10 lat rozwoju BNPL według PayPo?

W ciągu ostatniej dekady płatności odroczone przeszły drogę od mało znanego rozwiązania do jednej z popularnych metod płatności w polskim e-commerce. Jak zmieniały się w tym czasie oczekiwania konsumentów i sprzedawców oraz co pozwoliło polskiej marce skutecznie konkurować z globalnymi graczami? O rozwoju rynku BNPL, dziesięciu latach budowania PayPo i przyszłości zakupów opowiada Tomasz Hadzik, współzałożyciel i wiceprezes PayPo.
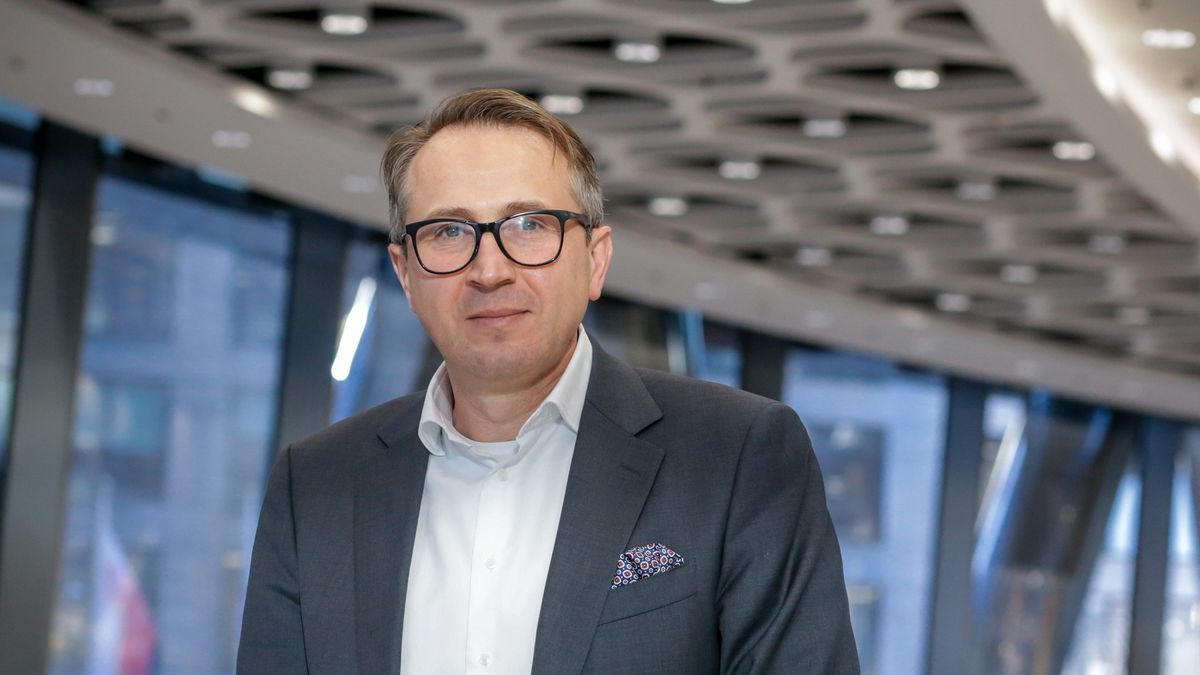
Źródło zdjęć: © materiały partnera
Kiedy 10 lat temu zakładaliście PayPo, płatności odroczone praktycznie nie istniały w świadomości polskich konsumentów. Co wtedy zobaczyliście na rynku, czego nie widzieli inni?

Dostrzegliśmy, że w e-commerce brakowało jednego z kluczowych elementów dobrego doświadczenia zakupowego - zaufania pomiędzy klientem a sklepem. Konsument musiał zapłacić za produkt, zanim mógł go zobaczyć, przymierzyć czy ocenić. Dzięki PayPo odwróciliśmy tę kolejność i daliśmy mu możliwość podjęcia decyzji dopiero po otrzymaniu zamówienia.

Drugim problemem był czasowy brak środków, który często oznaczał utratę możliwości skorzystania z atrakcyjnej oferty. Zobaczyliśmy w tym szansę na usunięcie barier finansowych dokładnie w momencie, gdy pojawia się potrzeba zakupowa.

Dzisiaj brzmi to naturalnie, ale 10 lat temu oznaczało zmianę sposobu myślenia o płatnościach i całym doświadczeniu zakupowym. Od początku wierzyliśmy, że dobra usługa finansowa powinna zwiększać komfort i poczucie bezpieczeństwa klienta, a nie tworzyć kolejne ograniczenia. Na tych unikatowych wartościach powstało PayPo.

Czy od początku mieliście poczucie, że budujecie nie tylko firmę, ale nową kategorię usług finansowych? W którym momencie zobaczyliście, że BNPL (Buy Now Pay Later) przestaje być niszą?

Na początku koncentrowaliśmy się przede wszystkim na rozwiązaniu konkretnego problemu klienta, a nie na budowaniu "nowej kategorii usług finansowych". Dopiero wraz ze wzrostem skali zobaczyliśmy, że PayPo staje się czymś znacznie większym i zaczyna zmieniać sposób, w jaki konsumenci myślą o płatnościach.

Przełom nastąpił w momencie, gdy PayPo przestało być jedynie dodatkiem na checkoucie, a stało się masowo wybieraną metodą płatności. Klienci zaczęli szukać sklepów oferujących naszą usługę, a merchantom coraz bardziej zależało na tym, aby płatności odroczone były częścią ich oferty. Wtedy stało się jasne, że nie mamy do czynienia z chwilowym trendem - z naszym udziałem powstawał nowy standard płatności w e-commerce.

Przez ostatnią dekadę na polskim rynku pojawiło się wielu dostawców płatności odroczonych, w tym zagraniczni gracze. Co zdecydowało o tym, że lokalna firma była w stanie skutecznie z nimi konkurować?

Wcześniej miałem okazję pracować dla jednego z największych koncernów na świecie, więc dobrze wiedziałem, gdzie leżą mocne strony dużych organizacji, ale także ich słabości. W PayPo od początku postawiliśmy na słuchanie konsumentów i merchantów oraz dopasowanie produktu do ich realnych potrzeb.

Globalna skala jest ogromnym atutem, ale każdy rynek ma swoją specyfikę - od zachowań konsumentów i regulacji, przez integracje płatnicze i system scoringowy Katja, aż po oczekiwania merchantów i sposób budowania relacji biznesowych.

Dla nas kluczowe było jednak coś więcej. Od początku nie chcieliśmy po prostu kopiować zagranicznych modeli, ponieważ funkcjonują one w innym otoczeniu regulacyjnym i rynkowym. Naszą ambicją było stworzenie rozwiązania zaprojektowanego od podstaw dla polskiego konsumenta - wygodnego, skutecznego i jednocześnie w pełni bezpiecznego oraz zgodnego z obowiązującymi regulacjami.

To właśnie połączenie lokalnego zrozumienia rynku, technologii i odpowiedzialnego podejścia do finansowania stało się jedną z najważniejszych przewag PayPo.

Kolejnym wyróżniekiem PayPo jest konstrukcja produktu. W wariancie "podziel na 3" klient często musi zapłacić pierwszą część kwoty od razu, podczas gdy w PayPo pierwsza rata może być spłacona dopiero po 30 dniach. To daje kupującemu większą elastyczność i sprawia, że cały proces zakupowy jest prostszy i bardziej komfortowy. Właśnie takie podejście pozwoliło nam konkurować nie wielkością organizacji, ale szybkością, technologią, konwersją i jakością doświadczenia klienta.

Jak przez te 10 lat działania zmieniła się Wasza perspektywa na zachowania zakupowe Polaków?

Polski konsument stał się bardziej świadomy i wymagający. Dziś liczy się nie tylko cena, ale też wygoda, szybkość, bezpieczeństwo i możliwość wyboru. Zakupy coraz rzadziej są wyłącznie transakcją, a coraz częściej doświadczeniem zakupowym, które klient przeżywa od pierwszego kontaktu z marką aż po płatność, dostawę i ewentualny zwrot.

Każdy z tych elementów wpływa na to, czy konsument uzna cały proces za prosty, komfortowy i wart powtórzenia. Właśnie dlatego to nie klient powinien dopasowywać się do procesu zakupowego, ale proces musi dopasować się do klienta. W PayPo patrzymy na płatność jako na integralną część tego doświadczenia - ma być niemal niewidoczna, intuicyjna i elastyczna. I właśnie w tym kierunku rozwija się cały rynek.

10 lat temu do płatności odroczonych trzeba było przekonywać nie tylko klientów, ale też sklepy. Jak zmieniło się podejście merchantów do BNPL i ich oczekiwania wobec dostawców takich usług?

Zmiana jest bardzo duża. Dziesięć lat temu podstawowym pytaniem zadawanym przez merchantów było: "Po co mi płatności odroczone?". Dzisiaj padają pytania głównie o to, jaka będzie konwersja, jaki udział w sprzedaży możemy osiągnąć, jak BNPL wpłynie na wartość koszyka, retencję klientów czy częstotliwość zakupów.

Merchant nie szuka już tylko kolejnej metody płatności, szuka partnera, który pomoże mu zwiększać sprzedaż. Dlatego sam produkt finansowy już nie wystarcza. Liczą się technologia, konwersja, marketing, baza klientów, dane, jakość integracji i wspólne budowanie wzrostu. To pokazuje, jaką drogę przeszedł model BNPL - od dodatku do checkoutu do pełnoprawnego narzędzia sprzedażowego.

W jakich obszarach obecnie widzicie największy potencjał wzrostu?

Widzimy kilka kluczowych kierunków. Pierwszym jest dalszy rozwój poza klasycznym e-commerce - zarówno w sklepach stacjonarnych, jak i w sektorze usług: od turystyki, ubezpieczeń i zdrowia, po telekomunikację czy codzienne zakupy.

Drugim jest rozwój produktów ratalnych i finansowania większych zakupów. Chcemy być z klientem nie tylko wtedy, gdy kupuje produkt za kilkaset złotych, ale również gdy podejmuje większą decyzję zakupową.

Trzecim obszarem jest ekspansja geograficzna. Debiut w Rumunii pokazał nam, że model zbudowany w Polsce może być z sukcesem rozwijany również na innych rynkach.

Natomiast największa zmiana sięga jeszcze głębiej - PayPo przestaje być tylko pojedynczą metodą płatności, a staje się miejscem, w którym klient zaczyna zakupy i zarządza sposobem ich finansowania.

Patrząc z perspektywy 10 lat: jaka decyzja najbardziej wpłynęła na rozwój PayPo?

Myślę, że nie była to jedna decyzja produktowa czy pojedyncza transakcja biznesowa. Najważniejsza była konsekwencja w budowaniu PayPo na własnych zasadach i w długiej perspektywie.

Od początku skupiliśmy się na tworzeniu jak najlepszego doświadczenia zakupowego, ale opartego na zdrowej ekonomice firmy. Dlatego inwestowaliśmy we własną technologię, model ryzyka, relacje z merchantami i rozwiązania realnie odpowiadające na potrzeby konsumentów. Było wiele momentów, w których mogliśmy pójść na skróty, jednak zależało nam na budowaniu trwałej wartości, a nie krótkoterminowego wzrostu. Z perspektywy 10 lat właśnie ta konsekwencja była kluczowa. Strategię, czy też produkt można zmieniać, ale nie można stracić z oczu DNA, po co buduje się firmę.

Od początku przyświecał nam jeden cel: upraszczać zakupy i tworzyć najlepsze możliwe doświadczenie zakupowe dla konsumenta. Ta idea pozostaje niezmienna do dziś i nadal wyznacza kierunek rozwoju PayPo.

Jaka będzie kolejna dekada? Jak zmieni się rola PayPo w ekosystemie finansowym konsumenta?

Myślę, że za kolejne 10 lat pojęcie "BNPL" może być już zbyt wąskie, żeby opisywać to, czym będzie PayPo. Pierwsza dekada polegała na przekonaniu rynku, że można kupić dzisiaj i zapłacić później, płatność odroczona była tylko początkiem.

Druga dekada będzie polegać na tym, aby klient mógł kupować i finansować zakupy dokładnie tak, jak chce - gdziekolwiek i kiedykolwiek. Stąd nasz rozwój w stronę rat, karty, aplikacji czy finansowania większych zakupów, aż po coraz głębsze połączenie świata zakupów ze światem finansów.

Klient nie musi się zastanawiać, jakiego produktu potrzebuje - to technologia oparta na AI powinna rozumieć jego potrzeby i podpowiadać rozwiązanie najlepiej dopasowane do jego sytuacji. W przyszłości widzę PayPo jako finansowego partnera zakupowego konsumenta, który towarzyszy mu na każdym etapie - przed zakupem, w jego trakcie i po nim.

Materiał sponsorowany przez PayPo
Wybrane dla Ciebie
Wyłączono komentarze
Jako redakcja Wirtualnej Polski doceniamy zaangażowanie naszych czytelników w komentarzach. Jednak niektóre tematy wywołują komentarze wykraczające poza granice kulturalnej dyskusji. Dbając o jej jakość, zdecydowaliśmy się wyłączyć sekcję komentarzy pod tym artykułem.
Redakcja serwisu Money.pl