Sprzedaż złota inwestycyjnego: od czego zależy cena skupu i podatek
Sprzedaż złota inwestycyjnego: od czego zależy cena skupu i podatek
Sprzedaż złota inwestycyjnego, czyli sztabki albo monety bulionowej (monety wycenianej według zawartości kruszcu, a nie wartości kolekcjonerskiej), wydaje się prostsza niż zakup: towar jest w ręku, a cena skupu wisi w cenniku. W praktyce na kwotę wypłaty składa się kilka zmiennych, z których część zależy od rynku, część od stanu samego produktu, a część od przepisów podatkowych i obowiązków identyfikacyjnych punktu skupu. Poniżej rozkładamy ten proces na elementy i opisujemy, co mówią o nim obowiązujące ustawy.
Podstawą wyceny złota inwestycyjnego jest cena spot, czyli bieżące notowanie uncji trojańskiej (31,1035 g) na rynku hurtowym. Na świecie złoto notuje się w dolarach, więc cena w złotych łączy dwa ruchy naraz: zmianę ceny uncji w dolarach i zmianę kursu dolara do złotego. Przykład z 25 września 2026 r.: uncja kosztowała 16 445 zł, co po kursie średnim NBP 3,8404 zł za dolara odpowiadało ok. 4282 USD. Ta sama cena w dolarach przy innym kursie złotego daje inną kwotę w złotych.
Dealerzy przeliczają ceny skupu wraz z notowaniami. IDF Metale, dealer złota i srebra działający od 2005 r., wpisany pod nr 18767/2022 do prowadzonego przez NBP rejestru działalności kantorowej (wpis dotyczy tej działalności), odświeża notowania i ceny co około 12 minut, a notowanie spot w złotych publikuje na stronie https://idfmetale.pl/pl/cena-zlota. Według cennika skupu IDF Metale z 26 września 2026 r., liczonego od piątkowego zamknięcia notowań z 25 września (16 445 zł za uncję), sztabka 100 g była skupowana za 51 814 zł, a złota moneta bulionowa o masie 1 uncji za 16 116 zł. W tym cenniku cena skupu była więc o około 2% niższa niż wartość czystego kruszcu w produkcie; relacja ta zmienia się w czasie.
Spread, czyli dystans między zakupem a skupem
Cena, za którą dealer odkupuje metal, jest niższa od ceny, za którą go sprzedaje. Tę różnicę między ceną sprzedaży a ceną odkupu nazywa się spreadem. Z perspektywy sprzedającego znaczenie ma także premia ponad spot, czyli nadwyżka ceny produktu nad wartością zawartego w nim metalu, zapłacona przy zakupie: im była wyższa, tym większa jest różnica między ceną zapłaconą a kwotą uzyskaną ze sprzedaży przy tym samym notowaniu spot. Według Indeksu premii IDF Metale z 26 września 2026 r. premia przy zakupie jednej sztuki wynosiła 4,60% dla sztabek złota 50–250 g, 4,34% dla złotych monet uncjowych i 14,22% dla sztabek do 5 g. Dane opisują jeden dzień i nie są wskazaniem wyboru produktu. Pełne zestawienie wraz z metodą liczenia jest na idfmetale.pl.
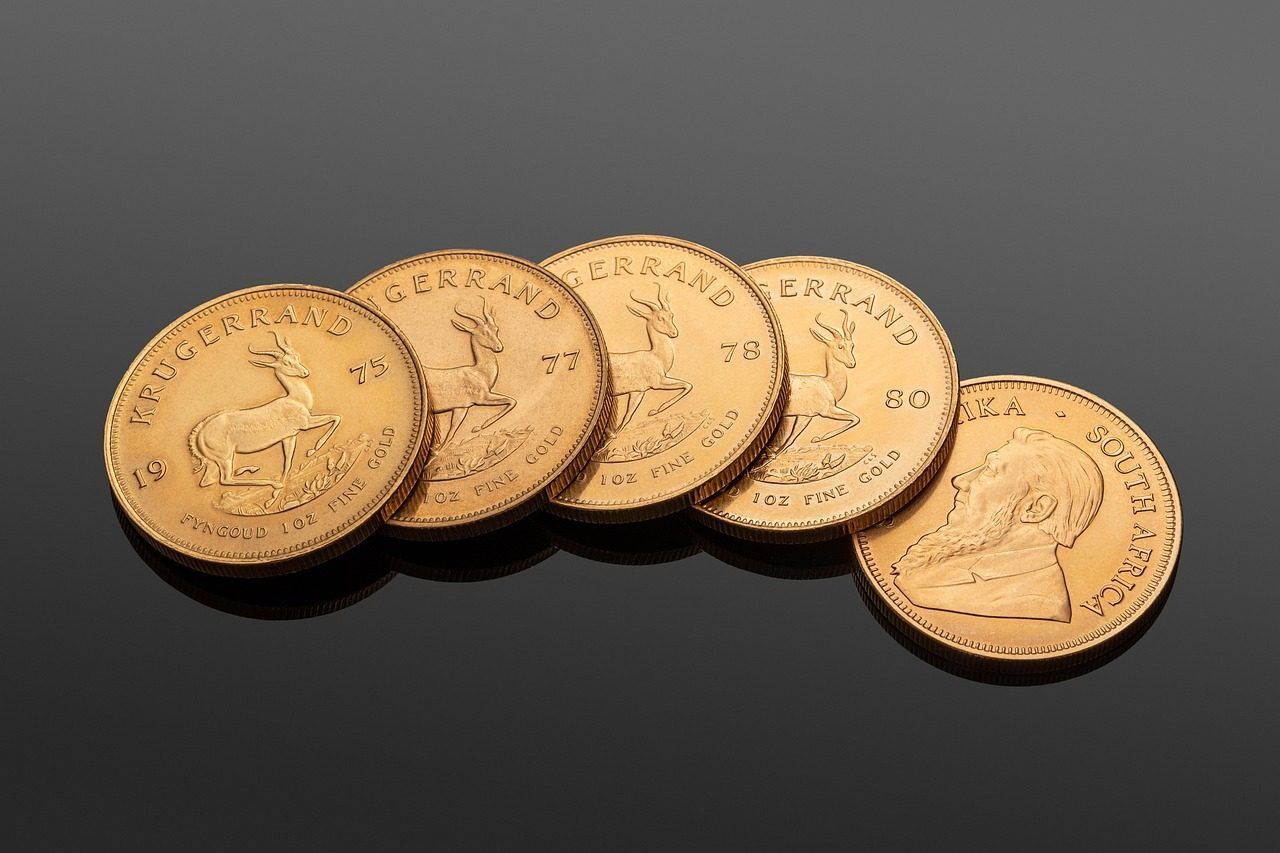
Forma produktu wpływa na wycenę w dwóch miejscach. Pierwszym jest rozpoznawalność: sztabki z rafinerii akredytowanych przez LBMA (London Bullion Market Association) oraz popularne monety bulionowe, takie jak Krugerrand, Liść Klonowy, Britannia czy Wiedeński Filharmonik, mają ustalone ceny w cennikach skupu i wycenia się je szybko. Monety kolekcjonerskie oraz wyroby spoza tej grupy dealerzy wyceniają indywidualnie.
Drugim jest stan. Sztabka w nienaruszonym, fabrycznie zgrzanym opakowaniu (blistrze) z certyfikatem i numerem seryjnym z reguły jest wyceniana według cennika, bez dodatkowych badań. Ten sam produkt bez opakowania wymaga sprawdzenia masy, wymiarów i próby, czyli zawartości czystego złota, co wydłuża wycenę i bywa powodem niższej ceny. Z tego samego względu czyszczenie i polerowanie monet obniża ich wartość, bo rysuje i ściera powierzchnię monety. W skupie IDF Metale dowód zakupu nie jest wymagany; przydaje się sprzedającemu do ustalenia własnego wyniku, także podatkowego.
Jak przebiega sprzedaż w oddziale
W IDF Metale skup odbywa się stacjonarnie w trzech oddziałach: w Katowicach przy ul. Jagiellońskiej 5/1, w Warszawie przy ul. Kruczej 16/22 (5. piętro) i w Krakowie przy ul. Cystersów 9, od poniedziałku do piątku w godzinach 9–17, na jednakowych zasadach i według jednego cennika. Wycena produktu menniczego z certyfikatem trwa kilkanaście minut: pracownik sprawdza mennicę, numer seryjny i stan opakowania, a cenę ustala według notowań z dnia transakcji. Po akceptacji kwoty strony podpisują umowę odkupu, a pieniądze trafiają do sprzedającego przelewem albo gotówką.
Dokument tożsamości i przepisy o przeciwdziałaniu praniu pieniędzy
Przedsiębiorca, który przyjmuje lub dokonuje płatności za towary w gotówce o wartości co najmniej 10 000 euro, jest w tym zakresie instytucją obowiązaną, czyli podmiotem, który musi identyfikować klientów i dokumentować transakcje, w rozumieniu art. 2 ust. 1 pkt 23 ustawy z 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu (tekst jednolity w Dzienniku Ustaw z 2025 r., poz. 644), a IDF Metale prowadzi odkup w ramach procedur przewidzianych dla instytucji obowiązanej. Zgodnie z art. 35 ust. 1 tej ustawy środki bezpieczeństwa finansowego, w tym identyfikację klienta i weryfikację jego tożsamości, stosuje się m.in. przy transakcji okazjonalnej, czyli niezwiązanej ze stałą relacją gospodarczą z klientem, o równowartości 15 000 euro lub większej, także gdy jest ona rozbita na kilka powiązanych operacji (pkt 2 lit. a). Art. 35 ust. 1 pkt 3 dodaje próg 10 000 euro, dotyczący wyłącznie transakcji gotówkowych, w przypadku instytucji wymienionych w art. 2 ust. 1 pkt 21–23, czyli fundacji, stowarzyszeń oraz przedsiębiorców przyjmujących lub dokonujących płatności za towary w gotówce o takiej wartości. W IDF Metale umowa odkupu wymaga okazania dokumentu tożsamości niezależnie od kwoty.
Podatek dochodowy: pół roku od końca miesiąca zakupu
Dla osoby fizycznej, która nie sprzedaje metalu w ramach działalności gospodarczej, kluczowy jest art. 10 ust. 1 pkt 8 lit. d ustawy o podatku dochodowym od osób fizycznych. Odpłatne zbycie rzeczy ruchomej jest źródłem przychodu tylko wtedy, gdy następuje przed upływem pół roku, licząc od końca miesiąca, w którym rzecz nabyto. Dla sztabki nabytej 10 lutego 2026 r. półroczny okres liczony od końca lutego upłynął 31 sierpnia 2026 r. Sprzedaż wcześniejsza oznacza przychód, od którego odejmuje się udokumentowany koszt nabycia, a dochód rozlicza się w zeznaniu rocznym według skali podatkowej. Koszt nabycia dokumentuje w takim przypadku dowód zakupu, najlepiej faktura wskazująca nabywcę.
Podatek od czynności cywilnoprawnych przy sprzedaży osobie prywatnej
Sprzedaż złota znajomemu albo nabywcy z ogłoszenia to umowa sprzedaży rzeczy ruchomej, która podlega podatkowi od czynności cywilnoprawnych (PCC). Stawka wynosi 2% (art. 7 ust. 1 pkt 1 lit. a ustawy o PCC), a obowiązek podatkowy ciąży na kupującym (art. 4 pkt 1). Kupujący składa deklarację i wpłaca podatek w terminie 14 dni od zawarcia umowy (art. 10 ust. 1). Zwolniona jest sprzedaż rzeczy ruchomych, jeżeli podstawa opodatkowania nie przekracza 1000 zł (art. 9 pkt 6). Przy sztabce 100 g sprzedanej za 51 814 zł podatek płacony przez kupującego wyniósłby ok. 1036 zł. Zawarcie umowy między osobami prywatnymi nie zmienia natomiast zasad podatku dochodowego po stronie sprzedającego, opisanych wyżej.
Co ostatecznie decyduje o kwocie
Na wypłatę przy sprzedaży złota inwestycyjnego składają się: notowanie spot w dolarach i kurs dolara do złotego w dniu transakcji, rozpoznawalność produktu i jego producenta, stan opakowania i certyfikatu oraz spread danego punktu skupu. Po stronie przepisów znaczenie mają data zakupu, która przesądza o podatku dochodowym, forma płatności i kwota, od których zależą obowiązki identyfikacyjne, a przy sprzedaży innej osobie prywatnej także PCC po stronie kupującego.
Tekst ma charakter informacyjny i opisuje brzmienie przepisów według stanu prawnego na 27 września 2026 r. Nie stanowi porady inwestycyjnej ani podatkowej; indywidualne skutki podatkowe transakcji ocenia doradca podatkowy lub organ w interpretacji indywidualnej.
Jako redakcja Wirtualnej Polski doceniamy zaangażowanie naszych czytelników w komentarzach. Jednak niektóre tematy wywołują komentarze wykraczające poza granice kulturalnej dyskusji. Dbając o jej jakość, zdecydowaliśmy się wyłączyć sekcję komentarzy pod tym artykułem.