Emocjonalna dywidenda. Co może dać ci inwestowanie – i jak robić to po swojemu
Źródło zdjęć: © materiały partnera

Spokojniejszy sen, większa niezależność, zabezpieczenie bliskich – dla wielu inwestorów to korzyści równie ważne jak potencjalny zysk. Autorzy badania UniCredit nazywają je "emocjonalną dywidendą". Dla wielu z nas wygodne jest inwestowanie tam, gdzie na co dzień zarządzamy naszymi finansami. W aplikacji UniCredit można zacząć na trzy sposoby: samodzielnie, z subfunduszami globalnych zarządzających albo z portfelem prowadzonym przez ekspertów banku. Warto jednak najpierw zrozumieć, czym te drogi się różnią – i co tak naprawdę oznaczają dla naszych pieniędzy, pod względem strategii, ale też pod względem ryzyka.
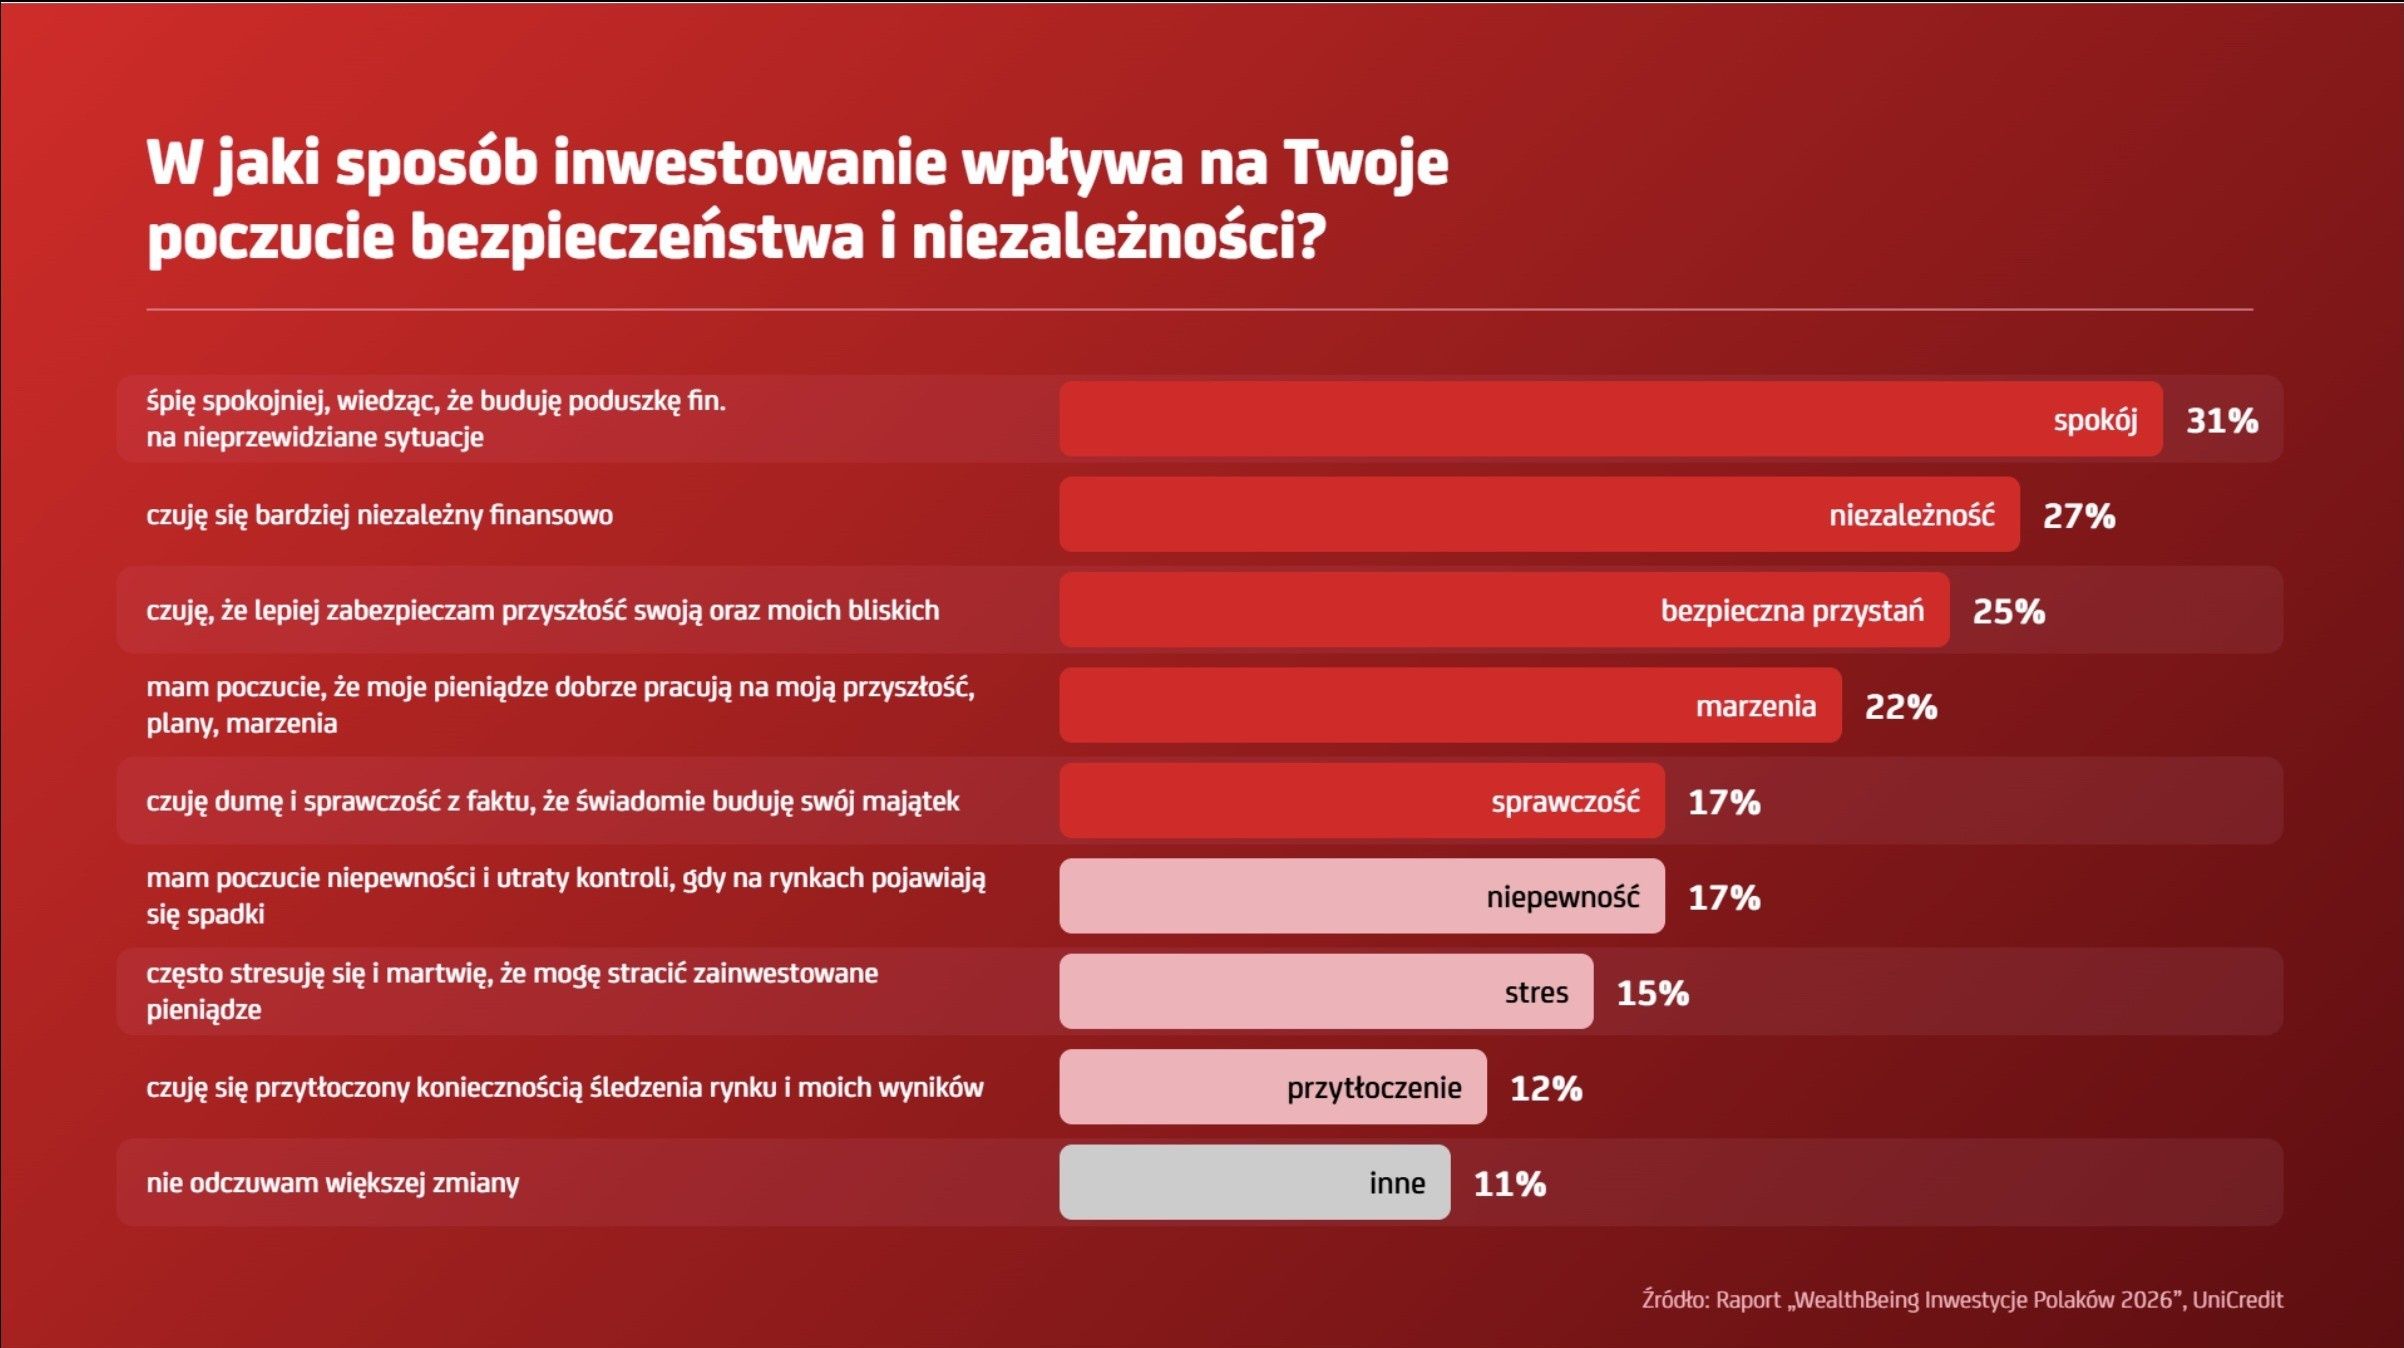
Inwestowanie to nie tylko szansa na zysk. Dla wielu osób aktywne inwestowanie nadwyżek to także spokojniejsza głowa i poczucie większego wpływu na własną przyszłość. Potwierdza to badanie UniCredit "WealthBeing – Inwestycje Polaków 2026". Co trzeci aktywny inwestor deklaruje, że śpi spokojniej, wiedząc, że buduje poduszkę finansową na nieprzewidziane sytuacje. 27 proc. ma poczucie większej niezależności finansowej, a 25 proc. – lepszego zabezpieczenia przyszłości swojej i bliskich. Autorzy raportu nazywają te odczucia "emocjonalną dywidendą".

© materiały partnera

Badanie pokazuje też drugą stronę medalu. 17 proc. inwestorów odczuwa niepewność i utratę kontroli, gdy na rynkach pojawiają się spadki, a 15 proc. często martwi się, że może stracić zainwestowane pieniądze. Te obawy mają realne podstawy - inwestowanie wiąże się z ryzykiem utraty kapitału; wartość inwestycji może zarówno rosnąć, jak i spadać. Jak inwestorzy reagują na takie sytuacje? Jak pokazało badanie UniCredit, strata nie eliminuje z rynku, ale edukuje. Doświadczenie straty (które ma za sobą ok jedna trzeba inwestorów) skłoniło do rezygnacji zdecydowaną mniejszość (ok. 14 proc.). Jednak część osób po jej doświadczeniu zmienia strategię lub rodzaj instrumentów inwestycyjnych, które dobiera do portfela.

Dlatego tak ważne jest, by sposób inwestowania pasował do osobistego doświadczenia, dostępnego czasu, celów i akceptowanego poziomu ryzyka czyli tego, jaką ewentualną stratę możemy ponieść bez uszczerbku dla domowego budżetu. Jeśli nie mamy doświadczenia z produktami inwestycyjnymi, warto zaczynać od niewielkich kwot, aby spokojnie poznać, jak działa dane rozwiązanie, a następnie zdecydować, co najbardziej nam odpowiada. Wyniki osiągnięte w krótkim czasie nie przesądzają o przyszłych rezultatach, ale pozwolą oswoić się z rynkiem i zrozumieć mechanizmy jego działania. A jak pokazuje badanie UniCredit - wiedza to jeden z kluczowych czynników blokujących - lub przeciwnie - zachęcających do startu w inwestycjach.

Ciekawi cię raport UniCredit? Zajrzyj na InvestHub

Wszystkie rozwiązania inwestycyjne UniCredit w jednej aplikacji mobilnej

W UniCredit to klient decyduje, ile czasu i uwagi chce poświęcić inwestowaniu.

Może samodzielnie wybierać spośród 3000 akcji i ETF-ów z 14 światowych giełd, po jednych z najniższych rynkowych stawek. Może też zdecydować się na strategie największych na świecie asset managerów, takich jak Pictet, Pimco, BlackRock czy Rockefellerw ramach globalnego funduszu parasolowego onemarkets albo wybrać aktywnie zarządzane portfele. Te ostatnie to strategie inwestycyjne dostosowane do indywidualnego profilu inwestora, zgodnie z jego doświadczeniem i tolerancją na ryzyko (ocenianymi na podstawie ankiety MIDIF), aktywnie zarządzane przez asset managerów banku.

Co ważne, klient UniCredit nie musi z inwestowaniem przenosić się na oddzielną platformę. W aplikacji banku moduł inwestycji znajdziesz obok konta i pozostałych usług bankowych, dzięki czemu stają się one częścią codziennego zarządzania finansami. Z jednego miejsca możesz bardzo sprawnie otworzyć konto inwestycyjne, wybrać instrumenty z polskiego i zagranicznych rynków, skorzystać z subfunduszy onemarkets powierzyć inwestowanie profesjonalnym zarządzającym. Wszystko w wygodnym cyfrowym procesie "na klik".

Zanim wybierzesz, możesz spokojnie poznać poszczególne rozwiązania na podstawie dokumentacji dostępnej dla danej usługi inwestycyjnej. A już będąc inwestorem, masz dostęp do transparentnej informacji o tym, co aktualnie dzieje się z Twoimi pieniędzmi i jaki jest wynik inwestycji.

Samodzielnie: blisko 3000 instrumentów z 14 rynków

Masz pomysł na własny portfel i chcesz sam decydować o jego składzie? W ramach samodzielnego inwestowania UniCredit udostępnia blisko 3000 instrumentów z 14 rynków: akcje polskich i zagranicznych spółek oraz ETF-y indeksowe, sektorowe i tematyczne. Prowizja od transakcji na polskich akcjach i ETF-ach wynosi 0,15 proc. (min. 4 zł), a na zagranicznych akcjach i ETF-ach 0,03 proc. (min. 1 EUR, USD, CHF lub GBP, zależnie od waluty transakcji). To jedne z najniższych rynkowych stawek.

Do dyspozycji jest pięć bezpłatnych rachunków inwestycyjnych: w PLN, EUR, USD, GBP i CHF. Transakcje mogą być rozliczane w odpowiedniej walucie, co ułatwia zarządzanie środkami przeznaczonymi na inwestycje zagraniczne.

Tak szeroki wybór ułatwia budowanie portfela zgodnego z przyjętą strategią, czyli łączenie różnych rynków i branż zależnie od celu. Można to robić, wybierając pojedyncze spółki, ale też sięgając po wybrane ETF-y, które w ostatnich latach zyskały dużą popularność wśród inwestorów. To fundusze notowane na giełdzie, które pozwalają jedną transakcją zainwestować w cały koszyk aktywów, np. powiązany z określonym indeksem, sektorem lub tematem inwestycyjnym. Ich wartość zmienia się wraz z wyceną aktywów wchodzących w skład ETF-owego koszyka. Warto jednak sprawdzić, co dokładnie zawierają. Różne fundusze mogą obejmować te same spółki, co ogranicza efekt dywersyfikacji. A sama dywersyfikacja ogranicza ryzyko, ale go nie eliminuje.

© materiały partnera

onemarkets: strategie globalnych zarządzających

Strategię możesz też oprzeć na doświadczeniu globalnych firm zarządzających aktywami. Umożliwia to onemarkets – fundusz parasolowy Grupy UniCredit, dostępny w ramach oferty samodzielnego inwestowania. Tworzą go strategie przygotowane we współpracy m.in. z BlackRock, Amundi, Fidelity, J.P. Morgan, PIMCO i Pictet. ​​To jedni z największych światowych asset managerów, którzy w sumie zarządzają ponad 38 bln USD, co odpowiada za ponad jedną czwartą globalnych aktywów pod zarządzaniem.

Ty wybierasz subfundusz i jego strategię, a za jej realizację i dobór konkretnych inwestycji odpowiadają profesjonalni zarządzający. Korzystasz więc z wiedzy zespołów, które na co dzień analizują rynki i spółki, ale to Ty decydujesz, które z dostępnych podejść odpowiada Twoim planom.

W ramach jednego parasola możesz wybierać rozwiązania różnych zarządzających i zmieniać strategie bez ponoszenia podatku z każdą zmianą. Podatek jest należny dopiero po wyjściu z całej inwestycji. Subfundusze mają odmienne cele i poziomy ryzyka, co pozwala różnicować inwestycje – zarówno przy budowie pierwszego portfela, jak i przy jego rozbudowie o kolejne rozwiązania. Poziom ryzyka każdego subfunduszu (w skali od 1 do 7) oraz jego koszty opisuje dokument zawierający kluczowe informacje (KID). Przed podjęciem decyzji warto zapoznać się z nim oraz z prospektem funduszu. I zawsze pamiętać, że wyniki subfunduszy nie są gwarantowane.

Czym onemarkets różni się od portfela zarządzanego? Zakresem decyzji, które podejmujesz sam. W onemarkets samodzielnie wybierasz subfundusze prowadzone przez globalnych zarządzających. W portfelu zarządzanym powierzasz UniCredit bieżące zarządzanie portfelem zgodnie z zaakceptowaną strategią.

W przypadku onemarkets zmiany alokacji pomiędzy funduszami w ramach wybranej waluty nie skutkują obowiązkiem podatkowym w momencie transferu środków - rozliczenie następuje dopiero po zakończeniu inwestycji. To największe novum i duże uelastycznienie dla inwestorów w Polsce.

 Portfel inwestycyjny w rękach ekspertów – od 100 euro lub dolarów

Praca, rodzina, własne pasje – na śledzenie rynków często brakuje czasu. Jeśli chcesz inwestować, ale bieżący dobór instrumentów i zmiany ich udziału w portfelu wolisz powierzyć specjalistom, możesz skorzystać z usługi aktywnego zarządzania portfelami UniCredit. Jeszcze niedawno taka usługa kojarzyła się głównie z bankowością prywatną (private banking) i wysokim progiem wejścia. W UniCredit wystarczy 100 EUR lub 100 USD.

Wszystko zaczyna się w aplikacji od ankiety MiFID. To krótki zestaw pytań dotyczących Twojej wiedzy i doświadczenia, które bank ma obowiązek zadać, żeby ocenić, czy dana usługa lub produkt inwestycyjny jest dla Ciebie odpowiedni, i w ten sposób zapewnić Ci ochronę przewidzianą w unijnych przepisach.

Na podstawie odpowiedzi dotyczących m.in. wiedzy i doświadczenia inwestycyjnego, sytuacji finansowej, celów, horyzontu inwestycyjnego i akceptowanego ryzyka otrzymujesz propozycję jednej z czterech strategii, od najostrożniejszej (konserwatywnej) po najbardziej dynamiczną, zależnie od Twojego profilu. Po jej zaakceptowaniu i wpłacie pieniędzy na portfel, zarządzają nim doświadczeni eksperci banku (posiadający odpowiednia certyfikację zarządzający aktywami) zgodnie z wybraną strategią. Ich zadaniem jest wypracowanie jak najlepszego wyniku - przy czym bank nie gwarantuje tego rezultatu (wartość portfela może zmieniać się w czasie zarówno na plus, jak i na minus).

Roczna opłata za zarządzanie wynosi od 0,35 proc. (profil konserwatywny) do 0,90 proc. (profil o najwyższym ryzyku) wartości portfela. Portfele są dostępne w EUR i USD (bank oferuje atrakcyjne kursy przewalutowania). Pełne informacje o kosztach dostępna jest na https://unicredit.pl/regulacje w dziale Inwestycje. Niski próg wejścia sprawia, że z profesjonalnego zarządzania możesz korzystać także wtedy, gdy dopiero zaczynasz budować swój inwestycyjny portfel.

Masz pytania? Jeśli przed decyzją chcesz lepiej zrozumieć, jak działa usługa, porozmawiaj z doradcą premium w oddziale UniCredit w jednym z 21 miast w Polsce.

InvestHub UniCredit: wiedza przed pierwszą decyzją

Zanim wybierzesz konkretne rozwiązanie, warto poznać zasady jego działania. Temu służy InvestHub – platforma wiedzy UniCredit dla osób, które dopiero zaczynają inwestować, i dla tych, które mają już doświadczenie. Przystępnie podane treści pomagają połączyć osobiste cele z wiedzą o instrumentach, kosztach i ryzyku.

Początkujący znajdą tu 10 kroków na start, słownik inwestora i filmy z ekspertami, mówiące m.in. o tym, jak zacząć inwestować. To dobre miejsce, by uporządkować podstawowe kwestie: czym różnią się poszczególne produkty, jak myśleć o horyzoncie inwestycji i co w praktyce oznacza dywersyfikacja. I zrozumieć, jak najlepiej przygotować na start w inwestycjach. Bo przygotowanie do inwestowania to także oddzielenie pieniędzy, które mają być pod ręką na nieprzewidziane wydatki, od tych, które mogą pracować dłużej i uregulowanie swoich zobowiązań.

Osoby, które mają już inwestycyjne doświadczenie i chcą rozwijać swoją strategię, znajdą tu Warsztat Inwestora i analizy globalnego think tank Grupy UniCredit, Investment Institute w języku polskim. Platforma podejmuje też temat psychologii inwestowania. Zrozumienie własnych reakcji pomaga przygotować się na chwile, w których zmiany wartości portfela wywołują emocje – a jak pokazuje raport UniCredit WealthBeing, niepewność przy spadkach na rynkach odczuwa co szósty inwestor.

"Platforma wiedzy InvestHub to nasza deklaracja, że chcemy być przewodnikiem, a nie tylko dostawcą produktów" – podkreśla Krzysztof Czuba, Country Head UniCredit w Polsce.

Cytowane w tekście wyniki badań pochodzą z raportu "WealthBeing – Inwestycje Polaków 2026" , który powstał na podstawie badania przeprowadzonego na zlecenie UniCredit na Ogólnopolskim Panelu Badawczym Ariadna, na reprezentatywnej, ogólnopolskiej próbie N=1000 osób w wieku 18–64 lata, w tym obecnie inwestujących N=277 oraz inwestujących kiedykolwiek N=450. Termin realizacji: lipiec 2026 r. Metoda: CAWI.

Materiał o charakterze edukacyjno-promocyjnym. Nie stanowi oferty (art. 66 § 1 k.c.), doradztwa finansowego, podatkowego, prawnego ani rekomendacji w rozumieniu rozporządzenia MAR (UE 596/2014). Wyrażone opinie mają charakter ogólny i nie zastępują indywidualnej oceny sytuacji finansowej. Inwestowanie wiąże się z ryzykiem utraty kapitału, a wyniki historyczne nie gwarantują przyszłych zwrotów. Bank nie odpowiada za skutki decyzji podjętych na podstawie publikacji. Szczegóły, regulaminy i tabele kosztów: unicredit.pl/regulacje.

Artykuł sponsorowany UniCredit
Wybrane dla Ciebie
Wyłączono komentarze
Jako redakcja Wirtualnej Polski doceniamy zaangażowanie naszych czytelników w komentarzach. Jednak niektóre tematy wywołują komentarze wykraczające poza granice kulturalnej dyskusji. Dbając o jej jakość, zdecydowaliśmy się wyłączyć sekcję komentarzy pod tym artykułem.
Redakcja serwisu Money.pl