mBank chce przekonać Polaków do inwestowania i notuje rekordowe wyniki
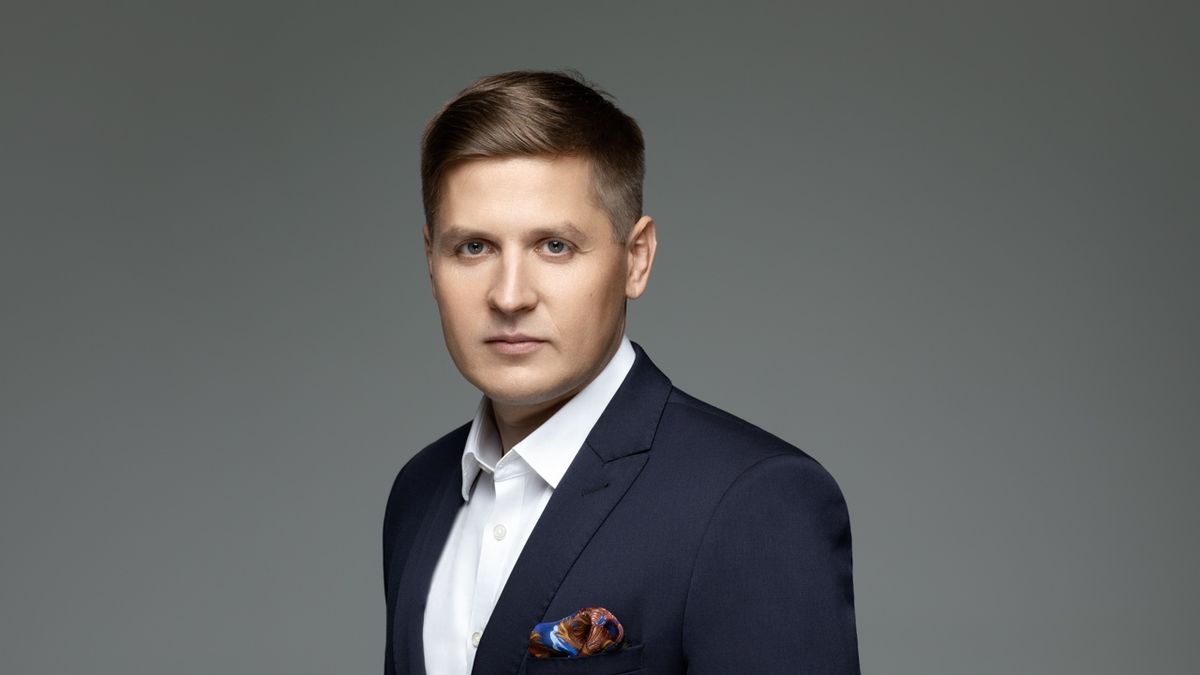
.Krzysztof Bratos, wiceprezes mBanku ds. bankowości detalicznej
Źródło zdjęć: © materiały prasowe | WERONIKA LUCJAN-GRABOWSKA

Bankowość detaliczna to jeden z silników wzrostu w mBanku. Pomaga chęć kupowania nieruchomości, która przekłada się na sprzedaż hipotek, a także bogacenie się społeczeństwa widoczne w poziomie zgromadzonych oszczędności. Teraz mBank chce zachęcać klientów do inwestowania i pomóc im sprawić, by zgromadzone środki nie tylko były bezpieczne, ale również pracowały na przyszłość.
Grupa mBanku ogłosiła rekordowy zysk netto za trzeci kwartał – 1 085 mln zł, czyli o 29,6 proc. więcej niż rok wcześniej. To najwyższy wynik netto w historii Grupy mBanku. Jednym z motorów napędowych wzrostu była bankowość detaliczna. Od stycznia do końca września sprzedaż kredytów hipotecznych w Polsce wyniosła 16,6 mld zł, a udział mBanku w rynku hipotek zwiększył się do 9,7 proc.

Hipoteka może być prosta

– W Polsce posiadanie mieszkania cały czas jest elementem ważnym kulturowo. Są kraje, gdzie głównie się wynajmuje, u nas wciąż głównie kupuje się na własność. Polacy po prostu chcą kupować mieszkania i domy. O ile nie wydarzy się nic nadzwyczajnego, to perspektywy dla polskiego rynku mieszkaniowego i kredytów hipotecznych cały czas są wzrostowe. To już nie zawsze jest kredyt hipoteczny na 25-30 lat. Przy stałej stopie kredyty hipoteczne bierze się i spłaca nawet w pięć lat – mówi Krzysztof Bratos, wiceprezes mBanku ds. bankowości detalicznej.

Istotną część wzrostów na rynku hipotek stanowi refinansowanie, czyli przenoszenie kredytu hipotecznego z jednego banku do drugiego. W budowaniu bazy nowych kredytów, zaciąganych na pierwsze mieszkanie, pomaga demografia – młody wiek statystycznego klienta mBanku.

– Klienci mBanku odpowiadają za 20 proc. popytu na nowe kredyty hipoteczne w Polsce. I dziś mamy już ten komfort, że możemy proponować naszym klientom: weź kredyt w swoim banku i złóż wniosek w aplikacji. Nie potrzebujesz kilkudziesięciu dokumentów, wpisz numer księgi wieczystej, a my mamy już twoją historię kredytową – dodaje.

Odkładanie nie wystarczy. mBank chce uczyć mądrego inwestowania

Na koniec września depozyty klientów detalicznych mBanku wyniosły 183,1 mld zł, czyli o 19 proc. więcej niż przed rokiem. Z kolei wartość aktywów inwestycyjnych klientów indywidualnych wzrosła w ciągu roku z 43,8 mld zł do 54,6 mld zł, czyli o 24,8 proc. Różnica między odkładaniem a inwestowaniem jest wyraźna.

– W Polsce panuje przekonanie, że trzeba być bogatym, aby inwestować. Za granicą wiedzą, że trzeba inwestować, aby bogatym zostać. Problemem absolutnie nie jest brak pieniędzy. Tylko około 30 proc. aktywów w rękach gospodarstw domowych jest inwestowanych. Pozostałe 70 proc. to gotówka na koncie lub w tzw. skarpecie, krótkoterminowe lokaty. Musimy się nauczyć inwestowania i musi to być inwestowanie mądre – podkreśla Krzysztof Bratos.

Przypomina słowa Paula Samuelsona, nobilsty z ekonomii i doradcy prezydentów USA, który mówił, że inwestowanie powinno być raczej jak oglądanie schnącej farby lub rosnącej trawy. "Jeśli chcesz emocji, weź 800 dolarów i ruszaj do Las Vegas" - dodawał.

– Do inwestowania nie potrzeba odwagi, lecz konsekwencji i cierpliwości. Społeczeństwo wtedy potrafi inwestować, gdy wraz z otwieraniem pierwszego konta bankowego rozumie potrzebę otwarcia również konta inwestycyjnego. Posiadania zdywersyfikowanego koszyka, dokładania do niego regularnie nawet niedużych kwot. Robiąc to konsekwentnie i długofalowo korzysta wtedy z "magii" procentu składanego – podkreśla wiceprezes mBanku.

IKE, IKZE. Dlaczego warto pomyśleć o swojej emeryturze?

Instrumentem, który pomaga w budowaniu nawyku regularnego inwestowania w perspektywie przyszłej emerytury są Indywidualne Konto Emerytalne (IKE) i Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE).

– W planie inwestycyjnym każdego człowieka najważniejszym celem powinna być emerytura. O tym muszą myśleć szczególnie dzisiejsi trzydziesto- i czterdziestolatkowie, bo z ZUS-u otrzymają tylko jedną trzecią ostatniej pensji. IKE i IKZE przyciągają też benefitami podatkowymi. I w zasadzie wymuszają coś, co jest podstawą mądrego inwestowania: długi horyzont, mniejsze kwoty, regularność, brak spekulacji – podkreśla Krzysztof Bratos.

Wylicza, że liczba rachunków IKE w mBanku wzrosła o 112 proc. w porównaniu z 2024 r., a jego udział w rynku wzrósł do 20 proc. – Co piąty rachunek IKE jest w mBanku. To jednak nadal bardzo mało. W Polsce, liczącej ponad 36 mln obywateli, jest 50 mln kont bankowych i tylko 3 mln rachunków maklerskich, spośród których 400 tys. jest aktywnych. Chcemy pomagać Polakom w prostym i mądrym inwestowaniu – dodaje nasz rozmówca. W przypadku IKZE liczba rachunków wzrosła o 83 proc.

Inwestowanie jest OKI, ale nowe konto to za mało

Od 1 stycznia 2027 r. w polskim systemie finansowym pojawi się OKI, czyli Osobiste Konto Inwestycyjne. Pozwoli zainwestować bez 19-proc. podatku Belki kwotę do 100 tys. zł, a środki powyżej tej kwoty obejmie nowym podatkiem od średniej wartości aktywów w wysokości 0,085 proc.

OKI w swojej ofercie planuje mieć też mBank. Krzysztof Bratos nie spodziewa się jednak, by to wystarczyło, aby Polacy tłumnie przenieśli zgromadzone na koncie osobistym lub pod materacem oszczędności do OKI. Bo już dziś IKE i IKZE oferują korzyści podatkowe.

– Z otwartością patrzymy na każde rozwiązanie, które pomaga budować kulturę inwestowania, także na OKI. Będziemy nad nim pracować i chcemy je wdrożyć w sposób charakterystyczny dla mBanku, czyli prosto, intuicyjnie i jako szerszy plan finansowy. Sam produkt może być dobrym impulsem do rozpoczęcia inwestowania, ale nie zastąpi edukacji. Gdy pytamy naszych klientów, dlaczego nie inwestują, to nie mówią, że powstrzymują ich wysokie podatki. Wskazują raczej, że boją się inwestowania, bo go nie rozumieją albo boją się ryzyka. Jako naród nie wypracowaliśmy jeszcze kultury inwestowania i to jest podstawowy powód – ocenia.

Myślisz o spokojnej emeryturze? Potrzebujesz miliona złotych

Oszczędzać i inwestować można na wkład własny na pierwsze mieszkanie, na studia swoich dzieci albo podróżowanie po świecie. Nasz rozmówca jednak nie ma wątpliwości, że to emerytura powinna być celem numer jeden w planie inwestycyjnym każdego Polaka.

Bo jeśli emerytura, którą w przyszłości wypłaci Zakład Ubezpieczeń Społecznych, wyniesie zaledwie 30-40 proc. ostatniej pensji, to można przygotować się na obniżenie jakości życia albo wziąć sprawy w swoje ręce i odłożyć tyle, by tę lukę zasypać z oszczędności.

– Policzyliśmy, że statystyczny Polak musi mieć milion złotych, przechodząc na emeryturę. Jeśli zaczniemy inwestować w wieku 50 lat, będzie trzeba odkładać w tym celu po kilka tysięcy złotych miesięcznie. Ale gdy inwestowanie na swoją emeryturę zacznie 20-latek, wystarczy mu już kilkaset złotych regularnych wpłat co miesiąc. A jeśli to rodzice będą odkładać na przyszłość swojego dziecka od małego, będą potrzebować zaledwie 37 zł miesięcznie. Dlatego nie mówimy: przestań wydawać pieniądze, nie podróżuj, nie korzystaj z życia, od teraz już tylko oszczędzaj. Mówimy: miej cele, zbuduj plan i inwestuj choćby małe kwoty, ale konsekwentnie. Nie będziesz potrzebować wyrzeczeń, a w przyszłości sobie podziękujesz – podkreśla Krzysztof Bratos, wiceprezes mBanku ds. bankowości detalicznej.
Płatna współpraca z marką mBank
Wybrane dla Ciebie
Wyłączono komentarze
Jako redakcja Wirtualnej Polski doceniamy zaangażowanie naszych czytelników w komentarzach. Jednak niektóre tematy wywołują komentarze wykraczające poza granice kulturalnej dyskusji. Dbając o jej jakość, zdecydowaliśmy się wyłączyć sekcję komentarzy pod tym artykułem.
Redakcja serwisu Money.pl