Jak przygotować portfel na przyszłość? Jest data, którą zna każdy z nas
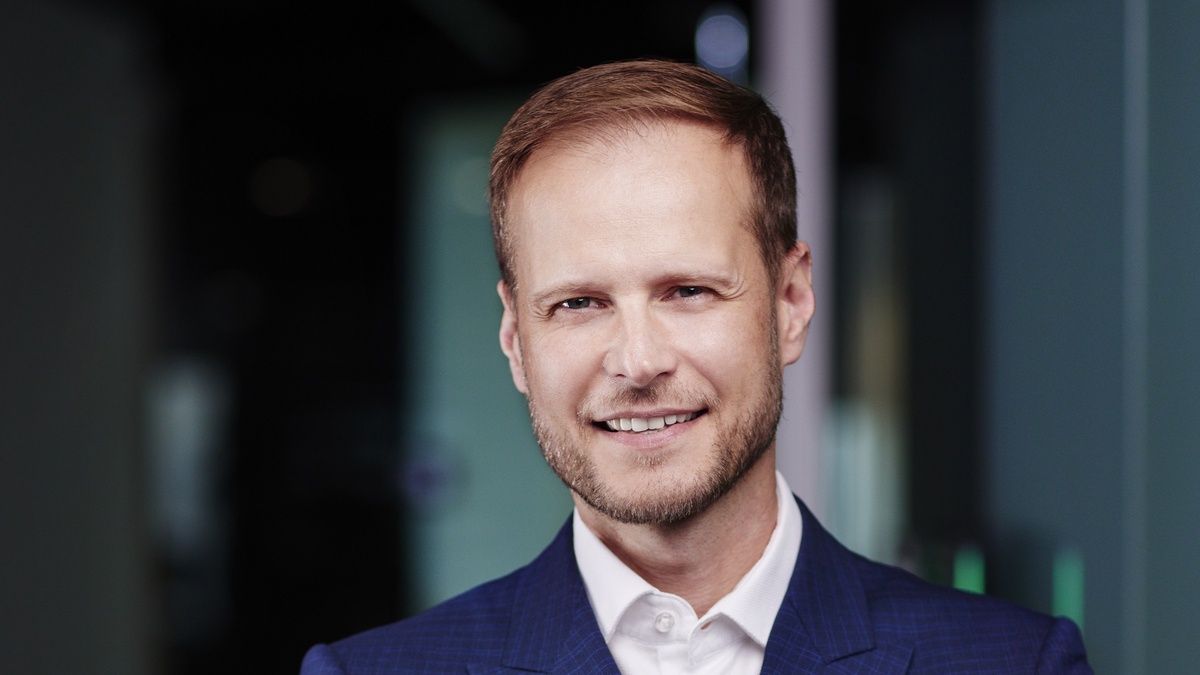
.Kamil Figlarek, dyrektor zarządzający ds. bankowości prywatnej i usług maklerskich w mBanku.
Źródło zdjęć: © materiały partnera

Kryzysy gospodarcze i giełdowe tąpnięcia trudno przewidzieć. Emeryturę przeciwnie. Większość z nas wie, że kiedyś przestanie pracować zawodowo. Znacznie mniej osób zdaje sobie sprawę, jak dużą zmianą dla domowego budżetu może być przejście z pensji na świadczenie emerytalne. Dochody spadną, a wydatki wcale nie znikną. Dlatego warto myśleć o tym nie kilka lat przed emeryturą, ale od początku kariery zawodowej.
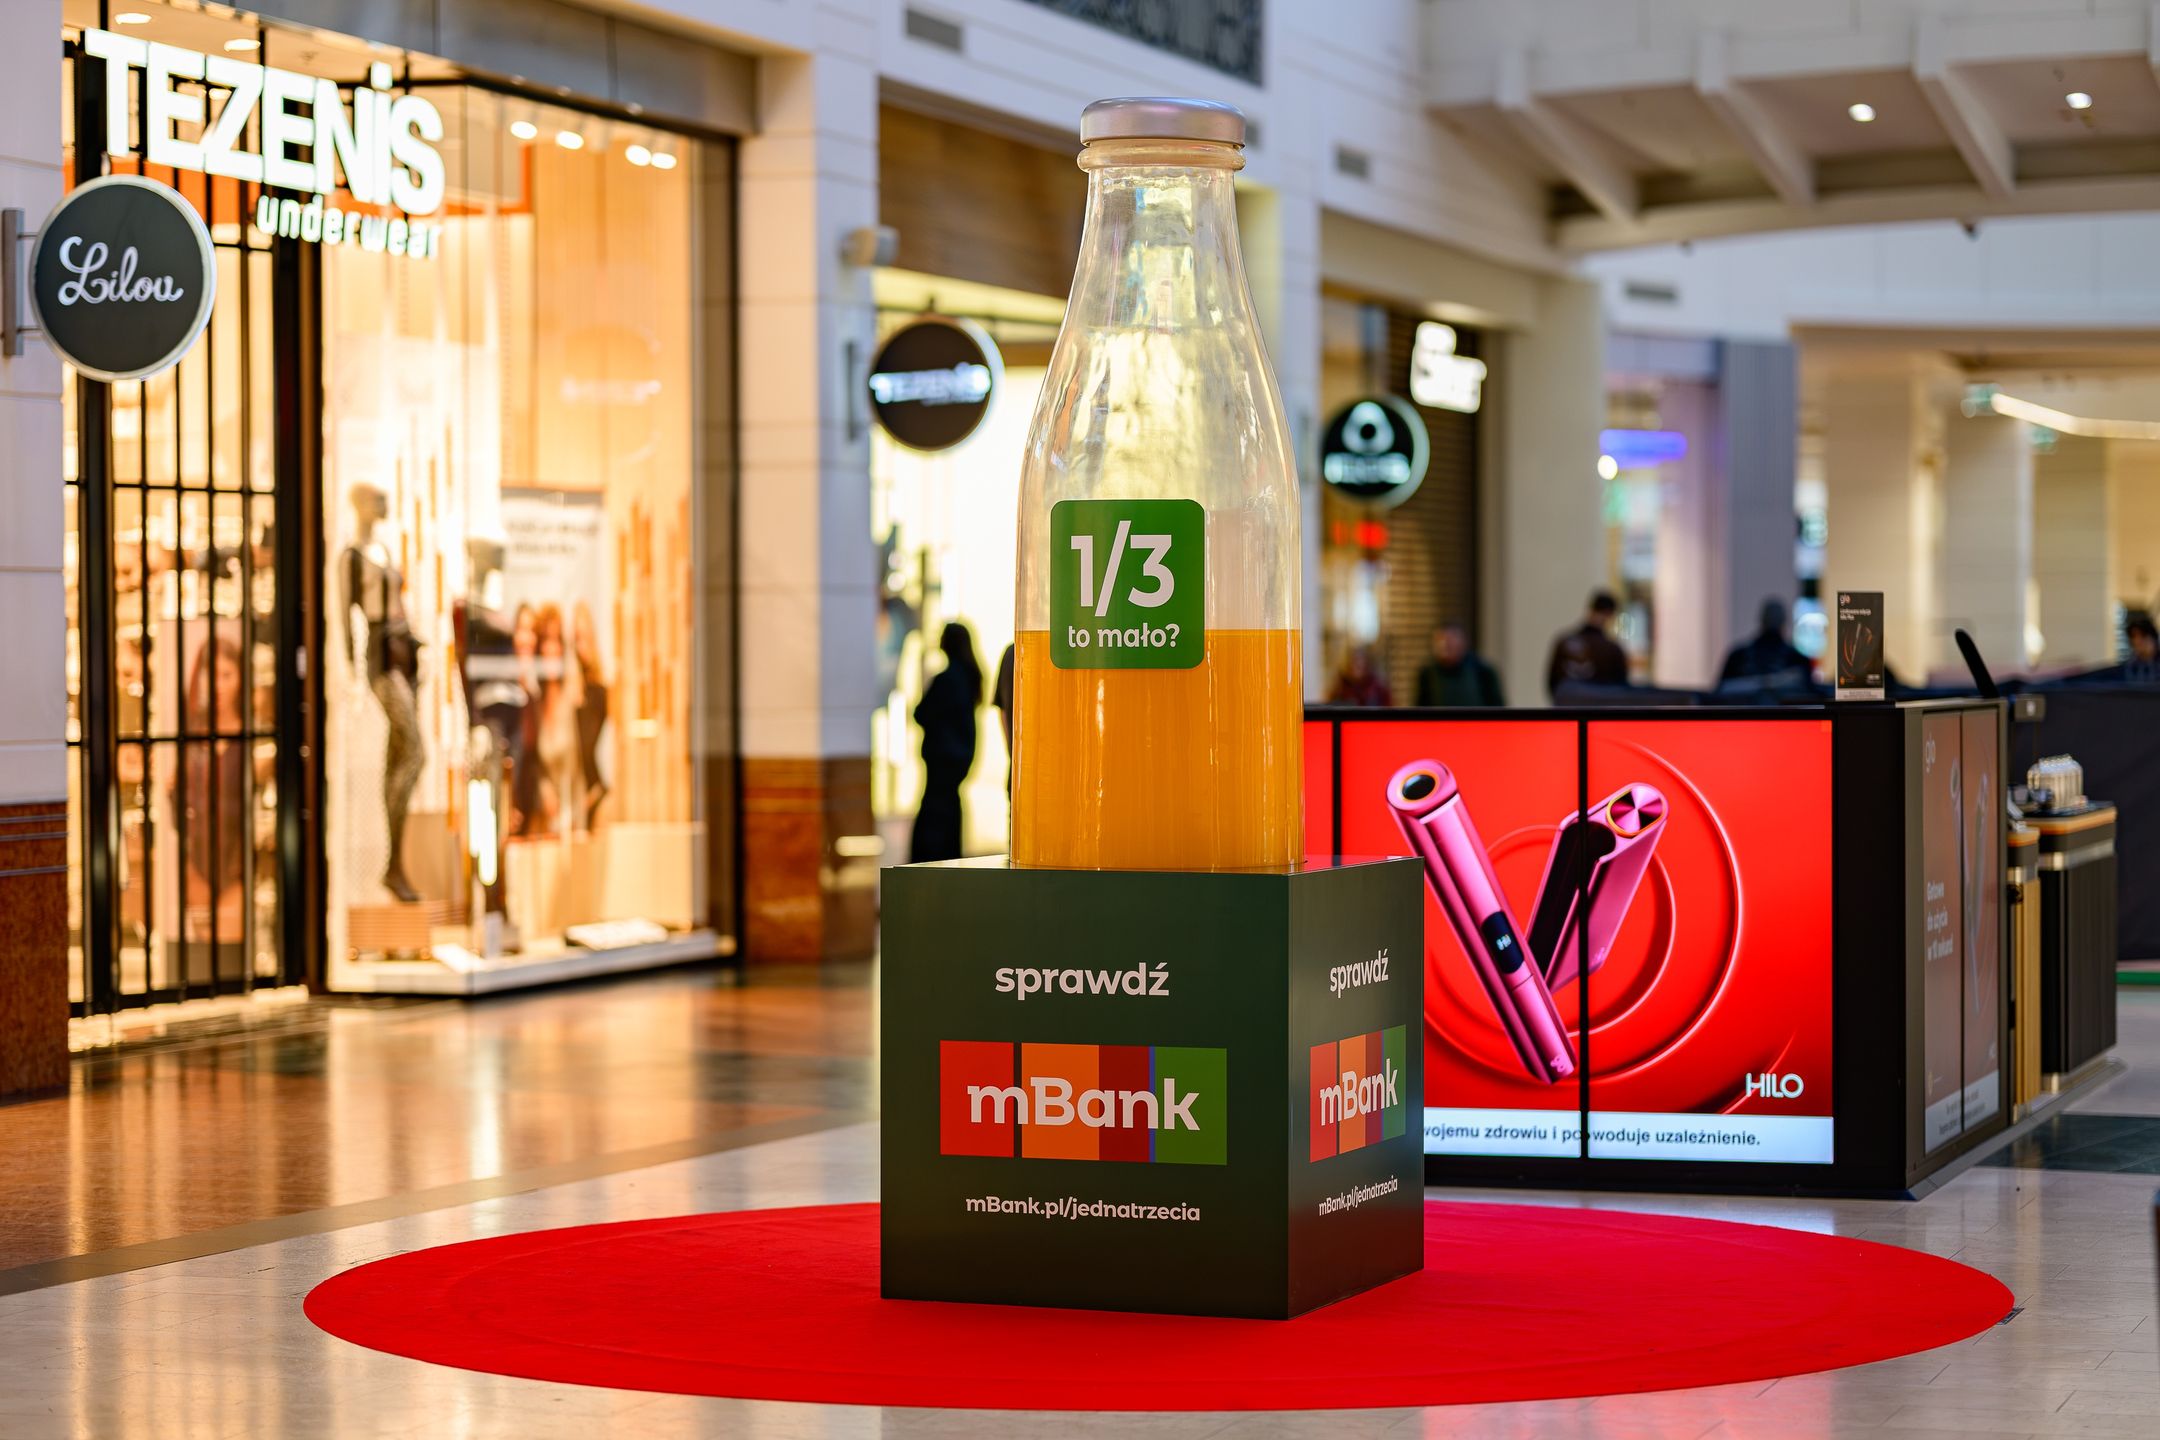
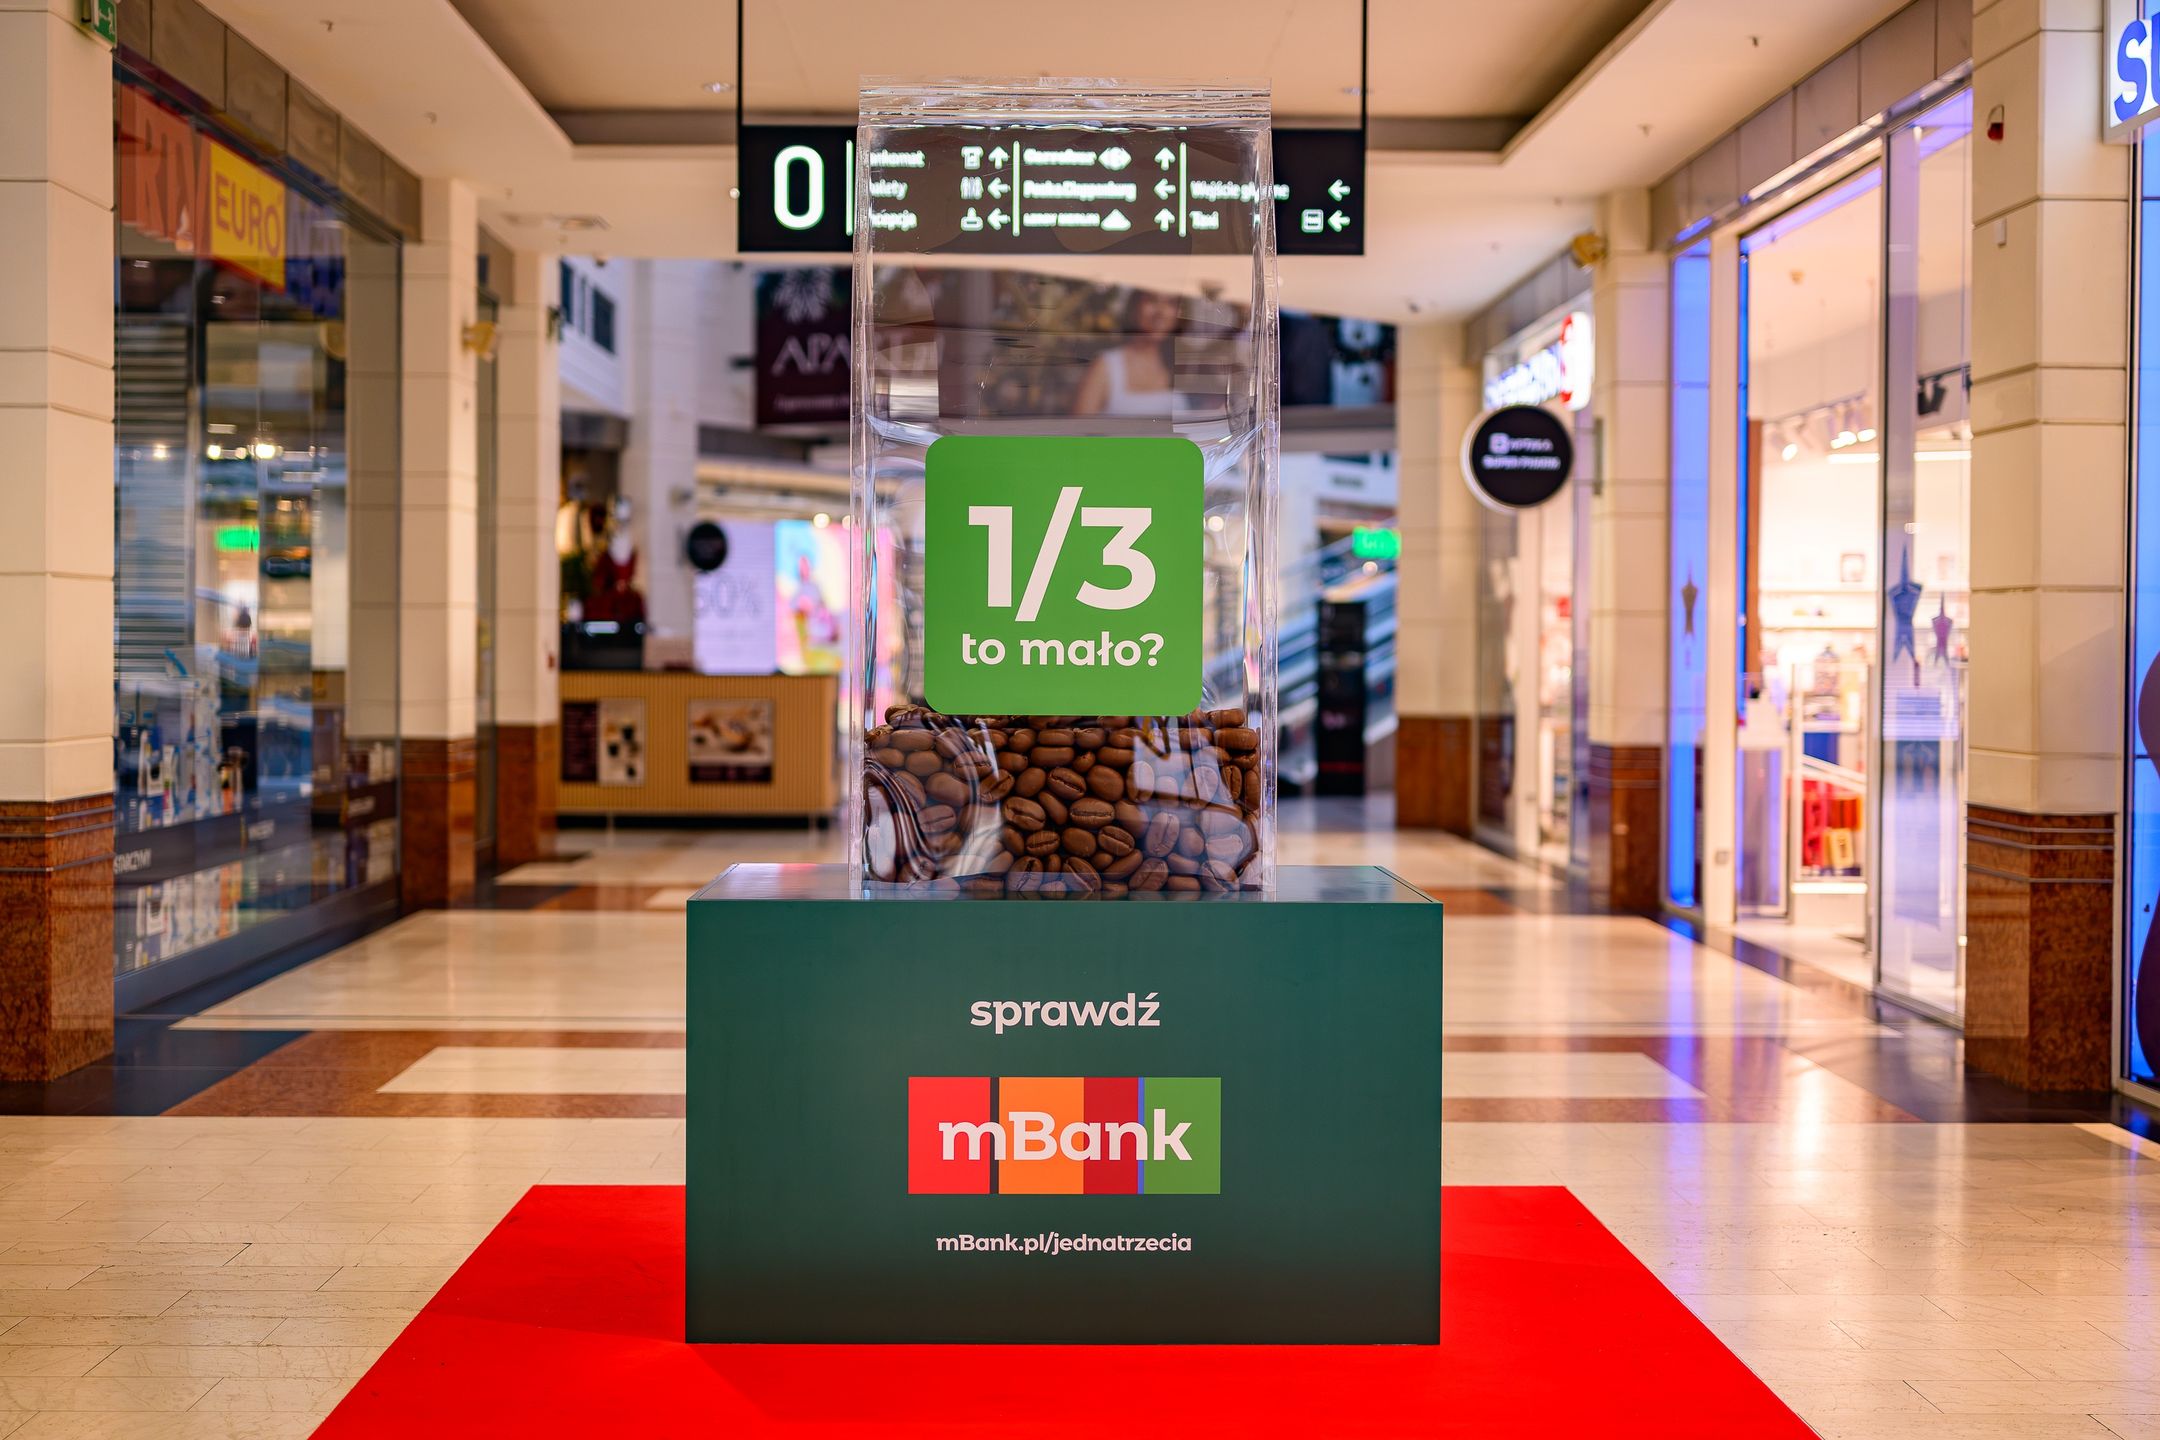
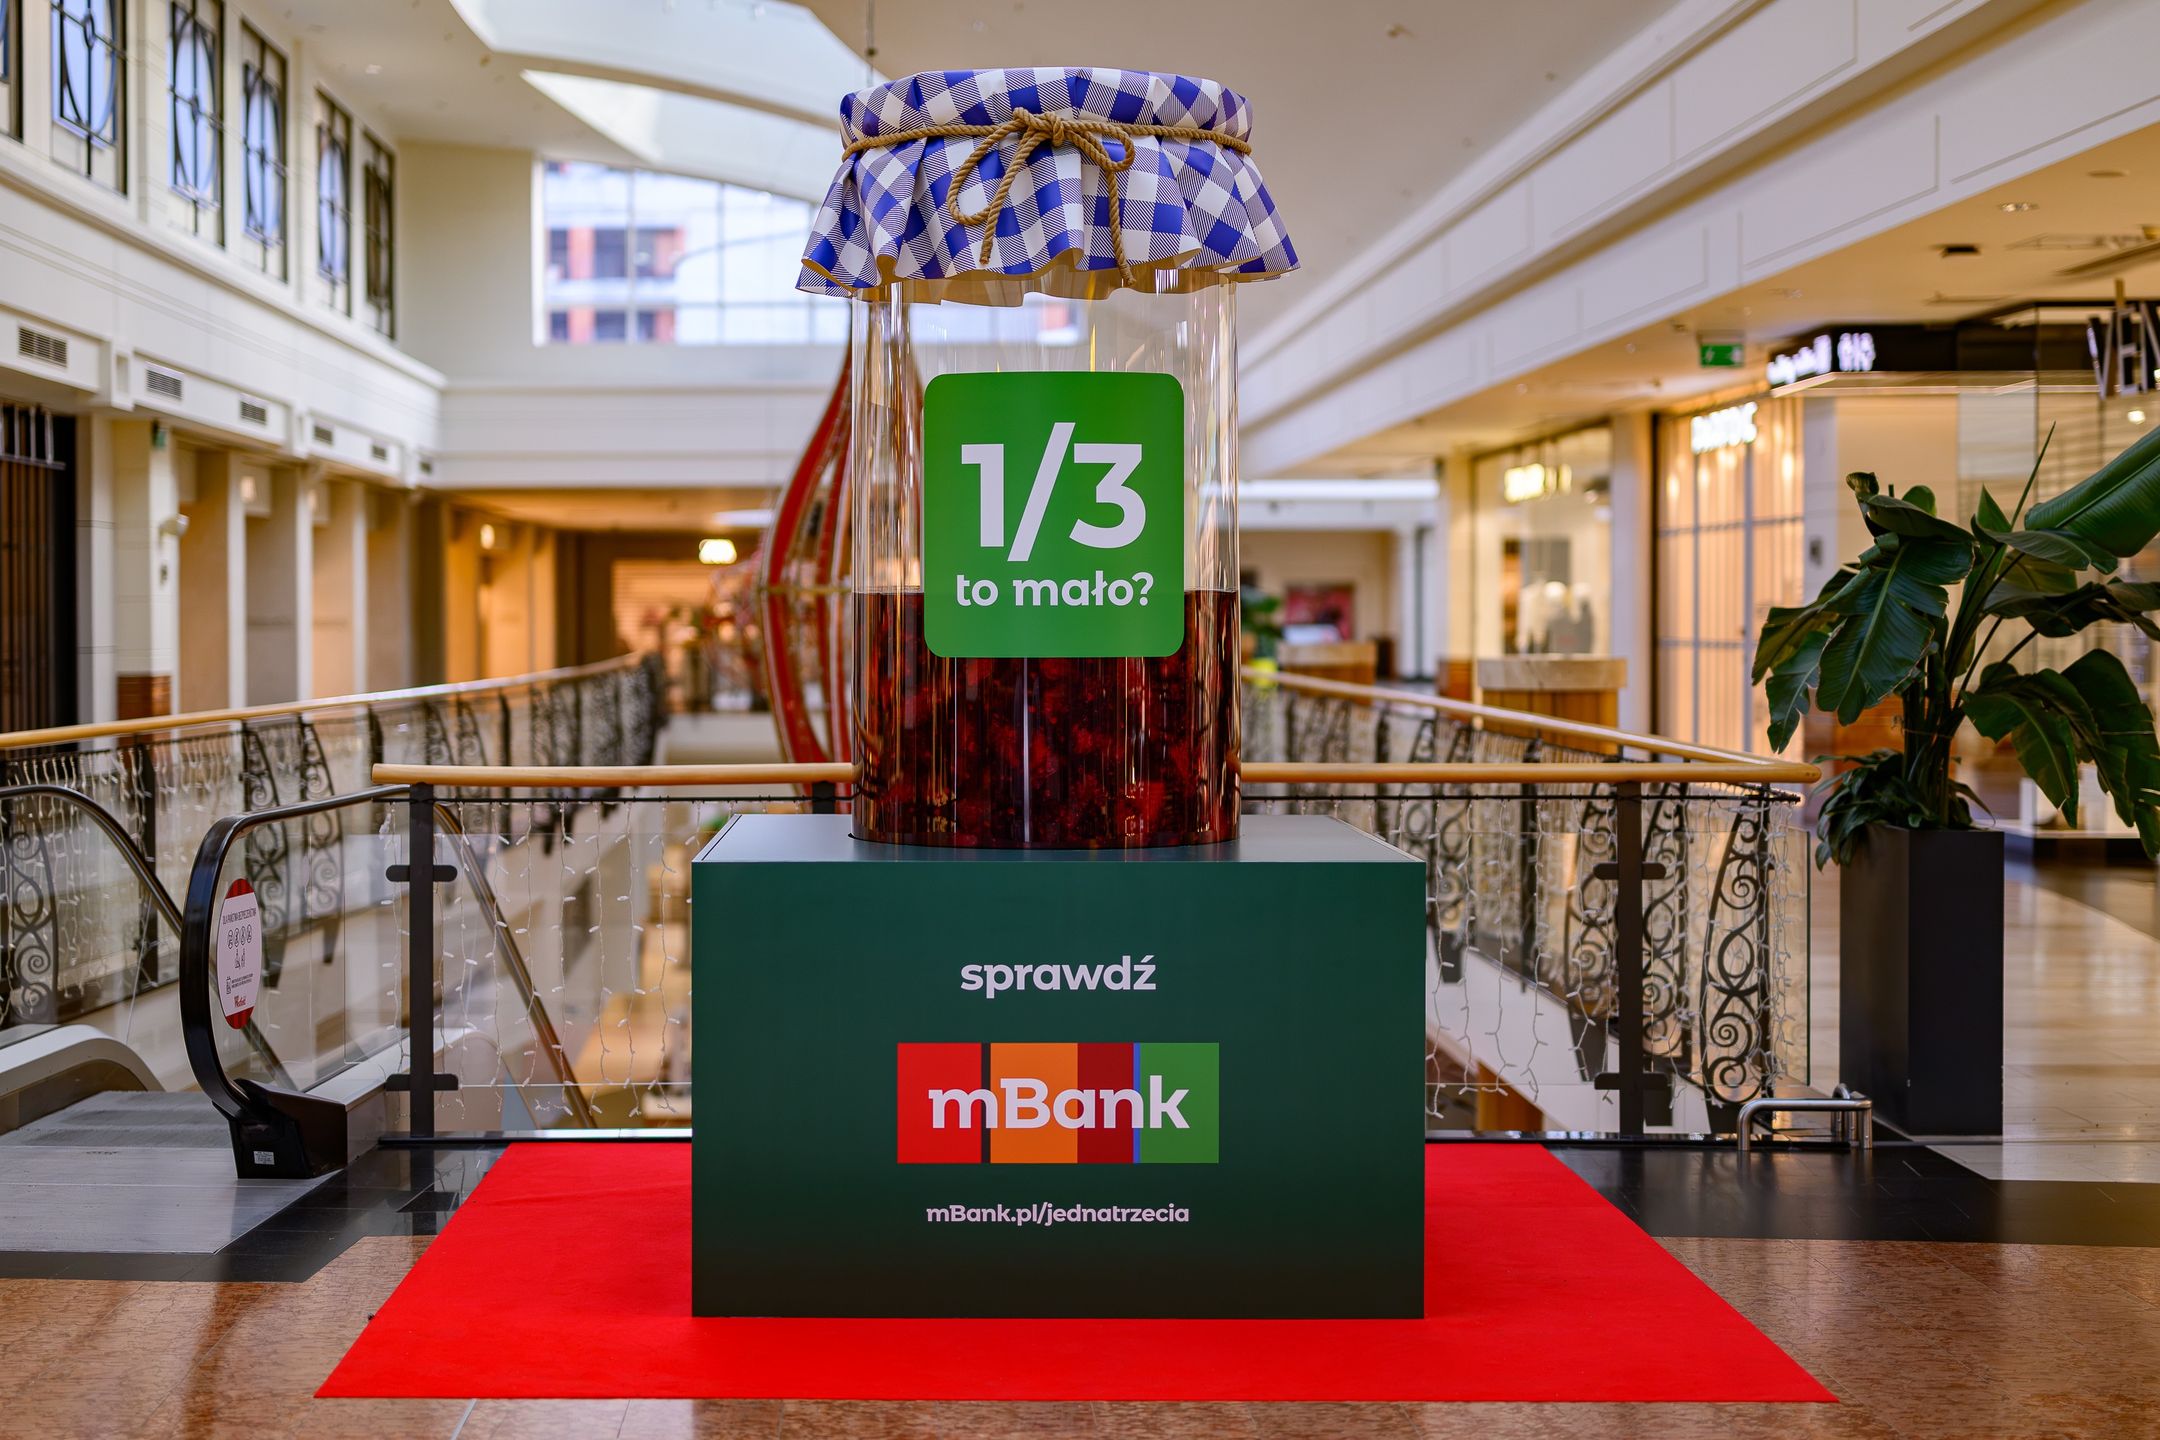
Jedna trzecia. Tyle, według prognoz ZUS, może wynosić emerytura dzisiejszych 30- i, 40-latków w relacji do ich ostatniej pensji. Dzisiaj stopa zastąpienia wynosi około 54 proc. Zamiast tłumaczyć te liczby kolejnymi tabelami, mBank zamienił je w obraz. Karton mleka, paczka kawy i inne produkty codziennego użytku zostały pokazane w jednej trzeciej ich normalnej wielkości. Trudno o bardziej dosłowną ilustrację tego, jak dużą zmianę dla domowego budżetu może oznaczać przejście na emeryturę.

© materiały partnera | Dariusz Breś

Największa zmiana w domowym budżecie może nadejść na emeryturze. mBank pokazuje ją w skali 1:3

– Trzeci rok z rzędu badamy, jak Polacy myślą o swojej przyszłości finansowej. Wyniki są zaskakująco stabilne. Większość respondentów zdaje sobie sprawę, że emerytura będzie niższa od obecnych dochodów, ale jednocześnie niewiele osób podejmuje kroki, żeby tę różnicę zmniejszyć. Emerytura jest dla wielu abstrakcyjnym tematem, odkładanym na później. Dlatego postanowiliśmy pokazać ten problem w sposób prosty i bardzo konkretny. Wszystko po to, żeby skłonić do refleksji i działania – mówi Kamil Figlarek, dyrektor zarządzający ds. bankowości prywatnej i usług maklerskich w mBanku.

W ostatnich dniach wystartowała nowa odsłona kampanii "Jedna Trzecia". Tym razem, robiąc zakupy w Arkadii, jednej z największych galerii handlowych w Warszawie, każdy będzie mógł zobaczyć gigantyczne produkty codziennego użytku, takie jak karton mleka i paczkę kawy, ale wypełnione tylko w 1/3 opakowania.

– Pokazujemy w symboliczny sposób skalę wyzwania, z którym może zmierzyć się wielu przyszłych emerytów. Kiedy słyszymy liczby i procenty, łatwo je zignorować. Kiedy jednak widzimy produkt, którego dwóch trzecich brakuje, przekaz staje się natychmiast zrozumiały. Chcemy pokazać, że decyzje dotyczące przyszłości finansowej nie zaczynają się na emeryturze. Zaczynają się znacznie wcześniej, od małych działań podejmowanych dzisiaj – dodaje Kamil Figlarek.
© materiały partnera | Dariusz Breś

Emerytura to jedno z nielicznych wydarzeń w życiu, na które możemy przygotowywać się przez kilkadziesiąt lat. Paradoksalnie właśnie dlatego wielu z nas odkłada myślenie o niej na później.

– Oszczędności Polaków rosną z kwartału na kwartał. Dzisiaj to około 3 biliony złotych. Problem w tym, że mniej więcej 66 proc. tej kwoty przypada na depozyty i gotówkę, również tę trzymaną w domu. Nie mamy jeszcze utrwalonego nawyku regularnego oszczędzania i inwestowania w sposób przemyślany pod konkretny cel – dodaje ekspert mBanku.

Zwraca uwagę, że już samo uświadomienie sobie problemu to bardzo ważny krok. Nie wystarczy jednak świadomość "powinienem oszczędzać", konieczne są konkretne i konsekwentne działania.

Odkładamy na emeryturę. Kluczowe pytanie

Instrumentami, które mają już dziś zachęcić Polaków do odkładania na przyszłą emeryturę są Indywidualne Konta Emerytalne (IKE), Indywidualne Konta Zabezpieczenia Emerytalnego (IKZE), jak również Pracownicze Plany Kapitałowe (PPK). Które z nich wybrać i ile odkładać co miesiąc? Według eksperta mBanku na początku trzeba zadać sobie inne pytanie.

– Ile pieniędzy będę potrzebować na emeryturze? Jeśli ktoś uzna, że wystarczy jedna trzecia dotychczasowych dochodów albo, że świadczenia z ZUS i PPK zaspokoją jego potrzeby, to w porządku. Ale większość z nas powinna przygotować się na to, że dochody na emeryturze będą niższe niż nasze przyszłe wydatki i potrzeby – podkreśla Figlarek.

Przygotowanie do emerytury nie wygląda tak samo u każdego. Jedni zakładają, że po zakończeniu pracy zawodowej ograniczą wydatki, inni chcą zachować dotychczasowy standard życia, podróżować lub realizować odkładane wcześniej pasje. mBank udostępnił w swojej aplikacji mobilnej narzędzie do planowania emerytury. Pozwala oszacować przyszłe dochody, uwzględniając m.in. świadczenia z ZUS i środki zgromadzone w PPK, a następnie porównać je z oczekiwanym poziomem wydatków. Dzięki temu można zobaczyć, czy między planowanym stylem życia a przewidywanymi dochodami pojawi się luka finansowa, a jeśli tak, jakiej może być skali.

– Polacy coraz świadomiej podchodzą do swoich finansów i systematycznie budują oszczędności. Widzimy to zarówno w danych rynkowych, jak i w zachowaniach naszych klientów. Kolejnym krokiem jest długoterminowe myślenie o kapitale i jego potencjale. Dlatego rozwijamy rozwiązania zarówno dla doświadczonych inwestorów, którzy chcą samodzielnie zarządzać środkami w ramach IKE i IKZE, jak i dla osób stawiających pierwsze kroki w inwestowaniu. Naszą rolą jest dawać klientom narzędzia, wiedzę i wsparcie, które pozwolą im budować finansowe bezpieczeństwo na własnych zasadach – mówi Kamil Figlarek.

Radzi, aby rozpoczynając inwestowanie, pamiętać o kilku kwestiach:

•   cel,

•   horyzont czasowy,

•   tolerancja ryzyka,

•   ogólna sytuacja finansowa.

– W inwestowaniu najcenniejszym zasobem nie są pieniądze, ale czas. Osoba rozpoczynająca odkładanie kapitału w wieku 25 lat ma przewagę, której nie da się później łatwo odrobić. Regularność i konsekwencja często znaczą więcej niż wysokość pierwszych wpłat. Dlatego warto jak najwcześniej budować nawyk długoterminowego inwestowania i traktować go jako stały element dbania o własne bezpieczeństwo finansowe – podkreśla Kamil Figlarek.
© materiały partnera | Dariusz Breś

IKE, IKZE i OKI. Inwestowanie i korzyści podatkowe

40-latek, który co miesiąc powiększa oszczędności o 1000 zł, ma stabilną pracę, może preferować IKE i IKZE ze względu na korzyści podatkowe. Obecnie mBank ma 9-proc. udział w rynku funduszowych i maklerskich IKE oraz 20-proc. udział w rynku IKZE. Oznacza to, że co piąty rachunek IKZE w Polsce prowadzony jest dla klienta mBanku.

– IKZE bywa szczególnie atrakcyjne dla osób w drugim progu podatkowym, ponieważ wpłaty – w granicach ustawowego limitu – można odliczyć od podstawy opodatkowania. Korzyść podatkowa pojawia się więc stosunkowo szybko, przy rocznym rozliczeniu. Przy odpowiedniej kwocie wpłat może chodzić o kilka tysięcy złotych. IKE daje inną korzyść: jeśli spełnimy ustawowe warunki wypłaty, zyski nie będą obciążone podatkiem od zysków kapitałowych – wyjaśnia ekspert mBanku.

Od 1 stycznia wchodzą przepisy wprowadzające Osobiste Konta Inwestycyjne (OKI). To dobrowolne rozwiązanie, pozwalające oszczędzać i inwestować, oferujące korzyści podatkowe. Roczny limit wartości aktywów to 100 tys. zł, z czego:

•   do 25 tys. zł w aktywach oszczędnościowych, takich jak lokaty, konta oszczędnościowe i obligacje skarbowe,

•   do 100 tys. zł w aktywach inwestycyjnych, jak akcje czy jednostki uczestnictwa funduszy inwestycyjnych.

Powyżej tej kwoty obowiązywać będzie nowy podatek od wartości aktywów – w 2027 r. stanowiący 0,85 proc. od nadwyżki ponad limit.

W ofercie mBanku pojawią się dwa warianty OKI. Pierwszy będzie oparty na funduszach zarządzanych przez mTFI. – To rozwiązanie dla osób, które wolą powierzyć zarządzanie pieniędzmi instytucji. Chcemy, żeby to było możliwie proste, przewidujemy trzy fundusze – wyjaśnia Kamil Figlarek.

Drugi wariant to OKI maklerskie dla bardziej samodzielnych inwestorów. – Klient będzie miał dostęp do instrumentów z polskiego rynku oraz wybranych giełd zagranicznych i sam decydował, co kupić. My będziemy oznaczać aktywa kwalifikujące się do preferencji podatkowych, by było to czytelne – dodaje.

Według eksperta mBanku OKI, IKE i IKZE będą się uzupełniać.

– Najpierw trzeba ustalić, czemu mają służyć wolne środki, które chcemy zainwestować. Jeśli na emeryturę, warto rozważyć konta emerytalne. Jeśli ma to być rezerwa na wypadek awarii samochodu lub remont, powinny być łatwo dostępne i wtedy OKI może być jedną z opcji – wyjaśnia.

Podkreśla, że trzeba odpowiednio dobrać instrumenty inwestycyjne, aby odpowiednio zarządzać ryzykiem. I uzbroić się w cierpliwość.

– Oczywiście sam portfel powinien być odpowiednio zdywersyfikowany. Nie można opierać go na akcjach jednej spółki. Są różne klasy aktywów, modele podziału między akcje i obligacje oraz gotowe fundusze cyklu życia – dodaje.

Jak w takim razie najlepiej przygotować swój portfel na czas kryzysu?

– Powiedziałbym przewrotnie, że odporny na kryzys portfel to przede wszystkim portfel inwestora, który sam jest na kryzys przygotowany. Trzeba odpowiedzieć sobie na pytanie, jak zareaguję na spadki. Do tego służą choćby ankiety oceniające profil inwestycyjny, w tym MiFID. Bo nawet dobrze skonstruowany portfel nie pomoże, jeśli na widok przeceny będę podejmował paniczne decyzje. Jeżeli duże wahania nie dają mi spać, być może powinienem zaakceptować niższą oczekiwaną stopę zwrotu w zamian za mniejsze ryzyko – podsumowuje Kamil Figlarek, dyrektor zarządzający ds. bankowości prywatnej i usług maklerskich w mBanku.
Płatna współpraca z marką mBank
Wybrane dla Ciebie
Wyłączono komentarze
Jako redakcja Wirtualnej Polski doceniamy zaangażowanie naszych czytelników w komentarzach. Jednak niektóre tematy wywołują komentarze wykraczające poza granice kulturalnej dyskusji. Dbając o jej jakość, zdecydowaliśmy się wyłączyć sekcję komentarzy pod tym artykułem.
Redakcja serwisu Money.pl