Pierwsze złoto inwestycyjne. Oto co warto wiedzieć przed zakupem

Pierwsze złoto inwestycyjne. 5 rzeczy, które warto wiedzieć przed zakupemPierwsze złoto inwestycyjne. 5 rzeczy, które warto wiedzieć przed zakupem
Źródło zdjęć: © Getty Images | © 2024 Bloomberg Finance LP

Zakup złota inwestycyjnego nie kończy się na wyborze sztabki i zapłaceniu za nią. Początkujący inwestor powinien wiedzieć, na co zwrócić uwagę przy wyborze kruszcu, jak sprawdzić jego pochodzenie i gdzie bezpiecznie go przechowywać. Kilka decyzji podjętych przed transakcją może mieć znaczenie również przy późniejszej sprzedaży.
Osoby zainteresowane fizycznym złotem najczęściej stają przed wyborem między sztabkami inwestycyjnymi a monetami bulionowymi. Oba rozwiązania pozwalają posiadać fizyczny kruszec, ale różnią się formą, gramaturą i ceną jednostkową.

Sztabki są dostępne w różnych wagach, od niewielkich, jednogramowych produktów po większe egzemplarze. Podobnie jest z monetami bulionowymi. Te ostatnie są wybijane przez uznane mennice i często mają charakterystyczne wzory, dzięki którym są rozpoznawalne na międzynarodowym rynku.

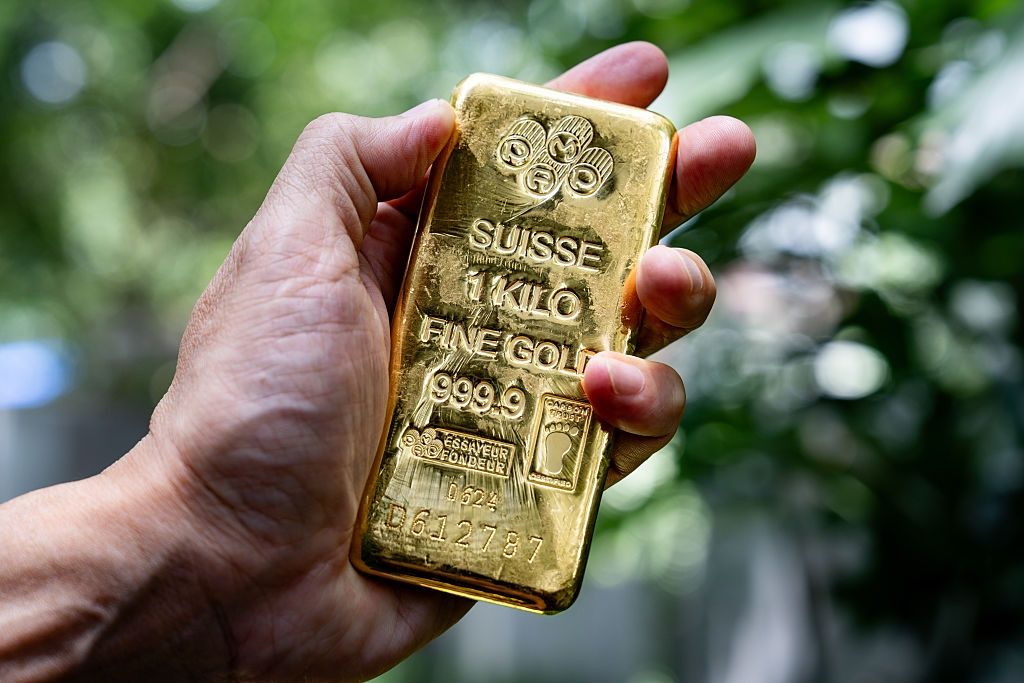
Przed zakupem warto sprawdzić przede wszystkim masę, próbę złota oraz producenta. Znaczenie ma również rozpoznawalność produktu na rynku wtórnym. Może ona ułatwić późniejszą odsprzedaż. W przypadku sztabek warto zwrócić uwagę na producentów posiadających akredytację LBMA (London Bullion Market Association).


DLA CIEBIE
Finanse firmy pod kontrolą. Nawyki, które ułatwiają biznes

5 rzeczy, o których powinien pamiętać początkujący inwestor

1. Sprawdź sprzedawcę i pochodzenie kruszcu.

Zakup złota powinien odbywać się u wiarygodnego sprzedawcy. Warto sprawdzić, skąd pochodzi produkt, czy można potwierdzić jego autentyczność i jakie dokumenty otrzymamy przy transakcji. Sztabkom może towarzyszyć certyfikat autentyczności, a produkty są często sprzedawane w oryginalnych, zabezpieczonych opakowaniach.

To istotne również ze względu na ryzyko oszustw. Na rynku internetowym pojawiają się podmioty, które nie mają fizycznego złota w magazynie i zamawiają je dopiero po otrzymaniu pieniędzy od klienta. W takim przypadku kupujący może czekać na dostawę przez wiele miesięcy, a w skrajnym przypadku stracić oszczędności.

2. Porównaj cenę zakupu z ceną skupu.

Cena złota inwestycyjnego zależy od bieżących notowań kruszcu, ale nie jest z nimi tożsama. Do wartości samego metalu dochodzą m.in. koszty produkcji, dystrybucji i marża sprzedawcy.

Warto zwrócić uwagę na spread, czyli różnicę między ceną sprzedaży a ceną, po której dealer odkupi od nas złoto. Nawet jeśli notowania kruszcu pozostaną bez zmian, inwestor może otrzymać przy sprzedaży mniej, niż zapłacił przy zakupie.

3. Zachowaj dokumenty i nie niszcz opakowania.

Certyfikat, numer seryjny i oryginalne opakowanie mogą mieć znaczenie przy późniejszej odsprzedaży. Sztabki w nienaruszonym blistrze są zazwyczaj łatwiejsze do wyceny. Jeżeli opakowanie zostanie otwarte, dealer może potrzebować dodatkowo sprawdzić masę, wymiary i próbę kruszcu.

Nie warto również samodzielnie czyścić ani polerować monet bulionowych. Takie działania mogą uszkodzić ich powierzchnię i wpłynąć na wycenę.

4. Pamiętaj, że złoto to inwestycja długoterminowa.

Zakup kruszcu nie powinien być traktowany jako sposób na szybki zarobek. Cena złota może zarówno rosnąć, jak i spadać. Wpływają na nią m.in. kurs dolara, stopy procentowe, inflacja, sytuacja geopolityczna i popyt ze strony banków centralnych.

Przed zakupem warto określić, jak długo możemy utrzymywać inwestycję i czy ewentualny spadek notowań nie zmusi nas do przedwczesnej sprzedaży.

5. Zaplanuj przechowywanie jeszcze przed zakupem.

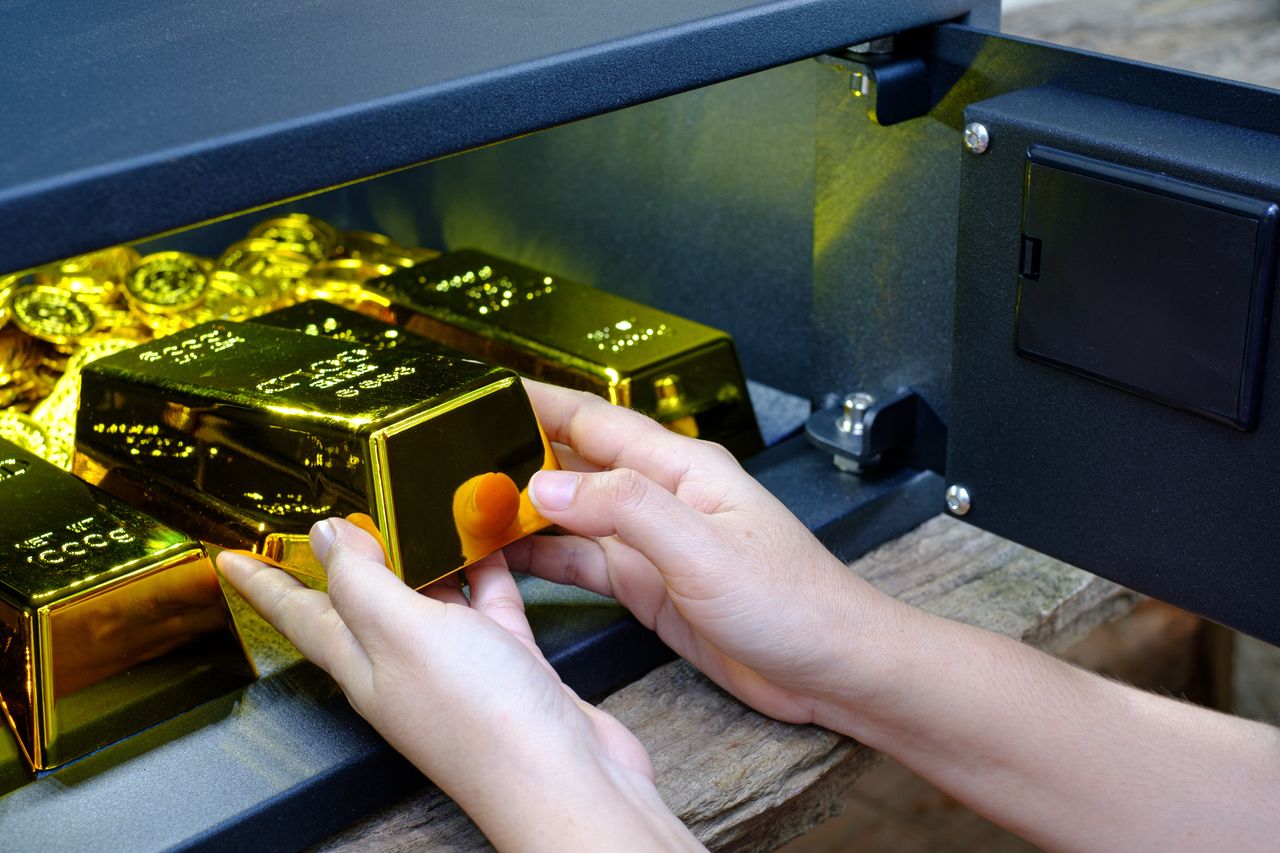
Fizyczne złoto ma tę cechę, że po zakupie trzeba zadbać o jego bezpieczeństwo. Właściciel może zdecydować się na przechowywanie kruszcu w domu, np. w odpowiednio zabezpieczonym sejfie, albo skorzystać ze skrytki w banku czy specjalistycznym skarbcu.

Nie można przy tym zakładać, że standardowa polisa mieszkaniowa automatycznie zapewni pełną ochronę. Ubezpieczenie kosztowności często ma ograniczone limity, a wypłata odszkodowania może być uzależniona od spełnienia określonych wymogów dotyczących sejfu.

Przed wyborem rozwiązania warto sprawdzić warunki ubezpieczenia, w tym limity odpowiedzialności za metale szlachetne i sposób ustalania wartości ewentualnego odszkodowania. Według szacunków przedstawionych przez Mennicę Skarbową ubezpieczenie złota przechowywanego w domowym sejfie może kosztować od 0,5 do 2 proc. jego wartości rocznie. W przypadku skrytki bankowej lub skarbca dealera metali szlachetnych szacowany koszt wynosi od 0,1 do 0,5 proc. rocznie.

Fizyczne złoto wymaga więc nie tylko przemyślanego zakupu, ale również odpowiedniego zabezpieczenia. Warto uwzględnić te wydatki już na początku, aby później nie okazało się, że przechowywanie kruszcu generuje dodatkowe koszty, których wcześniej nie braliśmy pod uwagę.

Ekspert radzi trzymać część oszczędności w fizycznym złocie

Do posiadania fizycznego złota od lat zachęca Piotr Kuczyński, główny analityk domu inwestycyjnego Xelion. Ekspert wielokrotnie podkreślał, że jego zdaniem około 10–15 proc. wolnych aktywów warto przechowywać właśnie w tej postaci. Nie chodzi jednak o krótkoterminowy zarobek, lecz o zabezpieczenie na wypadek poważnego kryzysu gospodarczego.

– Nie kontrakty na złoto, tylko fizyczne złoto. Dlaczego? Bo jeżeli nadejdzie ten kryzys zadłużeniowy, o którym ja mówię, to wtedy złota fizycznego nie kupimy. Po prostu go nie będzie. Ceny pójdą gdzieś tam w niebiosa – mówił Kuczyński w programie "Teraz WP".

Analityk przypomniał również doświadczenia z pandemii koronawirusa. Wówczas zainteresowanie kruszcem gwałtownie wzrosło, a czas oczekiwania na dostawę fizycznego złota z Mennicy Polskiej wynosił nawet pół roku. – Ludzie rzucili się na złoto i go nie było – wyjaśniał.

Kuczyński zaznaczał przy tym, że złoto w jego portfelu nie jest inwestycją nastawioną na szybki zysk. Traktuje je jako zabezpieczenie na naprawdę trudne czasy.

Wybrane dla Ciebie