Demografia uderza w rynek mieszkaniowy. Pustoszenie Polski i problem "słoików" [OPINIA]
Demografia uderza w rynek mieszkaniowy. Pustoszenie Polski i problem "słoików" [OPINIA]
Na rynek nieruchomości będzie trafiać coraz więcej lokali odziedziczonych po seniorach. Może to wywołać znaczące spadki cen. "Problemem będzie jednak to, że spora część nieruchomości znajduje się w miejscach, w których niewiele osób chce mieszkać" – pisze w opinii dla money.pl Kamil Fejfer.
Dźwięk został wygenerowany automatycznie i może zawierać błędy
Tekst powstał w ramach projektu WP Opinie. Przedstawiamy w nim zróżnicowane spojrzenia komentatorów i liderów opinii publicznej na kluczowe sprawy społeczne i polityczne.
W "Rzeczpospolitej" ukazał się artykuł o tym, że zbliża się wielki transfer majątków. Jego mechanizm jest prosty – ogromna większość Polaków mieszka we własnych mieszkaniach. Im są starsi, tym prawdopodobieństwo, że mieszkają "na swoim", jest większe. Obecnie w dojrzałym wieku senioralnym są liczne kohorty powojennego boomu demograficznego. Mówiąc brutalnie – biologia zrobi resztę.
Problemem będzie jednak to, że spora część nieruchomości znajduje się w miejscach, w których niewiele osób chce mieszkać. To z kolei będzie tworzyć przegranych i wygranych tego trendu. Jeśli jesteś relatywnie młody i miałeś szczęście urodzić się w rodzinie od pokoleń mieszkającej w jednym z największych miast, to wygrałeś na loterii. Nie dość, że miałeś najprawdopodobniej sprzyjające otoczenie do zajmowania wyższych pozycji społecznych (większe miasto to większe prawdopodobieństwo tego, że miało się "odpowiednich" znajomych), to do tego odziedziczysz, przynajmniej częściowo, naprawdę drogie mieszkanie. Jeżeli natomiast pochodzisz z małej miejscowości, to nie dość, że musiałeś przejść dłuższą drogę zawodową, to do tego mieszkanie po twoich dziadkach może być warte grosze. A w najgorszym przypadku – może stanowić jedynie ciężar.
W sierpniu RynekPierwotny.pl szacował, że w najbliższych latach na rynek może trafiać od 80 do 120 tys. mieszkań dziedziczonych po seniorach. To sporo, zwłaszcza jeżeli weźmiemy pod uwagę fakt, że w 2025 r., według danych Głównego Urzędu Statystycznego, liczba sprzedanych mieszkań wyniosła około 250 tys. (nieco ponad 100 tys. było domeną rynku pierwotnego, a niecałe 150 tys. rynku wtórnego). W tej liczbie są już zawarte mieszkania, które wpłynęły na rynek w wyniku dziedziczenia, a następnie decyzji o sprzedaży.
DLA CIEBIE
Biznes od środka x Mbank
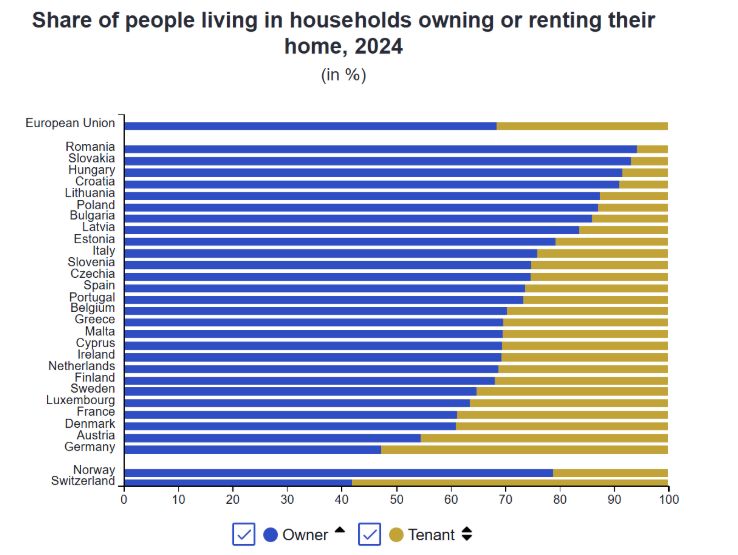
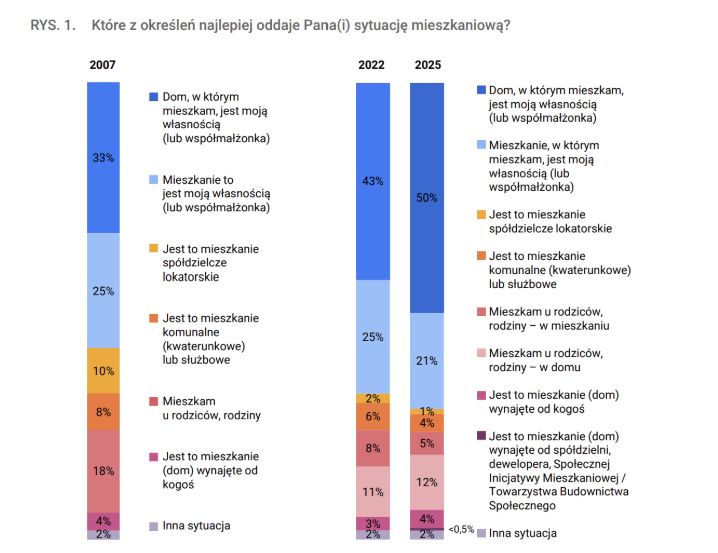
Jak zaznaczyłem – większość mieszkań, w których mieszkamy, jest naszą własnością. Nie jest to popularna narracja w mediach, co wynika z faktu, że te mają "ucho" raczej młodych ludzi z wielkich miast. Część z nich jeszcze nie zdążyła kupić własnego M. W dużej mierze to właśnie do nich media kierują istotną część swojego przekazu. Do tego to młodzi nadają ton w social mediach. Tymczasem z danych Eurostatu wynika, że niemal 90 proc. z nas mieszka we własnych czterech kątach.
Dane CBOS uszczegóławiają ten obraz. W ubiegłym roku 71 proc. osób mieszkało w nieruchomościach, które były własnością ich lub ich współmałżonków. Kolejne 17 proc. mieszkało w domach rodziców. Obie liczby składają się na 88 proc. – bardzo zbliżony odsetek do tego, o którym informuje europejski urząd statystyczny. Jest to o tyle ciekawe, że mieszkania na rynku wynajmuje zaledwie 4 proc. osób.
Oczywiście w różnych grupach wiekowych sytuacja mieszkaniowa wygląda różnie. Niestety dla badania z 2025 r. CBOS nie przedstawia podziału na te segmenty demograficzne; takie dane ma jednak za 2022 r. Jest naprawdę mało prawdopodobne, żeby sytuacja się w międzyczasie diametralnie zmieniła.
Młodzi czekają na mieszkanie
W przypadku grupy wiekowej 25–34 lata odsetek tych, którzy mieszkają w swojej nieruchomości, wynosi równo 50 proc. Jednak dla ludzi w wieku 65 lat procent ten przebija 80 proc. (CBOS nie dysponuje informacjami dla starszych grup).
To właśnie w tej ostatniej kohorcie mieszczą się ci, od których nieruchomości będą "przepływać" na kolejne pokolenia. A biorąc pod uwagę sytuację demograficzną, trend ten będzie coraz wyraźniejszy. O ile osób w wieku 70 lat jest w Polsce 470 tys., tak osób w wieku lat 20 o 100 tys. mniej. RynekPierwotny.pl zauważa, że w zeszłym roku zmarło ponad 400 tys. osób. To jeden z mniej oczywistych aspektów rewolucji demograficznej, która dzieje się na naszych oczach.
Istnieje kilka ścieżek, którymi dziedziczenie będzie wpływało na rynek nieruchomości. Po pierwsze, coraz więcej wnuczków będzie dostawać mieszkania, w których najzwyczajniej na świecie będą mieszkać. Wynika to z faktu, że młodzi są mniej liczną kohortą niż byli ich dziadkowie. Rodzice natomiast są w połowie lub w końcówce spłaty własnych kredytów hipotecznych (niemal 80 proc. osób w wieku 45–54 lata mieszka we własnych mieszkaniach).
Tu uwaga na marginesie – wbrew temu, co możemy przeczytać w internetowych komentarzach, spłata kredytu jest zauważalnym obciążeniem tylko na początku drogi. Tymczasem lamenty internetowych mądrali sugerowałyby, że hipoteka jest pętlą, która przez trzy dekady tylko się zaciska na szyjach kredytobiorców. Dlatego sytuacja wygląda zgoła inaczej?
Wyobraźmy sobie kredyt na 35 lat zaciągnięty 20 lat temu. Po pierwsze, mieszkania wtedy były nieporównywalnie tańsze (a więc i kredyt w porównaniu do ceny dzisiejszych nieruchomości jest o wiele niższy). Dla kontekstu – w 2006 r. średnia cena m kw. w Warszawie wynosiła nieco ponad 6 tys. zł. Dzisiaj jest to 19 tys. zł – ponad 200 proc. więcej. Po drugie, płace były mniej więcej połową dzisiejszych pensji. Innymi słowy rata kredytu w dochodzie spada z czasem. W dużej części okres spłaty realnie jest o wiele krótszy niż ten pierwotnie zakładany, bo coraz łatwiej jest nadpłacać. Konkludując – spłacamy znacznie więcej niż warta była nieruchomość. Ale po 20 latach finalnie mamy mieszkanie, które przewyższa wartość sumaryczną jego ceny i spłaconych rat. Tu oczywiście należy dodać zastrzeżenie, że sytuacja ta wygląda mniej kolorowo w pustoszejących małych miejscowościach.
Druga ścieżka oddziaływania dziedziczonych mieszkań na rynek to ich wynajem. Albo w formie mieszkań dla osób młodych (to one stanowią ogromną większość najemców) albo – o ile nieruchomość znajduje się w pożądanej lokalizacji – w formie najmu krótkoterminowego. To pierwsze może złagodzić wzrost kosztów wynajmu na rynku (wzrost podaży przy stałym popycie!), to drugie przyprawić o ból głowy sąsiadów.
Trzecia ścieżka to sprzedaż mieszkań. Jej wpływ na rynek z kolei znów możemy dzielić na strumyczki. Mamy bowiem stronę podażową – większa liczba lokali w ofercie, zwłaszcza w mniejszych miejscowościach, może nie tylko hamować wzrost ich cen, ale nawet powodować spadki! Ten sam mechanizm w większych miastach może jedynie przyhamować wzrost cen. Pamiętajmy, że miasta z wielkiej piątki to obszary, gdzie demograficzne ubytki osób starszych będą kompensowane migracją (a nie większą liczbą urodzeń – współczynnik dzietności w największych miastach od lat oscyluje wokół jedynki).
Z drugiej strony środki ze sprzedaży mogą w dużym stopniu trafić do najmłodszego pokolenia. To wraz z większymi oszczędnościami rodziców (Polska się bogaci, a za tym idą większe oszczędności gospodarstw domowych!) może stanowić zastrzyk finansowy w postaci rosnącego strumienia wkładów własnych.
Polska pustoszeje
I tu pojawia się kwestia geografii przekładającej się na problem klasowy. Kryzys demograficzny oznacza pustoszenie większości Polski. Jeśli chodzi o bilans ludnościowy, to w przyszłości swój stan posiadania utrzyma niewiele regionów – głównie będą to największe miasta. To z kolei oznacza, że w mniejszych miejscowościach niewiele osób będzie chciało mieszkania kupować. Co z tego, że odziedziczymy nieruchomość w Łomży, Sanoku czy Krośnie, skoro już dawno stamtąd wyjechaliśmy i nie zamierzamy tam wracać. Całe miasto się dosłownie kurczy – znikają usługi, knajpy, rozrywka i zakłady produkcyjne, ponieważ lokalna gospodarka obsycha z powodu braku ludzi. Problemem będzie nie tylko sprzedaż mieszkania po cenie, którą uważamy za rozsądną. Problemem może stać się upłynnienie lokalu w ogóle (ewentualnie po cenie, którą uważamy za skandaliczną)!
Zupełnie inaczej będzie w wielkich miastach – tam ciągły dopływ świeżej krwi i wzrost płac najprawdopodobniej przez wiele, wiele lat pozostanie motorem wzrostu cen nieruchomości. Z korzyścią dla dziedziczących.
Dualizm szans na starcie (większe miasto = lepszy start) będzie miał swoją nieoczekiwaną kontynuację w dualizmie dziedziczenia (dziadkowie w większym mieście = kilkukrotna przebitka ze sprzedaży ich mieszkania).
Tyle słów, żeby na końcu dojść do od wieków znanej prawdy: biednemu zawsze wiatr w oczy wieje.
Kamil Fejfer
Dziennikarz piszący o ekonomii, gospodarce i kulturze. Współtwórca podcastu i kanału na YouTube „Ekonomia i cała reszta”. Współpracuje z Pismem, Miesięcznikiem Znak, Gazetą Wyborczą, Krytyką Polityczną, NOIZZ-em, Dwutygodnikiem. Autor książek „O kobiecie pracującej” oraz „Zawód”.