

Tekst powstał w ramach projektu WP Opinie. Przedstawiamy w nim zróżnicowane spojrzenia komentatorów i liderów opinii publicznej na kluczowe sprawy społeczne i polityczne.
Jeszcze niedawno rozmowa o bezpieczeństwie energetycznym koncentrowała się przede wszystkim na ropie. Dziś coraz wyraźniej widać, że wąskim gardłem może być nie sama dostępność surowca, lecz możliwość jego szybkiego przerobu na produkty, których potrzebuje gospodarka – przede wszystkim olej napędowy.
22 września American Petroleum Institute (API), organizacja reprezentująca około 600 firm amerykańskiego sektora ropy i gazu, wydał specjalne oświadczenie w reakcji na informacje, że administracja USA analizuje ograniczenie eksportu diesla. API przekonuje, że taki ruch mógłby paradoksalnie pogłębić napięcie: utrudnić pracę rafinerii zlokalizowanych w Zatoce Meksykańskiej, zmniejszyć produkcję nie tylko diesla, lecz także benzyny i paliwa lotniczego oraz podnieść ceny w samych Stanach Zjednoczonych.
WIDEOTanie paliwo na stacjach? Rzecznik Nawrockiego mówi o prostym ruchu
Sam fakt, że API zabiera głos, nie jest dowodem kryzysu – jest to organizacja branżowa i broni interesów amerykańskiego przemysłu. Znaczenie ma jednak kontekst: rekordowe ceny diesla, bardzo wysokie wykorzystanie rafinerii, obniżone zapasy destylatów i realna dyskusja polityczna w Waszyngtonie o ograniczeniu eksportu. To już nie jest zwykła zmienność notowań.
6,53 dolara za galon i rafinerie pracujące niemal na maksimum
Według U.S. Energy Information Administration średnia detaliczna cena diesla w USA wyniosła 21 września 6,529 dol. za galon. Tydzień wcześniej było to 6,285 dol., a rok wcześniej 3,749 dol. Oznacza to wzrost o około 74 proc. rok do roku. Na Zachodnim Wybrzeżu średnia przekraczała 7,45 dol., a w Kalifornii 8,24 dol. za galon.
Diesel jest przy tym kosztem dla całej gospodarki: transportu drogowego, rolnictwa, budownictwa, logistyki i części przemysłu. Jego cena przenosi się na koszt niemal każdego produktu przewożonego ciężarówką. Dlatego presja polityczna na obniżenie cen jest zrozumiała.
Problem polega na tym, że prosta recepta "wyprodukujmy więcej" ma ograniczone zastosowanie. W czterech tygodniach zakończonych 11 września średnie wykorzystanie operacyjnych mocy rafineryjnych w USA wynosiło według EIA około 97,5 proc. Zapasy paliw destylacyjnych na koniec tygodnia 11 września wynosiły 107,9 mln baryłek, wobec około 124,7 mln baryłek w analogicznym okresie rok wcześniej. System pracuje więc bardzo intensywnie, a bufor jest mniejszy.
Dlaczego zakaz eksportu może nie rozwiązać problemu
API wskazuje na konstrukcję amerykańskiego rynku. Około 54 proc. mocy rafineryjnych znajduje się na wybrzeżu Zatoki Meksykańskiej, gdzie produkcja diesla przewyższa lokalne zużycie. Infrastruktura nie pozwala jednak dowolnie przekierować całej nadwyżki do każdego regionu USA. Eksport jest jednym z mechanizmów równoważenia pracy rafinerii.
Według API drogą morską handluje się globalnie około 8 mln baryłek diesla dziennie, z czego około 1,5 mln baryłek pochodzi ze Stanów Zjednoczonych. Ograniczenie takiego strumienia byłoby więc wydarzeniem nie tylko amerykańskim. Uderzyłoby w bilans Atlantyku, a szczególnie w regiony zależne od importu gotowych produktów.
Dla Europy najważniejsza lekcja jest szersza: można mieć dostęp do ropy, a jednocześnie mierzyć się z niedoborem gotowego diesla. Jeżeli rafinerie w różnych częściach świata są wyłączone, uszkodzone albo pracują blisko maksymalnych możliwości, dodatkowa baryłka surowca nie zamienia się automatycznie w dodatkową baryłkę produktu dostępnego na rynku.
I tu zaczyna się polska część tej dyskusji
W Polsce w tym samym czasie trwa procedowanie podatku od nadzwyczajnych zysków ze sprzedaży paliw. Rząd szacuje wpływy z daniny na około 4 mld zł i wiąże je z finansowaniem działań osłonowych, w tym rekompensowaniem ubytku wpływów z VAT i akcyzy wynikającego z obniżania cen paliw w ramach programu CPN. Ustawa jest obecnie w Senacie; 22 września połączone komisje Gospodarki Narodowej i Innowacyjności oraz Budżetu i Finansów Publicznych rozpatrywały druk nr 843. Kancelaria Prezydenta równolegle podtrzymuje zastrzeżenia do części rozwiązań, w tym do ich retroaktywności oraz sposobu powiązania wpływów z działaniami osłonowymi.
To ważny spór prawny i fiskalny, ale sytuacja na światowym rynku paliw otwiera jeszcze jedno – bardziej strategiczne – pytanie. Jeśli państwo ma pozyskać około 4 mld zł z nadzwyczajnej sytuacji na rynku paliw, to jaki powinien być podział tych środków pomiędzy bieżącą ochronę konsumentów a inwestycje zwiększające odporność systemu paliwowego?
Nie chodzi o prostą alternatywę "konsumenci albo bezpieczeństwo". Obniżenie obciążeń przy gwałtownym skoku cen może ograniczać szok dla gospodarstw domowych i przedsiębiorstw, koszty transportu oraz presję inflacyjną. Z drugiej strony, w sytuacji fizycznie napiętej podaży instrumenty zwiększające popyt lub osłabiające sygnał cenowy nie tworzą ani jednej dodatkowej tony paliwa. Z punktu widzenia odporności znaczenie ma również to, ile gotowego produktu można szybko uwolnić na rynek i jak sprawnie można go logistycznie dostarczyć.
"90 dni zapasów" nie oznacza 90 dni gotowego diesla
Polski system zapasów interwencyjnych spełnia wymogi bezpieczeństwa określane w ekwiwalencie ropy naftowej. RARS wyjaśnia, że łączne zapasy interwencyjne – zapasy obowiązkowe producentów i handlowców oraz zapasy agencyjne – mają odpowiadać co najmniej 90 dniom średniego dziennego importu netto w ekwiwalencie ropy. To bardzo istotne rozróżnienie: wskaźnik 90 dni nie oznacza 90 dni zapasu każdego rodzaju gotowego paliwa.
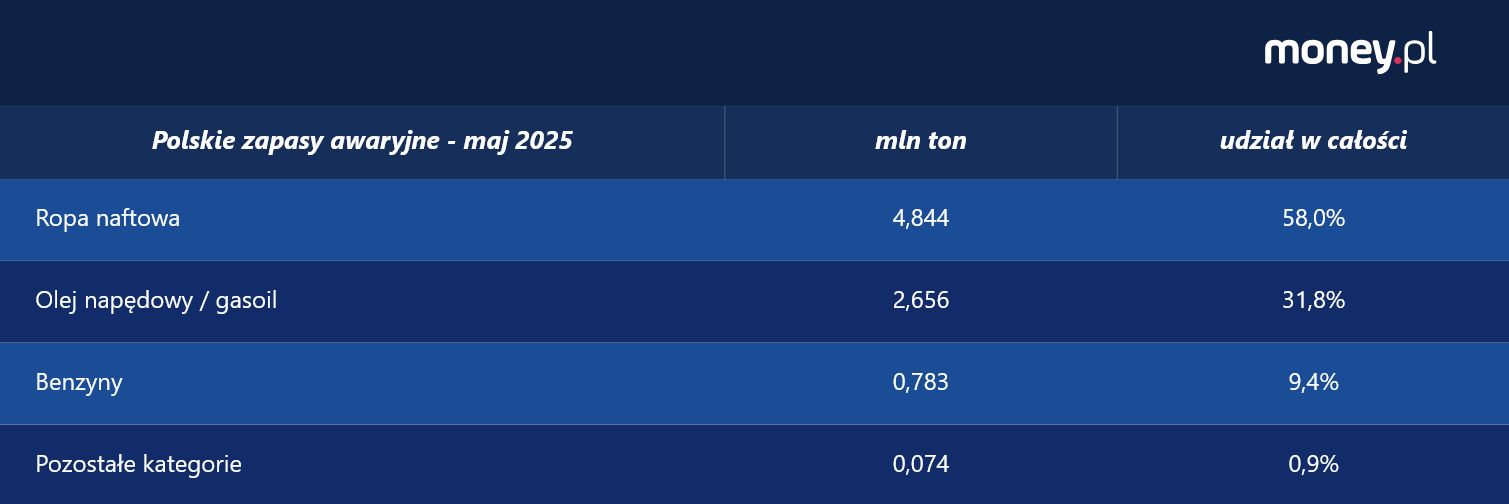
W ostatnim łatwo porównywalnym publicznym zestawieniu Eurostatu, dla maja 2025 r., Polska miała 8,357 mln ton zapasów awaryjnych ropy i produktów naftowych. Z tego 4,844 mln ton, czyli około 58 proc., stanowiła ropa naftowa. Olej napędowy i gasoil odpowiadały za 2,656 mln ton, a benzyny za 0,783 mln ton. Struktura mogła się od tego czasu zmienić, ale dane dobrze pokazują różnicę pomiędzy zapasem surowca a zapasem gotowego produktu.
W normalnych warunkach wysoki udział ropy w rezerwach ma mocne uzasadnienie. Surowiec daje rafineriom elastyczność produkcji i jest naturalnym elementem bezpieczeństwa systemu. W kryzysie rafineryjnym pojawia się jednak dodatkowe ograniczenie: ropa musi zostać przerobiona. Jeżeli moce przerobowe są zajęte, czasowo wyłączone albo ograniczone, gotowy diesel czy benzyna mają inną wartość operacyjną niż surowiec czekający na rafinerię.
Nie oznacza to, że rezerwy ropy należy zastąpić rezerwami produktów. Gotowe paliwa są droższe w utrzymaniu, wymagają odpowiednich zbiorników, rotacji jakościowej i dobrze zaprojektowanej logistyki. Rozbudowa pojemności magazynowej również trwa. Sama RARS przygotowuje dziesięcioletnie prognozy zapotrzebowania nie tylko na paliwa, ale też na pojemność magazynową dla zapasów interwencyjnych i obrotowych – co pokazuje, że infrastruktura magazynowa jest częścią bezpieczeństwa paliwowego, a nie jedynie technicznym dodatkiem.
4 mld zł: koszt osłony czy kapitał na odporność?
W tym miejscu warto rozszerzyć obecny spór. Dzisiaj uwaga koncentruje się przede wszystkim na tym, czy i jak pobrać podatek oraz w jaki sposób ulżyć kierowcom. Tymczasem około 4 mld zł to także skala, przy której można prowadzić realną rozmowę o zwiększeniu fizycznych zapasów produktów, rozbudowie zbiorników, poprawie regionalnej dostępności magazynów i zwiększeniu zdolności szybkiego uwalniania paliwa na rynek.
Nie przesądza to, że cały wpływ z podatku powinien zostać przeznaczony na jeden cel. Możliwe są różne konstrukcje: pełna osłona cenowa, większy komponent bezpieczeństwa paliwowego albo rozwiązanie mieszane. Każde ma inne skutki. Ulga cenowa działa szybko i bezpośrednio na rachunek konsumenta, ale ma charakter przejściowy. Zakup zapasów i budowa magazynów wiążą kapitał oraz wymagają czasu, za to mogą pozostawić aktywo i bufor bezpieczeństwa na kolejne kryzysy.
Jest też kwestia momentu zakupów. Przy rekordowych cenach diesla agresywne budowanie zapasów produktu może być kosztowne i samo w sobie wzmacniać popyt. Dlatego ewentualny program bezpieczeństwa musiałby rozdzielać decyzję o stworzeniu docelowej pojemności od momentu jej wypełniania oraz uwzględniać rotację zapasów. To argument za strategicznym planem, a nie za interwencyjnym zakupem "za wszelką cenę".
USA pokazują, że bezpieczeństwo paliwowe zaczyna się za bramą rafinerii
Najważniejsza lekcja z obecnej sytuacji w Stanach Zjednoczonych nie polega na tym, że USA zaraz przestaną eksportować diesel. Decyzja nie została przesądzona. Istotne jest coś innego: nawet największy i najbardziej zaawansowany system rafineryjny świata może znaleźć się pod presją, kiedy kilka źródeł globalnej podaży produktów wypada jednocześnie, zapasy maleją, a rafinerie pracują blisko maksimum.
W takim otoczeniu tradycyjne myślenie o bezpieczeństwie przez pryzmat samej ropy staje się niewystarczające. Liczą się jednocześnie cztery elementy: dostęp do surowca, moce rafineryjne, zapasy gotowych produktów oraz infrastruktura, która pozwala te produkty szybko dostarczyć tam, gdzie są potrzebne.
Dlatego polska dyskusja o podatku od zysków nadzwyczajnych może być szersza niż spór o samą daninę i cenę na pylonie. Przy około 4 mld zł potencjalnych wpływów warto policzyć nie tylko krótkoterminowy efekt dla ceny litra paliwa, ale również to, jaką dodatkową odporność systemu można za te pieniądze zbudować – i jaki balans między tymi celami najlepiej chroni gospodarkę w razie kolejnego zakłócenia podaży.
Bo w kolejnym kryzysie najważniejsze pytanie może nie brzmieć: "ile kosztuje baryłka ropy?" Może brzmieć znacznie bardziej praktycznie: "ile gotowego paliwa mamy fizycznie dostępnego i jak szybko jesteśmy w stanie dostarczyć je na rynek?"

Od 1992 r. współtworzy Grupę Kapitałową UNIMOT, która jest jedną z największych prywatnych firm na rynku energetycznym w Polsce. W 2012 r. został Przewodniczącym Rady Nadzorczej i głównym udziałowcem PZL Sędziszów S.A. – wiodącego, krajowego producenta filtrów dla motoryzacji, gdzie w okresie 2015-18 zajmował stanowisko Prezesa Zarządu Spółki. Od sierpnia 2018 r. Adam Sikorski jest Prezesem Zarządu UNIMOT S.A.