Tekst powstał w ramach projektu WP Opinie. Przedstawiamy w nim zróżnicowane spojrzenia komentatorów i liderów opinii publicznej na kluczowe sprawy społeczne i polityczne.
To finał przepychanek między rządem a prezydentem Karolem Nawrockim, które zakończyły się podpisaniem przez głowę państwa ustawy o podatku od zysków nadzwyczajnych (windfall tax). Przez chwilę zastanówmy się, czy taki instrument nie powinien być wprowadzony do polskiego systemu prawnego na stałe.
Ale zanim to nastąpi, postarajmy się w kilku zdaniach streścić, jak wyglądała ta brazylijska (polsko-irańska?) telenowela.
Ulga dla kierowców, cios dla budżetu
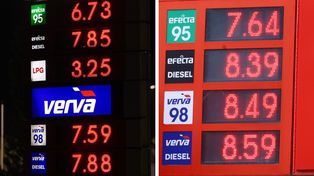
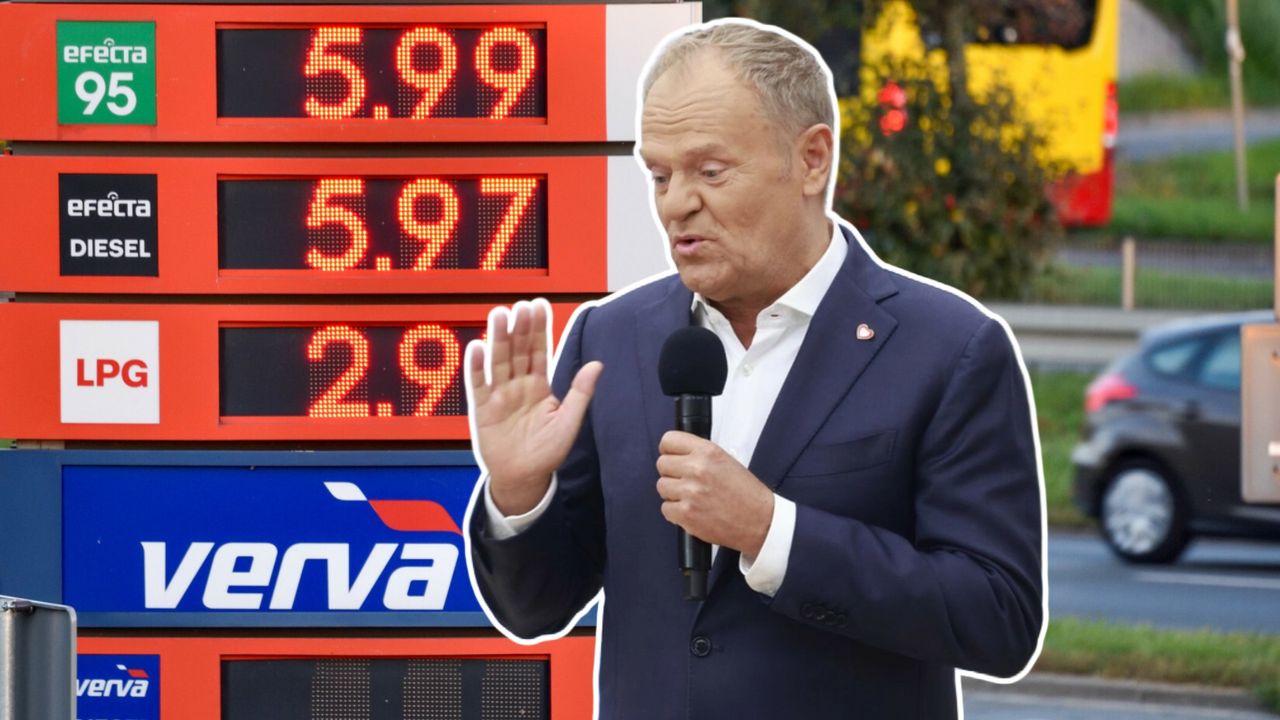
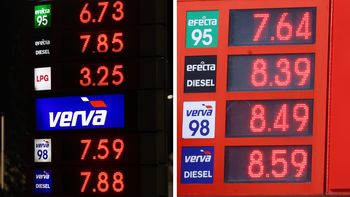
Wysokie ceny paliw są wynikiem ataku Donalda Trumpa na Iran i odwetowej blokady cieśniny Ormuz, przez którą przed inwazją przepływało 20 proc. światowej ropy. Obecna drożyzna to więc nie "prezydenckie ceny" ani "ceny Tuska". Rządzący mają jednak pewien wpływ na to, ile z kieszeni wyrwie nam zatankowanie baku. Mogą bowiem manipulować wysokością danin.
I tak zresztą się stało – trzecia edycja programu Ceny Paliw Niżej opiera się na obniżkach akcyzy:
- z 1529 zł do 1239 zł za 1000 litrów benzyny,
- z 1160 zł do 880 zł za 1000 litrów oleju napędowego,
- do 880 zł za 1000 litrów obniżona zostaje akcyza na biokomponenty, stanowiące samoistne paliwa.
Do tego dochodzi ścięcie VAT-u z 23 do 8 proc. Rząd wprowadza również mechanizm ceny maksymalnej paliw.
Takie ruchy są jednak kosztowne dla budżetu. Ograniczone wpływy w jakiś sposób trzeba więc skompensować. Gdybyśmy mieli stabilną sytuację fiskalną, to pal licho – po prostu byśmy wykręcili większy deficyt i dług publiczny. Problem polega na tym, że bezpieczny próg deficytu przeskakujemy ponad dwukrotnie (w tym roku wg Komisji Europejskiej będzie to ponad 6,5 proc. w relacji do PKB; bezpieczny poziom to 3 proc.). I to trzeci rok z rzędu. A z wysokim deficytem rośnie nam dług publiczny (suma niespłaconych deficytów). A to obniża nasze zdolności do dalszego zadłużania się i zwiększa koszt obsługi długu. A do tego spadają nam ratingi.
Rządowi zależało więc na nałożeniu na branżę wspomnianego podatku od zysków nadzwyczajnych. Nowa danina miała przynieść budżetowi dodatkowe 4 mld zł.
Na to nie godził się Karol Nawrocki. Kiedy pierwsza wersja windfall tax pojawiła się na jego biurku, ten skierował ją do Trybunału Konstytucyjnego, zauważając (nie bez racji), że przepisy miały działać wstecz. Podejrzewał więc niekonstytucyjność ustawy.
To dlatego prezydent zdecydował o podpisie
Pałac najprawdopodobniej kalkulował w ten sposób, że drogie paliwa zadziałają na niekorzyść koalicji, ponieważ Polacy zrzucają (bezpodstawnie) wyższe ceny paliw na rząd. Okazało się jednak, że ta strategia nie działa zbyt dobrze, ponieważ Nawrocki zaczął tracić w sondażach. Prawdopodobnie stąd jego orędzie i decyzja o podpisaniu bliźniaczego aktu prawnego, który wcześniej skierował do kontroli konstytucyjnej.
Karol Nawrocki tłumaczył, że ustawę wprowadzającą windfall tax znów skieruje do TK. Tym razem jednak w trybie następczym. Delikatnie mówiąc, nie jest to dla prezydenta wygodna sytuacja – wcześniej te same przepisy wstrzymał, a teraz je puścił? Dlaczego? Zmieniła się po drodze konstytucja?
Mówiłem, że przepychanka jest na miarę telenoweli.
Czym jest windfall tax
Powiedzmy teraz trochę więcej o tym, cóż to za zwierz, ten cały windfall tax. Podatek od zysków nadzwyczajnych (czy też nadmiarowych) to koncepcja opodatkowania nadwyżki, która niejako "spadła z nieba" – nie jest wynikiem ani inwestycji firm, ani innowacyjności, ani przewagi konkurencyjnej. "Zysk nadmiarowy" to taki, który powstał dzięki okolicznościom zewnętrznym. Najczęściej są to takie, które mają swoje wysokie koszty społeczne. Mogą nimi być bardzo drogie paliwa, wojna, pandemia, inflacja.
Tak też się stało w tym przypadku: koncerny paliwowe zacierały ręce po ataku Trumpa na Iran, ponieważ podbiło to ceny ropy na światowych rynkach. A to z kolei zwiększyło strumień gotówki płynący w stronę firm petrochemicznych. Przy czym te ostatnie nie zrobiły nic, żeby taki bonus im się trafił. Ot – łut szczęścia.
Tylko to, co jest fuksem dla firm paliwowych, jest bolesną codziennością dla zwykłych ludzi, którzy muszą płacić kilkadziesiąt złotych więcej za zatankowanie baku. Mało tego, ceny paliw – co oczywiste – rozlewają się, nomen omen, po całej gospodarce. To wręcz podręcznikowy przykład sytuacji w stylu "zyski po stronie biznesu, koszty po stronie społeczeństwa".
Windfall tax ma przynajmniej w części kompensować te niedogodności. Jak piszą Veronika Nálepová z European Research University oraz Marek Lampart z Technical University of Ostrava w artykule naukowym poświęconym windfall tax, celem regulacji "jest wykorzystanie nieoczekiwanych zysków do niwelowania nierówności ekonomicznych, tak aby gwałtowne wzrosty cen przynosiły korzyści społeczne, a nie jedynie prowadziły do wzrostu majątku firm".
Zanim pójdziemy dalej, powiedzmy, na jakich zasadach w Polsce ma działać nowy mechanizm. Otóż 60-procentowy podatek zostanie nałożony na zyski wyższe o 20 proc. od marży przedsiębiorstw z roku 2025. Danina obejmie profit uzyskany od początku marca 2026 (to właśnie potencjalny element niekonstytucyjny wskazany przez Karola Nawrockiego) do końca marca 2027. Prawo będzie dotyczyć producentów paliw ciekłych lub firm handlujących nimi na podstawie koncesji na obrót z zagranicą.
"Argumenty przemawiające za stosowaniem podatków od zysków nadzwyczajnych obejmują efektywność ekonomiczną, sprawiedliwość społeczną, łatwość poboru oraz przewidywalną wysokość wpływów podatkowych" – czytamy w artykule Nálepovej i Lamparta.
Windfall tax zyskał na popularności w pandemii i krótko po ataku wojsk Putina na Ukrainę. Parlament Europejski zwracał wtedy uwagę na fakt, że wiele przedsiębiorstw bogaciło się, kiedy zwykli ludzie na całym kontynencie dostawali w kość. Wtedy sprawa dotyczyła nie tylko ropy, ale również gazu.
Rozważane było również nałożenie dodatkowej daniny na gigantów cyfrowych, którzy w momencie pandemicznych lockdownów z miesiąca na miesiąc podpompowali swoje wyceny o setki miliardów dolarów. Przypomnijmy, że nastąpił wtedy istny boom na online – zarówno na sprzęt, jak i na softwarowe rozwiązania komunikacyjne.
Przykładem, który trochę podpada pod windfall tax, było też podwyższenie CIT-u dla banków w Polsce po szoku inflacyjnym.
Minusy
A jakie są wady rozwiązania? Cytowani badacze wskazują na prace sugerujące, że podatek od zysków nadzwyczajnych może prowadzić do ograniczenia (ale nie zupełnego zastopowania) inwestycji. Takie wyniki mogą zastanawiać, ponieważ z definicji żaden inwestor w swoich planach nie może prognozować pojawienia się nagłych, nieprzewidzianych zdarzeń działających na jego korzyść.
Być może więc warto byłoby zastanowić się nad wprowadzeniem na stałe tego rodzaju konstrukcji prawnej do polskiego ustawodawstwa? Istnieje kilka argumentów, które by za tym przemawiały.
Po pierwsze – minimalizowałyby one ryzyko tarć między koalicją a opozycją, których zakładnikiem jest społeczeństwo. Mechanika działania polityki jest następująca – opozycji zawsze zależy na tym, żeby wyborcom żyło się nieco gorzej, ponieważ tracą na tym ich konkurenci, a potencjalnie zyskują oni sami (przykro mi, jeśli musiałem rozczarować kogoś z Państwa w kwestii tego, czy politykę uprawia się "dla dobra ludzi"). Prawo nakłada pewne ramy na tego typu polityczne rozgrywki. W ten sposób powinien działać "domyślny" windfall tax. Jest to o tyle istotne, że prawo byłoby uruchamiane w momencie największych kryzysów.
Po drugie – mielibyśmy do czynienia z możliwie szybkim i niemal automatycznym "rozsmarowywaniem" szoków. Jeżeli pojawiłby się kryzys, rządzący dość sprawnie mogliby ustalić, na jakie dodatkowe środki mogą liczyć przy tworzeniu polityk osłonowych.
Po trzecie – same firmy miałyby jaśniej zarysowane ramy działania.
A co z argumentem z "hamowania inwestycji"? Każde działanie w gospodarce ma swoje koszty. Przy czym rządzący nie są zobligowani do obrony interesów jedynie inwestorów. Mogą – a wręcz powinni – bronić interesów zwykłych obywateli.