Powódź widziana z orbity. Jak satelity radarowe ICEYE pomagają bankom, ubezpieczycielom i służbom, gdy uderza żywioł

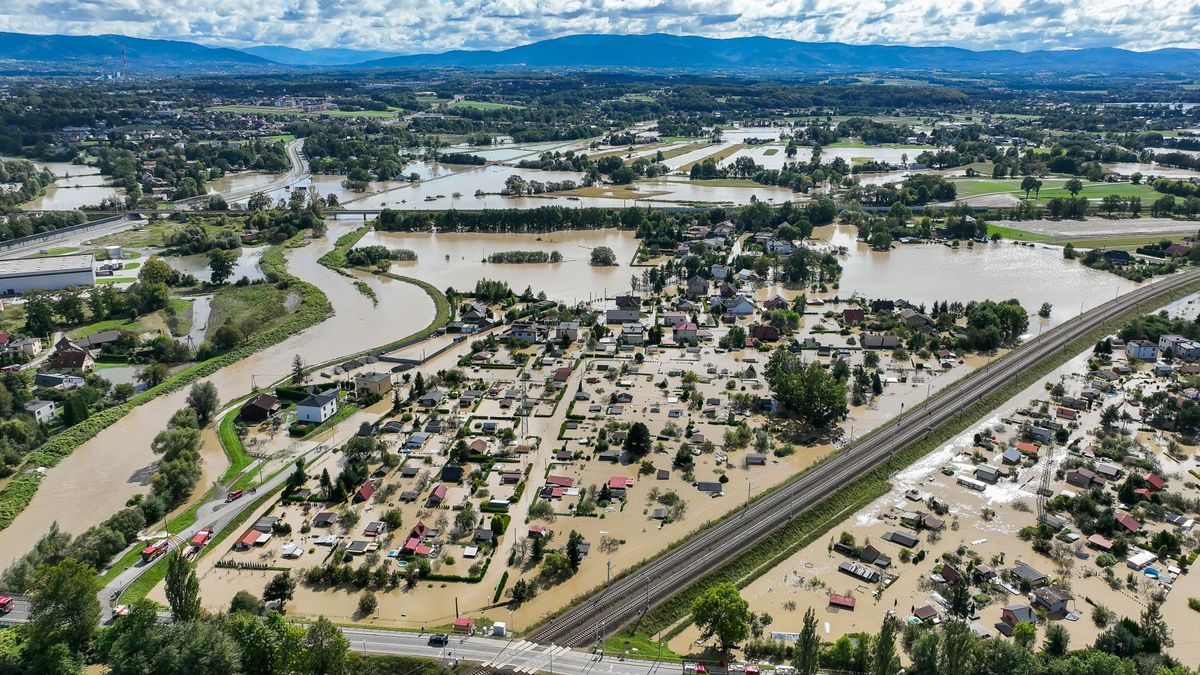
We wrześniu 2024 roku Nysa Kłodzka wezbrała o mniej więcej półtora metra wyżej niż podczas powodzi tysiąclecia z 1997 roku. Nad zalanymi miastami wisiały gęste chmury, a ci, którzy musieli podejmować decyzje, w pierwszych godzinach opierali się głównie na szacunkach. Tymczasem kilkaset kilometrów wyżej krążyły satelity, którym chmury nie przeszkadzały ani trochę. I mogły pomóc.
Jak satelity radarowe ICEYE pomagają bankom, ubezpieczycielom i służbom, gdy uderza żywiołJak satelity radarowe ICEYE pomagają bankom, ubezpieczycielom i służbom, gdy uderza żywioł
Źródło zdjęć: © fot. Adobe Stock
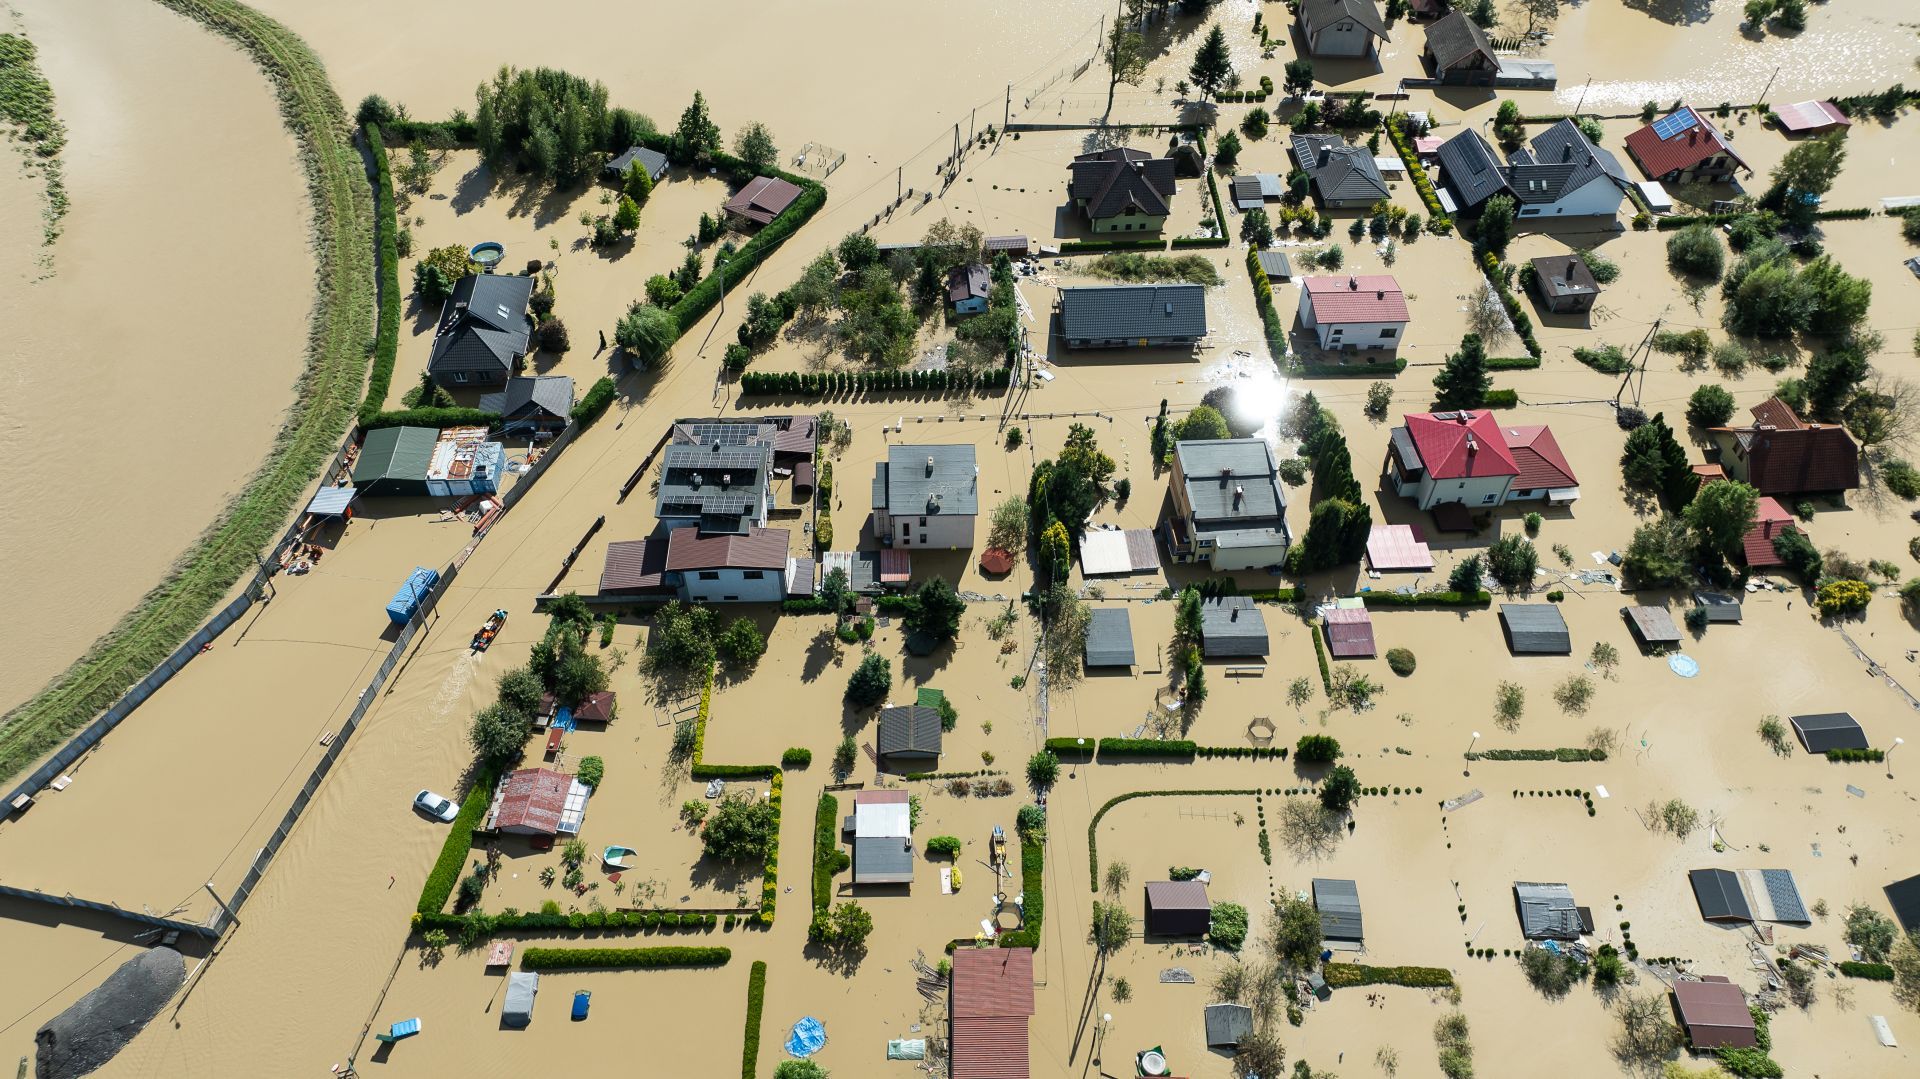
Połowa września 2024 roku. Niż genueński, któremu nadano imię Boris, od kilku dni leje deszczem na południowy zachód Polski. 15 września wodowskaz w Kłodzku pokazuje 798 cm. To ponad pięć i pół metra powyżej stanu alarmowego. Woda wdziera się do Głuchołaz, Nysy i Prudnika, a w Lewinie Brzeskim zalewa około 90 proc. miasta. Po niektórych ulicach da się poruszać już tylko łodzią albo kajakiem.

Na miejscu walczą strażacy, żołnierze i mieszkańcy. Ale ta sama powódź zalewa – choć nie dosłownie – setki biur decydentów. I paraliżuje je. W jaki sposób? Sztab kryzysowy musi wiedzieć, które osiedla ewakuować w pierwszej kolejności. Bank zastanawia się, ile kredytów hipotecznych ma w zalanych gminach i co się właśnie dzieje z domami, które je zabezpieczają. Ubezpieczyciel szykuje się na lawinę zgłoszeń i nie wie jeszcze, dokąd wysłać rzeczoznawców. Operator sieci energetycznej sprawdza, które stacje stoją w wodzie.

I nie jest to wyłącznie polski problem. Według reasekuratora Munich Re katastrofy naturalne kosztowały świat w 2025 roku 244 mld dolarów, a rok wcześniej aż 368 mld. Ponad 90 proc. tych strat to skutek zjawisk pogodowych: powodzi, burz i pożarów. Ubezpieczyciele pokryli w 2025 roku mniej niż połowę rachunku. W Unii Europejskiej jest pod tym względem jeszcze gorzej.

Jak wylicza EIOPA, unijny nadzorca rynku ubezpieczeń, przez ostatnie dekady ubezpieczonych było zaledwie około 25 proc. strat wywołanych katastrofami naturalnymi. Resztę pokrywają poszkodowani, samorządy i budżet państwa. A pośrednio także banki, bo zalany dom bez polisy wciąż jest zabezpieczeniem czyjegoś kredytu.

Wróćmy jednak do Kłodzka. Sztab kryzysowy, bank, ubezpieczyciel i energetycy zadają tam w gruncie rzeczy to samo pytanie. Co jest pod wodą? Ewentualnie drugie: co się pod falą powodziową znajdzie już za chwilę? I w pierwszych godzinach, a czasem dniach, słyszą podobną odpowiedź. To zależy. Mało precyzyjnie? Owszem. Bo wszystko opiera się na modelach.

Model mówi, co mogło się stać – albo nie mówi nic

Rozbierzmy to na czynniki pierwsze. Mapy zagrożenia powodziowego, modele hydrologiczne, scenariusze dla wody stuletniej (powódź tak duża, że zdarza się raz na cały wiek). Wszystko to narzędzia potrzebne i rozsądne, tyle że opisują prawdopodobieństwo. Mówią, co może się stać, gdy rzeka przekroczy określony poziom.

Czego nie mówią? Tego, co się stało dziś o szóstej rano przy konkretnej ulicy. A rzeczywistość lubi się z modelami rozjeżdżać. Wał puszcza tam, gdzie nikt się tego nie spodziewał, a woda wybiera drogę, której nie było w żadnym scenariuszu. Wrzesień 2024 roku dostarczył takich przykładów aż nadto.

Zresztą znów zajrzyjmy na zagraniczne podwórko. Jak bardzo modele potrafią się mylić najdokładniej policzyli Amerykanie, którzy od dziesięcioleci zbierają dane o szkodach powodziowych w państwowym programie ubezpieczeń. Analiza tych danych z 2021 roku pokazała, że przez poprzednią dekadę 36 proc. zgłoszeń szkód dotyczyło nieruchomości położonych poza strefą wody stuletniej, czyli tam, gdzie według oficjalnych map federalnej agencji FEMA ryzyko było niskie. W latach 90. odsetek ten wynosił 24 proc.

Huragan Debby z 2024 roku dołożył jeszcze mocniejszy argument. Według innej analizy, tym razem organizacji First Street, która bada ryzyko klimatyczne, prawie 80 proc. nieruchomości dotkniętych powodzią leżało poza obszarami uznanymi przez FEMA za szczególnie zagrożone.

Ba! Zawieść potrafią zresztą nie tylko modele, ale i pomiary na ziemi. Kiedy Nysa Kłodzka wdzierała się w połowie września 2024 roku do miasta, IMGW poinformował, że automatyczny czujnik przy wodowskazie w Kłodzku został uszkodzony przez wezbraną wodę.

Dobrze, ale jeśli nie modele, to co? Zostaje jeszcze jedna perspektywa. Spojrzenie z góry. Śmigłowiec, dron, samolot z kamerą, wreszcie satelita optyczny, czyli w praktyce bardzo dobry aparat fotograficzny zawieszony na orbicie. Wszystkie mają jednak tę samą słabość – potrzebują światła i w miarę czystego nieba. Tymczasem powódź przychodzi w pakiecie z grubą warstwą chmur, a woda nie czeka z kulminacją na poranne promienie słońca.

Zdjęcie optyczne Kotliny Kłodzkiej z połowy września 2024 roku pokazałoby głównie jedno. Wierzch chmur.

© fot. Adobe Stock

Satelity radzą sobie same

Pod tymi chmurami nie było jednak ciemno dla wszystkich. Wystarczy wysłać na orbitę urządzenie, które nie czeka na słońce ani na przejaśnienie, bo zamiast robić zdjęcia, samo oświetla to, co chce zobaczyć. Takich satelitów krąży nad naszymi głowami całkiem sporo, a największą ich flotą dysponuje polsko-fińska firma ICEYE. Swoją drogą, to jedna z tych informacji, które nie przebijają się do opinii publicznej – a powinny. O tym jednak nieco dalej.

To satelity SAR (od ang. Synthetic Aperture Radar, czyli radar z syntetyczną aperturą). Jak te urządzenia działają? Zamiast rejestrować światło słoneczne odbite od powierzchni, same wysyłają w jej stronę sygnał radarowy i nasłuchują echa. Jeśli przyszły Ci na myśl nietoperze – to dobre skojarzenie. Zasadniczo działa to podobnie. I podobnie jak nietoperz, także satelita się przemieszcza. Pędzi po orbicie (z definicji, rzecz jasna) i składa kolejne echa w jeden obraz, tak jakby jego antena była wielokrotnie dłuższa niż w rzeczywistości.

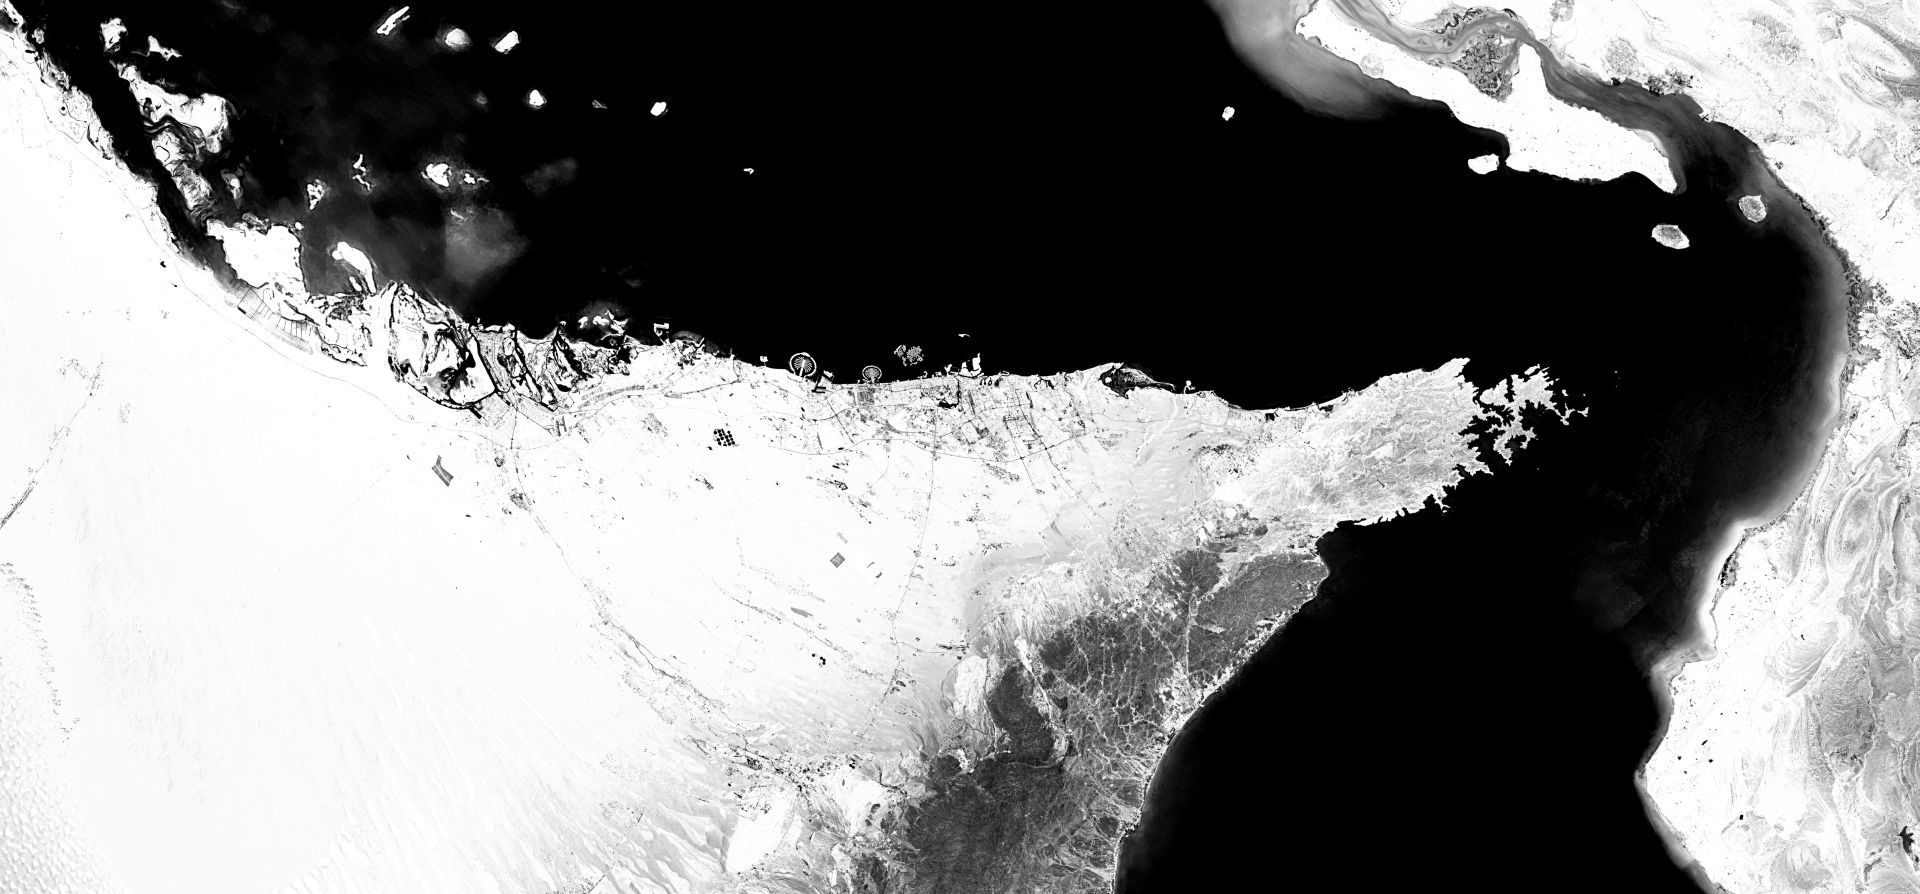
Fizykę, a tym bardziej astrofizykę, zostawmy jednak inżynierom i naukowcom. Dla użytkownika liczy się przecież efekt. A ten jest taki, że radar widzi w dzień i w nocy, przez chmury, dym i pył. Do tego gładka tafla wody odbija sygnał zupełnie inaczej niż dachy, drogi czy pola, więc zalane tereny wyraźnie odcinają się od reszty obrazu. Zatem możemy zrobić zdjęcie praktycznie wszystkiemu. I to będzie dobre zdjęcie!

Tym bardziej, że tych satelitów jest cały rój. To największa na świecie konstelacja satelitów SAR. Od 2018 roku firma wyniosła na orbitę ponad 80 satelitów SAR. Rozróżniają szczegóły wielkości do 25 cm, a ten sam obszar mogą obserwować kilka razy na dobę. Samo zdjęcie to jednak dopiero surowiec. Ciekawiej robi się dopiero później. ICEYE łączy obrazy satelitarne z danymi lotniczymi i naziemnymi, a całość przepuszcza przez algorytmy sztucznej inteligencji i uczenia maszynowego.

Nad wszystkim czuwa ich własny zespół meteorologów, który pracuje 24 godziny na dobę, 365 dni w roku. To oni pilnują, żeby satelity spojrzały we właściwe miejsce, zanim jeszcze rzeka wystąpi z brzegów. Jest tu zatem element obserwowania wydarzeń niemal w czasie rzeczywistym, połączony z systemem przewidywania zdarzeń.

Polska powódź z wysokości orbity

Wrzesień 2024 roku to zresztą najlepsza ilustracja tego, jak to działa w praktyce. Satelity ICEYE obserwowały południowy zachód Polski już od weekendu, w którym woda osiągała kulminację. Firma przygotowywała mapy zasięgu i głębokości zalania m.in. dla Nysy, Kłodzka, Prudnika, Głuchołaz i Jeleniej Góry. Do 20 września dostarczyła pięć raportów dla Polski i trzy dla Austrii, a z jej analiz wynikało, że woda mogła dotknąć co najmniej 20 tys. budynków na południu kraju.

Dane nie trafiały do szuflady. Centrum Badań Kosmicznych PAN przekazywało je Państwowej Straży Pożarnej, centrom zarządzania kryzysowego, Instytutowi Meteorologii i Gospodarki Wodnej oraz instytucjom odpowiedzialnym za gospodarkę wodną. Mało tego! Od 16 września analizy ICEYE, łącznie z szacunkami liczby zalanych budynków, były też publicznie dostępne w module Zarządzanie kryzysowe serwisu geoportal.gov.pl.

To pokazuje różnicę między modelem a obserwacją lepiej niż jakakolwiek definicja. Model mówi, co mogło się stać, a obserwacja pokazuje, co się naprawdę stało. To różnica jak pomiędzy typem bukmacherskim a komentatorem oglądającym mecz na żywo.

© fot. Adobe Stock | Maciej Jurzyk • Zdjęcie wygenerowane przy pomocy AI

Pięć zagrożeń, jedno źródło danych

Powódź jest najbliższa polskiemu doświadczeniu, ale nie jedyna. ICEYE dostarcza dane o pięciu rodzajach zagrożeń. Wszystkie w jednym źródle, w formacie gotowym do wczytania do systemów GIS (systemów informacji geograficznej), z aktualizacjami co 24 godziny przez cały czas trwania zdarzenia. Co tam znajdziemy?

Powódź. Prognozy nawet do 96 godzin przed zdarzeniem, pierwsze obserwowane dane o zasięgu i głębokości zalania w ciągu 24 godzin od kulminacji, a potem kolejne aktualizacje. Wszystko na poziomie pojedynczych budynków i całych portfeli nieruchomości.

Pożar. Zniszczone budynki wykrywane w ciągu doby i codziennie aktualizowane listy spalonych obiektów aż do ugaszenia ognia. Radar widzi przez dym i w nocy, kiedy samoloty i drony są uziemione.

Huragan i cyklon. Mapa zniszczeń w ciągu 24 godzin od uderzenia żywiołu, często zanim niebo zdąży się przejaśnić.

Trzęsienie ziemi. Obraz zniszczeń na poziomie budynków w ciągu kilku godzin, dzięki porównaniu ze zdjęciami wykonanymi przed wstrząsem.

Wylesianie. Częsty monitoring i alerty o nowych wycinkach, niezależnie od zachmurzenia i pory dnia.

Dane można przeglądać w aplikacji z interaktywnymi pulpitami, pobierać przez API prosto do własnych systemów albo korzystać z nich wewnątrz platform, których zespoły i tak używają na co dzień, chociażby Esri ArcGIS.

© fot. Adobe Stock

Kredyty pod wodą

Czy podczas powodzi bank jest instytucją, której współczujemy najbardziej? Pewnie nie. Nasza empatia jest po stronie ludzi, którzy tracą dorobek całego życia w ciągu minut. Ale biznes to biznes – bank na powodzi też traci. Wyobraźmy sobie bank, który ma kilka tysięcy kredytów hipotecznych w powiatach zalanych we wrześniu 2024 roku.

Z perspektywy bankierów sprawa wygląda mniej więcej tak, że czekamy, aż klienci sami się odezwą, wysyłamy rzeczoznawców w bój, a informacje spływają tygodniami. Do tego czasu ryzyko w portfelu jest jedną wielką niewiadomą. Ale można inaczej. Z danymi obserwacyjnymi ten sam bank już dobę po kulminacji nakłada mapę zalania na adresy nieruchomości zabezpieczających kredyty. I widzi, że w jednym domu woda zajrzała tylko do piwnicy, a w drugim stała dwa metry nad podłogą parteru. Nie musi przy tym uczyć się nowych narzędzi, bo rozwiązanie ICEYE dla banków wpina się w systemy wyceny, zarządzania ryzykiem i GIS, z których i tak korzysta na co dzień.

Pierwszy zysk to spokojniejsza głowa w departamencie ryzyka. Skoro wiadomo, które zabezpieczenia ucierpiały i jak bardzo, można oszacować potencjalne straty kredytowe w skali całego portfela i z wyprzedzeniem zaplanować na nie kapitał. Bank ma też twardą podstawę, żeby urealnić wartość nieruchomości pod kredytami, zamiast opierać się na wycenie sprzed katastrofy. A to obowiązek, który i tak na nim spoczywa.

Te same dane przydają się, kiedy przychodzi czas na sprawozdania. Regulatorzy coraz uważniej przyglądają się temu, jak banki mierzą ryzyko klimatyczne, a precyzyjne informacje o ekspozycji na powódź ułatwiają raportowanie ESG (od ang. environmental, social, governance, czyli środowisko, społeczeństwo i ład korporacyjny) i spełnianie wymogów, które w tej dziedzinie robią się coraz bardziej wyśrubowane.

Bank wie, kogo dotknęła powódź, zanim ten klient zdąży zadzwonić na infolinię. Może więc odezwać się pierwszy i zaproponować pomoc, na przykład odroczenie spłaty. Dla kogoś, kto właśnie wynosi z domu zalane meble, to różnica, której się nie zapomina. Jedno zmartwienie mniej. W chwilach kryzysu – bezcenne.

Na koniec rozwiązanie, które brzmi groźnie, choć jego zasadę zna każdy, kto kupił kiedyś ubezpieczenie od opóźnienia lotu. Samolot spóźnia się ponad dwie godziny? Pieniądze przychodzą same. Nikt nie pyta, czy przez to opóźnienie przepadło ci spotkanie, nocleg, czy tylko cierpliwość. Liczy się wyłącznie zmierzony fakt. Tak samo działa zabezpieczenie parametryczne. Bank zawiera z ubezpieczycielem umowę, która zapewnia wypłatę z góry ustalonej kwoty, jeśli woda na określonym obszarze przekroczy dany poziom.

Nie trzeba czekać miesiącami, aż rzeczoznawcy obejrzą setki zalanych domów i wycenią każdą szkodę. Potrzebny jest tylko niezależny pomiar, który obie strony uznają za rozstrzygający. I tu wchodzą dane ICEYE, które pokazują czarno na białym, gdzie i jak głęboko stała woda. Bank szybko dostaje pieniądze i może nimi zasypać dziurę, którą powódź zrobiła w portfelu kredytów hipotecznych.

Ubezpieczenia rozgrzane do czerwoności

Skalę wyzwania dobrze widać w liczbach. Według szacunków Komisji Nadzoru Finansowego po wrześniowej powodzi zgłoszono ubezpieczycielom ponad 131 tys. szkód, a do końca czerwca 2025 roku rozliczono odszkodowania na ponad 2,1 mld zł. To było najdroższe zdarzenie katastroficzne 2024 roku w Polsce.

Przy takiej skali liczy się każda godzina. Rozwiązanie ICEYE dla ubezpieczycieli pozwala ocenić ekspozycję na szkody katastroficzne, czyli tzw. NatCat (od ang. natural catastrophes), w ciągu kilku godzin, kiedy żywioł jeszcze nie odpuścił. ICEYE współpracuje już z takimi podmiotami jak Munich Re, Tokio Marine, AXA i Suncorp.

Jak to wygląda w praktyce? Podobnie jak w bankach. Ubezpieczyciel nakłada mapę zalania na swój portfel polis i od razu wie, którzy klienci znaleźli się w zasięgu wody. Nie musi czekać, aż się zgłoszą. Może przyspieszyć FNOL (od ang. first notice of loss, czyli pierwsze zgłoszenie szkody) albo sam zadzwonić do poszkodowanych.

Najbardziej skomplikowane sprawy trafiają na początek kolejki, a rzeczoznawcy jadą tam, gdzie woda narobiła najwięcej zniszczeń, a nie tam, skąd akurat przyszło pierwsze zgłoszenie. Pieniądze szybciej trafiają do ludzi – i to tych najbardziej poszkodowanych – a w takiej chwili to najlepsza reklama, jaką może mieć ubezpieczyciel.

Najdłużej z tych danych korzysta jednak underwriting, czyli dział, który ocenia i wycenia ryzyko. Rzeczywiste ślady minionych powodzi i pożarów to materiał, dzięki któremu łatwiej dobierać ryzyka i dopracowywać modele cenowe. Przydają się też przy embargu underwritingowym, czyli wstrzymaniu sprzedaży nowych polis na obszarze, nad którym zbiera się żywioł. Kiedy wiadomo dokładnie, dokąd doszła woda, łatwiej zdecydować, jak szeroko zakreślić embargo i kiedy można je bezpiecznie znieść.

© fot. Adobe Stock

Służby, samorządy i organizacje humanitarne

Dla administracji publicznej i organizacji pozarządowych dane ICEYE to zweryfikowany obraz skutków katastrofy na poziomie pojedynczych obiektów. Sztab kryzysowy nie musi zgadywać, gdzie kierować ekipy ratunkowe, pomoc humanitarną czy transport wody pitnej. Dobrze pokazał to huragan Melissa, który pod koniec października 2025 roku uderzył w Jamajkę. ICEYE zaczęło zbierać dane cztery dni przed nadejściem żywiołu, a od dnia, w którym huragan dotarł do wyspy, dostarczało mapy zalań i zniszczeń. Analizy wskazały około 191 tys. uszkodzonych budynków.

Z danych korzystały organizacje pomocowe. Samaritan’s Purse ustalała na ich podstawie, dokąd najpierw dowieźć czystą wodę i pomoc medyczną. Prowadzona przez weteranów Team Rubicon sprawdzała, które szpitale w regionie Westmoreland nadają się na polowe kliniki i gdzie wysłać wolontariuszy do cięcia powalonych drzew i zabezpieczania dachów. Brytyjska MapAction przygotowywała z kolei przegląd zniszczeń dla zespołów ONZ i Światowego Programu Żywnościowego, które dopiero przylatywały na wyspę.

Zupełnie inaczej korzysta z radaru Instytut Jane Goodall. W Kotlinie Konga chmury wiszą niemal bez przerwy, więc satelity optyczne długo nie widzą tam nic poza nimi, a patrole naziemne nie są w stanie dotrzeć wszędzie. W kwietniu 2026 roku ICEYE i Instytut ogłosiły współpracę. Radar ma wyłapywać nowe wycinki, nielegalne kopalnie i rozrastające się osady w korytarzach przyrodniczych na wschodzie Demokratycznej Republiki Konga, gdzie żyje od 70 do 100 tys. szympansów.

Strażnicy przyrody wiedzą wtedy, dokąd wyruszyć na patrol. Satelity obserwują też park narodowy Gombe w Tanzanii, w którym w 1960 roku Jane Goodall zaczynała badania nad szympansami. Wszystko po to, żeby chronić tych, którzy sami się nie obronią. Zostaje jeszcze infrastruktura krytyczna. Energetyka, wodociągi i przemysł (i pewnie jeszcze kilka innych gałęzi nowoczesnego państwa) borykają się z kłopotem skali. Otóż ich sieci ciągną się setkami kilometrów, a awaria w jednym miejscu potrafi odciąć od prądu albo wody cały region.

Z Warszawy na orbitę

Na koniec wątek, o którym w kontekście ICEYE mówi się zbyt rzadko. To firma polsko-fińska, a jednym z jej współzałożycieli jest Rafał Modrzewski, dziś prezes spółki. Polska nie jest więc dla niej kolejnym rynkiem na mapie, lecz jednym z dwóch filarów. Pod koniec września 2026 roku ICEYE otworzyło w Warszawie Centrum Technologii Satelitarnych, w które zainwestowało ponad 120 mln zł. To jednocześnie laboratorium badawczo-rozwojowe i centrum operacji satelitarnych konstelacji. Stąd monitoruje się stan techniczny satelitów, steruje ich pracą, wprowadza do służby nowe egzemplarze i obsługuje cały cykl zamówień.

W Polsce dla ICEYE pracuje już ponad 150 osób. I mają nad czym pracować. Kolejnej wielkiej wody nie da się wykluczyć, a biorąc pod uwagę nasilające się gwałtowne zjawiska pogodowe, mamy to raczej jak w banku. Chmury nad Kotliną Kłodzką też pewnie znów będą grube. Wszystko zależy jednak, czy decyzje zapadną na podstawie tego, co mogło się stać, czy tego, co rzeczywiście widać. Nawet przez chmury.

Więcej o rozwiązaniach ICEYE dla banków, administracji i infrastruktury przeczytasz na iceye.com/solutions, a o ofercie dla ubezpieczycieli na iceye.com/solutions/insurance.

Płatna współpraca z marką ICEYE
Wybrane dla Ciebie
Wyłączono komentarze
Jako redakcja Wirtualnej Polski doceniamy zaangażowanie naszych czytelników w komentarzach. Jednak niektóre tematy wywołują komentarze wykraczające poza granice kulturalnej dyskusji. Dbając o jej jakość, zdecydowaliśmy się wyłączyć sekcję komentarzy pod tym artykułem.
Redakcja serwisu Money.pl