

Finanse Polski w pułapce. Ani Tusk, ani PiS nie mają rozwiązania

Decyzja S&P, która zmieniła tzw. perspektywę oceny wiarygodności kredytowej Polski ze stabilnej na negatywną, nie jest tylko konsekwencją narastającego szybko długu publicznego. Jej równie ważną, a może nawet ważniejszą, przyczyną jest silna polaryzacja sceny politycznej – ocenia główny analityk money.pl Grzegorz Siemionczyk.
Przypomnijmy, że S&P to jedna z trzech kluczowych agencji ratingowych, obok Fitcha i Moody’s. Ta ostatnia we wrześniu obniżyła ocenę wiarygodności kredytowej Polski z A2 do A3. W jej klasyfikacji to ten sam stopień – 7. stopień spośród 21, które otrzymać może emitent obligacji niebędący bankrutem – co A- w klasyfikacji Fitcha i S&P. Fitch już ponad rok temu zmienił perspektywę tej oceny na negatywną, co oznacza, że liczy się z możliwością jej obniżki.
To, że teraz taką samą decyzję podjęła S&P, nie jest więc zaskoczeniem. Przeciwnie, ta agencja wykazywała dotychczas zadziwiającą cierpliwość w obliczu pogarszającej się kondycji finansów publicznych Polski. To, że powszechnie oczekiwany na rynkach finansowych scenariusz w końcu się zrealizował, może – paradoksalnie – pozytywnie wpłynąć na notowania polskich obligacji skarbowych. Zniknął bowiem czynnik ryzyka, który był w ich cenach uwzględniany. Podobnie rynek reagował po decyzji Moody’s, gdy rentowność obligacji skarbowych Polski zmalała, zamiast wzrosnąć.
W swoim komunikacie S&P tłumaczy, że aktualną ocenę wiarygodności kredytowej Polski wspiera dobra kondycja gospodarki. Zmiana perspektywy ratingu na negatywną odzwierciedla natomiast utrzymujący się na wysokim poziomie deficyt w sektorze finansów publicznych, co skutkuje szybkim narastaniem długu publicznego i zmniejsza zdolność rządu do reagowania na ewentualne wstrząsy. Analitycy S&P, tak jak wcześniej Fitch, zwracają uwagę na bardzo niskie prawdopodobieństwo tego, że rząd zdoła istotnie deficyt ograniczyć przed przyszłorocznymi wyborami. To zaś oznacza, że konsolidacja fiskalna będzie skumulowana w latach 2029–2030, gdy wymuszą ją polskie reguły fiskalne, w tym konstytucyjny limit długu.

Warto podkreślić, że ani dzisiejszego poziomu zadłużenia Polski, ani oczekiwanego w horyzoncie kilkuletnim agencja nie uznaje za niebezpieczny. Niepokojące są tylko niekontrolowane tempo jego narastania oraz ryzyko, że dojdzie do gwałtownego spowolnienia gospodarczego, może nawet do recesji, gdy rząd zostanie zmuszony do zaciśnięcia pasa. Inaczej mówiąc, Polska mogłaby udźwignąć dług publiczny na poziomie 70 lub 80 proc. PKB. Nie przybliżałoby to nas do mitycznego greckiego scenariusza. Ale wymagałoby to politycznego konsensusu, który umożliwiłby zmianę Konstytucji. Na to jednak się nie zanosi. Przeciwnie, polaryzacja w Polsce ostatnio się nasila.
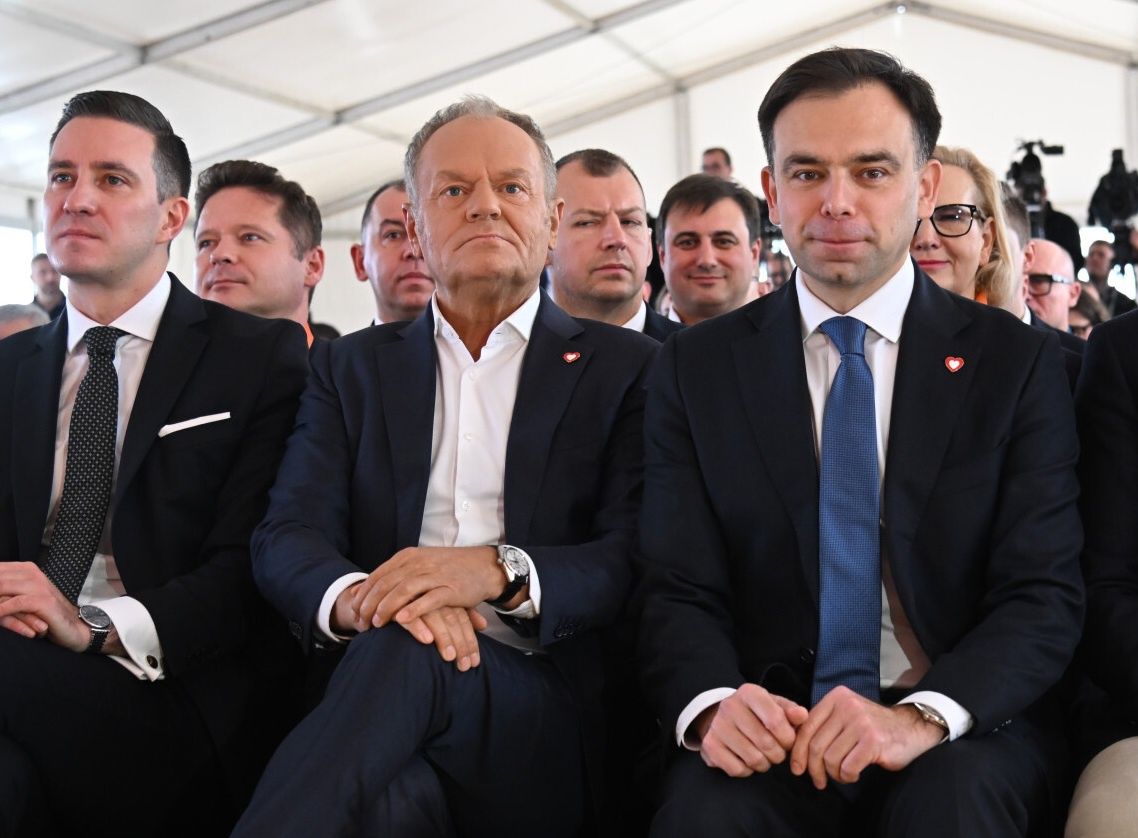
Minister finansów Andrzej Domański, komentując piątkowy werdykt S&P, zwrócił uwagę tylko na jeden fragment komunikatu. Ten, w którym agencja wskazuje, że "rząd premiera Donalda Tuska napotyka ograniczenia w realizacji swoich planów legislacyjnych i konsolidacji finansów publicznych ze względu na weta prezydenta Karola Nawrockiego, politycznie związanego z opozycyjnym Prawem i Sprawiedliwością (PiS)". Tak samo zareagował rzecznik rządu Adam Szłapka.
Przedstawiciele rządu nawiązali bezpośrednio do licznych wet prezydenta, który pryncypialnie sprzeciwia się podwyżkom podatków lub wprowadzaniu nowych. MF szacuje, że już w tym roku uszczupliły one wpływy do budżetu o około 8 mld zł. To m.in. skutek sprzeciwu Karola Nawrockiego wobec większej niż pierwotnie planowanej podwyżki akcyzy na alkohol oraz podwyżki opłaty cukrowej. Rzecz w tym, że wspomniane 8 mld zł to kropla w oceanie tegorocznego deficytu budżetowego, który wyniesie około 300 mld zł. Prezydent nie mógł zablokować żadnych zdecydowanych działań oszczędnościowych, bo rządząca koalicja ich nigdy nie planowała i nie planuje. Zapowiadana na przyszły rok podwyżka CIT dla dużych firm i ograniczenie dostępności ryczałtu zwiększą przychody do budżetu, ale tylko w stopniu uzupełniającym ubytek wpływów z PIT.
To jednak nie oznacza, że rację ma były premier Mateusz Morawiecki, który utrzymujący się w okolicy 7 proc. PKB deficyt budżetowy określił mianem "efektu Tuska". Rząd Morawieckiego przyczynił się bowiem do pogorszenia stanu finansów publicznych Polski nawet w większym stopniu niż jego następcy. Dzisiejszy wzrost wydatków publicznych został bowiem w dużej mierze zaprogramowany, zanim Donald Tusk doszedł do władzy. Winą jego rządu jest to, że nie potrafi tego zmienić, zakładając, że jakakolwiek polityka oszczędnościowa skazałaby go na porażkę w kolejnych wyborach.
To założenie prawdopodobnie jednak jest prawdziwe. W warunkach tak silnej polaryzacji trudno przekonać społeczeństwo do racjonalizacji polityki budżetowej. Wymagałoby to naruszenia interesów i przywilejów rozmaitych grup, co szybko zostałoby wykorzystane przez opozycję. Żadna z głównych sił politycznych w Polsce nie jest dziś na tyle wiarygodna i bezstronna, aby przekonać wyborców, że niektóre niepopularne na pierwszy rzut oka decyzje na dłuższą metę wszystkim wyjdą na dobre. Żadna nie jest skłonna do kompromisu, co najlepiej widać w kontekście sporu o Trybunał Konstytucyjny.
Źródło artykułu: money.pl