Jak informuje "Parkiet", właściciele WB Electronics porozumieli się w sprawie wprowadzenia spółki na GPW i rozpoczęli poszukiwanie doradców. Debiut może nastąpić w pierwszej połowie 2027 r., a wycena zbrojeniowej grupy może przekroczyć nawet 30 mld zł.
Na GPW może trafić największa prywatna firma zbrojeniowa w Polsce. Według nieoficjalnych ustaleń gazety udziałowcy WB Electronics doszli do porozumienia w sprawie oferty publicznej i rozpoczęli wybór firm inwestycyjnych, które mają poprowadzić transakcję. W grę wchodzą podmioty zarówno krajowe, jak i zagraniczne, a zainteresowanie wyrażają m.in. J.P. Morgan i Morgan Stanley. O możliwym IPO spółki mówiło się od dawna, ale dopiero teraz plany te zaczynają nabierać konkretnych kształtów.
Według "Parkietu" oferta zapowiada się na dużą i atrakcyjną dla inwestorów, ponieważ grupa działa w perspektywicznej branży i szybko poprawia wyniki. W pierwszym półroczu 2026 r. zysk netto grupy WB wyniósł 519,6 mln zł, wobec 253,9 mln zł przed rokiem. Przychody wzrosły w tym czasie z 1,1 mld zł do niemal 1,6 mld zł.
Do sprawy odniósł się przedstawiciel grupy. – Wejście na giełdę to jedna z opcji dla rozwoju Grupy WB, która jest rozważana przez udziałowców – mówi cytowany przez "Parkiet" Remigiusz Wilk, dyrektor ds. komunikacji WB.
WIDEO
Polak wraca do giganta AI. "To czas daleko idącej ostrożności"
Wycena może przekroczyć 30 mld zł
Wcześniej pojawiały się informacje, że właściciele szacują wartość całej spółki na co najmniej 20 mld zł. Z najnowszych doniesień, jak pisze "Parkiet", wynika jednak, że wycena przekraczająca nawet 30 mld zł nie byłaby zaskoczeniem. WB chce zadebiutować na giełdzie najpóźniej w czerwcu 2027 r. Gazeta ocenia ten termin jako realny, choć przed spółką jeszcze wiele formalności.
Akcjonariusze na razie nie komentują sprawy. Istotną rolę w procesie odgrywa Polski Fundusz Rozwoju, do którego należy ponad 26 proc. udziałów. Największym pakietem, wynoszącym niemal 45,5 proc., dysponuje prezes Piotr Wojciechowski, który kontroluje go pośrednio przez fundację rodzinną. Pozostałe ponad 28 proc. pośrednio należy do wiceprezesa Adama Bartosiewicza.
Prezes PFR Mikołaj Raczyński kilka tygodni temu dawał do zrozumienia, że fundusz jako akcjonariusz popiera pomysł IPO, zaznaczając jednocześnie, że nie ma w tej sprawie decyzji wszystkich udziałowców. "Parkiet" we wtorek zwrócił się do PFR z pytaniem, czy właściciele rzeczywiście się porozumieli i czy rozpoczęto wybór doradców. Dziennik pytał także o szacowaną wartość spółki oraz o strukturę oferty, w tym o to, czy zostaną wyemitowane nowe akcje, czy sprzedaż obejmie wyłącznie papiery obecnych akcjonariuszy. Do chwili publikacji artykułu fundusz nie udzielił odpowiedzi.
Gazeta przypomina, że PFR kupił udziały w WB w 2017 r. Ministrem obrony był wówczas Antoni Macierewicz, a w MON pojawiła się koncepcja, by rząd nabywał uzbrojenie wyłącznie od spółek z udziałem Skarbu Państwa. Według "Parkietu" decyzja udziałowców WB była podyktowana sytuacją polityczną, a jej celem było znalezienie pod skrzydłami PFR ochrony przed ówczesnym szefem resortu obrony. Duży wpływ na fundusz miał wtedy ówczesny minister rozwoju i finansów Mateusz Morawiecki.
Drony, rakiety i miliardowe kontrakty
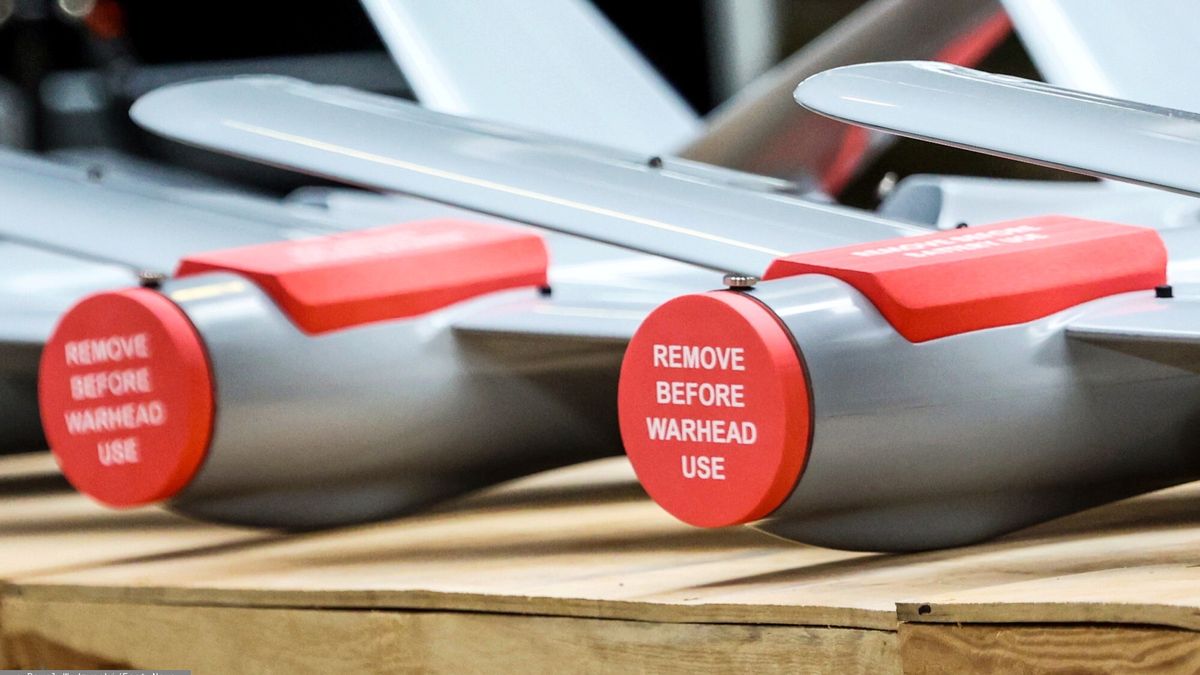
Grupa WB jest największym prywatnym podmiotem zbrojeniowym w kraju. Wśród jej flagowych produktów są bezzałogowce obserwacyjne FlyEye i amunicja krążąca Warmate. Ukraińscy obrońcy korzystają z tych systemów od lat, a uderzeniowe drony spółki sprawdzały się także w innych konfliktach, m.in. między Indiami a Pakistanem. Jak podkreśla "Parkiet", WB należy do największych zagranicznych firm zbrojeniowych, które uruchomiły działalność za wschodnią granicą Polski.
Ważnym produktem, który trafia już do Wojska Polskiego, jest system rozpoznawczo-uderzeniowy Gladius. Spółka od lat dostarcza też systemy łączności Fonet oraz system kierowania ogniem Topaz. Ten ostatni wykorzystywany jest w produkowanych w Polsce armatohaubicach Krab i w południowokoreańskich K9.
Jednym z kierunków rozwoju polskiej grupy jest współpraca z partnerami z Korei Południowej. W środę 4 listopada w Gorzowie Wielkopolskim ma oficjalnie ruszyć budowa fabryki pocisków CGR-080. Jej właścicielem będzie spółka Hanwha WB Advanced System, wspólne przedsięwzięcie, w którym 51 proc. udziałów należy do Hanwha Aerospace, a 49 proc. do WB Electronics. Pociski o zasięgu ok. 80 km mogą być odpalane z wyrzutni artylerii rakietowej Homar-K. Pierwsza produkcja ma ruszyć pod koniec 2028 r., a pełne tempo zakład osiągnie ok. 2030 r.
Gazeta zwraca uwagę, że wytwarzanie tych pocisków w kraju w dużym stopniu uniezależni Polskę od dostaw z zewnątrz, co ma znaczenie dla bezpieczeństwa państwa. Docelowo w gorzowskim zakładzie mają powstawać nie tylko kompletne kontenery z pociskami CGR-080, lecz także inne elementy uzbrojenia. Według "Parkietu" odbiorcą pocisków może być nie tylko MON, ale również inne państwa europejskie.
Kluczowe znaczenie dla rozwoju WB w perspektywie od 3 do 4 lat ma unijny program SAFE. Podczas maratonu podpisywania umów pod koniec maja grupa zawarła z Agencją Uzbrojenia kontrakty o wartości prawie 12 mld zł. Do tego dochodzi współpraca w roli poddostawcy ze spółkami Polskiej Grupy Zbrojeniowej oraz liczne umowy eksportowe, m.in. do Rumunii i Kanady.
Biorąc pod uwagę te czynniki, "Parkiet" szacuje, że za 3 lata przychody spółki mogą wzrosnąć z obecnych ok. 3 mld zł do 8–10 mld zł. Po 2030 r. wzrost przychodów najpewniej wyhamuje. Dla inwestorów kluczowa może okazać się zdolność WB do radzenia sobie na rynkach eksportowych, ponieważ wiele wskazuje na to, że krajowe wydatki na nowe uzbrojenie wkrótce zaczną zwalniać.
Brokerzy potwierdzają, że branża zbrojeniowa oraz sektor technologii podwójnego zastosowania należą obecnie do najciekawszych tematów inwestycyjnych. Widać to także na giełdach zagranicznych, gdzie w ostatnim czasie odbyło się kilka dużych i udanych debiutów firm z tej branży. Najgłośniejszym było wejście na giełdę w Amsterdamie czeskiego koncernu Czechoslovak Group, wycenionego na kilkadziesiąt miliardów euro, choć od debiutu jego kurs wyraźnie spadł.
WB nie jest jedyną spółką z sektora obronnego, która może pojawić się na warszawskim parkiecie. Dużym wydarzeniem byłby debiut państwowej Polskiej Grupy Zbrojeniowej, jednak gazeta ocenia ten scenariusz jako mało realny. Znacznie bliżej giełdy jest Ponar, spółka notowana już niegdyś na GPW, która chce na nią wrócić i skupić się na przemyśle obronnym. Według informacji "Parkietu" jej prospekt trafił już do Komisji Nadzoru Finansowego. Ponar jest wyceniany na kilka miliardów złotych, a wartość oferty nie jest znana, choć nieoficjalnie mówi się o kwocie rzędu 1 mld zł.
Na wzroście wydatków na obronność korzysta również Reakto, które oficjalnie zapowiedziało debiut giełdowy w 2027 r. Spółka systematycznie poszerza ofertę produktów, w tym o drony, i dąży do tego, by większość jej przychodów pochodziła z działalności zbrojeniowej.
Zajmuje się dziennikarstwem od 15 lat. Specjalizuję się w tematyce makroekonomicznej, choć bliskie są mi również kwestie społeczne i technologiczne. Wierzę, że sztuczna inteligencja nie zabiera pracy, lecz ją transformuje. Swoimi analizami pomagam czytelnikom zrozumieć złożone zjawiska gospodarcze i ich wpływ na codzienne życie. Śledzę najnowsze trendy technologiczne, badając ich konsekwencje dla społeczeństwa i rynku pracy.