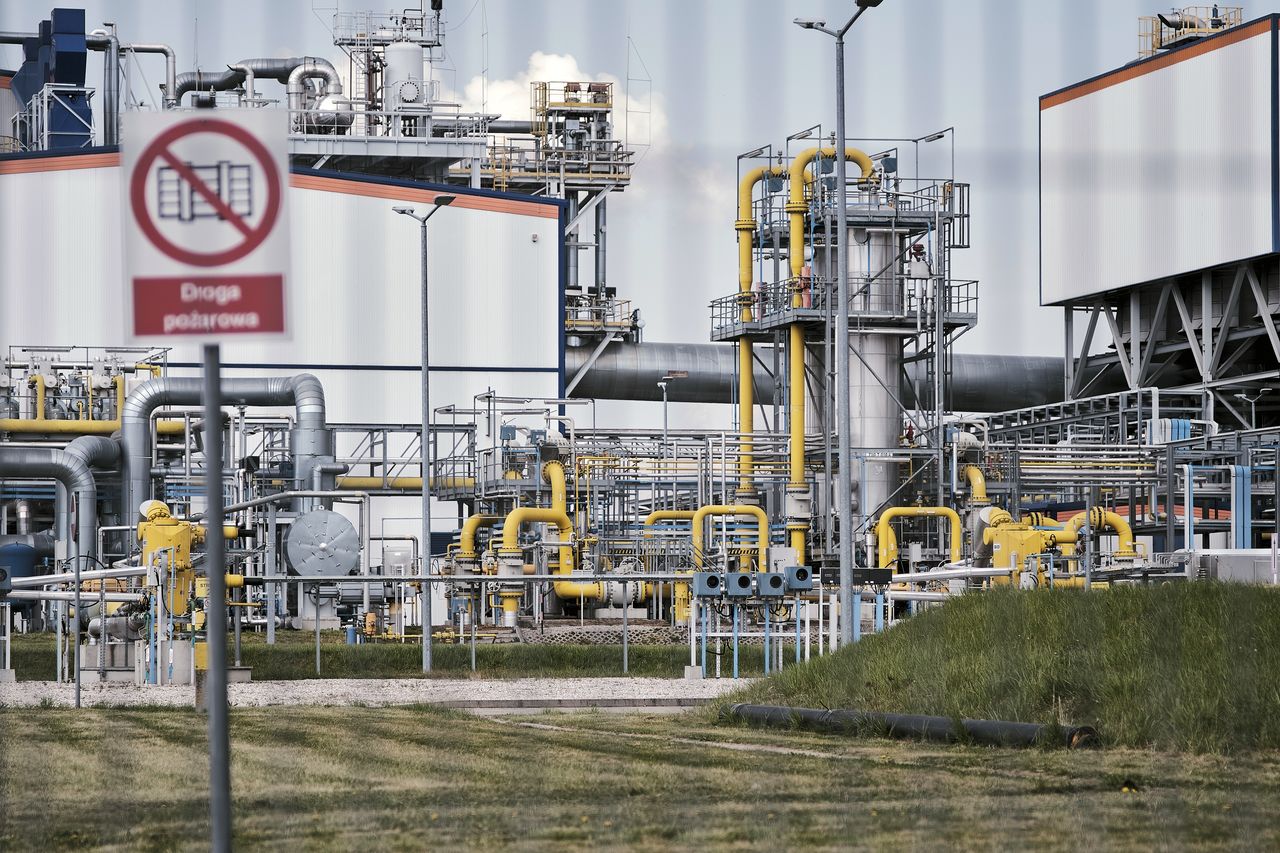
Komisja Europejska w końcu września wezwała państwa członkowskie do ograniczenia popytu na gaz i energię elektryczną w związku z dużą zmiennością cen surowców. Jak wyjaśniał unijny komisarz ds. energii Dan Jørgensen, sytuacja pozostaje trudna, choć obecnie nie ma bezpośredniego zagrożenia dla bezpieczeństwa dostaw.
Magazyny gazu w Europie wciąż nie są przygotowane na zimę. Pomimo tego, że Bruksela zgodziła się na obniżenie progu zapasu z 90 proc. do poziomu 80 proc., co miałoby ograniczyć ryzyko gwałtownych zakupów przez państwa i ostatecznie złagodzić presję na ceny surowca, część krajów UE wciąż pozostaje poniżej tego progu.
Średnia dla całej UE to obecnie 71 proc. wypełnienia magazynów – wynika z danych Gas Infrastructure Europe. – Wszystko wskazuje na to, że wielu krajom nie uda się zabezpieczyć rezerw do wymaganego poziomu – mówi money.pl Andrzej Sikora, prezes Instytutu Studiów Energetycznych.
To jeden z najniższych poziomów przed zimą od kilku lat i około 12 pkt proc. mniej niż rok wcześniej.
Ta "poduszka bezpieczeństwa" Europy jest wyraźnie cieńsza niż w poprzednich latach – mówi money.pl Tymon Pastucha, analityk ds. polityki energetycznej w programie "Energia, surowce i technologie krytyczne" w Polskim Instytucie Spraw Międzynarodowych.
Polska powyżej średniej, Niemcy w ogonie
Sytuacja w poszczególnych krajach UE jest jednak bardzo zróżnicowana. Polska jest jednym z najlepiej przygotowanych krajów UE pod względem procentowego zapełnienia magazynów. Zatłoczyła już magazyny w 98,9 proc., co oznacza, że zgromadziła w swoich magazynach 36,4 TWh – wynika z danych GIE.
– Polska jest w nieco innej sytuacji. Nasze magazyny są wypełnione niemal w 99 proc. Rumunia ma około 81 proc., a Czechy około 76 proc. Nieco inaczej należy patrzeć na Ukrainę. Pod koniec sierpnia przekroczyła ona własny cel zgromadzenia 14,6 mld m sześc. gazu przed zimą, choć odpowiada to tylko połowie pojemności jej magazynów – zaznacza Pastucha.
Włochy (86,9 proc.) i Francja (83 proc.) mają bardzo duże zapasy absolutne (zgromadzone we wszystkich magazynach). Razem mają ponad 279 TWh, czyli ponad jedną trzecią całych unijnych magazynów.
Dla kontrastu, Niemcy, mimo największych magazynów w Europie, mają relatywnie niski poziom zapasów 57,6 proc. pojemności, ale o wolumenie sięgającym 142,6 TWh.
Niemiecka Federalna Agencja Sieci wskazuje, że poziom ten jest wyraźnie niższy niż w poprzednich latach, choć ocenia bieżące bezpieczeństwo dostaw jako stabilne.
– To pokazuje pewien podział w podejściu do bezpieczeństwa energetycznego. Europa Środkowa i Wschodnia stosunkowo pilnie przygotowuje się do zimy, tymczasem Niemcy czy Holendrzy, u których poziom wypełnienia magazynów jest poniżej 60 proc., liczą na łagodniejszą zimę i możliwość bieżącego zakupu gazu przez całą zimę – zaznacza analityk PISM.
Holandia zgromadziła rezerwę na poziomie 58 proc. swoich możliwości. Najsłabiej jednak wyglądają pod względem procentowym Łotwa (48 proc.) i Słowacja (54 proc.).
Europa zaspała?
Co spowodowało, że Unia wchodzi w okres zimowy znacznie mniej przygotowana niż w ostatnich latach? Powodów jest co najmniej kilka.
– Stosunkowo niski poziom wypełnienia magazynów gazu w UE wynika głównie z sytuacji międzynarodowej. Konflikt na Bliskim Wschodzie przeciągnął się i objął okres, w którym Europa w sposób najbardziej intensywny odbudowywała rezerwy po poprzednim okresie grzewczym. Latem cena gazu na rynkach ze względu na zakłócenia dostaw LNG przez cieśninę Ormuz była bardzo wysoka. Część importerów uznała zakup surowca latem i jego magazynowanie za mało opłacalne. Wiele podmiotów podjęło ryzyko i odkładało zakupy w oczekiwaniu na poprawę sytuacji. Tymczasem ceny gazu nie spadały – tłumaczy Tymon Pastucha.
W środę ceny gazu ziemnego na TTF – holenderskim hubie, który wyznacza cenę gazu dla dużej części Europy, sięgały 73–74 euro/MWh.
Jak wyjaśnialiśmy już w money.pl, wystąpił swego rodzaju paradoks gazowy. Europa wyszła z poprzedniej zimy ze znacznie mniejszym buforem niż zwykle. Pod koniec marca i na początku kwietnia magazyny UE były zapełnione w okolicach 28–30 proc., czyli znacznie poniżej typowych poziomów. W efekcie wiosną trzeba było kupować więcej gazu niż w typowym roku.
Wówczas ceny wahały się w okolicach 45–50 euro za MWh. Rynek liczył na to, że później będzie taniej.
Europa próbowała więc przeczekać i nie zdecydowała się na odbudowywanie rezerw w czasie, gdy gaz, choć był relatywnie drogi, to i tak był tańszy niż obecnie. Tymczasem ryzyko geopolityczne wróciło w końcówce lata i cena zaczęła zawierać dodatkowo koszt bezpieczeństwa.
I mamy oto paradoks: gaz początkowo drożał, bo magazyny w UE były zbyt puste. Magazyny były puste, bo wcześniej gaz wydawał się zbyt drogi, by go kupować.
Diametralna zmiana w Europie
Część krajów Wspólnoty wciąż przyjmuje strategię na przeczekanie, w dalszym ciągu nie zatłacza magazynów drogim gazem, bo liczy na możliwości eksportu z rynku spot.
– Zmienia się podejście do rezerw. Jeszcze w ubiegłym roku zapełnienie magazynów przed zimą uważano za fundament bezpieczeństwa, a zdolność magazynowania była kluczowa. Europa przeszła diametralną zmianę. Dziś posiada duże zdolności bieżącego importowania LNG i gazu rurociągowego z Norwegii, co daje możliwość zakupu na rynku nawet późną jesienią czy zimą. Spora część podmiotów w Niemczech czy Holandii może zakładać, że ceny w tym okresie nie będą tak wysokie, i elastycznie podchodzić do zatłaczania – wyjaśnia mechanizm analityk PISM.
Ile gazu faktycznie ma Europa?
Czy jednak strategia ta nie okaże się złudna? Sytuacja na rynkach pozostaje niestabilna, co potwierdza stanowisko KE i komisarza Jørgensena.
– Niemieckie i holenderskie magazyny są najważniejsze pod względem wolumenów i mogą mieć wpływ na ceny w Europie, bo amortyzują np. nagłe wzrosty popytu. Z pewnością ich zapełnienie zwiększałoby bezpieczeństwo energetyczne i stabilność cen w Unii. Jednak nie jest to dziś jedyny czynnik. Cena gazu zapewne będzie bardziej zmienna, ale nie ma sygnałów fizycznego zagrożenia niedoborami – tłumaczy Tymon Pastucha.
Europa do tej pory zmagazynowała w sumie 805 TWh gazu. Czy to dużo? Jak już pisaliśmy, mniej niż w latach ubiegłych. Jednocześnie Unia w okresie zimowym zużywa 1900–2200 TWh. Rolą magazynów nie jest jednak pokrycie całościowego zapotrzebowania, ale bilansowanie rynku przy szczytowym zapotrzebowaniu albo w momencie poważnych problemów z importem.
Obecnie zbunkrowany gaz pokrył około 35–40 proc. zapotrzebowania UE na gaz w całym sezonie zimowym. Odpowiada około 3 miesiącom typowego importu gazu do UE.
Sytuacja różni się w poszczególnych krajach
To jednak spojrzenie całościowe i uśrednione dla całej Wspólnoty, ale gospodarki poszczególnych krajów mają różne zapotrzebowanie, a także różne możliwości pozyskania dodatkowych dostaw.
Dla porównania Niemcy, choć, jak wspomnieliśmy, ich magazyny są obecnie wypełnione tylko w około 58 proc., mają w nich około 143 TWh gazu. To prawie czterokrotnie więcej niż w Polsce, gdzie zapasy wynoszą około 36 TWh, a magazyny są zapełnione niemal w 99 proc.
Kluczowa jest relacja między pojemnością magazynów a skalą zużycia gazu w danym kraju. Polska zużywa około 18–20 mld m sześc. gazu rocznie, a pojemność krajowych magazynów wynosi około 3,3–3,5 mld m sześc. Przy pełnym zapełnieniu pozwala to pokryć około 60–70 dni średniego krajowego zapotrzebowania.
Niemiecka pojemność magazynowa przekracza 20 mld m sześc. – ale Niemcy są też znacznie większym konsumentem. Roczne zużycie gazu w Niemczech wynosi około 75–80 mld m sześc. Obecne zapasy odpowiadają więc mniej więcej 2–2,5 miesiąca średniego zużycia, a przy pełnych magazynach byłoby to około 3 miesięcy.
O bezpieczeństwie Polski zdecyduje nie tylko wielkość magazynów, lecz także możliwość sprawnego importu. Zarówno Polska, jak i Niemcy pomimo różnych strategii i tak będą zmuszone uzupełniać swój miks gazowy importowanym paliwem. Naszym atutem jest dostęp do infrastruktury LNG, Baltic Pipe i niższe zużycie niż w największych gospodarkach UE. Nie zmienia to faktu, że wciąż będziemy zależni od cen, jakie będą na rynkach.
– To, co będzie determinować ceny gazu, to trzy czynniki: w dalszym ciągu sytuacja na Bliskim Wschodzie i dostępność LNG z Kataru, przebieg zimy i konkurencja między Azją a Europą o dodatkowe wolumeny LNG. Dodatkowym czynnikiem wpływającym na cenę są ewentualne amerykańskie sankcje, wynikające z przygotowanej ustawy Grahama (daje prezydentowi USA uprawnienia do nałożenia wysokich ceł na kraje kupujące rosyjską ropę i gaz – red.), a więc embargo na rosyjskie dostawy LNG do państw Europy Zachodniej, przed wejściem w życie amerykańskich sankcji w 2027 r. – ocenia Tymon Pastucha.