Limity podatkowe w górę. Oto co czeka przedsiębiorców w 2027 roku
Limity podatkowe w górę. Oto co czeka przedsiębiorców w 2027 roku
Z powodu silnego euro limity podatkowe, które określane są właśnie w tej walucie i później przeliczane na złotego, będą w 2027 roku wyższe niż w latach 2025-2026. W rezultacie więcej przedsiębiorców będzie mogło korzystać ze statusu małego podatnika, rozliczenia kwartalnego VAT czy uniknąć konieczności przejścia na pełną księgowość - podaje w czwartek InFakt.
Limity podatkowe w górę. Oto co czeka przedsiębiorców w 2027 roku
Dźwięk został wygenerowany automatycznie i może zawierać błędy
Jak czytamy w materiale przygotowanym przez Piotra Juszczyka, głównego doradcę podatkowego InFaktu, limity podatkowe w przepisach określane są w walucie euro. Aby przeliczyć je na złotego, trzeba zrobić to po kursie NBP z pierwszego dnia roboczego października - czyli w tym roku z czwartku 1 października 2026 r. Tego dnia euro kosztuje 4,3770 zł. Rok wcześniej było to 4,2586 zł. Ponieważ euro podrożało, oznacza to podwyższenie limitów podatkowych na 2027 rok.
Limity podatkowe dla ryczałtu
Podatnicy, którzy będą chcieli dalej prowadzić działalność gospodarczą w 2027 r. w formie ryczałtu ewidencjonowanego, nie mogą przekroczyć kwoty przychodu rocznego w wysokości 2 milionów euro. Tutaj wciąż jest jednak pewna niewiadoma, bo w ten wtorek rząd przyjął pakiet projektów podatkowych, który zakłada m.in. obniżenie tego limitu do 250 tys. euro. Ponieważ los tych przepisów nie jest przesądzony, bo nie wiadomo, czy zostaną one podpisane przez prezydenta Karola Nawrockiego, InFakt podał wyliczenia dla obu wariantów.
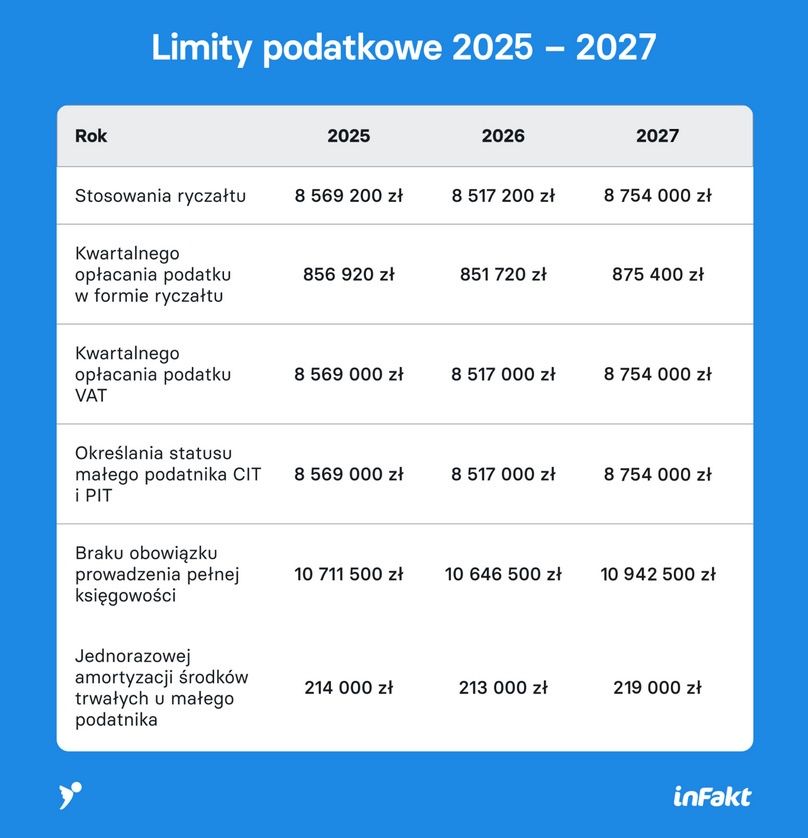
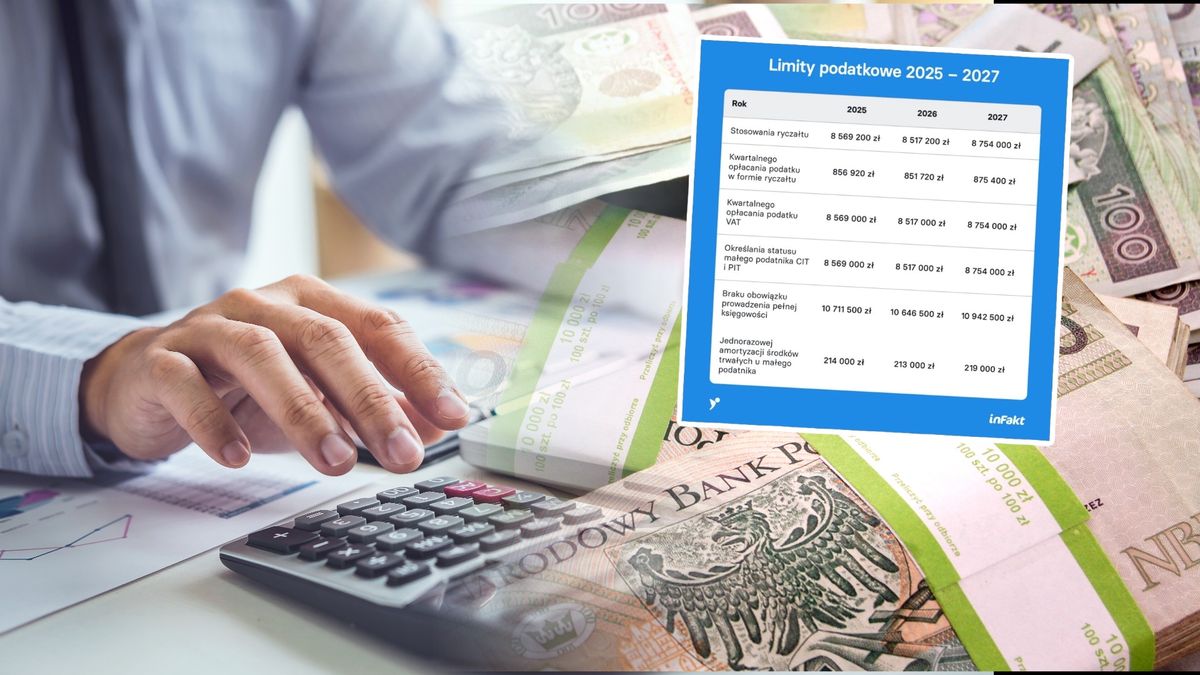
Obecnie limit w przeliczeniu na złotego wynosi 8 517 200 zł, a w przyszłym roku - przy założeniu, że zmiany podatkowe nie wejdą w życie - wzrośnie do 8 754 000 zł. Wciąż jednak będzie to mniej niż w 2023 roku, kiedy wynosił 9 654 400 zł. Jeśli natomiast dojdzie do zmiany przepisów, limit wyniesie zaledwie 1 094 250 zł.
Z kolei limit przychodu dla kwartalnego opłacania podatku przez ryczałtowców wynosi 200 tysięcy euro. Jak tłumaczy Piotr Juszczyk, w związku z tym będą mogli oni płacić podatki kwartalnie w 2027 roku, jeśli w 2026 roku ich przychód nie przekroczy 875 400 zł (w 2026 roku jest to 851 720 zł).
"Trzeba jednak pamiętać, że nowych przedsiębiorców nie obowiązuje limit przychodów dla ryczałtu. Ma on zastosowanie tylko dla osób kontynuujących prowadzenie działalności gospodarczej. Ponadto, w spółkach cywilnych i jawnych do limitu dla ryczałtu wlicza się przychód wszystkich wspólników. Limit ten przysparza problemów, gdyż wielu podatników nie zdaje sobie z niego sprawy" - tłumaczy ekspert.
I podkreśla, że tak niskiego limitu nie ma przy podatku liniowym czy skali podatkowej (tam kwartalne zaliczki mogą wpłacać mali podatnicy oraz osoby rozpoczynające działalność), co powoduje, że przedsiębiorcy na ryczałcie o nim zapominają lub go nie znają. "Opłacanie podatku kwartalnie, gdy przychody przekroczyły limit, spowoduje powstanie zaległości i odsetek. Po złożeniu zeznania fiskus z pewnością zwróci przedsiębiorcy uwagę i poprosi o korektę zeznania" - zwraca uwagę Juszczyk.
Tak zwany mały podatnik również może opłacać VAT kwartalnie, ale dopiero po 12 miesiącach od dnia rejestracji do VAT. Zgodnie z przepisami przychody takiego podatnika nie mogą przekroczyć 2 mln euro rocznie. Obecnie jest to 8 517 000 zł, a w przyszłym roku - 8 754 000 zł.
"Status małego podatnika w podatku dochodowym umożliwia również jednorazową amortyzację środków trwałych. Jednak osiągnięcie limitu przychodowego dla małego podatnika nie oznacza, że można dokonać jednorazowej amortyzacji każdego środka trwałego. Zasada ta dotyczy tylko tych, które w ich klasyfikacji znalazły się w grupach 3-6 i 8, z wyłączeniem samochodów osobowych" - tłumaczy Piotr Juszczyk.
I dodaje, że drugim warunkiem korzystania z jednorazowej amortyzacji jest stosowanie się do rocznego limitu jednorazowych odpisów, który wynosi 50 tysięcy euro. Limit ten w 2027 roku będzie wynosił 219 000 zł wobec 213 000 zł w 2026 roku, 214 000 zł w 2025 roku, 230 000 zł w 2024 roku i 241 000 w 2023 roku. "Mimo wzrostu limit wciąż jest wyraźnie niższy niż kilka lat temu, a dobra materialne z roku na rok drożeją. Niezbędnym jest szybkie wdrożenie wyższego limitu wyrażonego w euro. Pojawiały się pomysły na zwiększenie tego limitu do 100 tys. euro, co z pewnością byłoby pozytywną zmianą" - komentuje ekspert InFaktu.
Limity dla 9-procentowej stawki CIT
Preferencyjna stawka CIT 9 proc. uzależniona jest od tego, czy spółka zastosuje się do dwóch limitów:
Przychody brutto z roku poprzedniego nie mogą przekraczać 2 mln euro,
przychody netto w roku podatkowym nie mogą przekraczać 2 mln euro.
Tym samym z takiej stawki skorzystają w 2027 roku firmy, których przychód brutto w 2026 roku nie przekroczy 8 754 000 zł. "Limit przychodów netto przeliczany natomiast jest po kursie z pierwszego dnia roboczego roku. W konsekwencji drugą wartość limitu na 2027 rok poznamy dopiero 4 stycznia 2027 r., ponieważ 1 stycznia to święto, a 2 i 3 stycznia przypadają w weekend. Nie dotyczy to podmiotów rozliczających się na estońskim CIT, w ich przypadku limit jest wyłącznie jeden, tj. ten z października" - czytamy w materiale InFaktu.
Jak tłumaczy Piotr Juszczyk, limit dla pełnych ksiąg od 2025 roku wynosi 2,5 mln euro. Wcześniej było to 2 mln euro. Obecnie po przekroczeniu rocznie 2,5 mln euro przychodu, podatnicy korzystający z uproszczonej księgowości muszą przejść na księgowość pełną. "Przepis ten obowiązuje nie tylko wspólników spółek cywilnych, spółek jawnych czy partnerskich, ale także osoby fizyczne prowadzące jednoosobowe działalności gospodarcze. Jeśli przychód firmy w 2026 roku nie przekroczy kwoty 10 942 500 zł, to w 2027 roku przedsiębiorca nadal może prowadzić księgowość uproszczoną. W 2026 roku limit ten wynosi 10 646 500 zł" - podkreśla ekspert.
"W 2027 roku limity wzrosną, jednak wyłącznie za sprawą kursu euro, a nie decyzji ustawodawcy. Większość z nich wciąż jest niższa niż w latach 2023-2024, dlatego też w mojej ocenie powinny zostać podniesione, zwłaszcza po ostatnich latach wysokiej inflacji. Na limity należy spojrzeć szerzej i być może wprowadzić systemowe rozwiązanie pozwalające na ich urealnienie" - komentuje Piotr Juszczyk.
Tomasz Sąsiada
Skupiam się na sprawach, które dotyczą portfeli Polaków. Piszę o makroekonomii, handlu, polityce społecznej i rynku nieruchomości. Poruszam też tematy geopolityczne.