Polski fiskus traktuje firmy ulgowo. Wyższa stawka CIT nie pogrąży biznesu [ANALIZA]
Polski fiskus traktuje firmy ulgowo. Wyższa stawka CIT nie pogrąży biznesu [ANALIZA]
Ministerstwo Finansów chce podnieść od 2027 r. stawkę CIT dla dużych przedsiębiorstw z 19 do 22 proc. Organizacje biznesowe grzmią, że osłabi to bodźce firm do inwestowania i zatrudniania. Ale stopa inwestycji przedsiębiorstw nad Wisłą należy dziś do najniższych w UE, choć ich obciążenia podatkowe również są niskie. Dotyczy to zarówno zagranicznych koncernów, jak i rodzimych.
Rafał Brzoska głośno alarmuje ws. różnic w kwotach płaconych podatków między firmami polskimi a zagranicznymi
Dźwięk został wygenerowany automatycznie i może zawierać błędy
Pod koniec września rząd przyjął projekt nowelizacji ustaw podatkowych, przewidujący m.in. podwyżkę z 19 do 22 proc. stawki CIT dla największych przedsiębiorstw oraz podatkowych grup kapitałowych. To jeden z pomysłów Ministerstwa Finansów na uzupełnienie wpływów do budżetu, które uszczupli zapisana w tym samym projekcie obniżka obciążeń podatkowych osób fizycznych.
Podwyżka stawki CIT dotyczyć ma podmiotów o przychodach przewyższających równowartość 50 mln euro. W 2025 r. takich podatników było ponad 4,6 tys. i łącznie wpłacili do budżetu państwa z tytułu podatku dochodowego 54,3 mld zł. Rok wcześniej taki dochód wykazało ponad 4,3 tys. podmiotów, a ich zobowiązania podatkowe sięgnęły łącznie 47,3 mld zł.
Wyższa stawka CIT powinna zwiększyć wpływy z tego podatku o niespełna 16 proc., co w ubiegłorocznych warunkach oznaczałoby około 8,6 mld zł. W 2027 r., jeśli podwyżka wejdzie w życie, efekt może być większy (ze względu na wzrost liczby i dochodów firm o przychodach powyżej 50 mln euro), o ile wyższa stawka CIT nie zachęci podatników do szerszego wykorzystania narzędzi optymalizacji podatkowej. Przed takim scenariuszem ostrzegają zaś organizacje przedsiębiorców.
Według organizacji biznesowych podwyżka CIT najbardziej uderzy w najmniejsze spośród objętych nią firm, w szczególności te krajowe. Większe przedsiębiorstwa, należące do międzynarodowych koncernów, będą bowiem w stanie zmniejszyć podstawę opodatkowania tak, aby utrzymać niezmienione obciążenia. Innym argumentem przeciwników rządowej propozycji jest to, że wpłynie ona negatywnie na inwestycje przedsiębiorstw. Podwyżka CIT zmniejszy bowiem zdolność firm do akumulacji środków własnych, które w Polsce są głównym źródłem finansowania inwestycji.
Ta linia krytyki podwyżki CIT dla największych przedsiębiorstw opiera się na dwóch przekonaniach, dla których trudno znaleźć uzasadnienie w danych z ich zeznań podatkowych oraz sprawozdań finansowych.
Pierwszym z tych wątpliwych założeń jest to, że firmy z udziałem kapitału zagranicznego masowo uchylają się od podatków, np. przez agresywne stosowanie mechanizmu tzw. cen transferowych (w uproszczeniu polega to na zawyżaniu cen usług, które swoim polskim spółkom-córkom świadczą ich zagraniczne spółki-matki, co obniża rentowność tych pierwszych, a podwyższa rentowność drugich).
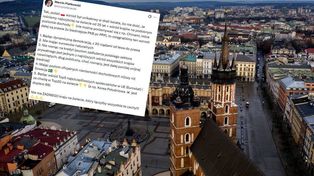
To zaburzać ma konkurencję między zagranicznymi a rodzimymi firmami z tej samej branży, o czym często mówi Rafał Brzoska, porównując obciążenia podatkowe InPostu i innych firm kurierskich. Brzoska wylicza w kwietniowym poście na platformie X, że InPost, mając niemal 15 mld zł przychodów, zapłacił w ubiegłym roku w Polsce 498 mln zł podatku CIT za 2025 rok. Tymczasem konkurenci z DHL, przy osiągniętych w naszym kraju przychodach rzędu 2,7 mld zł, zapłacili zero złotych CIT, a DPD Polska - 30,4 mln zł CIT przy przychodach na poziomie 4,6 mld zł.
Drugim mitem jest to, że polski system podatkowy zniechęca firmy do inwestycji.
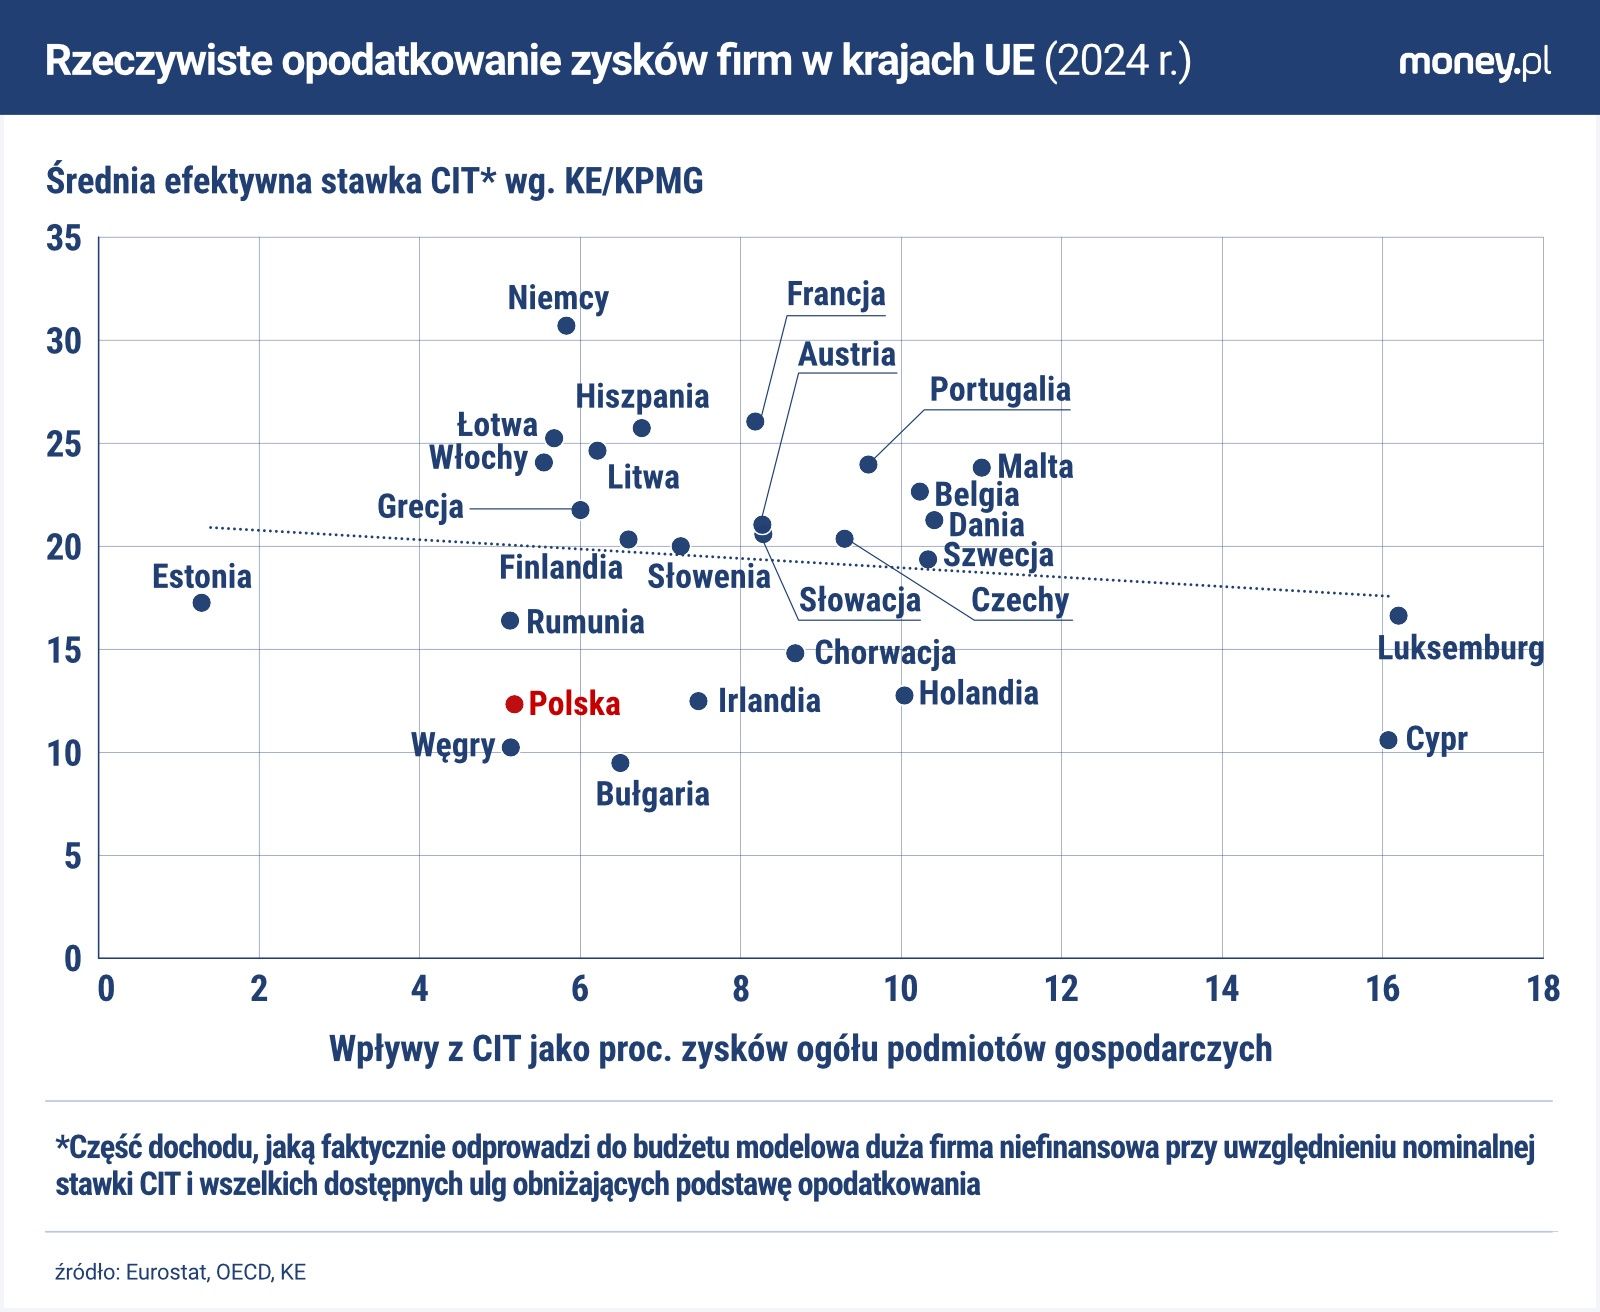
W istocie, jak przekonuje minister finansów Andrzej Domański, stawka CIT w Polsce należy do najniższych w UE. Dotyczy to w szczególności tzw. efektywnej stawki tego podatku, która pokazuje, jaką część dochodu (zysku) faktycznie odprowadzi do budżetu modelowa duża firma niefinansowa przy uwzględnieniu nominalnej stawki CIT i wszelkich dostępnych ulg obniżających podstawę opodatkowania. Nad Wisłą efektywna stawka CIT, w zależności od źródła szacunków, wynosi od 12 do 15 proc. w porównaniu do około 19 proc. średnio w krajach UE. Mimo to stopa inwestycji przedsiębiorstw niższa niż w Polsce jest tylko w Grecji. W 2024 r. wynosiła mniej niż 10 proc. PKB.
Nie widać również jednoznacznego przełożenia na stopę inwestycji tzw. estońskiego CIT-u, wprowadzonego w Polsce w 2021 r. To rozwiązanie, pozwalające przedsiębiorstwom płacić podatek dochodowy dopiero w momencie wypłaty zysków, cieszy się ogromną popularnością. W 2025 r. skorzystało z niego około 20 tys. firm, w porównaniu do niespełna 8,6 tys. w 2022 r.
Badania Międzynarodowego Funduszu Walutowego, których wyniki ukazały się pod koniec września, sugerują, że w Estonii i na Łotwie mechanizm rozliczania przez firmy podatku dopiero w momencie wypłaty zysków nie miał trwale pozytywnego wpływu na ich skłonność do inwestowania. W tym świetle plan polskiego MF, aby od 2027 r. zaostrzyć nieco zasady korzystania z estońskiego CIT-u, może być uzasadnionym uszczelnieniem systemu opodatkowania przedsiębiorstw, które nie grozi stłumieniem stopy inwestycji.
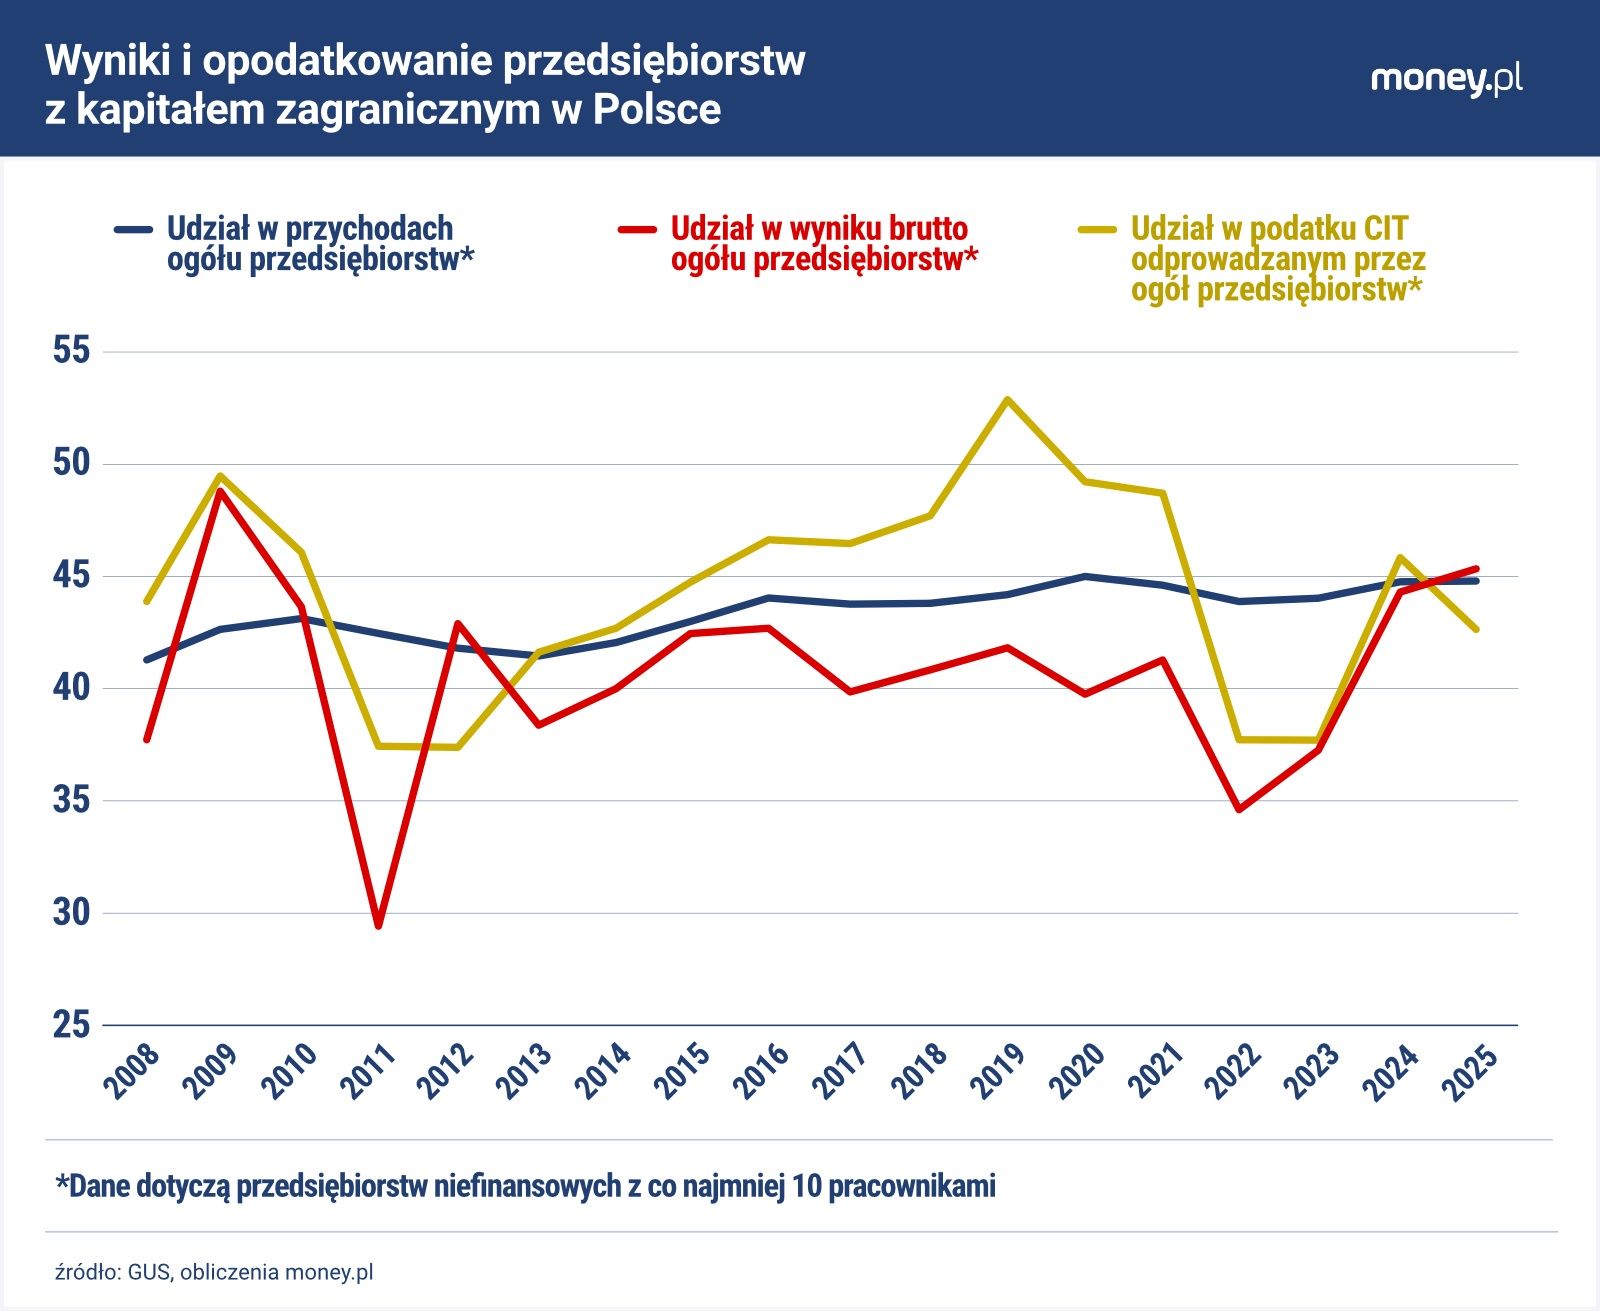
Analiza zeznań podatkowych z ostatnich lat podmiotów o przychodach przewyższających 50 mln euro nie daje też silnych podstaw do obaw, że podwyżka stawki CIT będzie większym obciążeniem dla rodzimych przedsiębiorstw niż dla zagranicznych. Dotychczas bowiem te grupy podatników były obciążone w podobnym stopniu, pomimo tego, że zagranicznym firmom teoretycznie łatwiej jest stosować nieuczciwe schematy optymalizacyjne.
Nie jest to zresztą szczególnie zaskakujące, skoro efektywna stawka CIT w Polsce jest niższa niż w większości innych krajów UE. To osłabia bodźce transgranicznych korporacji, aby minimalizować zobowiązania podatkowe nad Wisłą, a zwiększać je w innych krajach. Podwyżka stawki CIT z 19 do 22 proc. nieco ten rachunek zmieni, ale efektywna stawka tego podatku w Polsce pozostanie stosunkowo niska.
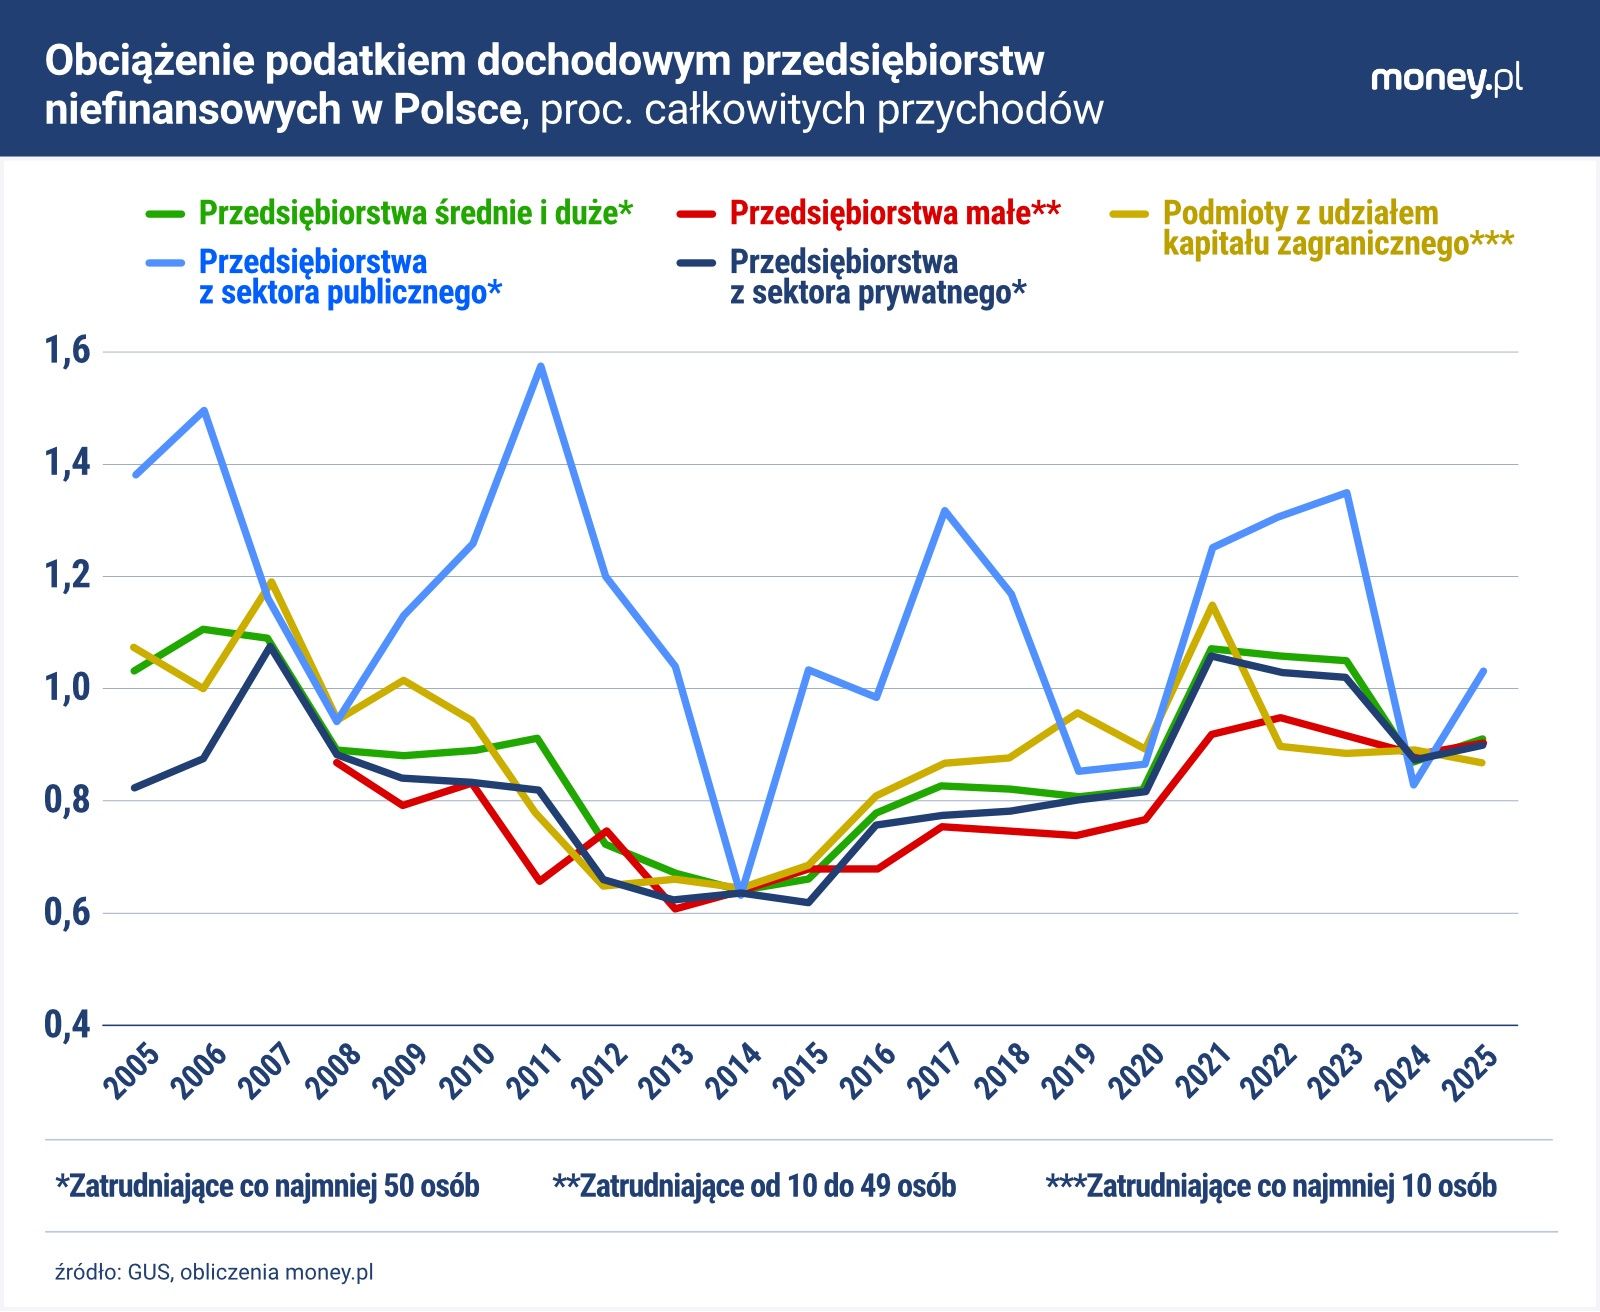
W 2025 r., jak wynika z obliczeń money.pl na podstawie danych GUS, średnie i duże przedsiębiorstwa niefinansowe (zatrudniające co najmniej 50 osób) przeciętnie odprowadziły do budżetu z tytułu podatku dochodowego 0,91 proc. swoich przychodów. Obciążenie małych firm (zatrudniających od 10 do 49 osób) wynosiło 0,90 proc. Dla porównania, podmioty z udziałem kapitału zagranicznego ze wszystkich tych klas wielkości (czyli zatrudniające co najmniej 10 osób) odprowadzały do budżetu państwa średnio 0,87 proc. przychodów.
W poprzednich latach to ich obciążenia podatkowe bywały jednak wyraźnie wyższe niż ogółu firm. To, że w 2025 r. było akurat inaczej, wynikało przede wszystkim z tego, że wzrosły obciążenia przedsiębiorstw z udziałem Skarbu Państwa, co odzwierciedlało ich wyższą rentowność. W ubiegłym roku dochody firm publicznych (średnich i dużych) wynosiły niespełna 4,9 proc. przychodów, a firm prywatnych mniej niż 4,7 proc.
Powyższe dane dotyczą ogółu przedsiębiorstw, a więc również tych, które z powodu strat w 2025 r. nie zapłaciły w ogóle podatku dochodowego (którego podstawą jest zysk, a nie przychód). O tym, jakie były obciążenia rentownych firm, więcej mówią zeznania podatkowe największych z nich.
W 2025 r., jak wynika z danych MF, firmy o przychodach przewyższających równowartość 50 mln euro, które wykazały zysk, wpłaciły do budżetu 54,3 mld zł. Średnio ich zobowiązania podatkowe wyniosły 1,35 proc. przychodów w przypadku podmiotów z udziałem kapitału zagranicznego i 1,34 proc. przychodów w przypadku podmiotów rodzimych. Mediana (środkowa wartość) tak liczonych obciążeń podatkowych była wyraźnie wyższa wśród firm zagranicznych niż polskich. Wynosiła, odpowiednio, 0,96 i 0,72 proc.
Dane z poprzedniego roku podatkowego są podobne. Zarówno zagraniczne, jak i polskie przedsiębiorstwa, które wykazały zysk, średnio zapłaciły w postaci CIT 1,34 proc. przychodów. Mediana obciążeń wynosiła zaś – odpowiednio – 0,98 i 0,71 proc.
Z tego, że medianowe obciążenia podatkowe zagranicznych firm są w Polsce wyraźnie wyższe niż rodzimych firm, podczas gdy średnie obciążenia są w obu przypadkach podobne, wynika, że wśród tych pierwszych zróżnicowanie obciążeń jest większe niż wśród drugich. Można widzieć w tym potwierdzenie tego, że największe zagraniczne koncerny potrafią skutecznie minimalizować płacone w Polsce podatki. Ale tę rozbieżność można interpretować też inaczej: jako efekt większego zróżnicowania rentowności zagranicznych przedsiębiorstw.
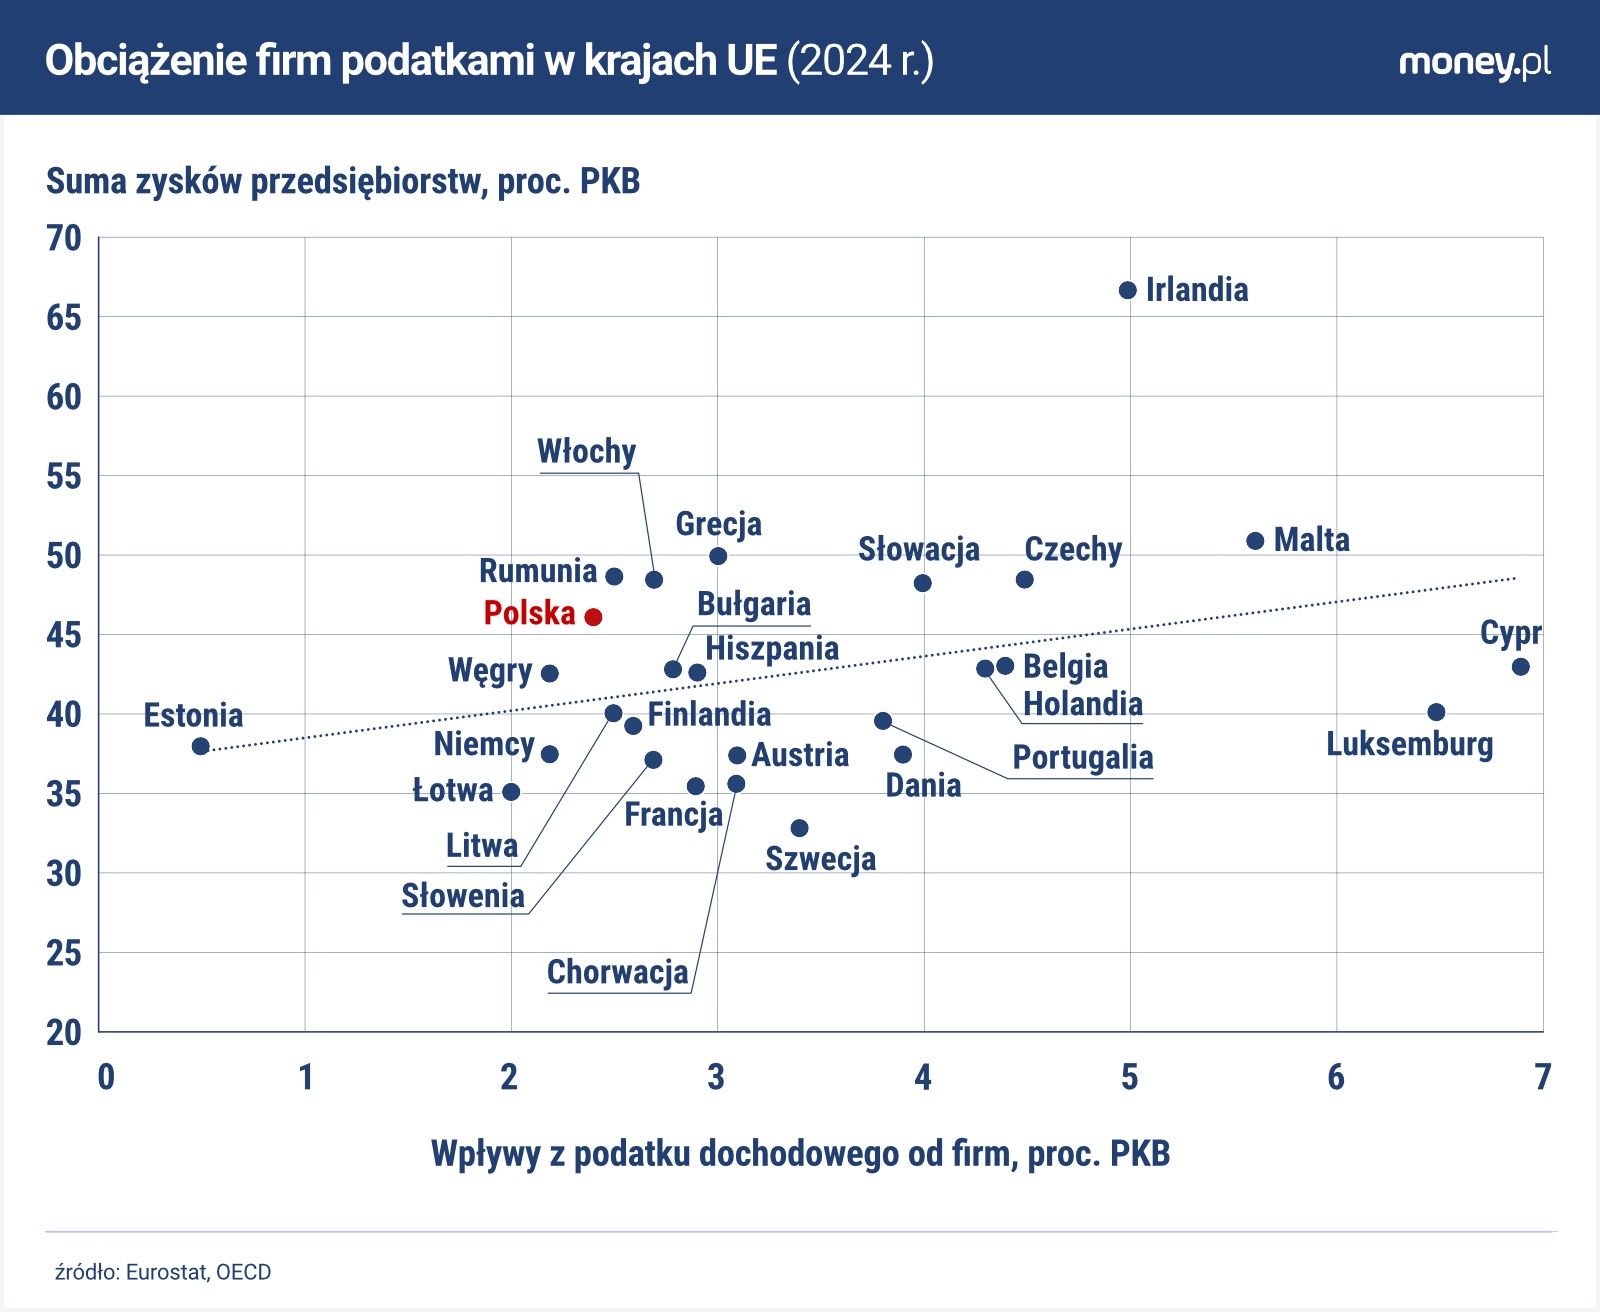
Łatwo też pokazać, że firmy w Polsce – zarówno krajowe, jak i zagraniczne – płacą stosunkowo małe podatki na tle przedsiębiorstw działających w innych krajach UE. W 2024 r. – to najnowsze porównywalne dane – polski rząd zebrał z tytułu CIT równowartość 2,4 proc. PKB. Mniejsze wpływy z tego podatku uzyskały tylko cztery kraje Unii (Estonia, Łotwa, Niemcy i Węgry). Wszystkie te państwa charakteryzują się jednak niższą rentownością całego sektora przedsiębiorstw, mierzoną udziałem zysków w PKB (produkt krajowy brutto można liczyć jako sumę wynagrodzeń czynników produkcji, a więc zysków i płac). Pod względem wpływów z CIT w stosunku do sumy zysków firm w Polsce ustępują tylko trzy kraje (Węgry, Cypr i Bułgaria). Inaczej mówiąc, polski fiskus odbiera przedsiębiorstwom niewielką część ich dochodów.
Wszystko to sugeruje, że niskie dochody polskiego budżetu z CIT wynikają przede wszystkim z niskiej efektywnej stawki tego podatku, nie zaś z problemów z rentownością przedsiębiorstw lub z nieszczelności systemu podatkowego, w szczególności w odniesieniu do zagranicznych firm.
PREMIUM Zapisz się na newsletter!
Newsy, wywiady, śledztwa i reportaże w Twojej skrzynce co tydzień - zawsze za darmo.
Grzegorz SiemionczykGłówny analityk money.pl
Grzegorz Siemionczyk od 2024 r. jest dziennikarzem ekonomicznym i głównym analitykiem money.pl. Prowadzi cykl publicystyczny "Ring ekonomiczny money.pl". Wcześniej przez 16 lat związany z "Parkietem" i "Rzeczpospolitą". Laureat Grand Press Economy w 2020 r. oraz Nagrody Dziennikarskiej im. Mariana Krzaka w 2023 r. Był też kilkakrotnie nagradzany w konkursie NBP im. Władysława Grabskiego, m.in. w 2020 r. za najlepszy wywiad.