Waloryzacja progów podatkowych. Senacka komisja na ratunek rządowi
Waloryzacja progów podatkowych. Senacka komisja na ratunek rządowi
Ważą się losy zmian w podatkach, które mają wejść w życie z początkiem 2027 r. Senacka Komisja Budżetu i Finansów Publicznych poparła poprawki wykreślające z ustawy coroczną waloryzację progów podatkowych o inflację. Zaproponowano także przywrócenie podwyżki CIT z 19 do 22 proc. dla największych firm.
Druga sejmowa zmiana zakładała rezygnację z podwyżki CIT dla największych przedsiębiorstw. Kazimierz Kleina zaproponował przywrócenie stawki na poziomie 22 proc. dla firm osiągających przychody przekraczające 50 mln euro oraz usunięcie przepisów o corocznej waloryzacji progów.
Koszt waloryzacji progów podatkowych
Wiceminister finansów Jurand Drop ocenił, że stała waloryzacja skali podatkowej oznaczałaby regularne zmniejszanie dochodów sektora finansów publicznych. W pisemnej opinii wskazano, że skala tego ubytku byłaby trudna do precyzyjnego oszacowania z odpowiednim wyprzedzeniem.
– Stały mechanizm waloryzacji skali podatkowej będzie skutkować stałym corocznym ubytkiem dochodów dla sektora finansów publicznych, którego wielkość jest trudna do oszacowania z odpowiednim wyprzedzeniem – stwierdził wiceminister finansów Jurand Drop.
– Dodatkowy koszt fiskalny tego mechanizmu (...) to około 4,1 mld zł w 2028 r., 8,9 mld zł w 2009 r. i 13,8 mld w 2030 r. Oczywiście w przyszłości skutek ten by narastał – wskazał Drop.
Według wiceministra sfinansowanie mniejszych wpływów wynikających zarówno z waloryzacji progów, jak i rezygnacji z wyższego CIT dla dużych firm wymagałoby poszukania dodatkowych pieniędzy. Wśród możliwych konsekwencji wymienił ograniczenie części ulg i zwolnień podatkowych albo podniesienie innych podatków.
Senacka komisja poparła rozwiązanie zakładające powrót do rządowej wersji projektu. Ostateczny kształt przepisów zależy od dalszych prac nad nowelizacją.
Nowelizacja ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym obejmuje kilka zmian:
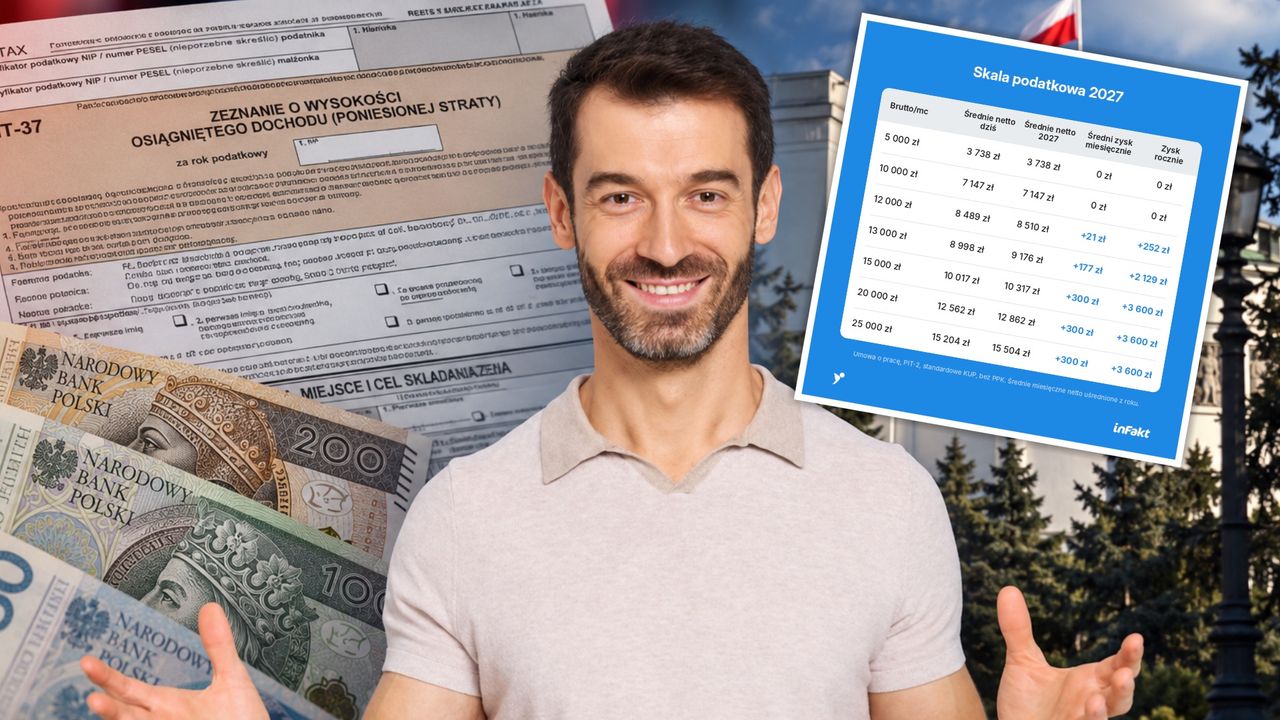
pierwszy próg PIT ma wzrosnąć ze 120 do 130 tys. zł;
dochody do 130 tys. zł pozostaną objęte stawką 12 proc.;
dla dochodów przekraczających 130 tys. zł i nieprzekraczających 150 tys. zł przewidziano stawkę 24 proc.;
dochody powyżej 150 tys. zł mają być opodatkowane stawką 32 proc.;
danina solidarnościowa dla osób z dochodami przekraczającymi 1 mln zł ma wzrosnąć z 4 do 5 proc. podstawy.
Ministerstwo Finansów podało, że w 2024 r. daninę solidarnościową płaciło 39 tys. osób. Rząd wskazywał wyższy CIT dla największych przedsiębiorstw jako jedno ze źródeł finansowania zmian.
Nowelizacja zmieni także zasady wyboru ryczałtu od przychodów ewidencjonowanych. Limit przychodów pozwalający na korzystanie z tej formy opodatkowania ma zostać obniżony z 2 mln euro do 250 tys. euro. Przepisy mają wejść w życie 1 stycznia 2027 r.
Jacek LosikDziennikarz Money.pl
Jacek Losik dziennikarzem jest od 2014 r. Zaczynał od razu po studiach w "Dzienniku Łódzkim". Następnie, po krótkim epizodzie w MPK-Łódź, pisał dla lokalnego oddziału "Gazeta Wyborcza". W money.pl - tak jak w poprzednich redakcjach - zajmuje się szeroko rozumianymi inwestycjami infrastrukturalnymi (m.in. kolejowymi i drogowymi) oraz transportem.