Bajki dla naiwnych. Uszczelnienie podatków nie załata dziury w budżecie [ANALIZA]

Prezydent Karol Nawrocki twierdzi, że polski budżet jest nieszczelny. Dlatego sprzeciwia się podwyżkom podatków. Chciałby, aby rząd zajął się lepszym egzekwowaniem już istniejących obciążeń. Ekonomiści wątpią jednak, aby mogło to istotnie poprawić kondycję finansów publicznych. Chyba że w grę wchodziłaby też likwidacja nieskutecznych preferencji podatkowych.

Karol NawrockiKarol Nawrocki
Źródło zdjęć: © East News | Marysia Zawada • Zdjęcie wygenerowane przy pomocy AI
Grzegorz Siemionczyk

Jeżeli budżet przecieka jak zardzewiały durszlak, nie dolewa się do niego kolejnych miliardów zabranych ludziom. Najpierw się naprawia to, co nie działa, co zawodzi – mówił pod koniec sierpnia prezydent Karol Nawrocki, uzasadniając swój sprzeciw wobec proponowanych przez rząd podwyżek podatków.

Przeświadczenie, że polski system podatkowy jest mocno nieszczelny, pozwala głowie państwa godzić wetowanie ustaw, które zwiększyłyby dochody budżetu państwa, z ostrzeżeniami, że polskie finanse publiczne są w katastrofalnym stanie, a nawet z propozycjami obniżek podatków.

Już w sierpniu 2025 r., niedługo po objęciu urzędu, Karol Nawrocki tłumaczył na Radzie Gabinetowej, że jako prezydent będzie się konsekwentnie sprzeciwiał podwyższaniu podatków, ponieważ rząd ma przestrzeń, żeby usprawnić pobór już obowiązujących obciążeń. W tej sytuacji pomysły ich podnoszenia byłyby drogą na skróty.


DLA CIEBIE
Biznes od środka x Mbank

Tak prezydent chce finansować zerowy PIT dla rodzin

Uszczelnienie systemu podatkowego prezydent wskazywał też jako źródło finansowania swoich propozycji podatkowych: podwyższenia do 140 tys. zł progu dochodów, powyżej którego obowiązuje 32-proc. stawka PIT, a także zwolnienia z PIT nieprzekraczających tego progu dochodów (na jedną dorosłą osobę) rodzin z co najmniej dwójką dzieci. Projekt prezydenckiej ustawy, która wprowadziłaby takie zmiany w PIT, zakłada również budowę "pancerza podatkowego", który zapobiegałby uchylaniu się podatników od VAT i CIT.

Kancelaria Prezydenta koszt realizacji tych zmian szacowała na 14 mld zł, ale w ocenie Ministerstwa Finansów byłby on dwukrotnie wyższy. Tymczasem Karol Nawrocki i jego doradcy twierdzą, że uszczelnienie systemu podatkowego pozwoliłoby nie tylko sfinansować proponowaną obniżkę PIT, ale też ograniczyć deficyt w sektorze finansów publicznych, który utrzymuje się w okolicy 7 proc. PKB.

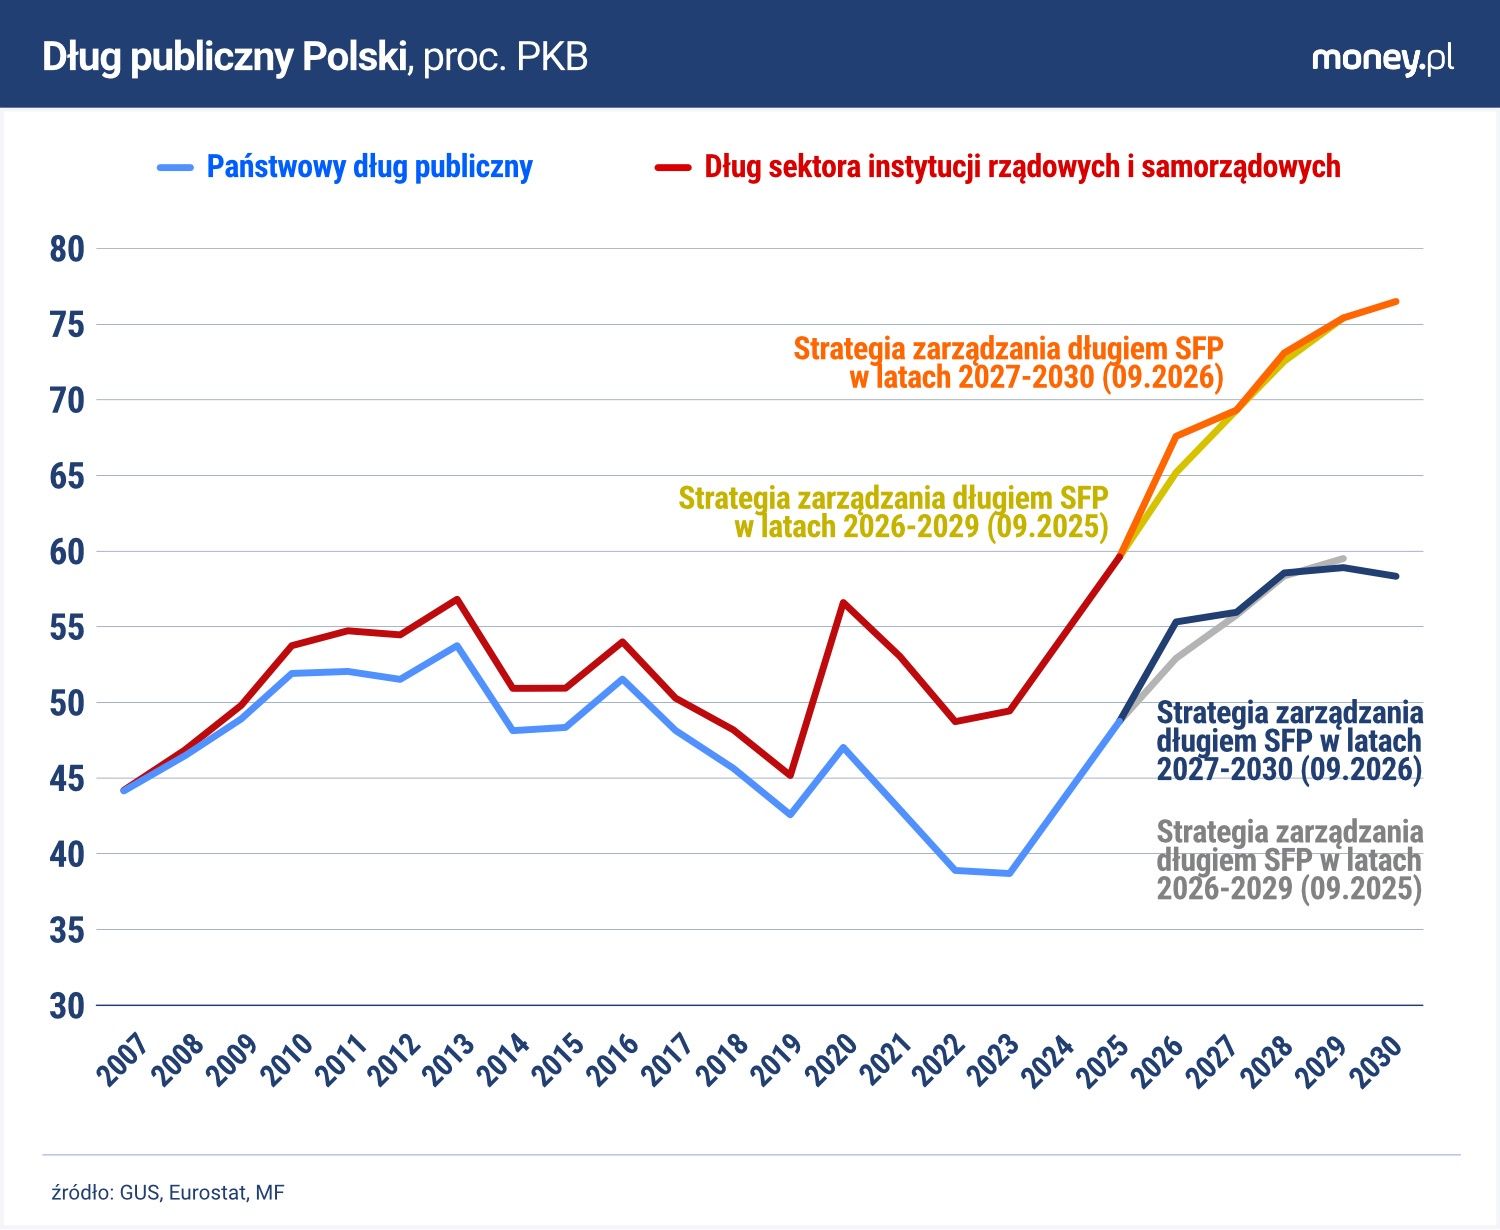
Optymizm głowy państwa opiera się na przekonaniu, że wyraźny spadek długu publicznego Polski w kilku latach przed pandemią (z 54,1 proc. PKB w 2016 r. do najniższego od 2007 r. poziomu 45,2 proc. PKB w 2019 r.) był przede wszystkim konsekwencją walki rządu PiS z "mafiami VAT-owskimi" i innymi nadużyciami podatkowymi, a nie dobrej koniunktury w polskiej gospodarce i zmian regulacyjnych zapoczątkowanych przez poprzedników (prace nad jednolitym plikiem kontrolnym rozpoczął rząd PO-PSL).

Ministerstwo Finansów wciąż widzi przestrzeń do wypychania zobowiązań poza państwowy dług publiczny
Spadek długu publicznego Polski w latach 2016-2019 nie był tylko - a nawet głównie - skutkiem uszczelniania podatków © money.pl | Angelika Sętorek

Zaciskanie pasa jest nieuniknione

W orędziu na początku października Karol Nawrocki ponownie krytykował rząd za proponowane podwyżki obciążeń podatkowych. – Spodziewam się, że w najbliższym czasie na moje biurko trafią kolejne propozycje podwyższenia nawet kilkunastu podatków. To niebezpieczna seria. Obywatel nie może być zakładnikiem i bankomatem rządzących, a ja nie pozwolę na zasypywanie katastrofy finansowej rządu środkami wprost z kieszeni obywateli – przekonywał. To kolejne potwierdzenie, że zdaniem głowy państwa MF musi znaleźć inny sposób na to, aby ograniczyć deficyt budżetowy.

Bezwzględna konieczność obniżenia deficytu pojawi się pod koniec tej dekady. Z opublikowanej niedawno "Strategii zarządzania długiem sektora finansów publicznych w latach 2027–2030" wynika, że tzw. państwowy dług publiczny (PDP) netto w 2028 r. przebije tzw. próg ostrożnościowy na poziomie 55 proc. PKB. Gdy fakt ten zostanie stwierdzony – co nastąpi w 2029 r. – uruchomione zostaną procedury naprawcze, które mają zatrzymać dalszy wzrost PDP. Choć zaczną obowiązywać w 2030 r., "Strategia…" zakłada, że zacieśnienie polityki fiskalnej rozpocznie się wcześniej. Deficyt sektora finansów publicznych w 2028 r. sięgać ma jeszcze 6,8 proc. PKB, rok później 5,3 proc. PKB, a w 2030 r. 4,2 proc. PKB. To nie wystarczy wprawdzie, aby zatrzymać narastanie zobowiązań całego sektora finansów publicznych, ale węższe miary zadłużenia – w tym PDP – ruszą w dół.

Rządowy dokument nie przedstawia konkretnych zmian w polityce fiskalnej, które miałyby doprowadzić do oczekiwanego spadku deficytu budżetowego. W związku z tym zapytaliśmy szerokie grono ekonomistów, uczestników "Ringu ekonomicznego" money.pl, na ile realistyczny jest postulat prezydenta Nawrockiego, aby konsolidacja polegała przede wszystkim na uszczelnieniu systemu podatkowego.

"Mityczna luka". Nie da się jej zmniejszyć do zera

Wnioski z naszej sondy są jednoznaczne: tylko w skrajnie optymistycznym scenariuszu mogłoby to zwiększyć wpływy do budżetu o co najmniej 1 proc. PKB. A tak zdecydowane "dokręcenie śruby" nie byłoby raczej akceptowalne dla samego prezydenta.

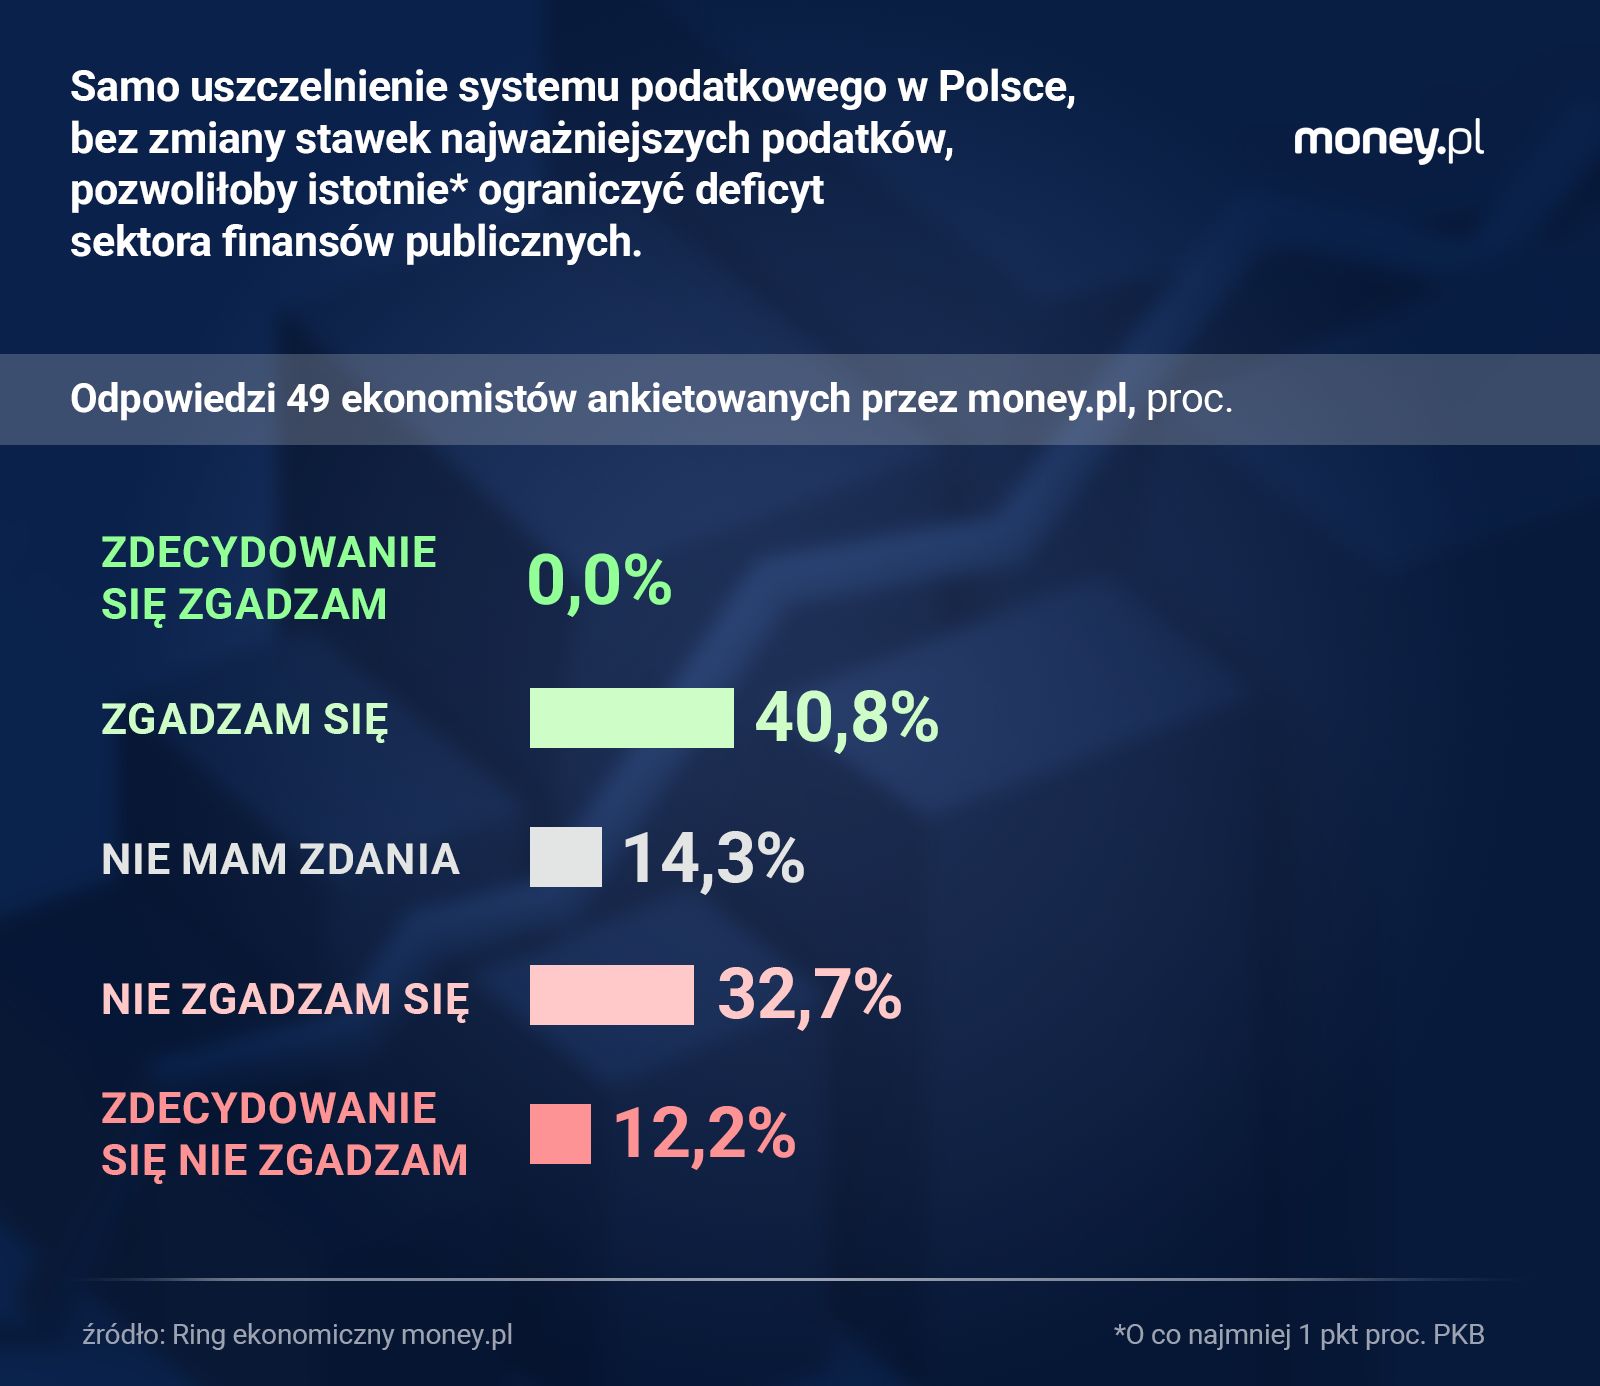
Uczestnikom 26. edycji "Ringu ekonomicznego" przedstawiliśmy do oceny następującą tezę: "Samo uszczelnienie systemu podatkowego w Polsce, bez zmiany stawek najważniejszych podatków, pozwoliłoby istotnie (o co najmniej 1 pkt proc. PKB) ograniczyć deficyt sektora finansów publicznych". Zgodziło się z nią 20 spośród 49 respondentów (40,8 proc.), przy czym żaden nie wyraził zdecydowanej zgody. Wśród 22 ankietowanych (44,9 proc.), którzy nie zgodzili się z tym twierdzeniem, sześcioro (12,2 proc.) miało co do tego silne przekonanie.

Ekonomiści, którzy wierzą w potencjał uszczelniania podatków, interpretują ten termin szeroko, także jako likwidację ulg i przywilejów
Ekonomiści, którzy wierzą w potencjał uszczelniania podatków, interpretują ten termin szeroko, także jako likwidację ulg i przywilejów © money.pl | Angelika Sętorek

W praktyce sceptycyzm co do potencjału uszczelnienia systemu podatkowego jest większy, niż wskazują na pierwszy rzut oka wyniki naszej sondy. Definicja "uszczelnienia" nie jest bowiem jednoznaczna. Część ekonomistów rozumie przez to wyłącznie walkę z szarą strefą, tzn. ukrywaniem dochodów lub obrotów (w przypadku VAT) przed fiskusem. Ci w zdecydowanej większości wątpią w to, aby uszczelnienie mogło istotnie zwiększyć wpływy do budżetu.

– Istotnie wielkość tzw. luki VAT jest szacowana na około 1 proc. PKB (0,6–1 proc. PKB w zależności od metodyki szacunków – red.), ale nie oznacza to, że tzw. "uszczelnianie" przełoży się istotnie na ograniczenie deficytu. Ta mityczna luka zależy też w dużej mierze od szeregu innych czynników, których uszczelnić się nie da – mówi prof. Andrzej Cieślik z Wydziału Nauk Ekonomicznych Uniwersytetu Warszawskiego.

– Jeśli chodzi wyłącznie o skuteczniejsze egzekwowanie istniejących zobowiązań, próg 1 pkt proc. PKB dodatkowych wpływów do budżetu jest bardzo ambitny. To ponad 40 mld zł dodatkowo każdego roku. Bez wskazania, z których podatków i dzięki jakim działaniom te pieniądze miałyby wpłynąć, trudno uznać taką deklarację za wiarygodny scenariusz – przyznaje prof. Sławomir Kalinowski, ekonomista z Instytutu Rozwoju Wsi i Rolnictwa w Polskiej Akademii Nauk.

Wiele twarzy uszczelniania. Nie każda spodoba się prezydentowi

Jednym z czynników, które oddziałują na lukę VAT – różnicę między tym, jakie są faktyczne wpływy z tego podatku, a tym, ile powinny one wynosić, biorąc pod uwagę aktywność ekonomiczną – jest koniunktura w gospodarce.

– Luki w podatkach nie są bezpośrednio obserwowalne, a ich szacunki są obarczone tak dużą niepewnością, że nawet nie wiadomo, czy faktyczne luki zmieniają się w czasie. Dodatkowo luki mają tendencję do powiększania się w okresie spowolnienia wzrostu gospodarczego, a taki scenariusz zakładają prognozy dla Polski na najbliższe lata. W związku z tym absolutnie nie można polegać na tym argumencie – zauważa prof. Michał Brzeziński, wykładowca na WNE UW.

– Wąsko rozumiane uszczelnienie jest zazwyczaj krótkotrwałe. Przestępcy znajdują nowe sposoby na wyłudzenia, jeśli stare zostały właśnie zlikwidowane. Wprowadzane nowe przepisy podlegają natomiast lobbingowi, co otwiera kolejne furtki do nadużyć czy po prostu unikania opodatkowania – mówi dr Radosław Piwowarski z Instytutu Ekonomii Uniwersytetu Łódzkiego.

Większy potencjał ma uszczelnienie rozumiane jako likwidacja nieuzasadnionych lub nieskutecznych ulg i preferencji podatkowych, które umożliwiają zgodny z literą prawa arbitraż podatkowy (wybór korzystniejszych form opodatkowania niż te, którymi obłożone są inne podmioty lub osoby o zbliżonym profilu działalności lub dochodach). Tyle że to oznaczałoby dla części podatników podwyżkę stawek i obciążeń – wbrew woli prezydenta. Karol Nawrocki dał już temu wyraz, zapowiadając sprzeciw wobec pomysłu MF, aby zmniejszyć dostępność opodatkowania jednoosobowych działalności gospodarczych ryczałtem od przychodów ewidencjonowanych.

– Poziom ściągalności podatków jest już w Polsce relatywnie wysoki i nie ma w tym zakresie dużego potencjału do zwiększania wpływów budżetowych. Znaczny jest natomiast zakres różnego rodzaju preferencji podatkowych (bardzo szeroki w ramach VAT), a także w ramach systemu ubezpieczeń społecznych (m.in. nierówny wiek emerytalny, branżowe przywileje emerytalne itp.) i tam należy szukać dodatkowych dochodów lub ograniczenia wydatków – mówi Piotr Bujak, główny ekonomista PKO BP.

– Jeśli mówimy o ograniczeniu luki arbitrażowej, a nie tylko walce z samą szarą strefą, to efekt rzędu ponad 40 mld zł był osiągalny, ale tylko w skrajnym wariancie całkowitego zrównania zasad opodatkowania i oskładkowania niezależnie od formy prawnej realizowanej aktywności ekonomicznej, nie pozostawiając innych furtek do działań adaptacyjnych po stronie podatników. Teoretycznie jest to możliwe, choć realizacja w praktyce wydaje się mało realna w dzisiejszych warunkach – wtóruje Łukasz Kozłowski, główny ekonomista Federacji Przedsiębiorców Polskich i członek rady nadzorczej ZUS.

Tego samego zdania jest dr Maciej Albinowski, ekonomista z Instytutu Badań Strukturalnych i Akademii Leona Koźmińskiego. – Luki w podatkach wynikające z problemów z ich egzekwowaniem raczej nie są obecnie na tyle duże, żeby ich uszczelnienie mogło przynieść 1 proc. PKB dodatkowych wpływów do budżetu. Co innego przegląd preferencyjnych stawek i ulg – ograniczenie luk wynikających z polityki podatkowej mogłoby wygenerować nawet więcej niż 1 proc. PKB – przekonuje.

Tyle da budżetowi domykanie furtek dla bogatych

Wyobrażenie o tym, jaki potencjał ma likwidacja rozmaitych preferencji podatkowych, daje opublikowany niedawno artykuł naukowy cytowanego wyżej prof. Brzezińskiego i Leszka Morawskiego dotyczący liniowego PIT dla przedsiębiorców. Z ich wyliczeń wynika, że osoby korzystające z tej formy opodatkowania w 2022 r. zapłaciły o 19,1 mld zł mniej z tytułu PIT i składki zdrowotnej niż zapłaciłyby, gdyby rozliczały się według skali. Z tych oszczędności około 71 proc. przypadało na 10 proc. (około 50 tys.) najlepiej zarabiających podatników z tej grupy. Korzyść każdego z nich to średnio 270 tys. zł, ale 5 tys. najlepiej zarabiających JDG (rozliczających się podatkiem liniowym) oszczędzało średnio aż 1,1 mln zł (w dzisiejszych warunkach byłoby to 1,4 mln zł).

Uzasadnieniem dla tej preferencyjnej formy opodatkowania dla JDG było promowanie przedsiębiorczości, co powinno mieć pozytywny wpływ na gospodarkę, w tym poziom zatrudnienia. Jak jednak wynika z innych badań, autorstwa Justyny Klejdysz i Toma Zawiszy, 59 proc. osób, które po wprowadzeniu w 2004 r. liniowego PIT-u przeszły z pracy najemnej na samozatrudnienie, siedem lat później nikogo nie zatrudniało. Kolejnych 20 proc. zrezygnowało z działalności. To sugeruje, że ta preferencja podatkowa w niewielkim stopniu pobudziła przedsiębiorczość. Stała się raczej furtką dla osób o wysokich dochodach (obecnie liniowy podatek daje korzyści w porównaniu do opodatkowania według skali przy dochodach powyżej 168 tys. zł rocznie) do zmniejszenia obciążeń. Dlatego jej likwidację można by postrzegać jako formę uszczelnienia systemu podatkowego.

W praktyce, jak wyliczają Brzeziński i Morawski, dochody państwa z PIT zwiększyłyby się dzięki temu nie o 19,1 mld zł, ale o około 6 mld zł. Tylko część podatników zaczęłaby bowiem rozliczać się według skali. Inni skorzystaliby z ryczałtu od przychodów ewidencjonowanych lub przeszli na umowę o pracę (przy niskich dochodach stawka PIT wynosi 12 proc.). To jednak oznacza, że równoczesne ograniczenie dostępności ryczałtu – tak jak planuje rząd – zwiększyłoby potencjalne korzyści dla budżetu z tytułu likwidacji podatku liniowego.

Ale obie te zmiany nie zyskałyby prawdopodobnie aprobaty prezydenta. Niemal rok temu Karol Nawrocki zawetował ustawę, której celem było zapobieganie wykorzystywaniu fundacji rodzinnych do optymalizacji podatkowych. Były to więc, jak tłumaczyła w money.pl Małgorzata Samborska, doradczyni podatkowa, przepisy będące typowym przykładem uszczelniania systemu podatkowego.

Wybrane dla Ciebie