Nie potkniemy się o próg ostrożnościowy. Redukcja długu nie musi boleć [ANALIZA]
Nie potkniemy się o próg ostrożnościowy. Redukcja długu nie musi boleć [ANALIZA]
Ministerstwo Finansów przyznaje, że dług publiczny Polski przebije wkrótce ustawowy próg ostrożnościowy, wymuszając działania, które pozwolą go obniżyć. Mimo to rząd nie ma w planach ostrego zaciskania pasa. Ekonomiści przyznają zaś, że niezbędny w Polsce program oszczędnościowy wciąż można zaplanować tak, aby nie zatrzymał rozwoju gospodarki i nie zubożył społeczeństwa.
Dźwięk został wygenerowany automatycznie i może zawierać błędy
Poniższa analiza jest wprowadzeniem do 26. edycji projektu #RingEkonomiczny money.pl. W naukach społecznych, w tym w ekonomii, na jedno pytanie istnieje często wiele różnych odpowiedzi. O takich spornych kwestiach dyskutują zaproszeni do Ringu ekonomiści. Tym razem tematem przewodnim jest stan finansów publicznych Polski. Zastanawiamy się, jak zatrzymać narastanie długu publicznego, aby nie zahamować wzrostu gospodarczego. Równolegle z niniejszym tekstem publikujemy dwugłos prof. Michała Brzezińskiego z Wydziału Nauk Ekonomicznych UW oraz dr hab. Arkadiusza Sieronia, ekonomisty z Uniwersytetu Wrocławskiego.
Prognozy wskazujące na to, że zobowiązania polskiego rządu przekroczą tzw. próg ostrożnościowy na poziomie 55 proc. PKB, znalazły się w opublikowanej pod koniec września "Strategii zarządzania długiem sektora finansów publicznych w latach 2027-2030". Z dokumentu wynika, że państwowy dług publiczny (PDP) netto – którego próg dotyczy – w 2028 r. sięgnie 57,4 proc. PKB, w porównaniu do 54,7 proc. PKB rok wcześniej (PDP brutto, niepomniejszony o środki MF na pokrycie potrzeb pożyczkowych w kolejnym roku, przebije 55 proc. PKB już w tym roku).
Oficjalne dane dotyczące poziomu długu publicznego w relacji do PKB w 2028 r. będą znane w 2029 r. Dlatego procedury związane z naruszeniem progu ostrożnościowego zostaną uruchomione dopiero przy planowaniu ustawy budżetowej na 2030 r.Ich elementem będzie zamrożenie realnych podwyżek rent i emerytur oraz nominalnych wynagrodzeń w sferze budżetowej (co realnie będzie oznaczało ich obniżenie). Celem tych ograniczeń będzie zatrzymanie zadłużenia Skarbu Państwa – jeszcze innej miary długu publicznego – maksymalnie na poziomie z roku, w którym doszło do naruszenia progu ostrożnościowego. "Strategia" zakłada, że w 2030 r. dług Skarbu Państwa wyniesie 59,9 proc. PKB, o 0,8 pkt proc. mniej niż w 2029 r. i o 0,1 pkt proc. mniej niż w 2028 r.
Powyższe prognozy nie różnią się mocno od tych, które MF zawarło w "Strategii zarządzania długiem sektora finansów publicznych w latach 2026-2029", opublikowanej rok temu. Już wtedy zanosiło się na to, że państwowy dług publiczny netto przewyższy próg ostrożnościowy właśnie w 2028 r., sięgając 57,2 proc. PKB.
Ubiegłoroczny dokument nie wywołał jednak takiego poruszenia jak tegoroczny ze względu na to, że nie obejmował 2030 r. Nie było w nim więc widać skutków naruszenia progu ostrożnościowego, czyli konieczności zaostrzenia polityki fiskalnej. Teraz MF wysłało jasny komunikat, że za kilka lat dług publiczny będzie musiał zmaleć, co łatwo odebrać jako zapowiedź ostrego zaciskania pasa. Stąd po publikacji "Strategii" w debacie publicznej pojawiły się głosy, że Polska pędzi na ścianę.
W praktyce dokument ten sugeruje, że żadna szokowa terapia nie będzie potrzebna. Zahamowanie wzrostu długu Skarbu Państwa, a także wzrostu PDP w ujęciu netto i brutto będzie wprawdzie wymagało od kolejnego rządu działań oszczędnościowych, ale nie radykalnych. Nie ma mowy o zmniejszeniu deficytu sektora finansów publicznych z około 7,1 proc. PKB planowanego na 2027 r. do zera w 2030 r.
Według MF zmniejszenie go do 4,2 proc. PKB wystarczy, aby wypełnić sankcje związane z przekroczeniem progu ostrożnościowego. To zaś oznaczałoby, że deficyt pozostałby nieco wyższy niż przeciętnie w 25 latach poprzedzających pandemię COVID-19 (3,8 proc. PKB).
Inaczej mówiąc, polityka fiskalna musiałaby stać się bardziej restrykcyjna niż w ostatnich latach, ale na tle historycznym pozostałaby łagodna.
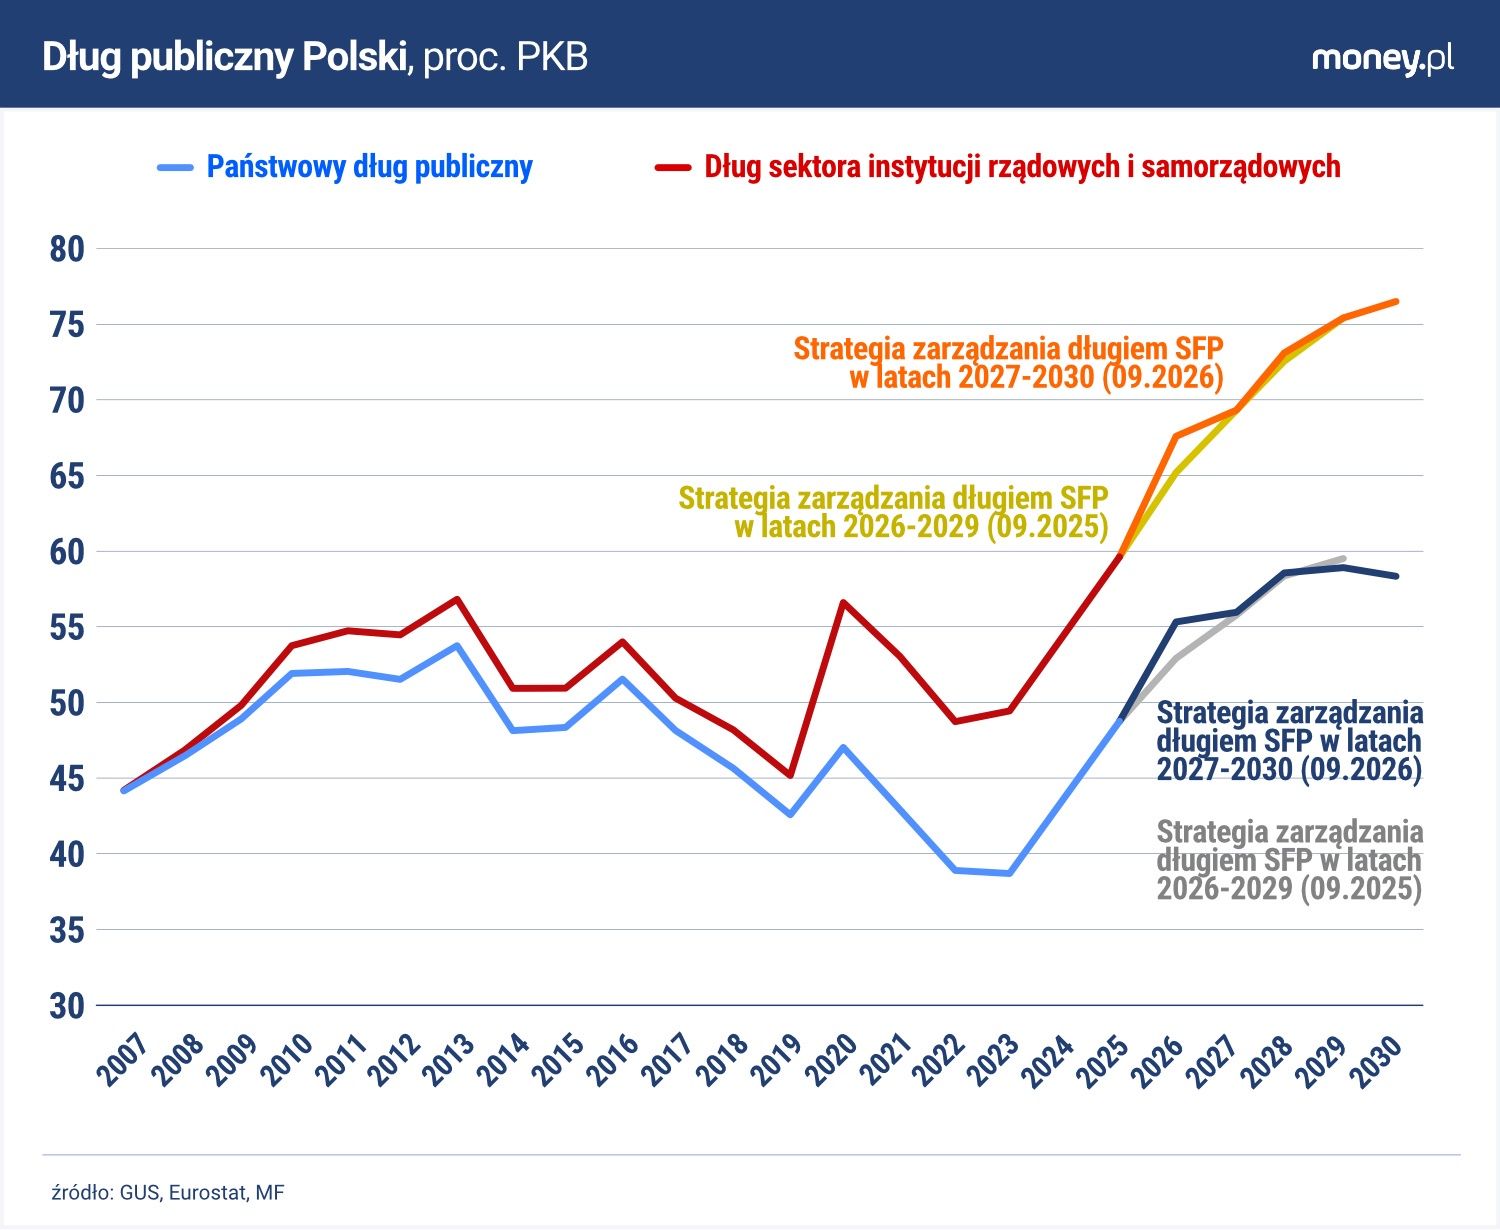
Jak to możliwe? Wskaźniki długu publicznego, do których odnoszą się krajowe reguły fiskalne – próg ostrożnościowy z ustawy o finansach publicznych i konstytucyjny limit na poziomie 60 proc. PKB – nie obejmują wszystkich zobowiązań państwa. To otwiera rządowi drogę do obniżania tych wskaźników przez przesuwanie niektórych zobowiązań do instytucji, których te ograniczenia nie dotyczą. Skutkiem jest pogłębiająca się różnica między państwowym długiem publicznym i długiem Skarbu Państwa a całkowitym zadłużeniem sektora finansów publicznych (EDP) – co widać na poniższym wykresie.
Ten drugi wskaźnik, zgodny z unijną definicją długu publicznego, w 2025 r. zbliżył się do 60 proc. PKB, a w tym roku sięgnąć ma już 67,6 proc. PKB. Nowa "Strategia" nie zakłada zatrzymania wzrostu tej miary zadłużenia. W 2030 r. ma ona sięgnąć 76,6 proc. PKB, w porównaniu do 75,5 proc. rok wcześniej i 73,1 proc. w 2028 r.
Choć dokument ten nie zawiera żadnych szczegółów dotyczących polityki fiskalnej w kolejnych latach i nie można go odczytywać jako rządowego planu działania – szczególnie że nie wiadomo, kto będzie ten rząd tworzył – widać w nim przekonanie Ministerstwa Finansów, że przestrzeń do wypychania zobowiązań poza nawias krajowych definicji długu nie została wyczerpana.
Możliwości zwiększania EDP teoretycznie również są ograniczone. W UE obowiązuje bowiem limit tak zdefiniowanego zadłużenia na poziomie 60 proc. PKB. Ale, jak zauważa prof. Michał Brzeziński z Wydziału Nauk Ekonomicznych Uniwersytetu Warszawskiego, sankcje unijne za naruszenie tego limitu nie wydają się bardzo groźne. "Polsce jako krajowi spoza strefy euro nie grozi grzywna, a zawieszenie funduszy spójności to w pierwszym kroku najwyżej około 10 mld zł" – tłumaczy w opinii w ramach "Ringu ekonomicznego money.pl".
Nie można wykluczyć, że do mocniejszego zaciśnięcia pasa zmusi Polskę rynek finansowy. Ale to, że publikację "Strategii" inwestorzy przyjęli, sugeruje, że nie jest to najbardziej prawdopodobny scenariusz. To oznacza, że zaostrzenie polityki fiskalnej, które poskutkowałoby spadkiem deficytu sektora finansów publicznych z bardzo wysokiego poziomu 6,8 proc. PKB w 2028 r. do wciąż wysokiego poziomu 4,2 proc. PKB w 2030 r., może być nie tylko zgodne z polskim prawem, ale też akceptowalne dla inwestorów.
Czy taki program naprawy stanu finansów publicznych byłby dotkliwy dla polskiego społeczeństwa? Odpowiedzi na to pytanie szukamy w 26. edycji "Ringu ekonomicznego" money.pl. Wnioski pozwalają na ostrożny optymizm.
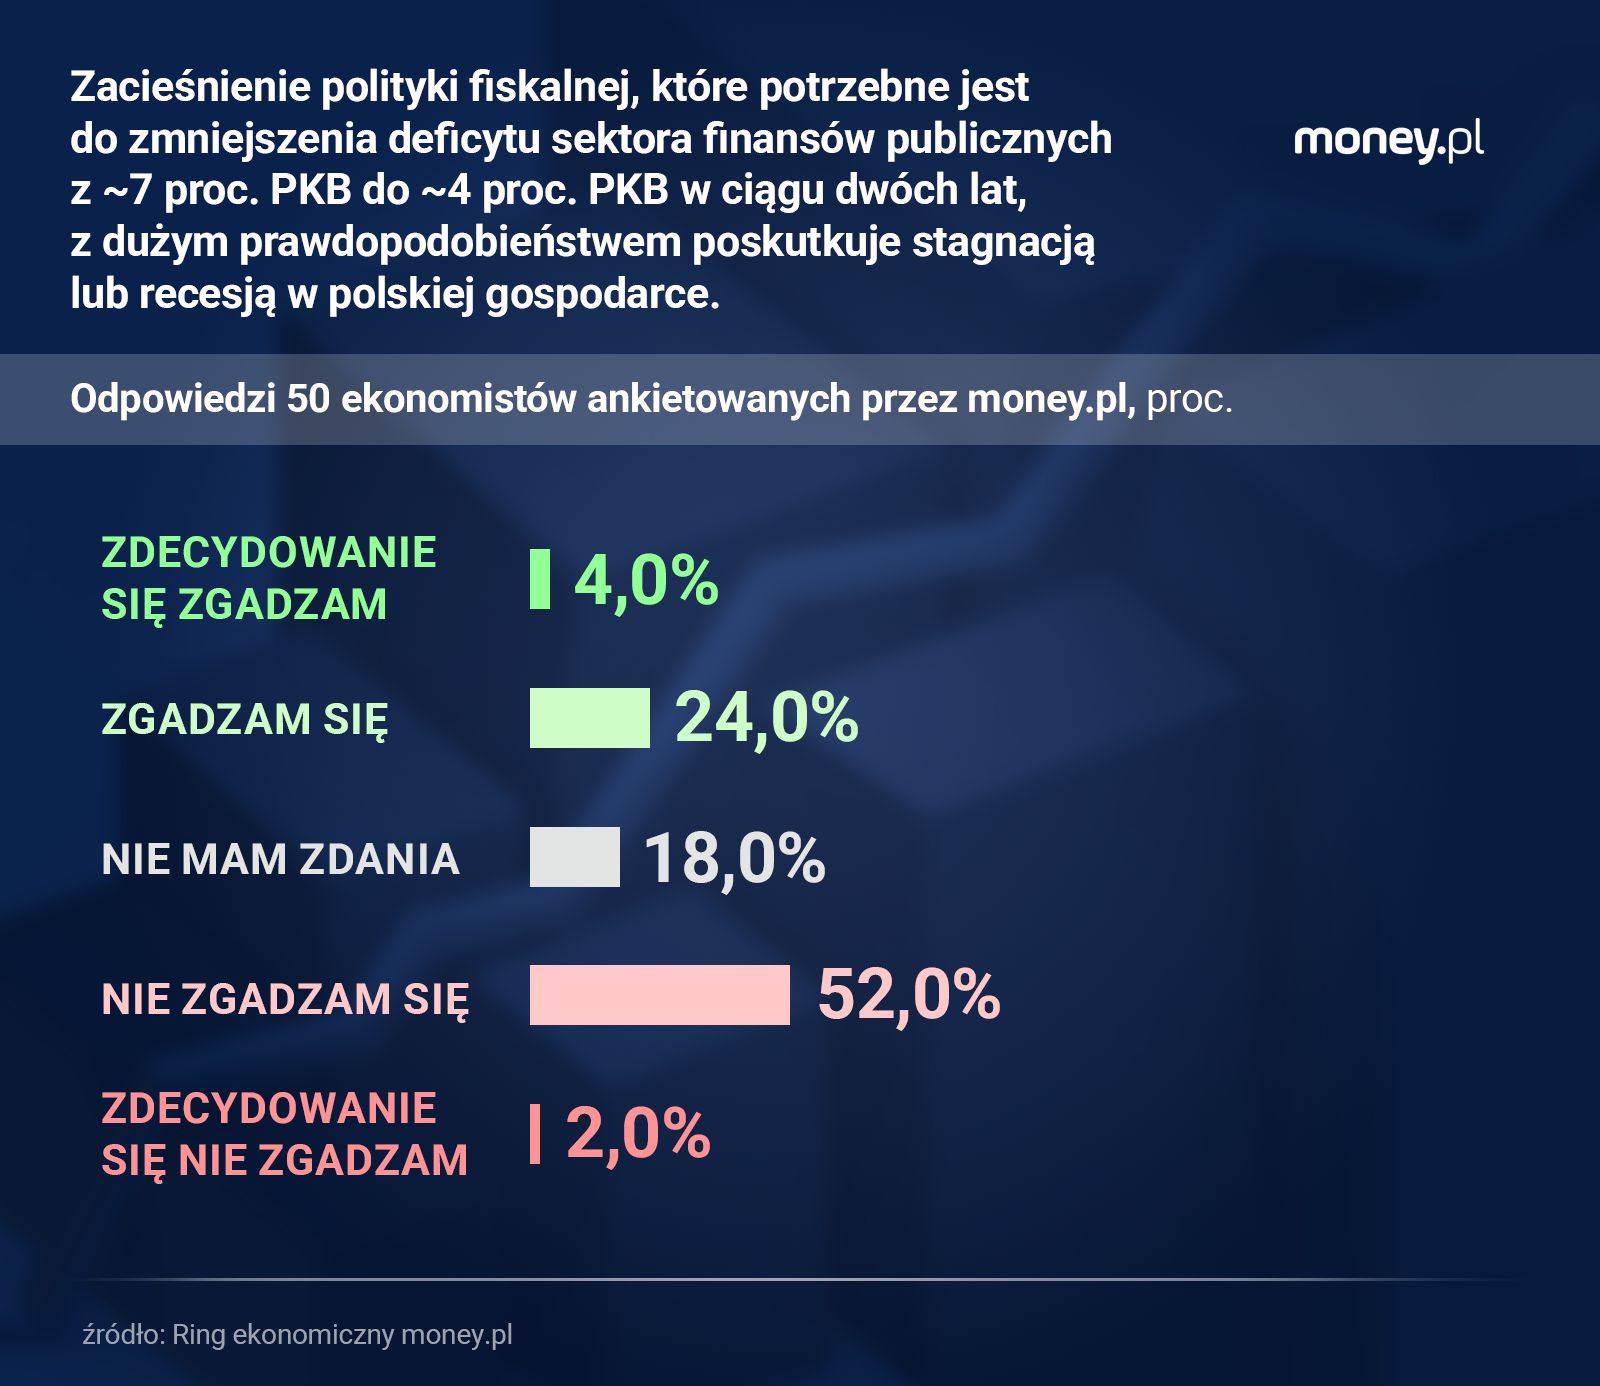
Spośród 50 ekonomistów, którzy wzięli udział w ankiecie wprowadzającej do dyskusji, 28 proc. uważa, że zacieśnienie polityki fiskalnej, które potrzebne jest do zmniejszenia w ciągu dwóch lat deficytu sektora finansów publicznych z niespełna 7 do 4 proc. PKB, z dużym prawdopodobieństwem poskutkuje stagnacją lub recesją w polskiej gospodarce. Niemal dwukrotnie więcej ankietowanych, 54 proc., sądzi jednak, że taka konsolidacja fiskalna nie uderzy mocno w gospodarkę.
– Przy konsolidacji na poziomie ok. 1,5 pkt proc. PKB rocznie, zakładając mnożniki fiskalne typowe dla małej otwartej gospodarki z płynnym kursem walutowym, należy oczekiwać spowolnienia wzrostu o ok. 1 pkt proc. Nie wywoła to recesji – ocenia prof. Łukasz Hardt z Wydziału Nauk Ekonomicznych UW, były członek Rady Polityki Pieniężnej.
Podobnie skutki takiego obniżenia deficytu budżetowego, jakie MF zapisało w "Strategii", szacuje prof. Michał Rubaszek ze Szkoły Głównej Handlowej w Warszawie.
– Zacieśnienie fiskalne tej skali doprowadzi do istotnego spowolnienia wzrostu, ale nie będzie to recesja. Zakładając mnożnik fiskalny na poziomie 0,8, zacieśnienie fiskalne o 1,5 pkt proc. PKB rocznie obniży tempo wzrostu o około 1,2 pkt proc., co przy aktualnych prognozach implikuje wzrost PKB w tempie lekko poniżej 2 proc. – wylicza.
Dr Jakub Rybacki, ekonomista z Akademii Leona Koźmińskiego, jest bardziej ostrożny. Jak zauważa, polska gospodarka traci impet niezależnie od zmian w polityce fiskalnej, m.in. wskutek starzenia się ludności. – Biorąc pod uwagę to, że w nadchodzących latach utrzymanie wzrostu PKB na poziomie zbliżonym do 3 proc. rocznie będzie coraz trudniejsze, wydaje się dość prawdopodobne, że zacieśnienie polityki fiskalnej, które obniży wzrost o 1,5-2 pkt proc., poskutkuje co najmniej jednym rokiem stagnacji w gospodarce – ocenia.
Tu najlepiej szukać oszczędności
Wielu uczestników naszej sondy podkreśla jednak, że konsekwencje polityki obniżania deficytu będą zależały od wielu czynników, niezależnie od skali oszczędności. – Znaczenie będą miały sytuacja w otoczeniu zewnętrznym polskiej gospodarki, tendencje inflacyjne, stopień restrykcyjności polityki pieniężnej, dostępność środków unijnych itd. – wylicza Piotr Bujak, główny ekonomista PKO BP.
Przede wszystkim jednak na skutki konsolidacji fiskalnej wpływało będzie to, z jakich instrumentów korzystał będzie rząd. – Osłabienie wzrostu gospodarczego jest realne, ale kluczowe jest to, jak przeprowadzimy konsolidację. Cięcia wydatków inwestycyjnych i wsparcia najuboższych mają inne skutki niż ograniczenie nieefektywnych wydatków czy ulg podatkowych – podkreśla prof. Sławomir Kalinowski, ekonomista z Instytutu Rozwoju Wsi i Rolnictwa w Polskiej Akademii Nauk.
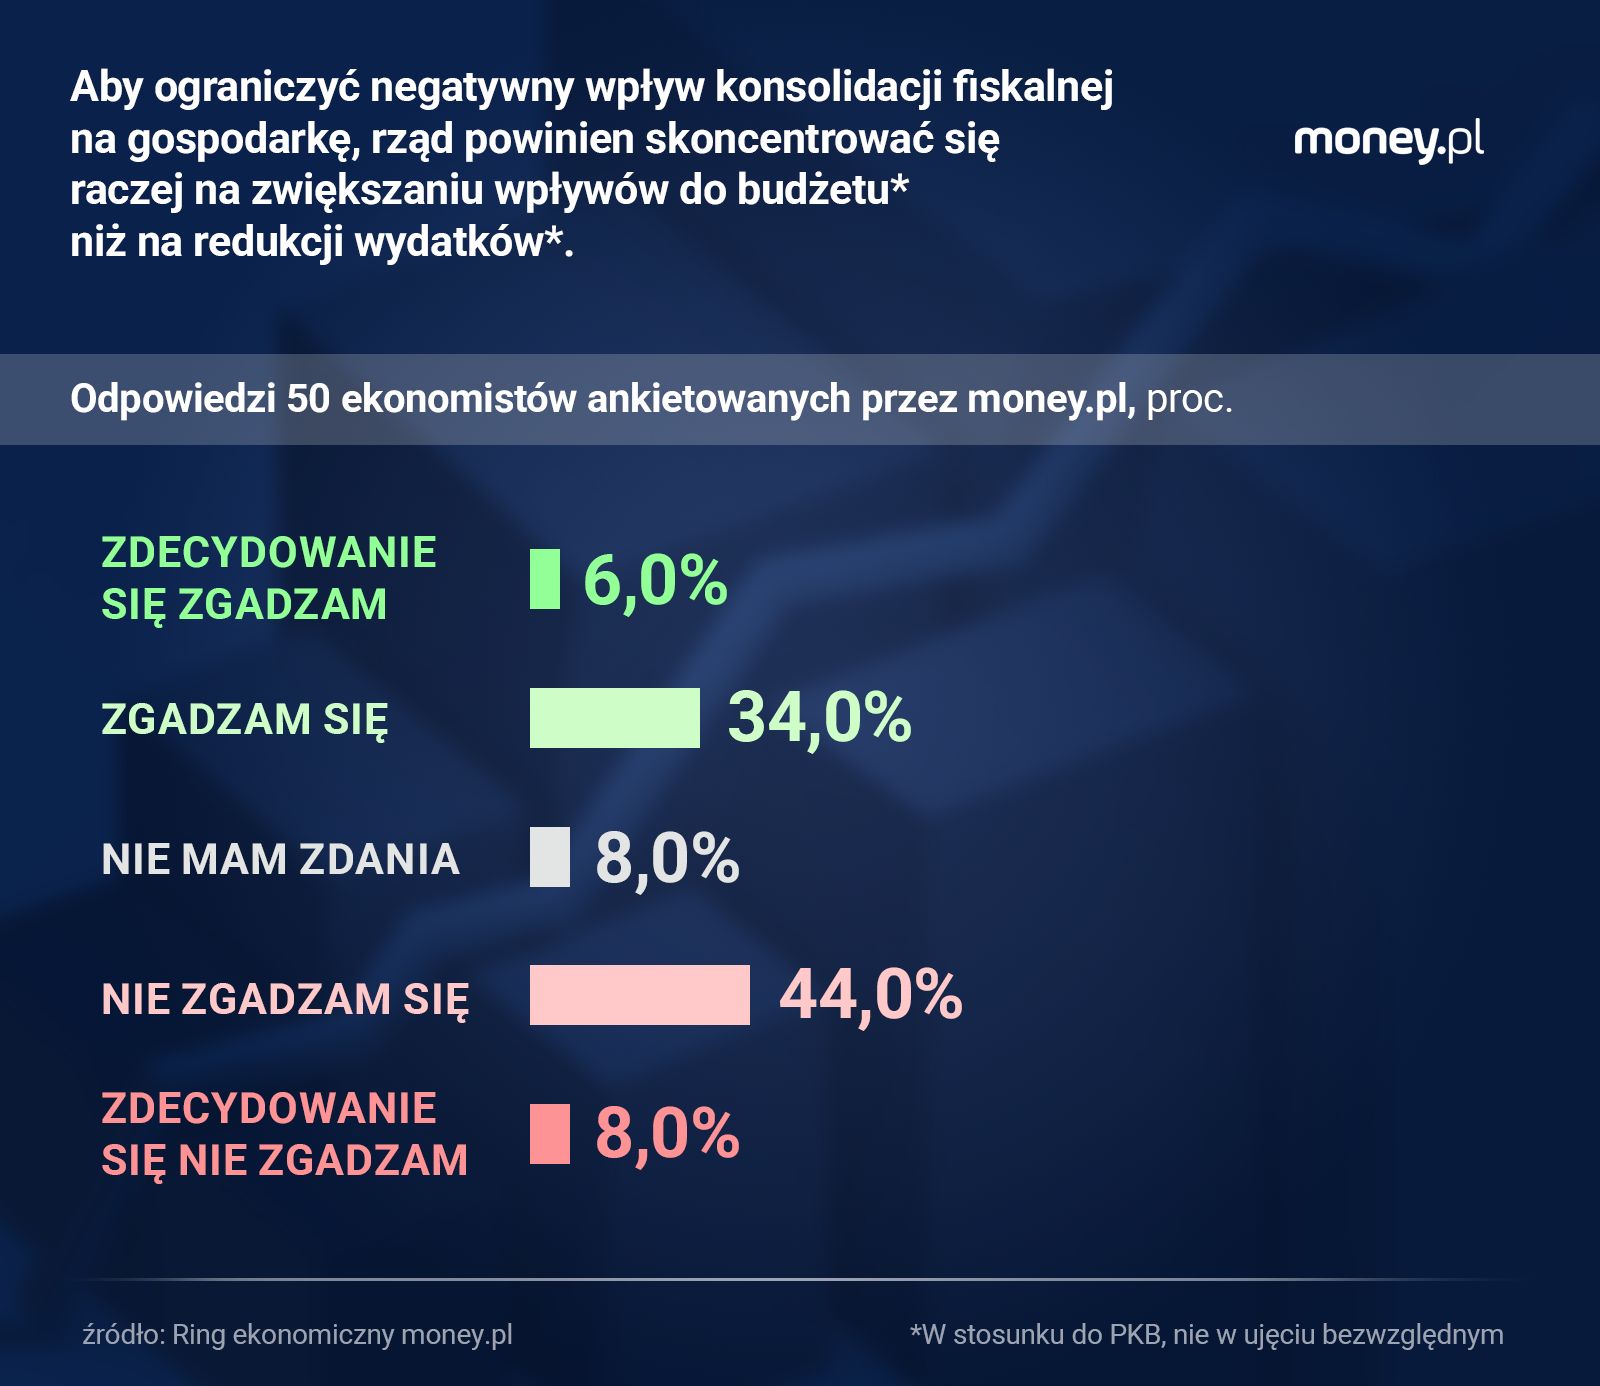
W tym kontekście zapytaliśmy uczestników naszej sondy o to, jak należy zaprojektować naprawę stanu finansów publicznych, aby złagodzić jej potencjalnie negatywny wpływ na gospodarkę. Czy lepiej, aby rząd koncentrował się na zwiększaniu wpływów do budżetu (relatywnie do PKB), czyli podnoszeniu obciążeń podatkowych, czy raczej powinien zmniejszać wydatki (w stosunku do PKB)?
Prostej recepty, jak się okazuje, nie ma. Spośród ankietowanych ekonomistów 40 proc. zgodziło się z tym, że zwiększanie wpływów do budżetu to lepsza strategia niż cięcie wydatków, ale 52 proc. było przeciwnego zdania. Przy tym w obu grupach niewiele było odpowiedzi kategorycznych. Ekonomiści powszechnie bowiem podkreślają, że w polskich realiach potrzebne są działania zarówno po stronie dochodowej budżetu, jak i wydatkowej. W tym drugim przypadku chodzi nie tylko o proste oszczędności, ale też o poprawę efektywności wydatkowania publicznych pieniędzy.
– Konsolidacja fiskalna skoncentrowana po stronie dochodowej niesie większe ryzyko negatywnego wpływu na gospodarkę niż działania skoncentrowane po stronie wydatkowej. Podwyżki obciążeń podatkowych mogą skutkować erozją międzynarodowej konkurencyjności Polski oraz koniecznością prowadzenia relatywnie restrykcyjnej polityki pieniężnej przy impulsie inflacyjnym, jeśli podnoszone będą podatki pośrednie. Jednocześnie poziom wydatków publicznych w relacji do PKB jest w Polsce bardzo wysoki, nawet po korekcie o część wydatków na obronność, co wskazuje na dużą przestrzeń do redukcji najmniej efektywnych wydatków – przekonuje Piotr Bujak.
Z drugiej strony poziom wpływów podatkowych w stosunku do PKB jest w Polsce stosunkowo niski. Niewielkie są dochody zarówno z podatku od zysków firm, jak i z podatku od dochodów osób fizycznych.
– Relacja wpływów z PIT do PKB w Polsce jest znacznie niższa niż średnio w UE. Powinniśmy dążyć do zwiększenia progresji w tym systemie. Z pewnością należy ograniczyć preferencyjne opodatkowanie prowadzących jednoosobową działalność gospodarczą – mówi dr Radosław Piwowarski z Uniwersytetu Łódzkiego.
– Polska odróżnia się również od innych państw UE brakiem podatku katastralnego. Wprowadzenie go, nawet w ograniczonej formie, powinno przynieść dodatkowe wpływy samorządom – dodaje.
Zacieśnienie fiskalne może być gospodarczą trampoliną
Dr Maciej Albinowski, ekonomista z Instytutu Badań Strukturalnych i Akademii Leona Koźmińskiego, wśród rozwiązań, które mogłyby pomóc ograniczyć deficyt budżetowy, nie szkodząc mocno gospodarce, również wymienia zwiększenie opodatkowania i oskładkowania osób samozatrudnionych i rolników, ale też podniesienie stawek akcyzy, ograniczenie zastosowania preferencyjnych stawek VAT oraz likwidację niektórych nieefektywnych ulg w CIT (wyniki badań MFW sugerują na przykład, że tzw. estoński CIT nie przyczynia się do wzrostu inwestycji).
Po stronie wydatkowej, jak wskazuje, ograniczyć można wypłaty 13. i 14. emerytur, wprowadzając kryterium dochodowe. Prof. Michał Brzeziński w przywołanym artykule idzie dalej i proponuje, aby rozważyć takie kryterium również w programie 800+.
Spora część ankietowanych przez nas ekonomistów zauważa, że wśród wydatków, których ograniczenie miałoby najmniej negatywny wpływ na gospodarkę, są nakłady na zbrojenia.
– Wraz ze zmniejszaniem się ryzyka konfliktu zbrojnego utrzymywanie wydatków na obronność na obecnym poziomie będzie coraz trudniejsze do uzasadnienia. Po zakończeniu zasadniczego etapu modernizacji armii wydatki te mogłyby stopniowo powrócić do poziomu około 2 proc. PKB. Ze względu na wysoki udział importowanych technologii i uzbrojenia, taka redukcja miałaby prawdopodobnie mniejszy negatywny wpływ na krajową aktywność gospodarczą niż porównywalne zacieśnienie fiskalne w innych obszarach – tłumaczy dr Rybacki.
Prof. Łukasz Hardt zauważa, że na dłuższą metę konsolidacji fiskalnej nie można oceniać przez pryzmat jej kosztów gospodarczych i społecznych. – Traktowałbym ją bardziej jako inwestycję w długoterminowy, stabilny wzrost – podkreśla.
Grzegorz SiemionczykGłówny analityk money.pl
Grzegorz Siemionczyk od 2024 r. jest dziennikarzem ekonomicznym i głównym analitykiem money.pl. Prowadzi cykl publicystyczny "Ring ekonomiczny money.pl". Wcześniej przez 16 lat związany z "Parkietem" i "Rzeczpospolitą". Laureat Grand Press Economy w 2020 r. oraz Nagrody Dziennikarskiej im. Mariana Krzaka w 2023 r. Był też kilkakrotnie nagradzany w konkursie NBP im. Władysława Grabskiego, m.in. w 2020 r. za najlepszy wywiad.