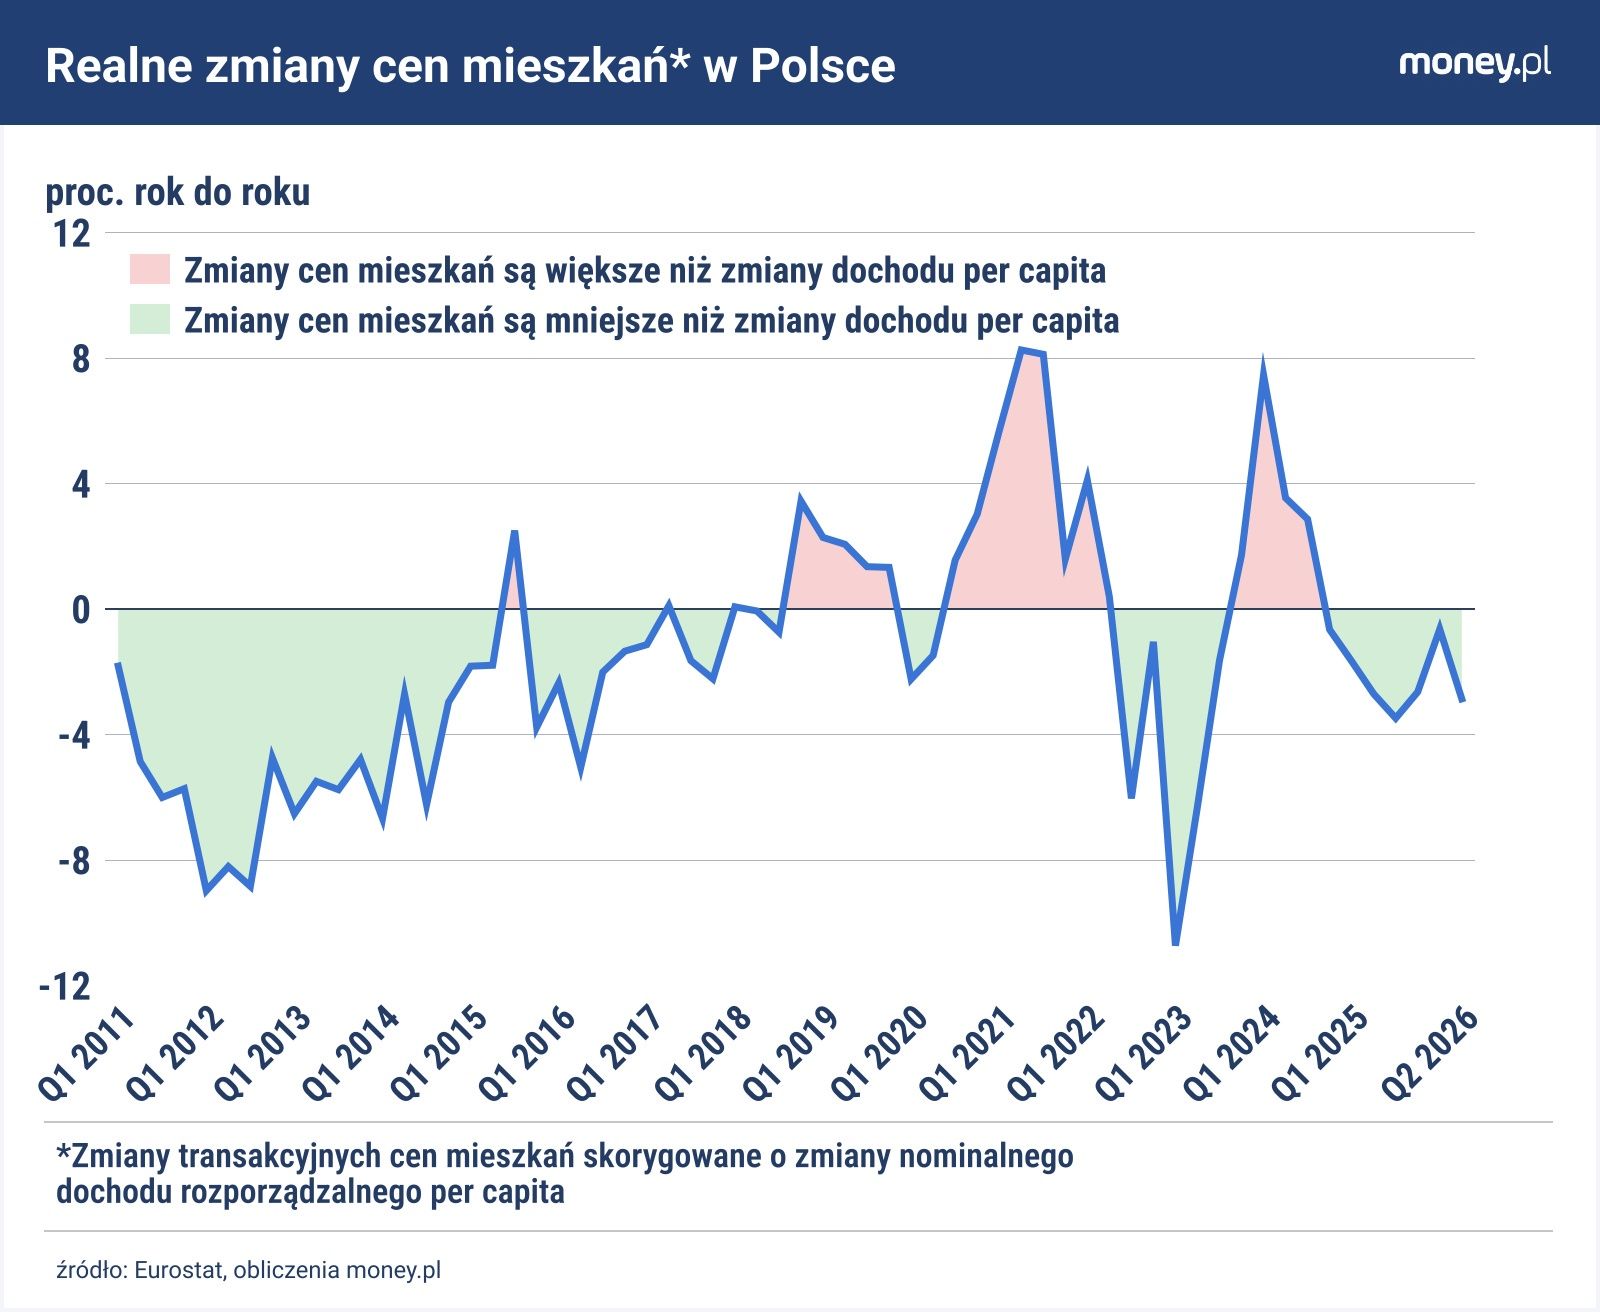
Bieżący rok jest drugim z rzędu, gdy mieszkania w Polsce zauważalnie tanieją relatywnie do dochodów ludności. Dzięki temu znaleźliśmy się w wąskiej grupie państw UE, w których mieszkania są bardziej dostępne cenowo niż dekadę temu. Ale powszechne nad Wisłą poczucie, że nieruchomości są zbyt drogie, i tak może być uzasadnione.
W II kwartale tego roku ceny transakcyjne na polskim rynku mieszkaniowym (z aktów notarialnych, bez przeliczania na metr kwadratowy) wzrosły o 6,3 proc. rok do roku, najbardziej od ponad roku, po zwyżce o 6 proc. w I kwartale. To wynik nieco powyżej unijnej średniej, która wyniosła 4,7 proc. rok do roku.
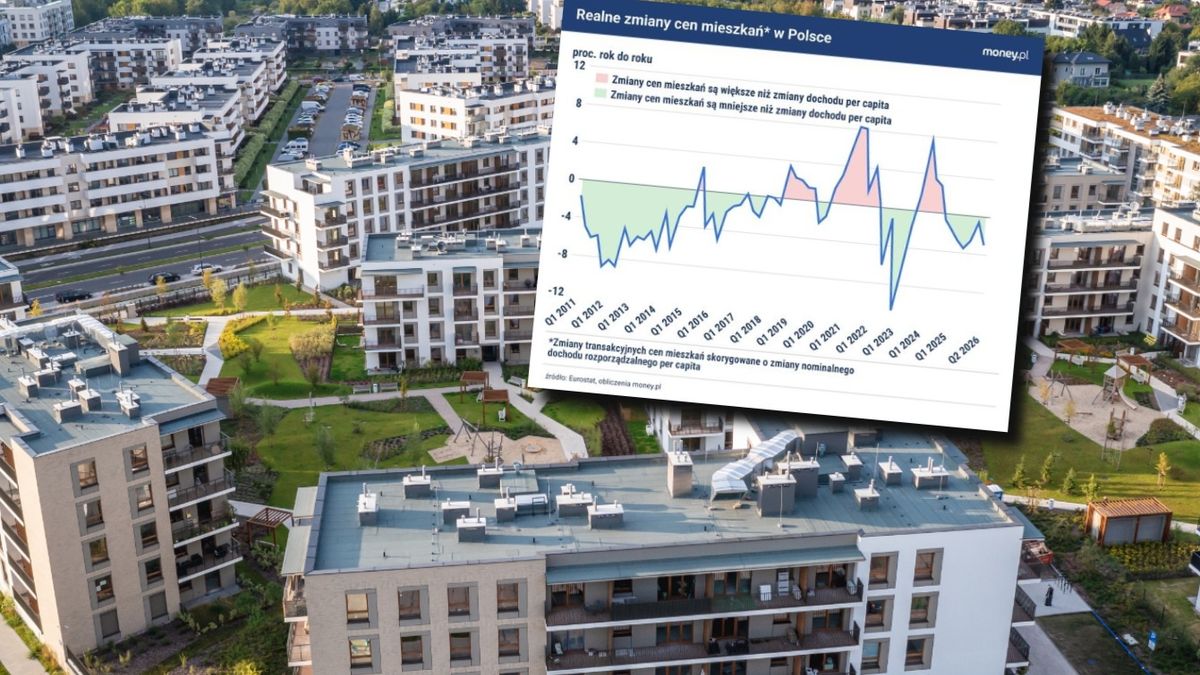
Inaczej niż w większości państw UE, wzrost cen mieszkań w Polsce nie spowodował jednak spadku ich dostępności. Przeciętny dochód rozporządzalny na osobę w polskich gospodarstwach domowych zwiększył się bowiem jeszcze bardziej: o ponad 9 proc. rok do roku. W rezultacie stosunek cen mieszkań do dochodów zmalał siódmy kwartał z rzędu, tym razem o około 2,9 proc. rok do roku. Aby znaleźć dłuższy nieprzerwany epizod wzrostu dostępności mieszkań nad Wisłą, trzeba się cofnąć aż do 2014 r.
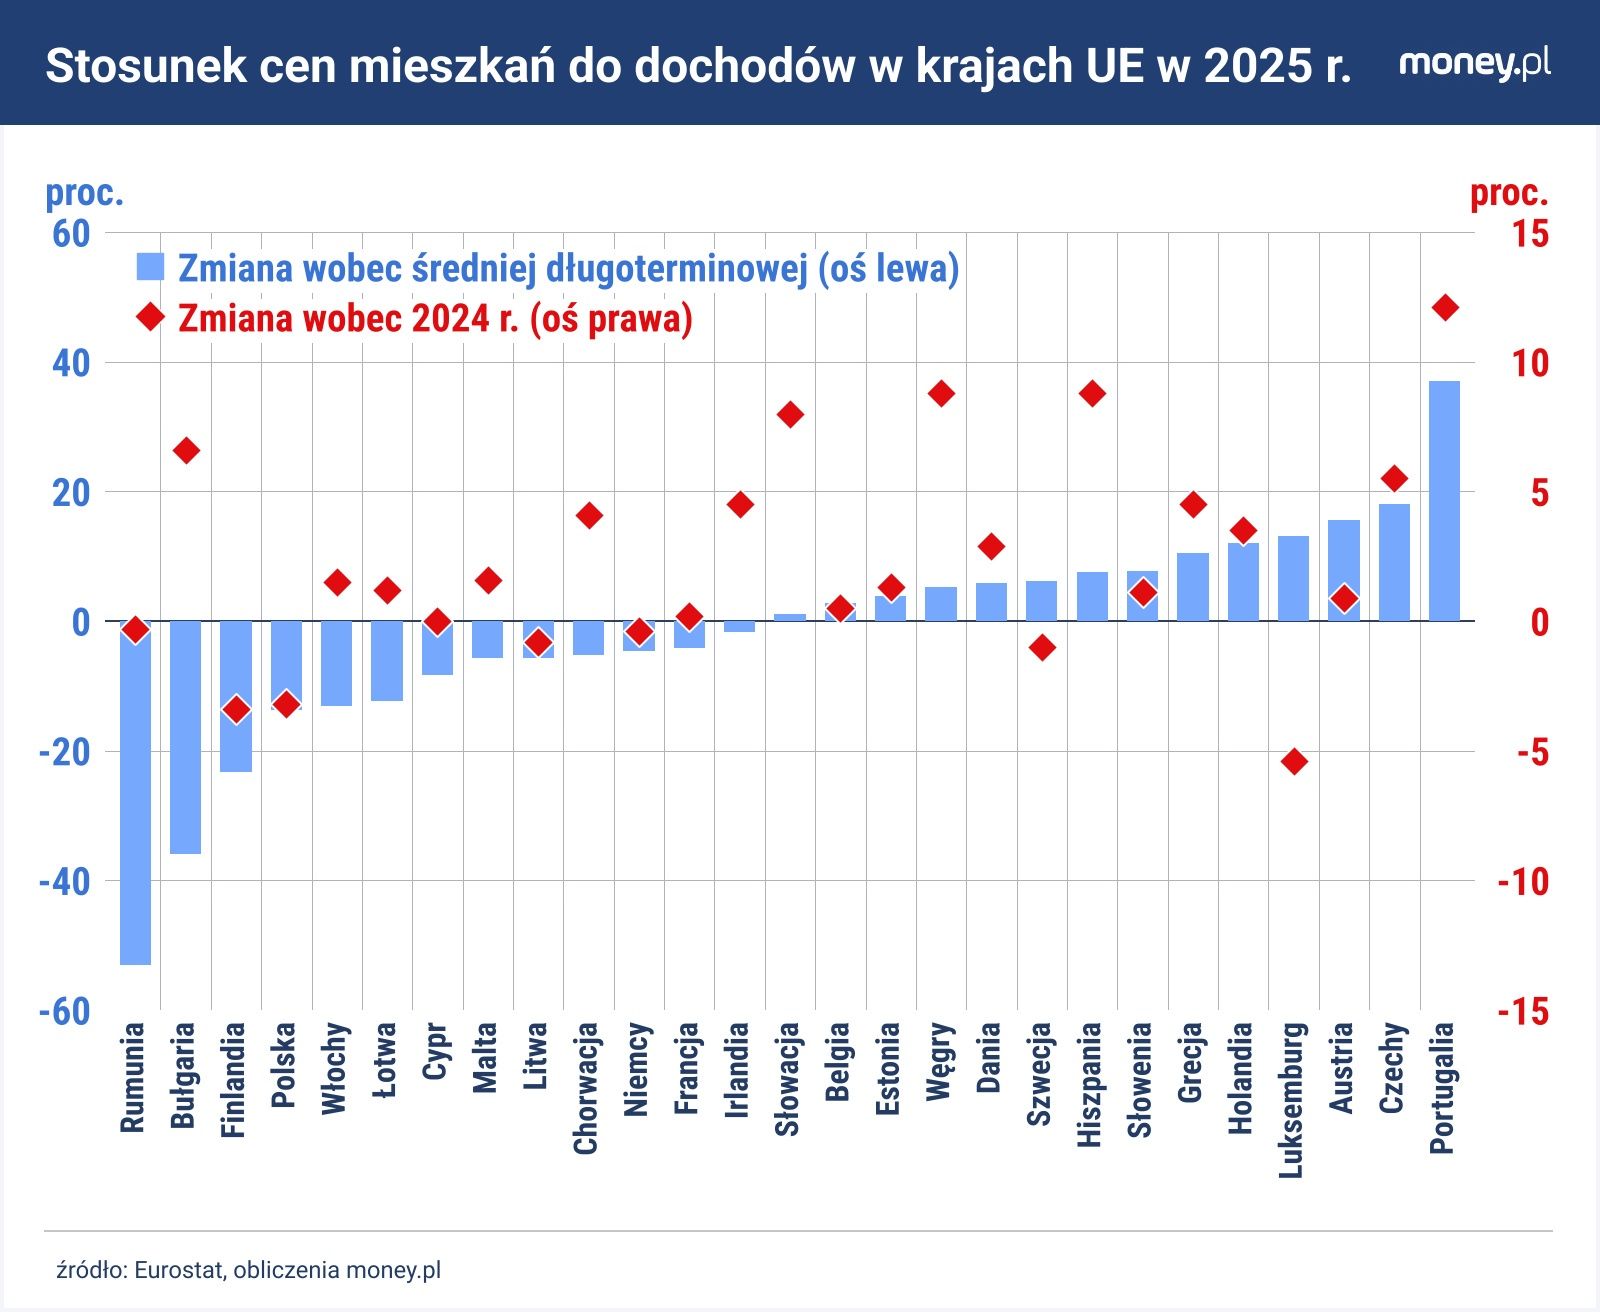
W 2025 r. stosunek cen mieszkań do dochodów ludności zmalał w Polsce o 3,2 proc., podczas gdy średnio w UE wzrósł o niemal 2 proc. Zniżkę tego wskaźnika Eurostat odnotował jeszcze w sześciu krajach Unii, przy czym tylko w dwóch – w Luksemburgu i Finlandii – była ona głębsza niż w Polsce. Ale nawet na ich tle Polska pozytywnie się wyróżnia.
DLA CIEBIE
Finanse firmy pod kontrolą. Nawyki, które ułatwiają biznes
W Finlandii wzrost dostępności mieszkań – czyli spadek ich cen relatywnie do dochodów ludności – jest przejawem słabej koniunktury w gospodarce. Dochody ludności w ujęciu nominalnym rosną tam niemrawo, a w ujęciu realnym – czyli po uwzględnieniu inflacji – maleją, co tłumi popyt na mieszkania. Z kolei w przypadku Luksemburga wykorzystywane przez Eurostat na potrzeby tego wskaźnika dane o dochodach mieszkańców, pochodzące z rachunków narodowych, prawdopodobnie są zawyżone.
Tymczasem w Polsce dostępność mieszkań rośnie w warunkach dobrej koniunktury, która przejawia się szybkim wzrostem dochodów ludności – zarówno w ujęciu nominalnym, jak i realnym. Jednocześnie na rynku mieszkaniowym nie widać dużej nierównowagi między popytem a podażą, która mogłaby rozpędzić wzrost cen, co zdarzało się w przeszłości w okresach poprawy sytuacji dochodowej Polaków.
Patrząc w szerszej perspektywie, Polska od kilkunastu lat wyróżnia się w UE dużą stabilnością dostępności mieszkań. Inaczej mówiąc, ceny nieruchomości nad Wisłą nie odrywały się na długo od fundamentów, czyli przede wszystkim od dochodów ludności, determinowanych w dużej mierze przez sytuację na rynku pracy. Ostatnio taką rozbieżność wywołał program Bezpieczny Kredyt 2 proc., a wcześniej pandemia COVID-19, która jednocześnie podbiła popyt na mieszkania i stłumiła ich podaż.
Dziś po tych zawirowaniach nie ma już śladu. W 2025 r. stosunek cen mieszkań do dochodów ludności był w Polsce o 1,7 proc. poniżej poziomu z 2019 r. i o 3,7 proc. niżej niż w 2015 r. – gdy kończył się okres nominalnej przeceny mieszkań po pęknięciu jedynej jak dotąd bańki na polskim rynku nieruchomości. Dostępność mieszkań w 2025 r. była wyższa niż dekadę wcześniej jeszcze w dziewięciu innych krajach UE spośród 26, dla których dostępne są takie dane (brakuje ich dla Grecji).
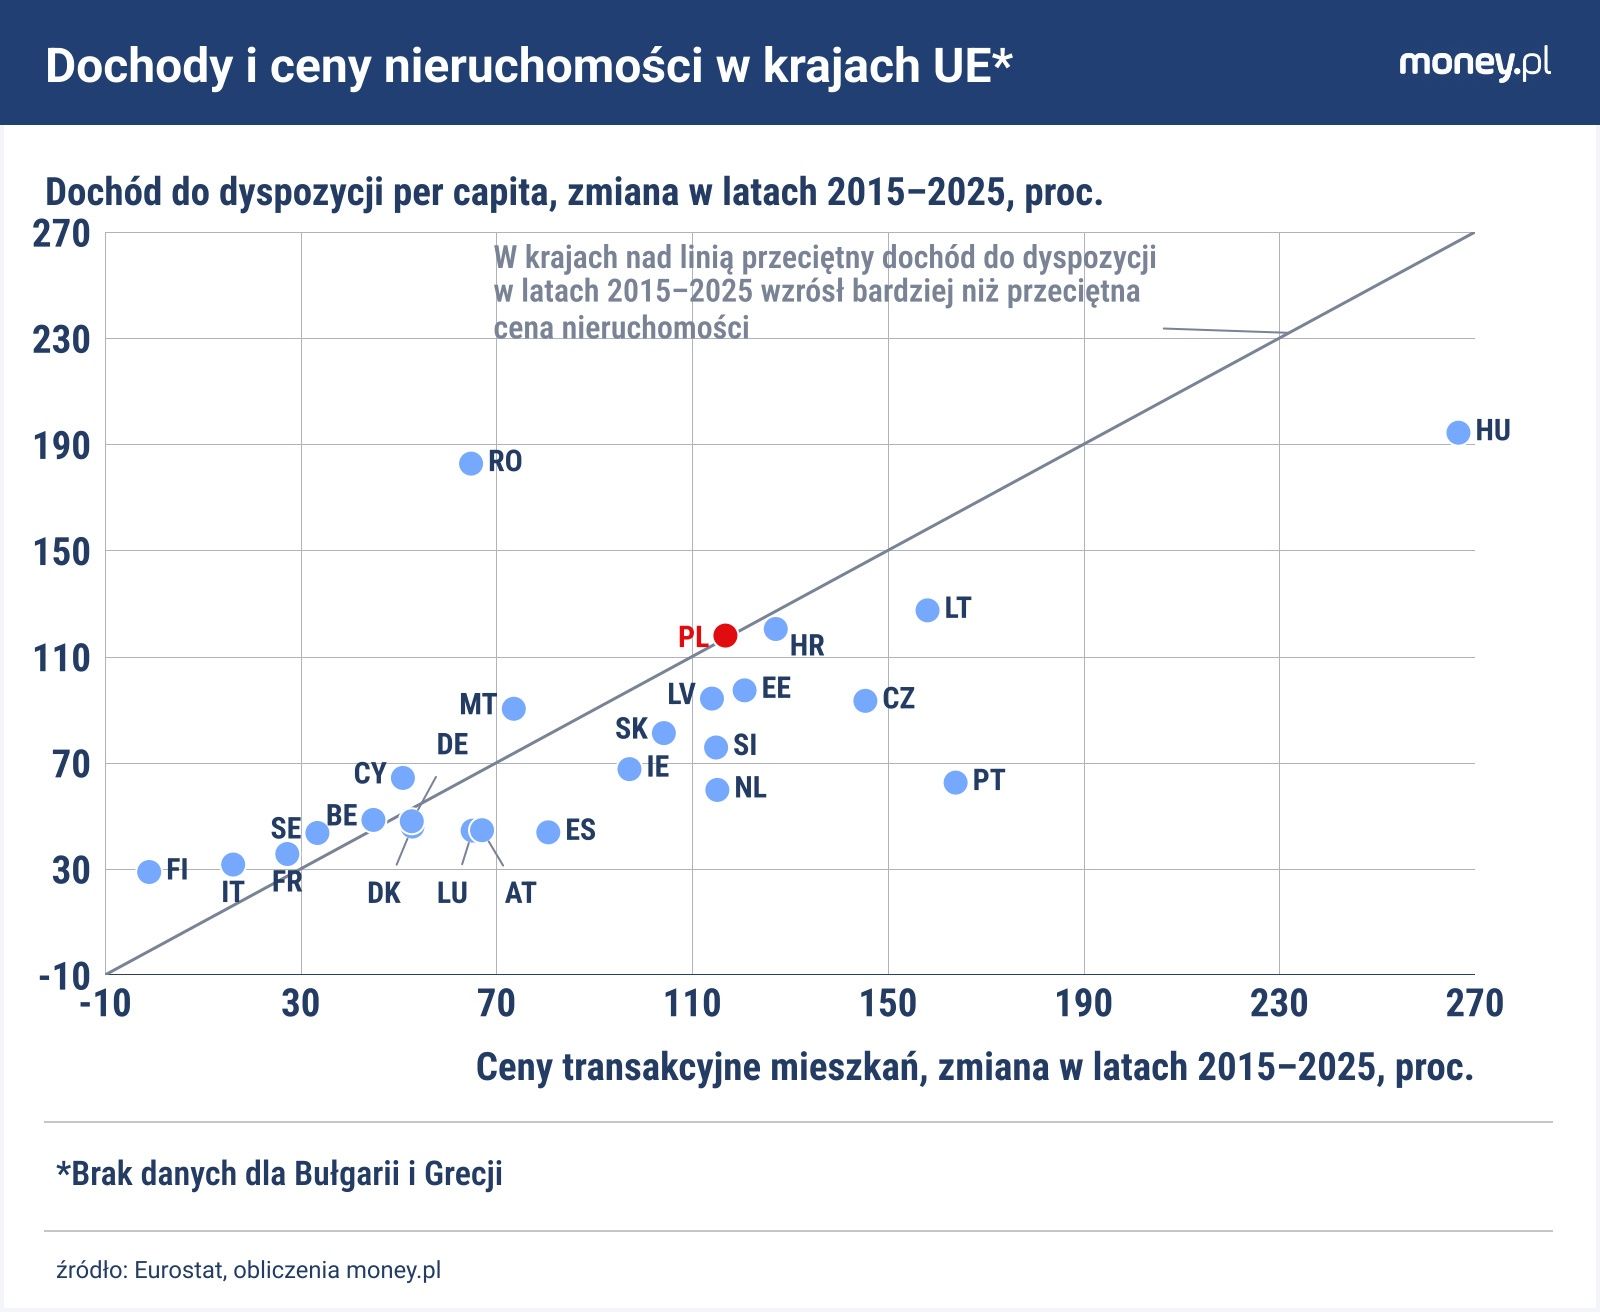
Liderem wzrostu dostępności mieszkań w tym okresie była Rumunia, która ma za sobą okres spektakularnego wzrostu gospodarczego. Choć nieruchomości w ciągu dekady podrożały tam o 65 proc., dochody ludności podskoczyły zdecydowanie bardziej. Wiceliderem jest z kolei wspomniana Finlandia, która pod względem tempa rozwoju była na przeciwległym biegunie. Podobne były przyczyny wzrostu dostępności mieszkań w Szwecji, Włoszech i Francji. To również kraje, które zmagają się ze stagnacją w gospodarce, przejawiającą się niemrawym wzrostem dochodów i popytu na nieruchomości.
Polska pod względem wzrostu cen mieszkań w minionej dekadzie należała do unijnej czołówki. Nieruchomości nad Wisłą podrożały w tym czasie o niemal 117 proc. Wyraźnie większe zwyżki Eurostat odnotował tylko na Węgrzech (o 267 proc.), w Portugalii, na Litwie oraz w Bułgarii i Czechach (o 145 proc.), a zbliżone do 120 proc. jeszcze w Chorwacji, Estonii, Holandii, Słowenii oraz na Łotwie.
W żadnym z tych państw dochody ludności nie dotrzymały kroku cenom mieszkań. W Polsce było inaczej. W 2025 r. dochód rozporządzalny per capita był o niemal 118 proc. większy niż dekadę wcześniej. Jeśli cały bieżący rok będzie podobny do pierwszej połowy, to mieszkania podrożeją o około 6 proc., a przeciętny dochód mieszkańców zwiększy się o około 8 proc. Stosunek cen mieszkań do dochodów spadnie więc o kolejne niespełna 2 proc.
To, że w świetle powyższych danych dostępność mieszkań w Polsce ostatnio rośnie, nie mówi jednak nic o jej poziomie. Eurostat podaje wprawdzie, że w 2025 r. stosunek ceny mieszkań do dochodów ludności był nad Wisłą o 14 proc. poniżej długoterminowej średniej (i o 11 proc. rok wcześniej), ale i to nie daje odpowiedzi na pytanie, czy dostępność nieruchomości była wysoka, czy też niska.
Samo to, że Eurostat rejestruje jedynie zmiany dostępności mieszkań w czasie, ale nie jej bezwzględny poziom, nie jest jednak przypadkiem. Ta konwencja odzwierciedla brak uniwersalnych kryteriów oceny dostępności mieszkań. Inaczej mówiąc, nie istnieje żaden stosunek cen mieszkań do dochodów, który można uznać za adekwatny.
Poszczególne rynki mieszkaniowe mocno się od siebie różnią pod względem struktury (rodzaj zabudowy, przeciętna powierzchnia lokali), polityki państwa, powszechności najmu oraz dostępności i popularności kredytów mieszkaniowych. Te różnice sprawiają, że taki sam stosunek cen mieszkań do dochodu w jednym kraju może oznaczać, że nieruchomości są zaporowo drogie, a w innym, że są w zasięgu przeciętnego nabywcy.
Powyższe trudności tylko częściowo można obejść, analizując obciążenie gospodarstw domowych kosztami mieszkaniowymi. Według definicji stosowanej przez Eurostat obciążenie to jest nadmierne, gdy utrzymanie mieszkania – włącznie z odsetkową częścią rat kredytów – pochłania ponad 40 proc. dochodu do dyspozycji gospodarstwa domowego. W UE w tej sytuacji jest 7,6 proc. gospodarstw, a nad Wisłą zaledwie 4,1 proc. Odsetek ten niższy jest tylko w czterech małych krajach Unii.
Ale i ten wskaźnik jest pod dużym wpływem charakterystyki rynków mieszkaniowych. W Polsce, gdzie większość gospodarstw domowych dysponuje własnym mieszkaniem, które na ogół nie było kupione na warunkach rynkowych, przeciętne obciążenie kosztami mieszkaniowymi siłą rzeczy jest niższe niż w krajach, w których normą jest zakup mieszkań z wykorzystaniem kredytu lub wynajem na rynkowych warunkach.
Porównania ograniczone do gospodarstw domowych o podobnej charakterystyce również mogą prowadzić do błędnych wniosków. Przykładowo, wśród gospodarstw domowych spłacających kredyt hipoteczny odsetek przeciążonych kosztami mieszkaniowymi wynosił w Polsce w 2025 r. 8 proc., sporo więcej niż średnio w UE (5 proc.). To m.in. odzwierciedlenie wyższego poziomu stóp procentowych oraz tego, że mieszkania na kredyt nad Wisłą kupuje się głównie w największych miastach. Ale nawet ten wskaźnik pomija osoby, które nie są w stanie stworzyć osobnego gospodarstwa domowego z powodu braku zdolności kredytowej wystarczającej do zakupu mieszkania.
Newsy, wywiady, śledztwa i reportaże w Twojej skrzynce co tydzień - zawsze za darmo.
Grzegorz SiemionczykGłówny analityk Money.pl
Grzegorz Siemionczyk od 2024 r. jest dziennikarzem ekonomicznym i głównym analitykiem money.pl. Prowadzi cykl publicystyczny "Ring ekonomiczny money.pl". Wcześniej przez 16 lat związany z "Parkietem" i "Rzeczpospolitą". Laureat Grand Press Economy w 2020 r. oraz Nagrody Dziennikarskiej im. Mariana Krzaka w 2023 r. Był też kilkakrotnie nagradzany w konkursie NBP im. Władysława Grabskiego, m.in. w 2020 r. za najlepszy wywiad.