

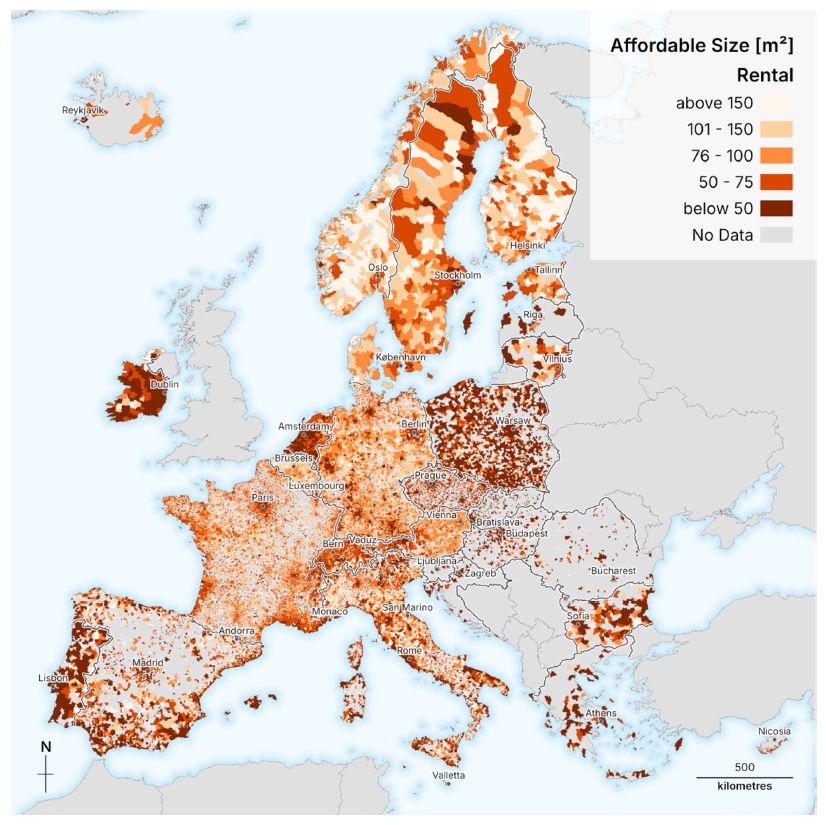
Na zdecydowanej większości terytorium Polski osoby o przeciętnych dochodach nie stać na mieszkanie o powierzchni powyżej 50 metrów kwadratowych, przy założeniu, że zakup finansowałyby z 30-letniego kredytu hipotecznego z ratą pochłaniającą 1/3 dochodu do dyspozycji.
W Europie mieszkania są równie drogie – relatywnie do dochodów ludności – tylko w okolicach największych miast i w regionach atrakcyjnych turystycznie, np. w Alpach i na wybrzeżu Morza Śródziemnego. Tak jest np. w Hiszpanii, Francji i Włoszech.
DLA CIEBIEPrzetestował setki zawodów. Który wybrałby na start? - Wojciech Kaczmarczyk II Pierwsza praca #4
Biorąc pod uwagę całe kraje, nigdzie w Europie dostępność mieszkań nie jest tak niska jak nad Wisłą. Nawet w Holandii i Portugalii, gdzie ten problem jest również bardzo nasilony, istnieją regiony, w których przeciętnego mieszkańca stać – na powyższych warunkach – na lokal większy niż 75 mkw, a nawet 100 mkw. W wielu innych krajach, w których nieruchomości uchodzą za drogie, np. w Niemczech i w Czechach, nie brakuje regionów, w których osoby o średnich zarobkach mogą myśleć o mieszkaniach ponad 150-metrowych.
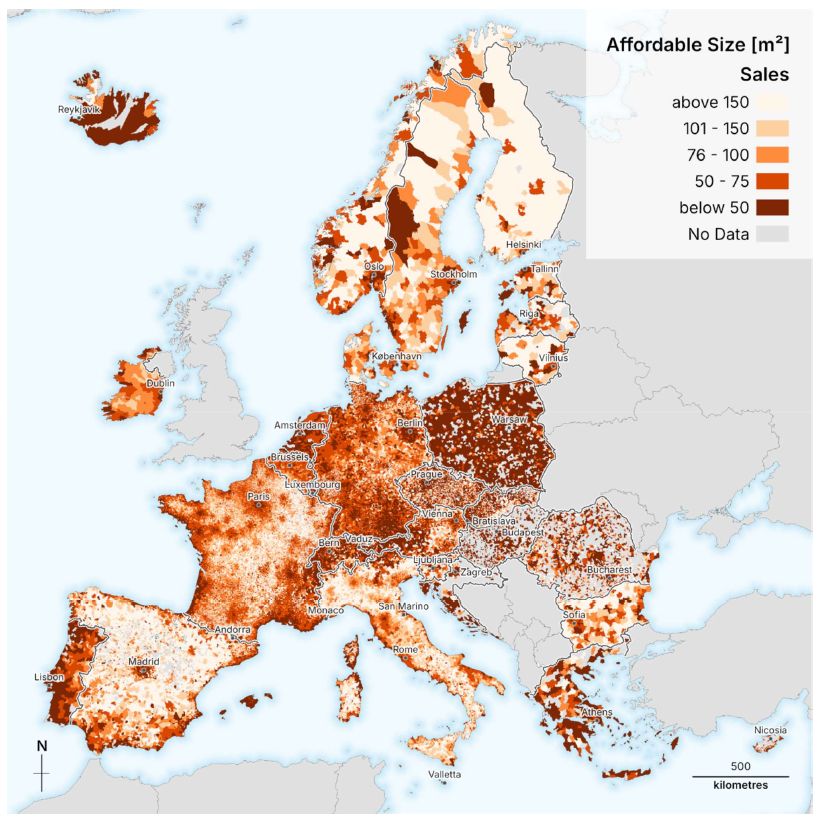
Także wynajem mieszkań jest w Polsce droższy niż w większości innych państw Europy. Choć istnieją nad Wisłą regiony, w których 1/3 przeciętnego dochodu pozwala na wynajęcie mieszkania o powierzchni powyżej 50, a nawet 75 m2, to jest ich mniej niż w innych krajach, z wyjątkiem Irlandii i Holandii.
Burza po szokujących danych
Opisane powyżej mapy dostępności mieszkań w Europie to wynik badań Franziski Sielker i Selima Banabaka z Instytutu Planowania Przestrzennego na Uniwersytecie Technicznym w Wiedniu, naukowców zaangażowanych w projekt HOUSE4ALL, realizowany w ramach unijnego programu badawczego ESPON (Europejska Sieć Obserwacyjna ds. Rozwoju Terytorialnego i Spójności Terytorialnej). Swoje najnowsze ustalenia Sielker i Banabak przedstawili w artykule, który ukazał się na początku września w czasopiśmie "Journal of Maps".

Ministra: polski rynek mieszkaniowy odjechał
W Polsce publikację nagłośnili użytkownicy platformy X. Odniosło się do niej wielu polityków, m.in. ministra funduszy i polityki regionalnej Katarzyna Pełczyńska-Nałęcz.
"Te smutne dane z Wiednia nie są żadnym odkryciem. Są twardym, naukowym potwierdzeniem tego, o czym od dawna mówię – polski rynek mieszkaniowy odjechał sile nabywczej zwykłych ludzi w stopniu, na który w Europie mało kto sobie pozwolił" – napisała liderka Polski 2050. "Relacja pensji do ceny metra kwadratowego jest u nas dramatyczna. 25 metrów na kredyt 30-letni przy racie równej jednej trzeciej średniej pensji to już nie mieszkanie. To wyrok" – dodała, wiążąc sytuację na rynku mieszkaniowym ze spadkiem dzietności w Polsce.
"Te dane to katastrofa" – ocenił z kolei wicemarszałek Sejmu Krzysztof Bosak, prezes Ruchu Narodowego. "A przez te kretyńskie plany ogólne (niemające nic wspólnego z dobrym planowaniem przestrzennym, które mocno popieram) będzie jeszcze drożej" – przekonywał.
Emocje wzięły górę nad faktami
W polskiej debacie publicznej teza, że mieszkania są horrendalnie drogie, szczególnie z perspektywy młodych osób, uchodzi za oczywistość. Nie dziwi więc, że komentujący ustalenia austriackich badaczy gremialnie popełnili tzw. błąd potwierdzenia: bezkrytycznie przyjęli za prawdziwe wnioski zgodne ze swoimi przekonaniami. Tymczasem wyniki badań Sielker i Banabaka należy interpretować z dużą ostrożnością, szczególnie w odniesieniu do państw Europy Środkowo-Wschodniej, o czym sami autorzy otwarcie piszą.
Badanie miało na celu określenie dostępności mieszkań w Europie na szczeblu niewielkich jednostek administracyjnych, takich jak polskie gminy, a nie na szczeblu krajów. Pod tym względem regiony jednego państwa różnią się często między sobą bardziej niż kraje. Uśrednione wskaźniki dostępności mieszkań dla całych państw zamazują to wewnętrzne zróżnicowanie. Z kolei dane z największych miast, które są najłatwiej dostępne i najczęściej opisywane w mediach, nie mówią wiele o realiach życia większości Europejczyków.
Aby obliczyć tak szczegółowe wskaźniki dostępności mieszkań, naukowcy musieli zgromadzić dane o cenach nieruchomości i dochodach ludności w podziale na małe jednostki administracyjne. Oficjalnych statystyk tego typu w Europie nie ma, Sielker i Banabak musieli więc wykazać się sporą kreatywnością. Zastosowane przez nich metody sprawiają, że o ile wyniki dla poszczególnych regionów jednego państwa można ze sobą bez dużych przeszkód porównywać – zgodnie z celem badania – o tyle wyniki dla regionów z różnych państw nie są bezpośrednio porównywalne.
Europejski rynek mieszkaniowy nie jest jednorodny
Informacje o ocenach mieszkań pochodzą z automatycznej kwerendy (tzw. web scraping) w internetowych serwisach ogłoszeniowych, prowadzonej od początku marca 2024 r. do końca marca 2025 r. Naukowcy zgromadzili łącznie dane ze 100 mln ofert sprzedaży i najmu nieruchomości. Po usunięciu duplikatów oraz nietypowych i niepełnych ogłoszeń, otrzymali dane dotyczące cen, powierzchni i lokalizacji niemal 18,4 mln mieszkań na sprzedaż oraz 3,6 mln lokali na wynajem.
Słabością tej procedury jest to, że daje informacje wyłącznie o cenach ofertowych, a nie transakcyjnych, zwykle niższych, które są kluczowe dla oceny faktycznej dostępności mieszkań. W pięciu krajach, w których dostępne były dane o cenach transakcyjnych w rozbiciu regionalnym, Sielker i Banabak sprawdzili ich korelację z danymi o cenach ofertowych. Była na tyle duża, że – jak twierdzą – uzyskane przez nich "geograficzne wzorce zróżnicowania dostępności mieszkań" można uznać za wiarygodne.
Ta uwaga dotyczy jednak zróżnicowania w granicach państw, a nie między państwami. Ze względu na lokalną specyfikę rynku mieszkaniowego kraje mogą się bowiem systematycznie i mocno różnić pod względem tego, jak duże są różnice między cenami ofertowymi a transakcyjnymi.
Polska jest akurat przykładem kraju, gdzie ceny ofertowe z ogłoszeń internetowych mocno zawyżają faktyczne koszty zakupu mieszkań, zwłaszcza na rynku wtórnym (wykres poniżej).
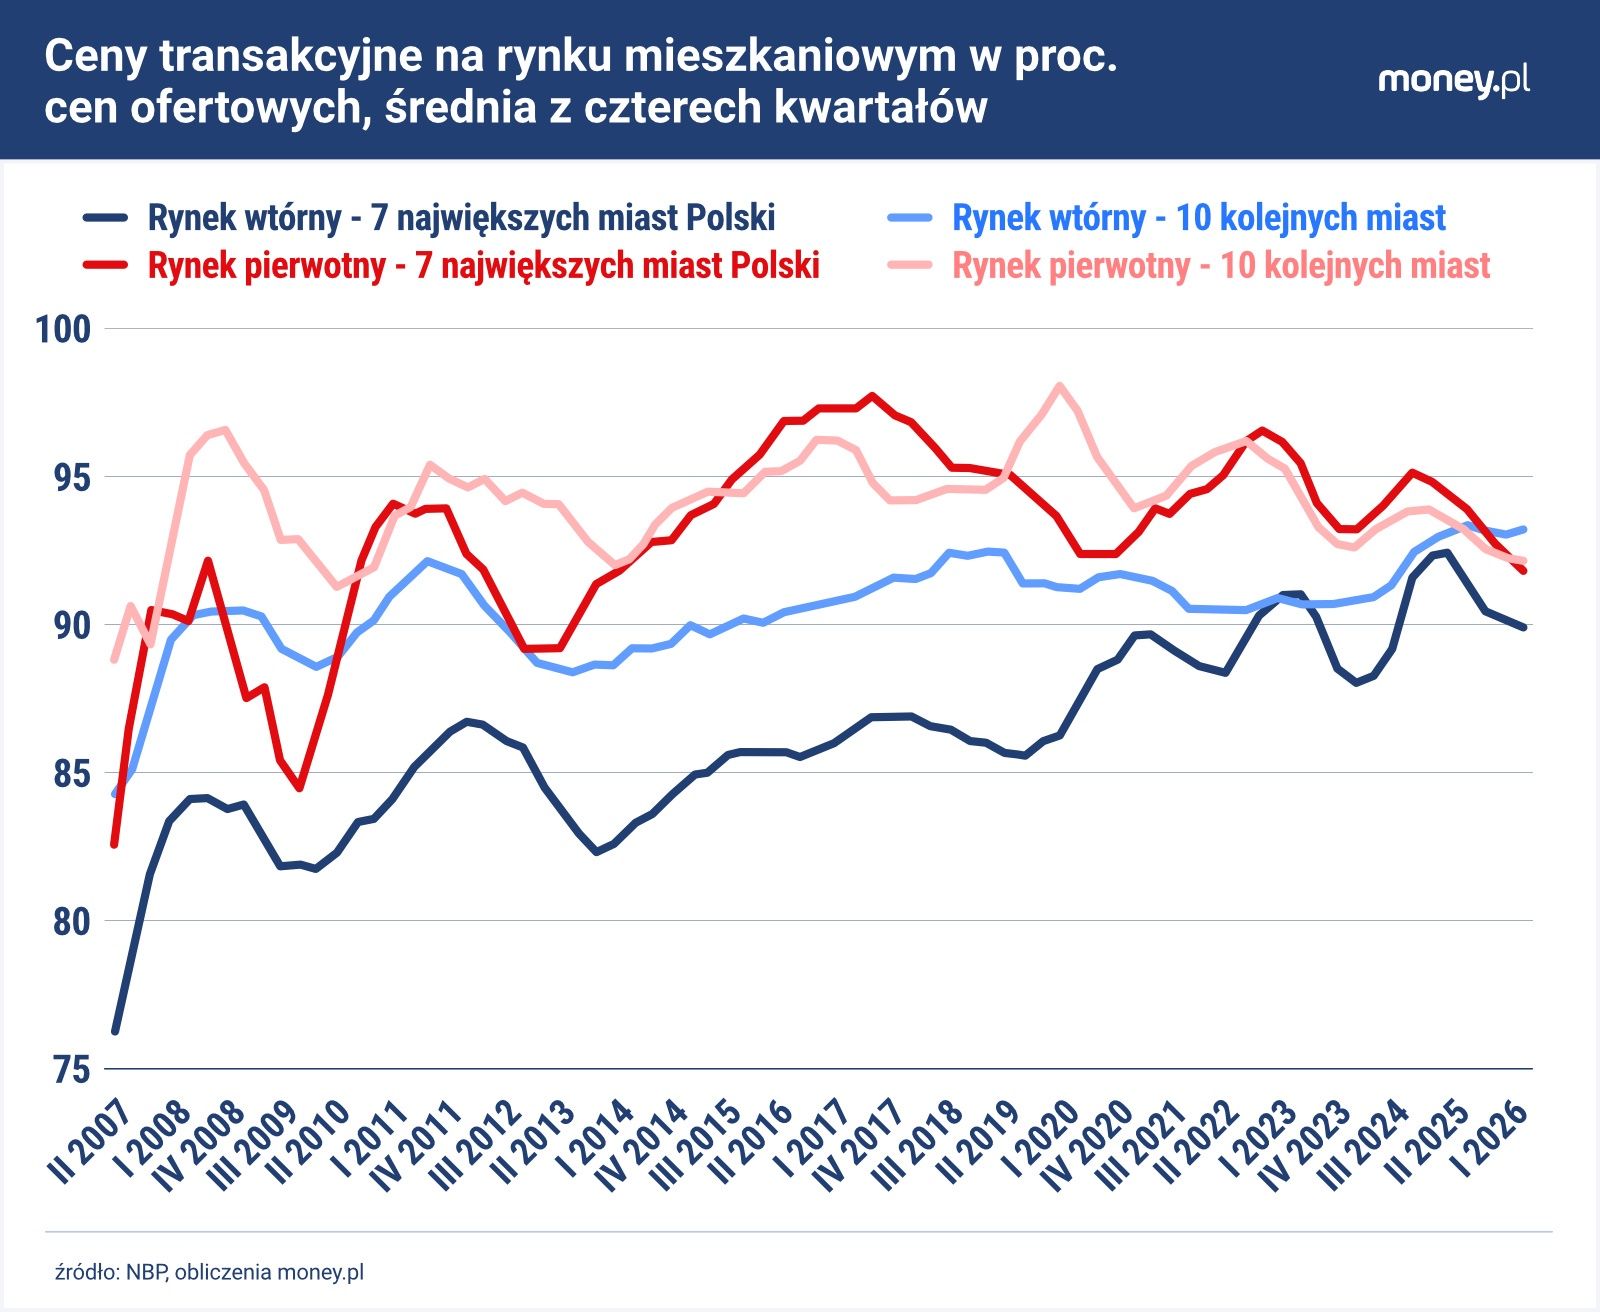
W siedmiu największych miastach Polski w okresie od początku marca 2024 r. do końca lutego 2025 r. ceny transakcyjne mieszkań z drugiej ręki były o 10 proc. niższe niż ceny ofertowe, a w kolejnych 10 miastach o 8 proc. niższe. Tymczasem anonse uwzględnione w badaniu w przypadku Polski dotyczyły niemal wyłącznie nieruchomości z rynku wtórnego. Do lipca 2025 r., gdy zaczęła obowiązywać ustawa o jawności cen mieszkań, deweloperzy zwykle takich informacji nie publikowali. Ich oferta siłą rzeczy nie trafiała więc na portale ogłoszeniowe.
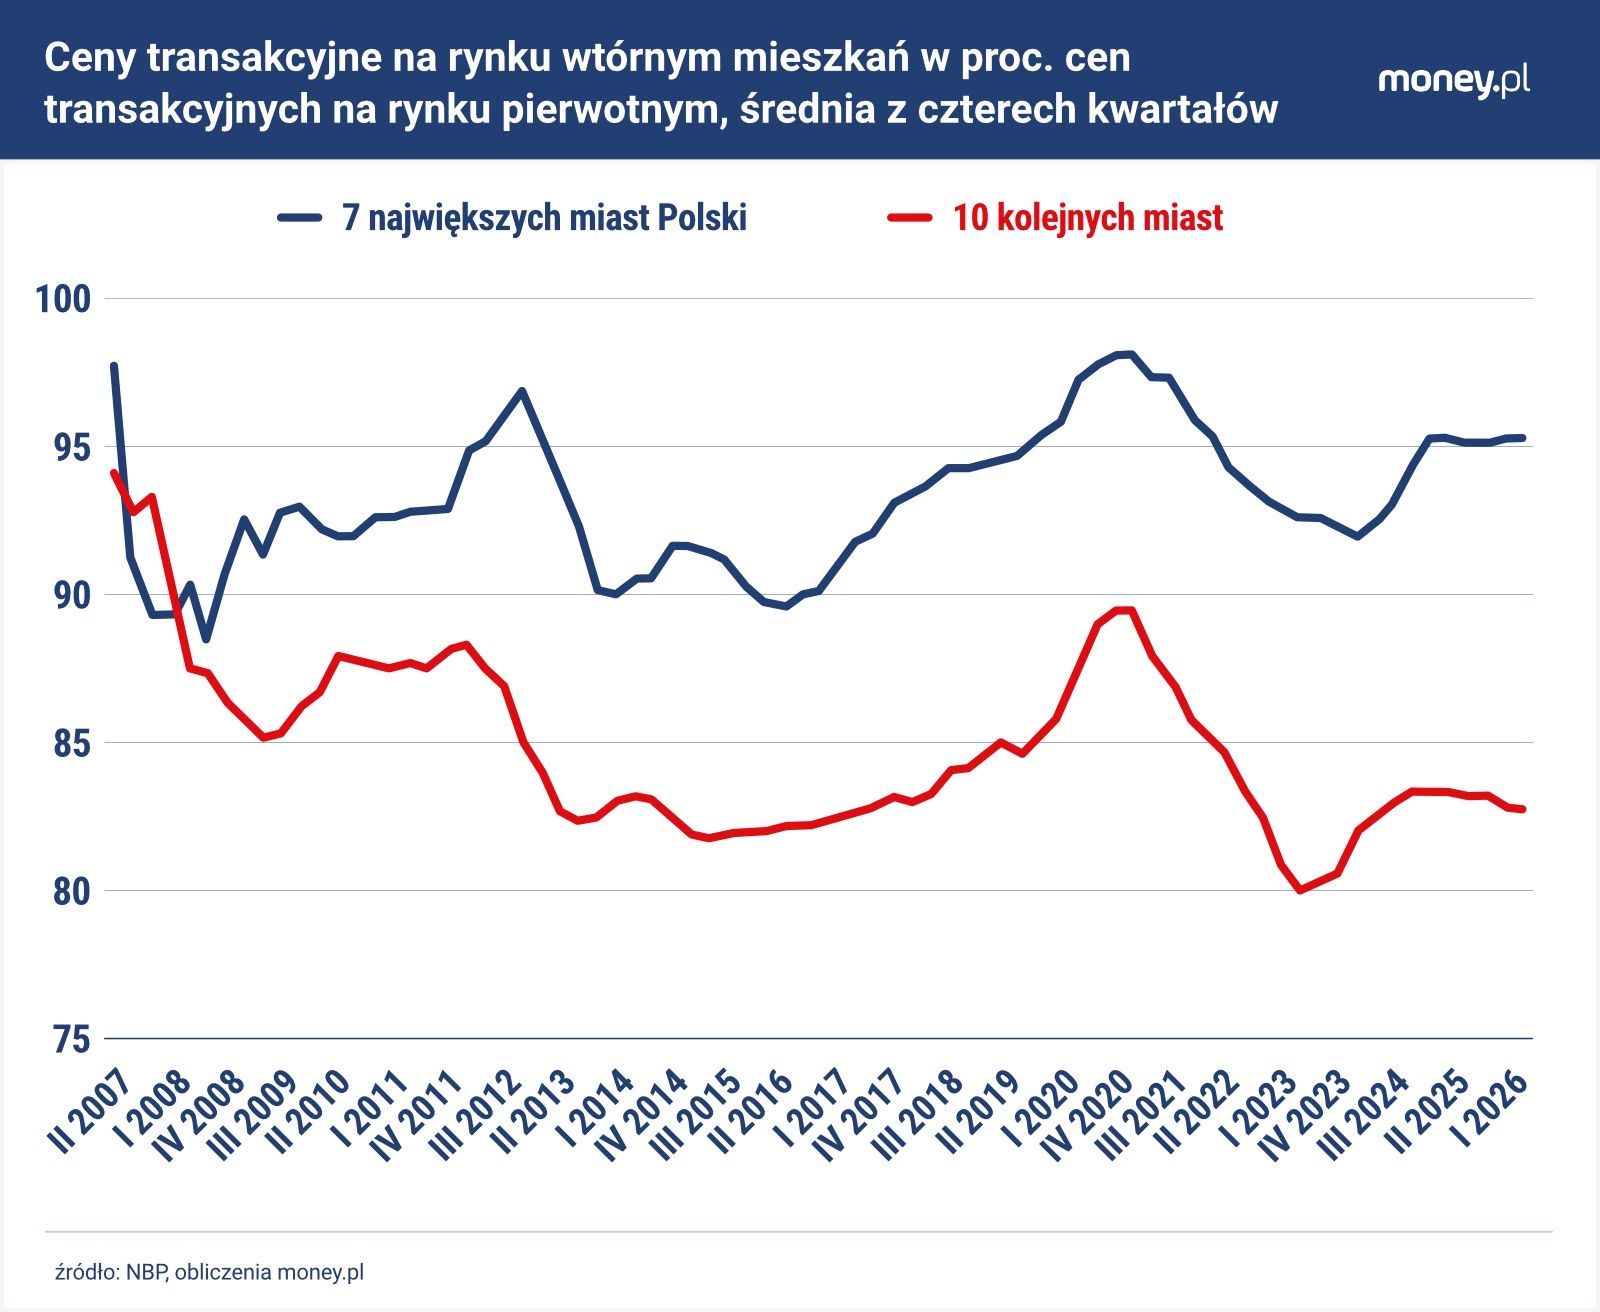
Mieszkania deweloperskie są wprawdzie w Polsce droższe niż z rynku wtórnego, a do tego ich nabywcy nie mogą liczyć na duże upusty względem cen ofertowych. Gdyby w badaniu austriackich naukowców znalazły się oferty z rynku pierwotnego w Polsce, mieszkania nad Wisłą jawiłyby się zapewne jako jeszcze droższe. Nie jest jednak jasne, jak wypadalibyśmy na tle reszty Europy, bo wyniki wciąż nie byłyby porównywalne między krajami.
Zebrane przez badaczy dane w różnym stopniu odzwierciedlają bowiem faktyczną strukturę sprzedaży mieszkań (udział nowych i używanych), a zależności między cenami transakcyjnymi na rynku wtórnym i pierwotnym nie są wszędzie takie same. W niektórych miejscach to nieruchomości z rynku wtórnego są droższe niż z rynku pierwotnego (w przeszłości tak było również w Polsce).
Abstrakcyjne ceny
Świadectwo tego, że ceny ofertowe nad Wisłą wyjątkowo mocno odbiegają od transakcyjnych, można znaleźć w innym artykule, którego współautorami są badacze z Uniwersytetu Technicznego w Wiedniu. Naukowcy zamieścili w nim mapę (poniżej) ilustrującą przeciętny czas aktualności ogłoszeń, z których czerpali informację o cenach mieszkań w Europie. Polska wyróżnia się na tle innych państw długim czasem sprzedaży nieruchomości.
Dominują u nas oferty, które są aktualne przez co najmniej 7 tygodni, przy czym wiele jest utrzymywanych przez ponad 16 tygodni (to najdłuższe okienko czasowe wyróżnione w badaniu). Tymczasem w Niemczech większość ogłoszeń jest aktualna krócej niż miesiąc.
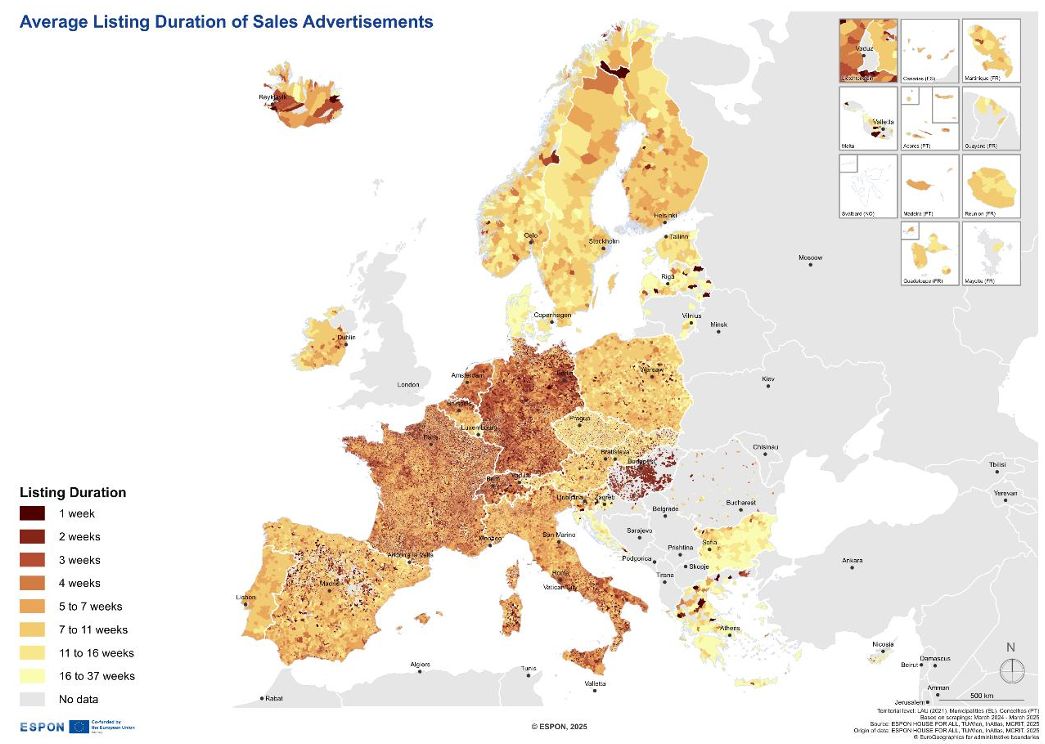
Długi czas aktualności oferty to wskazówka, że mieszkanie, którego dotyczy, jest przewartościowane. Aby skorygować ten mankament w swoich danych, obliczając przeciętne ceny nieruchomości w regionach Sielker i Banabak zmniejszali wagi długo utrzymywanych ofert. W Polsce, gdzie praktycznie cała oferta miała długi czas ważności, ta procedura nie mogła jednak przybliżyć cen ofertowych do transakcyjnych.
Co więcej, w Polsce spora część oferowanych na sprzedaż mieszkań nie jest ostatecznie przedmiotem żadnej transakcji. Po jakimś czasie są zdejmowane z rynku, bo nie było na nie chętnych w satysfakcjonującej dla sprzedających cenie. To zaś oznacza, że ich ceny ofertowe nie mają żadnego związku z realiami na rynku i nie można ich uwzględniać w statystykach cen.
Ile takich mieszkań dokładnie jest, nie wiadomo. Na ich istnienie wskazuje jednak ogromna rozbieżność między tym, ile unikalnych ofert z Polski zgromadzili autorzy badania, a ile mieszkań z rynku wtórnego ostatecznie zmieniło właściciela. Jeśli nie jest ona wynikiem tego, że naukowcom nie udało się dobrze oczyścić danych z powtarzających się ogłoszeń, to musi wskazywać na to, że oferta mieszkań z drugiej ręki jest większa niż popyt na nie.
Autorzy badania w ciągu roku zebrali z Polski niemal 1 mln unikalnych ofert sprzedaży mieszkań. Jeśli przyjmiemy, że dobrze odfiltrowali powtarzające się ogłoszenia, taka liczba oznaczałaby, że w 2024 r. co 16. lokal mieszkalny nad Wisłą był w którymś momencie wystawiony na sprzedaż.
Zasób mieszkaniowy w tamtym roku liczył bowiem około 16,2 mln mieszkań. Dla porównania, niemal taką samą liczbę unikalnych ofert sprzedaży mieszkań austriaccy naukowcy zebrali w Niemczech, kraju o ponad dwukrotnie większej populacji niż Polska i trzykrotnie większym zasobie mieszkaniowym.
Tymczasem roczna sprzedaż mieszkań w Polsce, i to z uwzględnieniem rynku pierwotnego, wynosiła w 2024 r. nie więcej niż 320 tys. – prawdopodobnie zaś sporo mniej. Tyle bowiem łącznie podpisano aktów notarialnych sprzedaży lokali, działek zabudowanych domem mieszkalnym oraz spółdzielczych własnościowych praw do lokalu. W tej pierwszej grupie uwzględnione są jednak także lokale użytkowe.
Wygląda więc na to, że podaż na wtórnym rynku nieruchomości mieszkaniowych radykalnie przewyższała w omawianym okresie popyt. Dużą część tej podaży musiały stanowić lokale niesprzedawalne, a więc bez ceny transakcyjnej.
Ten sam problem mógł teoretycznie występować w innych krajach. Ocenę należy pozostawić osobom, które dobrze znają realia tamtejszych rynków mieszkaniowych. Nietypowo małe zróżnicowanie wskaźników dostępności mieszkań w Polsce w świetle badania austriackich naukowców sugeruje jednak, że nasz rynek jest nietypowy, a ceny ofertowe odbiegają od transakcyjnych mocniej niż gdzie indziej.
Kontrowersje wokół cen kredytu
Drugim powodem, aby podejrzewać, że wyniki Franziski Sielker i Selima Banabaka wyolbrzymiają problem mieszkaniowej drożyzny w Polsce, jest przyjęta przez nich miara dostępności mieszkań. Jest nią – w odniesieniu do sprzedaży mieszkań – liczba metrów kwadratowych, które kupić można na kredyt o stałym oprocentowaniu z 30-letnim terminem spłaty i ratą odpowiadającą jednej trzeciej przeciętnego dochodu.
Łatwo zauważyć, że na ten wskaźnik wpływ mają nie tylko ceny mieszkań i poziom dochodów, ale też koszt kredytu, który determinuje zdolność kredytową kupujących.
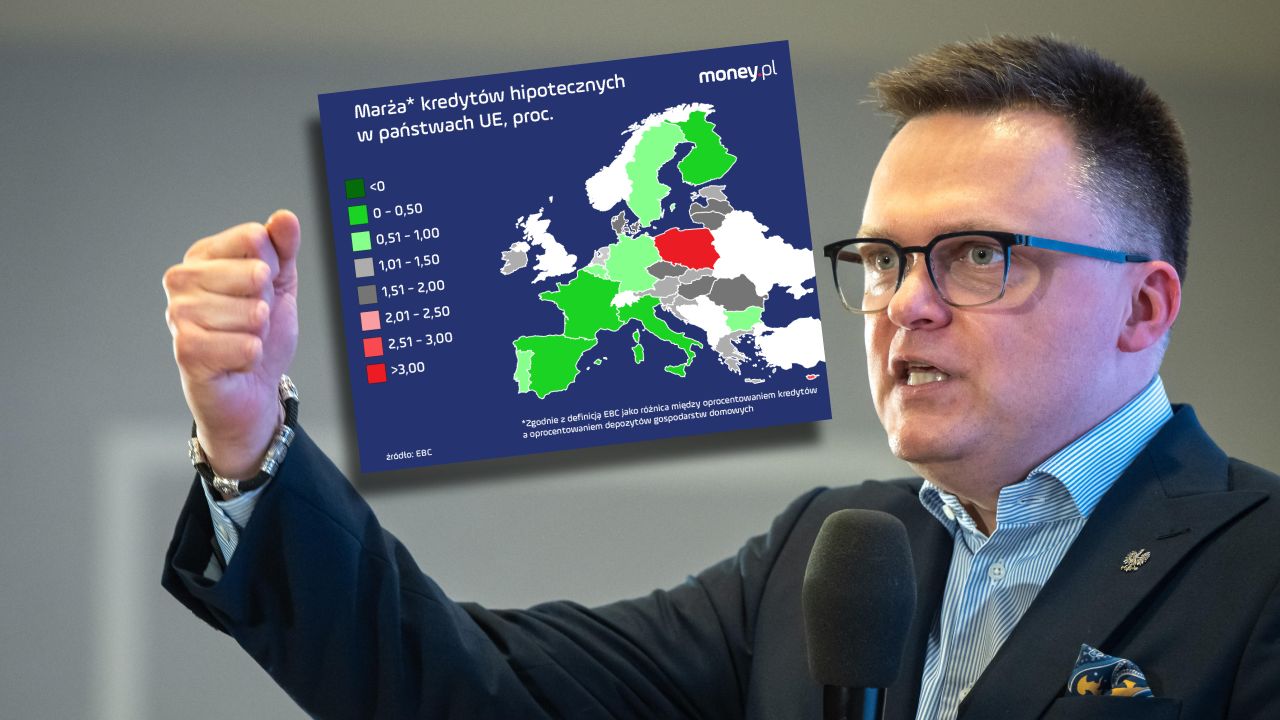
W okresie, którego dotyczy omawiane badanie, stopa referencyjna NBP wynosiła 5,75 proc., a przeciętne oprocentowanie nowych kredytów mieszkaniowych wynosiło niemal 8 proc., najwięcej w UE. W strefie euro oprocentowanie takich pożyczek nie sięgało nawet 2,5 proc.
Osoba z dochodem na poziomie 5000 zł netto miesięcznie, która zaciągała wtedy kredyt na 30 lat z ratą pochłaniającą 1/3 dochodu, w polskich realiach mogła pożyczyć około 230 tys. zł. Gdyby miała dostęp do kredytu na takich warunkach, jak mieszkańcy strefy euro, mogłaby liczyć na 420 tys. zł. Bez względu na ceny mieszkań, które wtedy obowiązywały, byłoby ją stać na niemal dwukrotnie większy lokal.
To jednak nie koniec komplikacji. Autorzy badania wskaźniki dostępności mieszkań obliczali na podstawie danych o przeciętnym oprocentowaniu kredytów z 2023 r. W Polsce było ono wtedy o 1 pkt proc. wyższe niż rok później, wynosiło około 9 proc., w strefie euro zaś było nieco niższe niż w 2024 r. (NBP skończył cykl podwyżek stóp procentowych wcześniej niż EBC, a jesienią 2023 r. niespodziewanie obniżył je tuż przed wyborami parlamentarnymi).
Ceny (ofertowe) mieszkań, uwzględnione w badaniu, pochodziły natomiast – jak wspomnieliśmy – z okresu od marca 2024 r. do marca 2025 r. W tym czasie, w świetle danych NBP, ofertowe ceny na rynku wtórnym w 17 największych polskich miastach były średnio o 12 proc. większe niż przed rokiem.

Zestawienie stóp procentowych z jednego roku z cenami nieruchomości z kolejnego roku mocno obniżyło wskaźniki dostępności mieszkań w Polsce relatywnie do państw, w których ceny mieszkań lub koszty kredytu nie zmieniały się w tym czasie tak mocno jak nad Wisłą. Autorom badania ten lokalny niuans prawdopodobnie umknął ze względu na to, że analiza tak dużego zbioru danych musiała być zautomatyzowana.
Niezależnie od tego, kwestionować można sam pomysł uwzględnienia kosztów kredytu we wskaźniku dostępności mieszkań. To prawda, że dla wielu osób pożyczka jest jedynym sposobem na to, aby nabyć nieruchomość. Z ich perspektywy poziom stóp procentowych jest równie istotnym aspektem dostępności mieszkań co ich ceny. Ale poszczególne kraje mocno różnią się pod względem tego, jaką rolę na ich rynkach nieruchomości odgrywa kredyt. W Polsce akurat jego znaczenie jest dość małe.
W 2024 r., jak wynika z danych NBP, kredytem posiłkowało się 55 proc. osób kupujących mieszkania na własne potrzeby – często w niewielkim stopniu. Jednocześnie 25 proc. takich transakcji miało charakter czysto gotówkowy. Nawet w latach 2019-2021, gdy stopy procentowe w Polsce były rekordowo niskie, około 20 proc. osób kupujących mieszkania na własne potrzeby korzystało wyłącznie z gotówki, a 62 proc. sięgało po kredyt. Co więcej, nad Wisłą dominują wciąż kredyty o zmiennym oprocentowaniu, a nie o stałym, jak założono w badaniu.
To oznacza, że wskaźniki dostępności mieszkań, w których uwzględniony jest koszt kredytu o stałym oprocentowaniu, w Polsce przystają do doświadczeń przeciętnego nabywcy w mniejszym stopniu niż w krajach, w których kredytowanie nieruchomości jest standardem. A dzisiaj, przy niższych stopach procentowych, malowałyby już wyraźnie inny obraz dostępności mieszkań niż dwa lata temu.
Autorzy badania zdają sobie sprawę z tej specyfiki Polski i niektórych innych krajów Europy Środkowo-Wschodniej. Podkreślają, że w świetle danych OECD Polska charakteryzuje się "ekstremalnie niskim odsetkiem gospodarstw domowych obciążonych kredytem hipotecznym", a jednocześnie bardzo wysokim odsetkiem gospodarstw domowych dysponujących własnościowym mieszkaniem.
Singlom o mieszkanie jest trudniej niż parom
Kolejnym czynnikiem, który utrudnia interpretację ustaleń Franziski Sielker i Selima Banabaka, jest wykorzystana przez nich miara dochodów na mieszkańca. Naukowcy musieli sięgnąć po wskaźnik, który jest dostępny w rozbiciu na małe jednostki administracyjne.
Skorzystali z bazy danych stworzonej przez troje innych ekonomistów, zawierającej szacunki tzw. dochodu ekwiwalentnego (dochodu na osobę ze wszystkich źródeł, w tym transferów społecznych, po odprowadzeniu podatków i z uwzględnieniem tego, że koszt utrzymania kolejnej osoby w gospodarstwie domowym – w szczególności dziecka – jest mniejszy niż pierwszej), sięgające maksymalnie 2021 r. (a w niektórych krajach 2020 r.). Aby zwiększyć aktualność tych danych, austriaccy badacze przeskalowali je tak, aby były spójne ze statystykami Eurostatu z 2024 r., dostępnymi dla wyższego szczebla podziału administracyjnego państw.
Ta procedura zmniejsza wiarygodność danych o dochodach w tych krajach, w których na przestrzeni ostatnich lat zmieniały się one wyjątkowo szybko i nierównomiernie (w jednych regionach bardziej niż w innych). W Polsce, m.in. ze względu na bezprecedensowe podwyżki płacy minimalnej oraz waloryzację świadczenia wychowawczego w 2024 r., a także zmiany podatkowe wprowadzone w ramach tzw. Polskiego Ładu, wzrost dochodów w tym okresie był wyjątkowo gwałtowny.

Co więcej, to, czy poziom przeciętnego dochodu ekwiwalentnego na osobę jest dobrą miarą siły nabywczej na poszczególnych rynkach nieruchomości, zależy w dużym stopniu od struktury kupujących mieszkania. Przykładowo, faktyczny przeciętny dochód do dyspozycji osób bezdzietnych jest większy niż przeciętny dochód ekwiwalentny w całym społeczeństwie. Jasne jest też, że z perspektywy pary mieszkania są tańsze – relatywnie do jej dochodu – niż z perspektywy singla.
Te wszystkie zastrzeżenia nie przekreślają tezy, że mieszkania w Polsce relatywnie do dochodów mieszkańców są drogie na tle innych państw Europy. Badanie naukowców z Uniwersytetu Technicznego w Wiedniu nie może jej jednak również potwierdzić.
Bardziej optymistyczny obraz
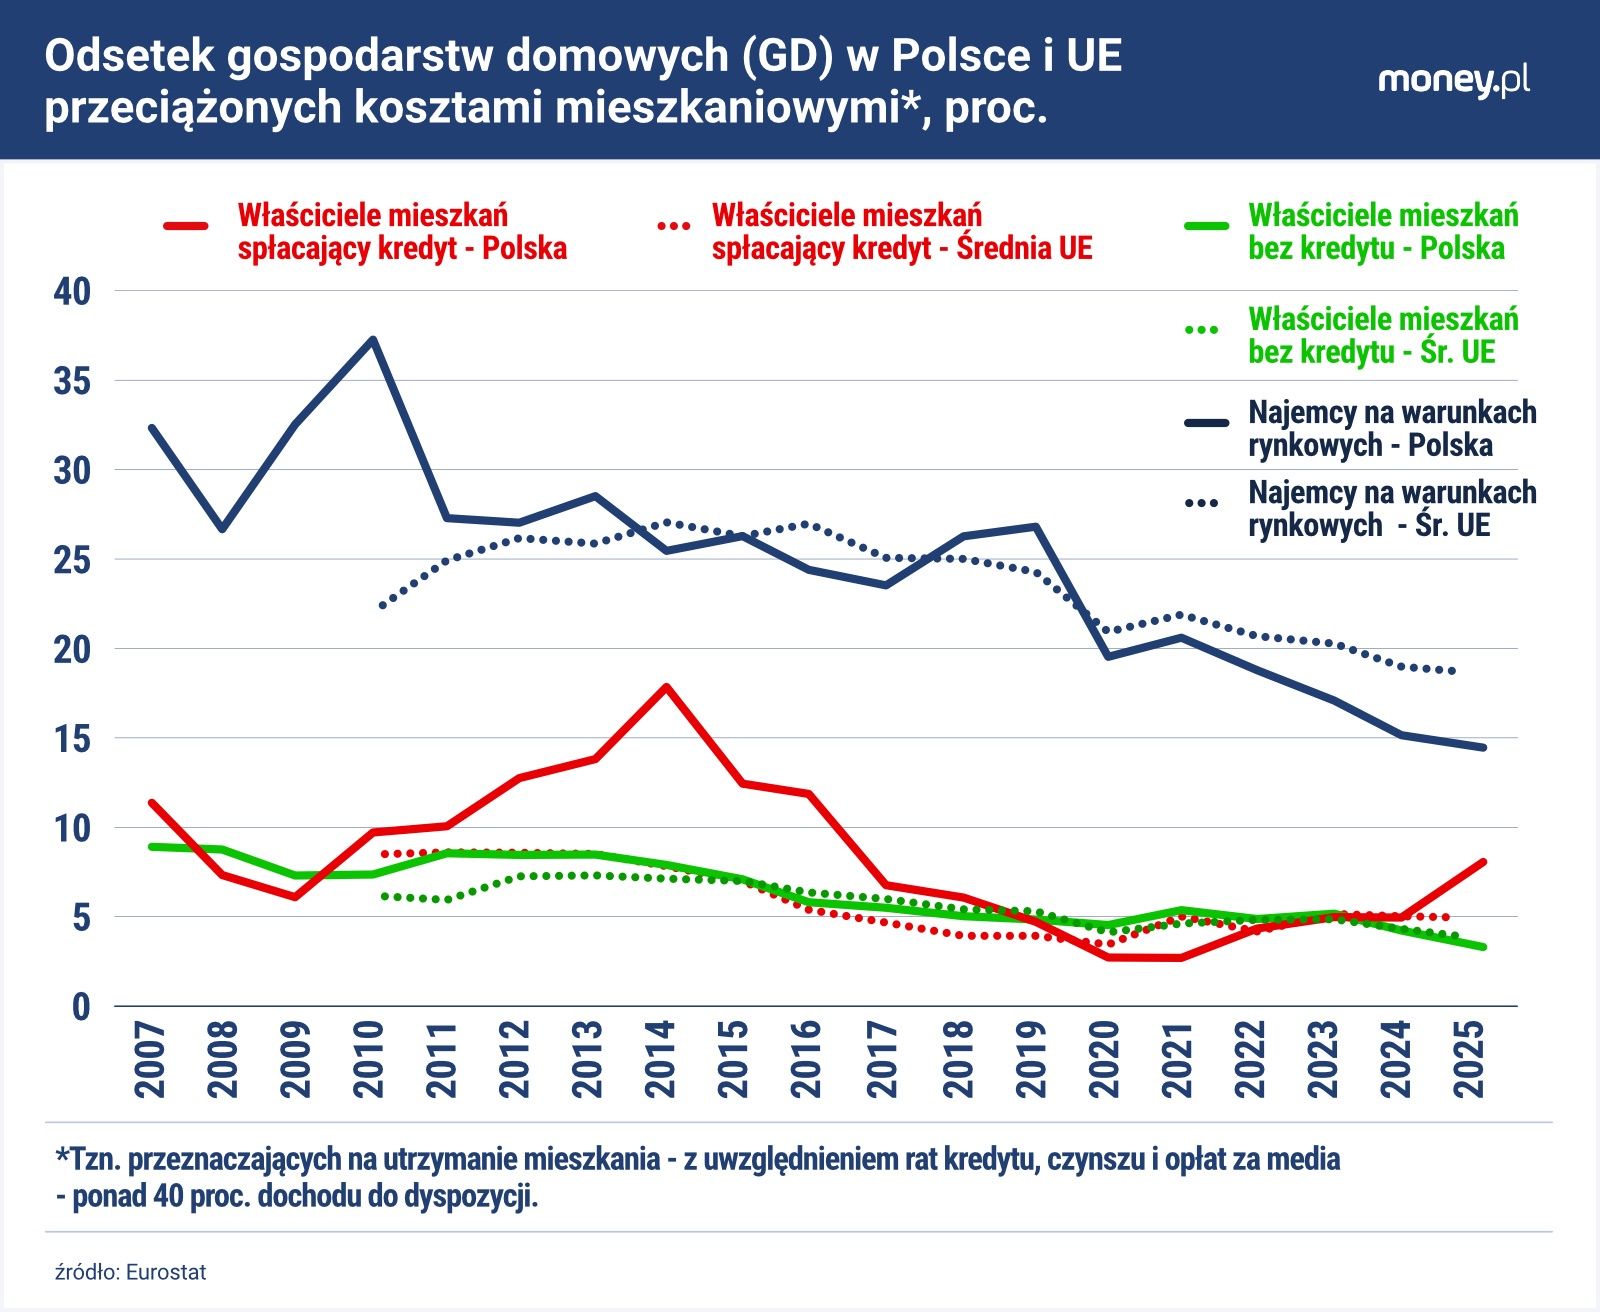
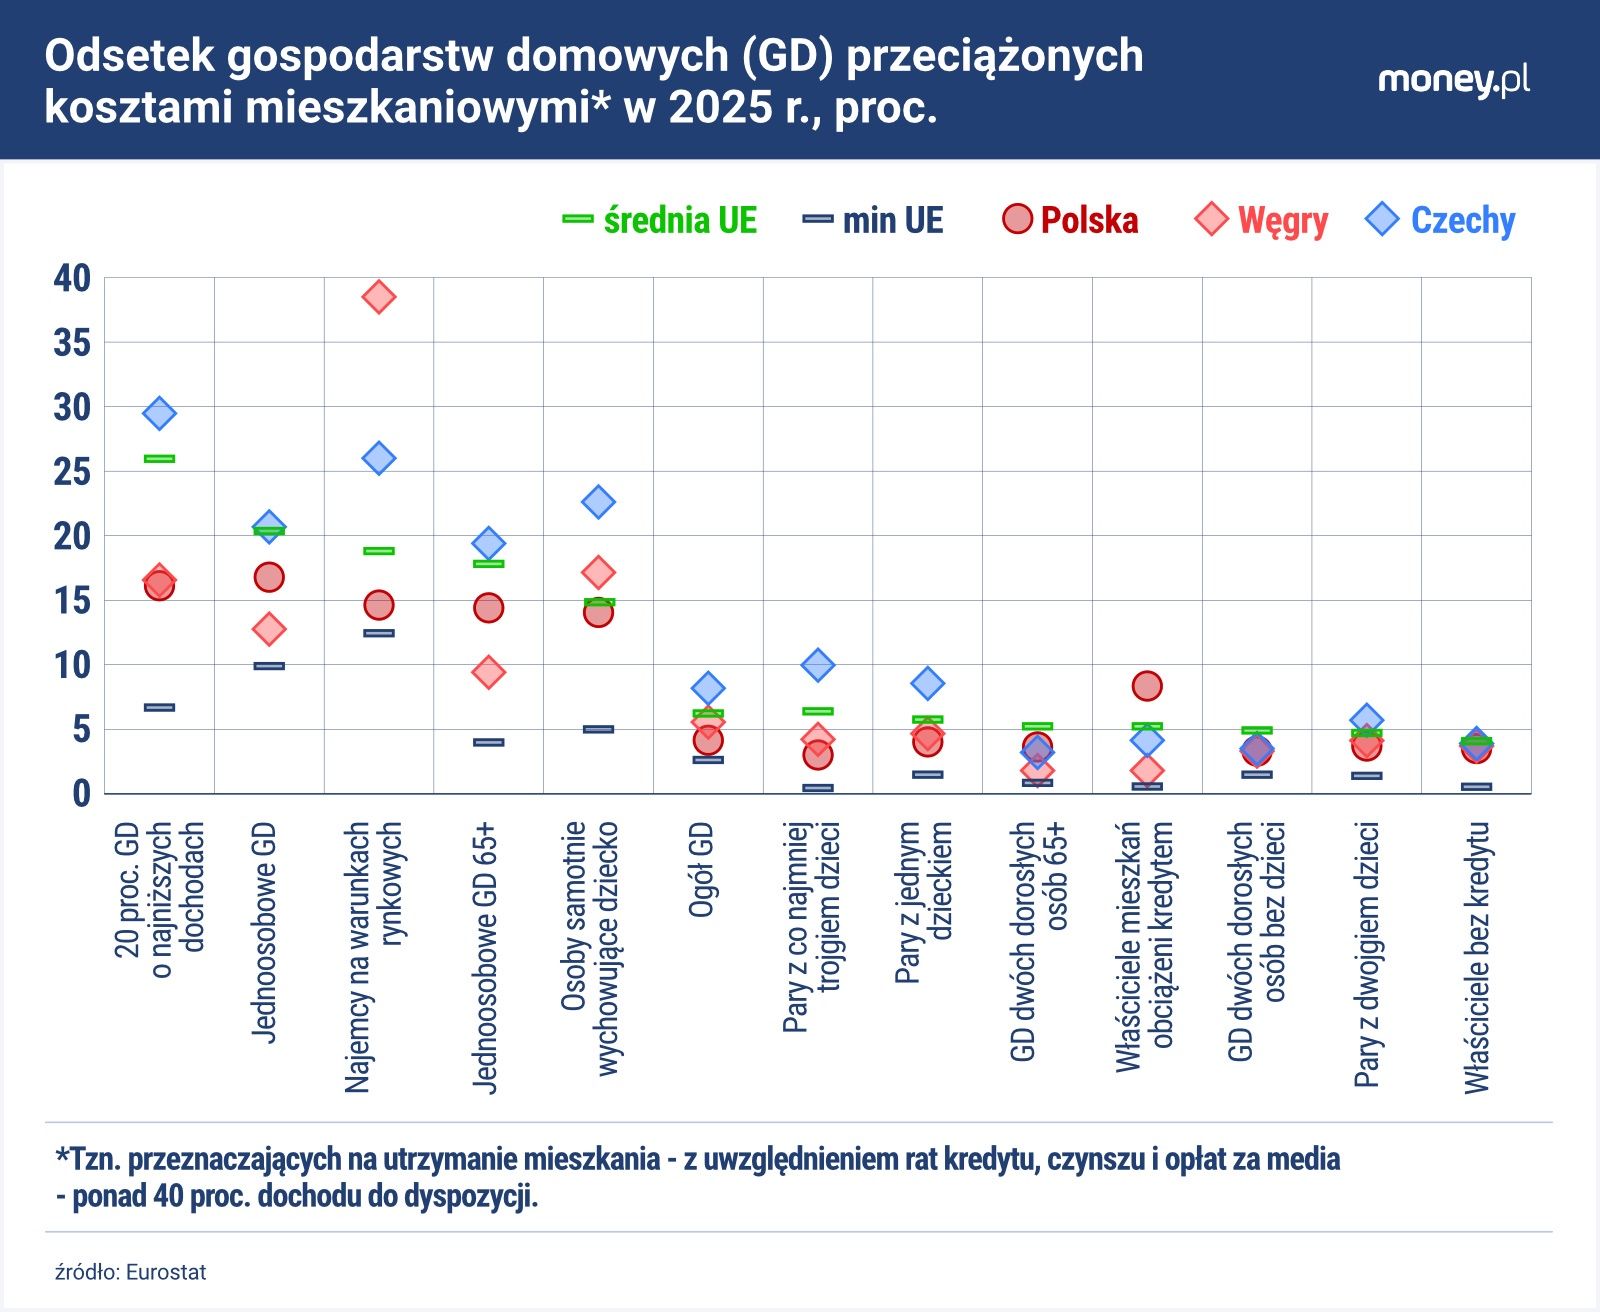
Jednocześnie nie brakuje danych, które malują znacznie bardziej optymistyczny obraz. Przykładowo, badania budżetów gospodarstw domowych sugerują, że Polska należy do państw o raczej niskim odsetku gospodarstw domowych przeciążonych kosztami mieszkaniowymi – czyli przeznaczających na ich utrzymanie, z uwzględnieniem rat kredytu lub czynszów najmu – co najmniej 40 proc. dochodów do dyspozycji.
Powyżej unijnej średniej, na poziomie 8 proc., jest on tylko w grupie gospodarstw domowych obciążonych kredytem hipotecznym, co jest konsekwencją relatywnie wysokich stóp procentowych, ale i tym przypadku nie jest ekstremalnie wysoki.
Te statystyki również mają pewne mankamenty. Nie uwzględniają na przykład osób wykluczonych z rynku mieszkaniowego, tzn. takich, które nie są w stanie mieszkania kupić ani wynająć na warunkach rynkowych. Ale dotyczy to wszystkich państw UE, a nie wyłącznie Polski. Nie ma zaś powodu, aby zakładać, że ten problem jest nad Wisłą większy niż gdzie indziej.


Grzegorz Siemionczyk od 2024 r. jest dziennikarzem ekonomicznym i głównym analitykiem money.pl. Prowadzi cykl publicystyczny "Ring ekonomiczny money.pl". Wcześniej przez 16 lat związany z "Parkietem" i "Rzeczpospolitą". Laureat Grand Press Economy w 2020 r. oraz Nagrody Dziennikarskiej im. Mariana Krzaka w 2023 r. Był też kilkakrotnie nagradzany w konkursie NBP im. Władysława Grabskiego, m.in. w 2020 r. za najlepszy wywiad.