Inflacja w 2027 roku wzrośnie średnio do 4,2 proc., a do celu NBP wróci w trzecim kwartale 2028 roku, wynika z listopadowej projekcji ekonomistów banku centralnego. Jak pisze Marek Pielach w "Obserwatorze Finansowym", PKB urośnie w obu latach o 2,8 proc.
Departament Analiz i Badań Ekonomicznych NBP trzy razy w roku, w marcu, lipcu i listopadzie, przygotowuje projekcję, czyli prognozę inflacji i wzrostu gospodarczego. Najnowszą przedstawiono 6 listopada 2026 r. Opisuje ją "Raport o inflacji. Listopad 2026". Jak zauważa Marek Pielach z "Obserwatora Finansowego", tym razem w porównaniu z lipcem zmieniło się sporo.
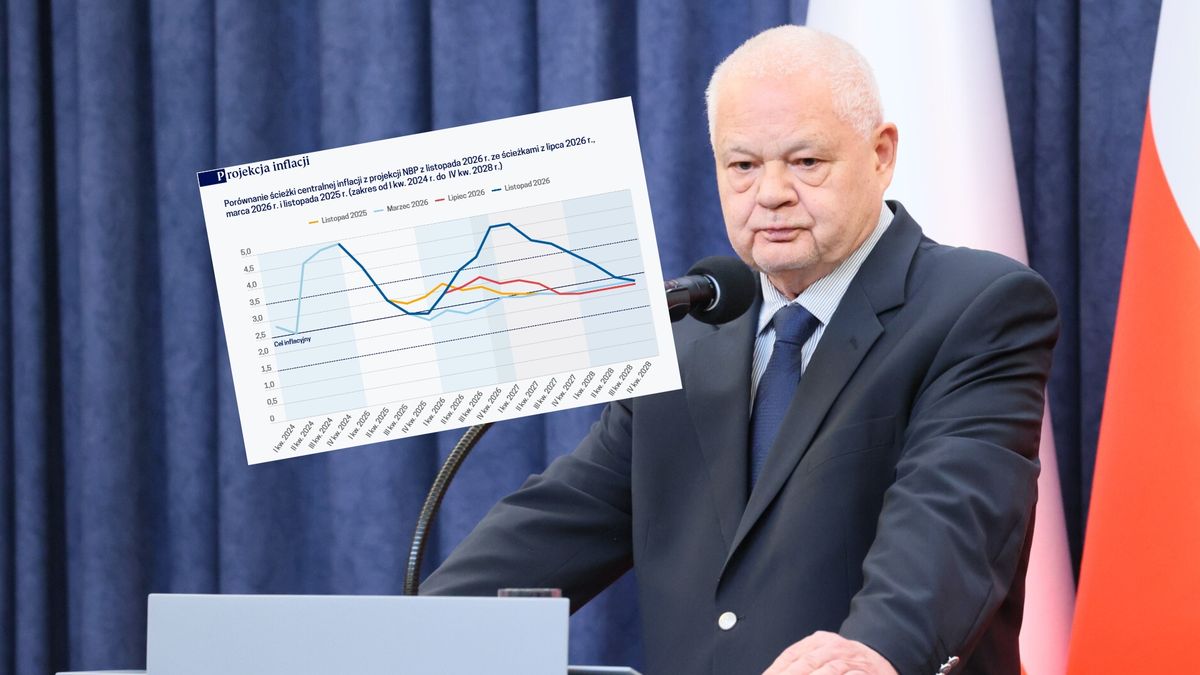
Największa zmiana dotyczy inflacji w 2027 r. Według centralnej, czyli najbardziej prawdopodobnej ścieżki projekcji, ceny wzrosną średnio o 4,2 proc. W kolejnych kwartałach 2027 r. inflacja ma wynosić 4,6 proc., 4,6 proc., 4,0 proc. i 3,8 proc. W lipcu ekonomiści NBP zakładali 2,7 proc. W 2028 r. inflacja ma wynieść 2,8 proc. zamiast prognozowanych wcześniej 2,2 proc.
DLA CIEBIE
Od pomysłu do inwestycji. Dotacje i finansowanie w praktyce
Prognoza wzrostu gospodarczego zmieniła się mniej. Zarówno w 2027, jak i w 2028 r. PKB ma rosnąć o 2,8 proc. rocznie. W lipcu zakładano 2,8 proc. na 2027 r. i 3,0 proc. na 2028 r. Zmieni się natomiast to, co napędza gospodarkę. Zamiast konsumpcji będą to inwestycje.
Dlaczego inflacja wzrośnie?
Projekcję oblicza się za pomocą modelu ekonometrycznego NECMOD, do którego trafiają bieżące dane, w tym ceny kontraktów terminowych na ropę, gaz i węgiel. Te ceny bardzo się wahają, ale są znacznie wyższe niż na początku 2026 r., przed atakiem na Iran. W październiku 2026 r. gaz ziemny był o 153 proc. droższy niż w lutym, ropa naftowa o 56 proc., a węgiel kamienny o 32 proc.
Autorzy raportu wyjaśniają, że ropa i gaz podrożały, bo jest ich mniej na rynku. Spadło wydobycie ropy w Zatoce Perskiej, a na światowym rynku skroplonego gazu LNG panuje napięcie. Węgiel podrożał z innego powodu. Wytwarzanie z niego prądu znów stało się opłacalne, więc wzrósł na niego popyt.
– W 2027 r. inflacja podbijana będzie przez wysoką dynamikę cen energii, to, czego się spodziewamy, to jest wzrost dynamiki cen żywności. Już wychodzimy z deflacji. Siłą rzeczy mamy wzrost cen transportu, nawozów, rosnące cały czas koszty pracy. To i wyższa presja popytowa będą się przekładały na inflację bazową, ale (…) dotychczas to przełożenie jest relatywnie niewielkie. W 2028 r. mamy wygasanie presji kosztowej przy założeniu normalizacji sytuacji na światowych rynkach surowców i spowolnienie gospodarcze, które będzie się przekładało na obniżoną presję popytową – mówił podczas prezentacji projekcji dr hab. Jacek Kotłowski, dyrektor Departamentu Analiz i Badań Ekonomicznych NBP.
– Warto podkreślić to, że w projekcji uwzględniliśmy założenie o wycofaniu programu CPN. Zakładamy, że on obowiązuje zgodnie z obecnym stanem prawnym tylko do końca tego roku, natomiast w przyszłym roku program zostaje wycofany – dodał Kotłowski.
Według dyrektora DABE, gdyby rząd przedłużył program CPN na cały 2027 r., inflacja mogłaby być o 0,9 pkt proc. niższa niż prognozowane 4,2 proc. Chodzi nie tylko o niższe ceny paliw, ale też o to, jakiej inflacji spodziewają się gospodarstwa domowe, bo te oczekiwania same wpływają na wzrost cen.
Inflację powinno hamować to, że gospodarstwa domowe ograniczają wydatki. Powodem jest wolniejszy wzrost wynagrodzeń. Kotłowski podkreślał, że płace po uwzględnieniu inflacji rosną już tylko o około 2,5 proc.
– Mamy niską presję płacową. W drugim kwartale wzrost płac w całej gospodarce wyniósł 5,5 proc. W sektorze przedsiębiorstw ostatnie dwa miesiące też dały dynamikę wynagrodzeń poniżej 6 proc. Jest to troszkę pozytywne zaskoczenie, oczywiście z punktu widzenia inflacji (…). Co więcej, firmy w badaniach ankietowych wskazują na to, że ta presja się utrzyma pewnie przez jakiś czas jeszcze na niskim poziomie, bo zmniejszyła się liczba firm deklarujących podwyżki, a jednocześnie skala deklarowanych podwyżek pozostała na poziomie nieco powyżej 4 proc. – wyjaśniał Kotłowski.
Inflację ma też ograniczać ujemna luka popytowa. Oznacza to, że gospodarka będzie pracować poniżej swoich możliwości. Popyt będzie mniejszy niż to, co firmy są w stanie wyprodukować, więc trudniej im będzie podnosić ceny. Razem z oczekiwanym uspokojeniem na rynkach surowców ma to sprzyjać stopniowemu spadkowi inflacji w 2028 r.
Pozytywnie zaskakuje inflacja bazowa, czyli wzrost cen bez żywności i energii, który lepiej pokazuje trwałe tendencje. Ma ona wzrosnąć w 2027 r., ale nieznacznie. Według projekcji wyniesie 3,0 proc. w 2026 r., 3,3 proc. w 2027 r. i 2,8 proc. w 2028 r.
– Efekty drugiej rundy w Polsce na razie są niewielkie albo prawie niewidoczne (…) W scenariuszu projekcyjnym mamy wzrost inflacji bazowej, ale ponieważ w punkcie startowym ta inflacja okazała się nieco niższa, to być może jej wzrost będzie niższy niż zakładaliśmy w projekcji – oceniał Kotłowski. Efekty drugiej rundy to sytuacja, w której droższa energia i surowce przekładają się na wyższe płace i ceny innych towarów i usług.
Inwestycje zamiast konsumpcji
Według projekcji 2026 r. będzie okresem solidnego wzrostu, po którym gospodarka wyraźnie zwolni. W drugim kwartale 2026 r. PKB wzrósł o 4,1 proc. rok do roku, a w całym roku ma urosnąć o 3,6 proc. W latach 2027–2028 tempo wzrostu spadnie do 2,8 proc. rocznie.
Obecnie gospodarkę napędzają przede wszystkim inwestycje finansowane z pieniędzy unijnych z Krajowego Planu Odbudowy oraz duże wydatki na sprzęt wojskowy i tabor kolejowy. – Wzrost w bieżącym roku jest wspierany przede wszystkim przez kulminację absorpcji środków unijnych, ale jest też ograniczony przez skutki szoku podażowego. Dotychczas tym głównym wkładem do wzrostu była konsumpcja. Teraz mamy trochę odwrócenie sytuacji, mamy bardzo duży wzrost inwestycji niesiony przez napływ środków z KPO, natomiast dynamika konsumpcji obniżyła się – oceniał Kotłowski.
Z projekcji wynika, że inwestycje w czwartym kwartale 2026 r. wzrosną o 9,9 proc. rok do roku, po wzroście o 8,4 proc. w drugim i 8 proc. w trzecim kwartale. Wydatki gospodarstw domowych rosną natomiast coraz wolniej. W czwartym kwartale 2025 r. zwiększyły się o 4,3 proc., a w czwartym kwartale 2026 r. mają wzrosnąć już tylko o 2,7 proc. Podobnego tempa można się spodziewać w latach 2027–2028.
Kotłowski ocenił, że większość obecnych inwestycji, np. w pociągi czy autobusy, choć jest potrzebna, nie będzie napędzać gospodarki po zakończeniu KPO. Polska nadal będzie dostawać "zwykłe" fundusze unijne, ale pozwolą one utrzymać wzrost PKB tylko na przeciętnym poziomie 2,8 proc.
Na razie gospodarce nie pomaga też sztuczna inteligencja. Z ankiet NBP wynika, że firmy coraz chętniej z niej korzystają. W czwartym kwartale 2024 r. używało jej 14 proc. polskich przedsiębiorstw, a w drugim kwartale 2026 r. już 42 proc. Nie widać jednak jeszcze wyraźnego wpływu na wydajność pracy ani na bezrobocie.
– To jest oczywiście dyskusja, która się toczy na świecie: czy AI będzie zabierała nam pracę (…) Na razie tego nie widać. Być może jest tak, że wykorzystanie AI ogranicza rekrutację. Być może nie powoduje spadku etatów, ale może zmniejszać popyt na nowych pracowników. Tego nie wiemy do końca i pewnie na te skutki makroekonomiczne musimy jeszcze trochę poczekać – mówił Kotłowski.
Na świecie sztuczna inteligencja zwiększa jednak handel międzynarodowy i jest jednym z powodów lepszych prognoz dla największych gospodarek. W 2026 r. PKB Stanów Zjednoczonych ma wzrosnąć o 2,3 proc., wobec 2,0 proc. zakładanych w lipcu, a strefy euro o 1,0 proc. zamiast 0,5 proc. Do lepszego wyniku strefy euro przyczyniają się Niemcy, których PKB ma w 2026 r. urosnąć o 1,0 proc. zamiast 0,7 proc. Duże wydatki niemieckiego rządu mają w latach 2026–2028 podnieść wzrost PKB Niemiec łącznie o 1,3 pkt proc.
Projekcja nie uwzględnia skutków unijnego systemu EU ETS2. Wprowadzi on opłaty za emisję CO2 ze spalania paliw w samochodach i z ogrzewania budynków. System ma ruszyć w 2028 r., ale nie został jeszcze wprowadzony do polskiego prawa. Na ile podniesie wydatki rodzin i koszty firm, zależy od ceny uprawnień do emisji i od tego, w jakim stopniu zostaną przerzucone na klientów.
– Gdyby wszedł, to miałby konsekwencje dla inflacji, bo podbija inflację łącznie, bezpośrednio i pośrednio o ok. 2 punkty proc., ale miałby też duży wpływ na konkurencyjność polskiej gospodarki, zwłaszcza przemysłu, ale nie tylko – mówił Kotłowski. Pokazał też wykres, z którego wynika, że np. w drugim kwartale 2028 r. inflacja zamiast 3 proc. mogłaby wynieść nawet 5 proc.
Robert Kędzierski
Zajmuje się dziennikarstwem od 15 lat. Specjalizuję się w tematyce makroekonomicznej, choć bliskie są mi również kwestie społeczne i technologiczne. Wierzę, że sztuczna inteligencja nie zabiera pracy, lecz ją transformuje. Swoimi analizami pomagam czytelnikom zrozumieć złożone zjawiska gospodarcze i ich wpływ na codzienne życie. Śledzę najnowsze trendy technologiczne, badając ich konsekwencje dla społeczeństwa i rynku pracy.