Polskie firmy coraz śmielej ruszają w świat. Bank szerzej otwiera im drzwi

Ekspansja zagraniczna polskich firm nabiera tempa. To już nie tylko zdobywanie nowych klientów, ale też przejęcia, inwestycje i budowanie międzynarodowych struktur. W tym procesie ważną rolę odgrywa bank, który zna biznes klienta i potrafi dopasować finansowanie do jego planów.
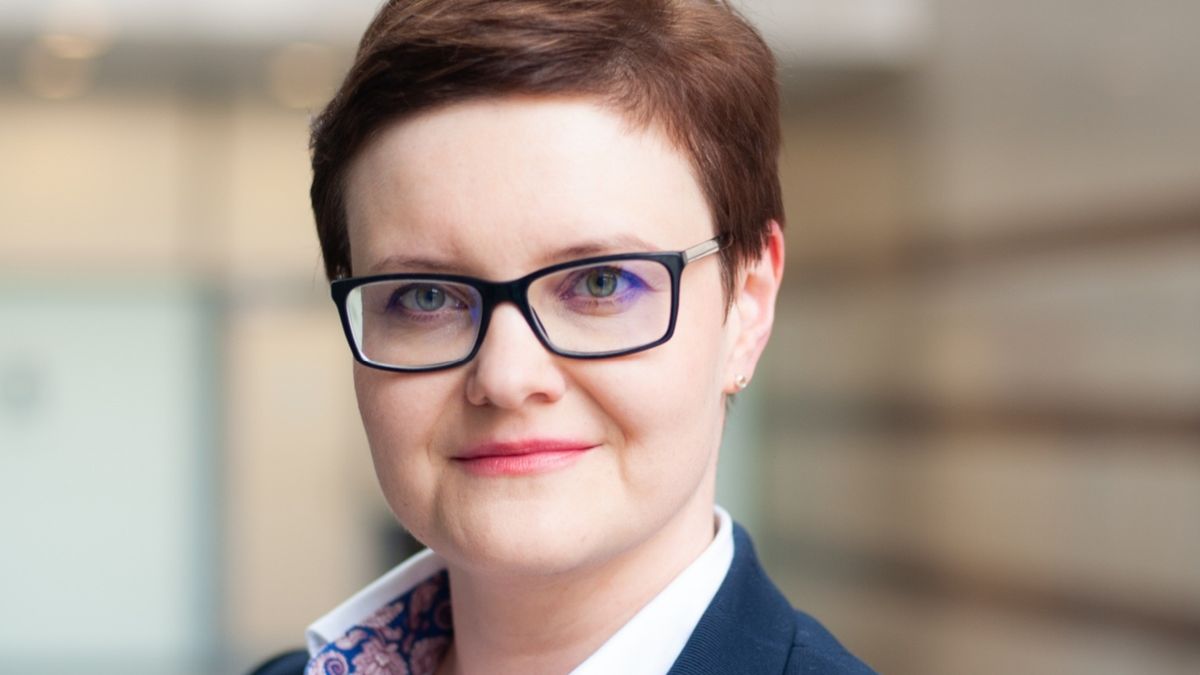
.Magdalena Rutkowska, Dyrektor Pionu Korporacyjnej Bankowości Zagranicznej, PKO Bank Polski
Źródło zdjęć: © materiał prasowy

Maciej Sierpień: Co decyduje o sukcesie polskiej firmy za granicą? Dobry produkt, kapitał, znajomość lokalnego rynku, a może odpowiedni partner finansowy?

Magdalena Rutkowska, Dyrektor Pionu Korporacyjnej Bankowości Zagranicznej, PKO Bank Polski: Nie ma jednego czynnika, który przesądza o powodzeniu ekspansji. To raczej kombinacja dobrze przemyślanych decyzji. Podstawą jest rozpoznanie rynku docelowego i dopasowanie do niego oferty. Rzadko sprawdza się model "kopiuj-wklej", w którym rozwiązanie skuteczne w Polsce automatycznie odnosi sukces w innym kraju.

Różnice mogą dotyczyć preferencji klientów, sposobu prezentowania produktu, jego ceny, a nawet nazwy, która w innym języku może mieć niepożądane konotacje. Potrzebna jest analiza konkurencji, znalezienie własnej niszy i ocena, czy na danym rynku jest miejsce dla kolejnego gracza. Nie da się też pominąć regulacji, wymaganych licencji czy warunków dopuszczenia produktu do sprzedaży.

Dopiero na tak przygotowanym gruncie można budować plan finansowania. I tu pojawia się rola partnera, który zna firmę, jej historię, model działania i wiarygodność kredytową. Przedsiębiorca, który rozpoczyna działalność za granicą, nie musi wówczas budować relacji finansowej od zera. Bank może mu pomóc pozyskać środki, a także zaplanować strukturę finansowania nowego przedsięwzięcia.

Polski biznes jest dziś gotowy na zagraniczne rynki dużo bardziej niż dekadę temu. Czy firmy nadal przede wszystkim eksportują, czy coraz częściej chcą być obecne na miejscu?

Na pewno widać większą odwagę. Dotyczy to zarówno dużych firm, jak i mniejszych podmiotów, które szukają nowych rynków zbytu. Polska gospodarka oraz rodzime przedsiębiorstwa urosły i – co naturalne – dla części z nich krajowy rynek przestał wystarczać do realizacji kolejnych ambicji.

Dobrze obrazują to liczby. W ciągu dekady eksport wzrósł dwukrotnie. Podobną dynamikę odnotowały polskie inwestycje bezpośrednie za granicą. Mówimy tu o przejmowaniu lokalnych przedsiębiorstw, otwieraniu zakładów i budowaniu struktur, które pozwalają działać jak lokalny uczestnik rynku.

Naturalnym kierunkiem wciąż pozostaje Unia Europejska. Łatwiej nam poruszać się w podobnym otoczeniu regulacyjnym i kulturowym, a bliskość geograficzna sprzyja współpracy. Jednocześnie polskie firmy coraz śmielej wychodzą poza Europę, również na rynki bardziej odległe, choćby w Afryce.

Zmienia się więc skala ekspansji, ale również jej charakter, a wraz z nim potrzeby finansowe firm.

Gdy przedsiębiorca otwiera zagraniczną spółkę, pojawia się zasadnicze pytanie: finansować ją z Polski czy szukać pieniędzy w lokalnym banku?

Nie ma jednego rozwiązania odpowiedniego dla wszystkich. Finansowanie z rynku macierzystego ma tę zaletę, że firma współpracuje z partnerem, który ją zna i rozumie jej działalność. To szczególnie ważne na początku ekspansji, kiedy nowy podmiot nie ma jeszcze długiej historii finansowej za granicą.

Są jednak potrzeby, których nie da się w pełni zaspokoić wyłącznie z Polski. Lokalna działalność wymaga bieżących rozliczeń, obsługi płatności czy finansowania kapitału obrotowego. Dlatego najlepszym rozwiązaniem często okazuje się połączenie obu perspektyw: banku macierzystego, który zna firmę, i lokalnej obecności, pozwalającej obsługiwać działalność na miejscu.

Właśnie z takiego założenia wyszliśmy, rozwijając zagraniczną sieć PKO Banku Polskiego. Zaczęliśmy od rynków ważnych dla polskiego handlu: Niemiec, Czech i Słowacji, a w 2025 r. otworzyliśmy oddział w Rumunii. W tych krajach możemy wspierać klientów korporacyjnych zarówno w codziennym funkcjonowaniu, jak i w bardziej złożonych przedsięwzięciach, takich jak inwestycje czy przejęcia.

Równolegle działamy przez przedstawicielstwa na Litwie, w Szwecji i Austrii. Jesteśmy obecni w Ukrainie, gdzie funkcjonuje nasza spółka zależna - Kredobank. Pracujemy także nad dalszym rozwojem sieci w Europie Zachodniej, w nieodległej perspektywie planujemy otwarcie kolejnych czterech oddziałów.

Handel międzynarodowy stwarza nowe możliwości, ale także ryzyka związane z kontrahentami, płatnościami czy realizacją umów. Jak bank pomaga je ograniczyć?

Ważną rolę odgrywa trade finance, czyli finansowanie i zabezpieczanie transakcji handlowych. To zestaw rozwiązań, które pomagają przedsiębiorcom bezpieczniej współpracować z partnerami, szczególnie na rynkach mniej znanych lub bardziej odległych. Przykładem są akredytywy, które pozwalają uregulować zasady płatności i ograniczyć ryzyko związane z niewywiązaniem się kontrahenta z zobowiązań. Z kolei gwarancje bankowe mogą potwierdzać wiarygodność przedsiębiorstwa wobec jego partnerów i ułatwiać realizację kontraktów, również na rynkach lokalnych.

Ważne są również rozwiązania wspierające płynność finansową, takie jak faktoring, który może pomóc firmie szybciej uzyskać środki z wystawionych faktur i lepiej zarządzać kapitałem obrotowym.

W zależności od skali działalności i liczby rynków, na których operuje przedsiębiorstwo, można również wykorzystać rozwiązania obejmujące szerszy zakres potrzeb. Przykładem jest limit parasolowy, który pozwala uwzględnić potrzeby klienta w różnych krajach. Kluczową kwestią jest dobranie instrumentów do konkretnego kontraktu oraz sytuacji firmy.

Od ponad dziesięciu lat rozwijają państwo zagraniczną obecność banku. Jak w tym czasie zmieniły się potrzeby polskich przedsiębiorców?

Wraz z rozwojem ekspansji rośnie złożoność finansowych wyzwań. Na początku dominowały relacje handlowe, a więc płatności, rozliczenia i instrumenty trade finance. Dziś coraz więcej firm inwestuje bezpośrednio za granicą, przejmuje lokalne przedsiębiorstwa i buduje międzynarodowe grupy kapitałowe. W takich sytuacjach potrzebne są bardziej zaawansowane rozwiązania: finansowanie inwestycyjne, strukturyzowane, konsorcjalne czy projektowe. Zmienia się też otoczenie regulacyjne, m.in. przepisy podatkowe, które przedsiębiorcy muszą uwzględniać w swoich planach.

Dostrzegamy tę ewolucję również w działalności naszych oddziałów. Zaczynaliśmy od podstawowych produktów, a z czasem pojawiło się więcej dużych transakcji związanych z przejęciami i poważnymi inwestycjami. To pokazuje, że firmy nie tylko coraz śmielej wychodzą za granicę, ale również dojrzewają jako międzynarodowi gracze.

Naszym zadaniem jest nadążać za tą zmianą. Chcemy zapewniać klientom spójne doświadczenie na rynkach, na których jesteśmy obecni, i rozwijać ofertę odpowiadającą zarówno na codzienne potrzeby, jak i na bardziej skomplikowane projekty.

Co daje przedsiębiorcy współpraca z jednym bankiem w kilku krajach? Czy to przede wszystkim wygoda, czy również przewaga w zarządzaniu finansami?

Jedno i drugie. Przedsiębiorca nie musi za każdym razem budować relacji z nową instytucją, poznawać od początku jej procedur i wyjaśniać historii swojej firmy. Ma partnera, który rozumie jego działalność i może koordynować wsparcie finansowe w różnych krajach.

Duże znaczenie ma wspólna bankowość elektroniczna iPKO biznes. Klient korzysta z rozwiązania, które zna, choć jego funkcje i oferta są dostosowane do lokalnych przepisów oraz specyfiki danego rynku. Obsługa jest możliwa w języku polskim, angielskim i językach lokalnych. Przelewy między rachunkami prowadzonymi w PKO Banku Polskim na różnych rynkach mogą być realizowane w czasie rzeczywistym.

Do tego dochodzą narzędzia pozwalające efektywniej zarządzać środkami w całej grupie, w tym cash pooling, czyli konsolidacja sald rachunków. Dzięki temu łatwiej optymalizować wykorzystanie dostępnej gotówki, zamiast zarządzać finansami każdej spółki w oderwaniu od pozostałych.

Nasze możliwości nie ograniczają się przy tym do krajów, w których mamy oddziały. Dzięki rozbudowanej sieci banków korespondentów wspieramy klientów w rozliczeniach i finansowaniu handlu na całym świecie. Mamy możliwość realizowania rozliczeń bezpośrednio w 23 walutach.

Ostatecznie chodzi o to, by przedsiębiorca mógł skupić się na rozwoju biznesu, a nie na koordynowaniu wielu relacji bankowych. Im bardziej międzynarodowa staje się firma, tym większą wartość ma partner, który potrafi spojrzeć na jej potrzeby holistycznie oraz wesprzeć w podejmowaniu decyzji finansowych z perspektywy całej grupy i takim właśnie partnerem chce być dla swoich klientów PKO Bank Polski.

Wybrane dla Ciebie
Wyłączono komentarze
Jako redakcja Wirtualnej Polski doceniamy zaangażowanie naszych czytelników w komentarzach. Jednak niektóre tematy wywołują komentarze wykraczające poza granice kulturalnej dyskusji. Dbając o jej jakość, zdecydowaliśmy się wyłączyć sekcję komentarzy pod tym artykułem.
Redakcja serwisu Money.pl