AI już dziś wystawia nam rachunek za przyszłe korzyści [OPINIA]
AI już dziś wystawia nam rachunek za przyszłe korzyści [OPINIA]
Sztuczna inteligencja ma pisać programy, projektować leki i wykonywać pracę, która dziś zajmuje nam całe dnie. Będziemy produkować więcej i taniej, więc ceny powinny rosnąć wolniej. Ale zanim AI dostarczy nam obiecany dobrobyt, wystawi rachunek. Dlatego spodziewam się, że AI będzie skutkowała silniejszą presją inflacyjną i wyższymi stopami - pisze w opinii dla money.pl ekonomista Łukasz Rachel.
Dźwięk został wygenerowany automatycznie i może zawierać błędy
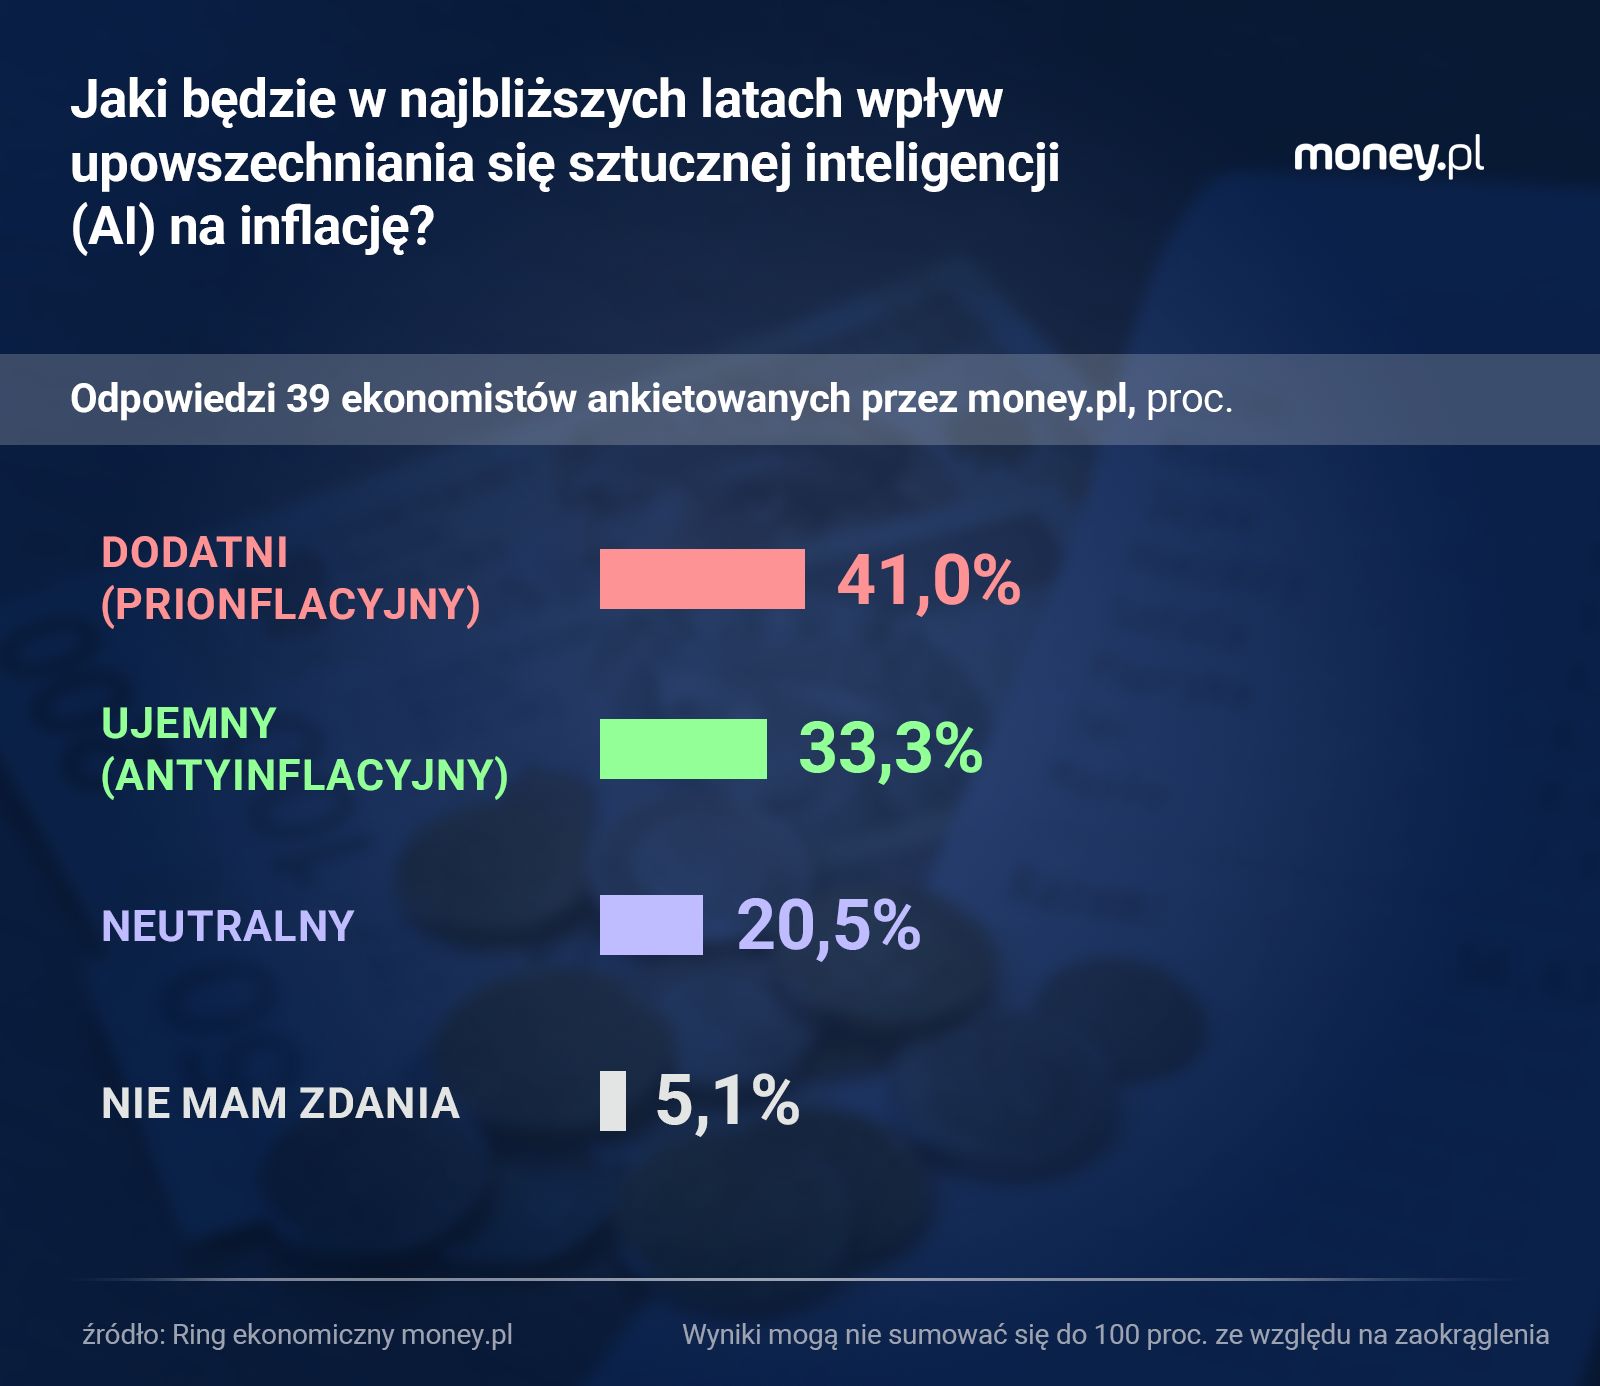
Opinia Łukasza Rachela, profesora ekonomii na University College London i członka grupy eksperckiej "Dobrobyt na pokolenia", jest częścią 25. edycji "Ringu ekonomicznego" money.pl. To format dyskusji na ważne, ale kontrowersyjne tematy społeczne i ekonomiczne. Tym razem zastanawiamy się nad wpływem upowszechniania się sztucznej inteligencji (AI) na inflację i stopy procentowe na świecie. Równolegle publikujemy omówienie wyników sondy wśród 39 ekonomistów, która była wprowadzeniem do debaty, oraz opinię prof. Krzysztofa Piecha.
Zacznijmy od zastrzeżenia, które musi paść od makroekonomisty. O tym, jaka będzie inflacja, współdecydują banki centralne. Jeśli AI rozkręci wydatki szybciej, niż zwiększy produkcję, banki centralne mogą utrzymać wyższe stopy, by ostudzić popyt. Jeśli przeważy spadek kosztów i osłabienie wydatków, będą miały przestrzeń do obniżek. Nowa technologia zmienia warunki prowadzenia polityki pieniężnej. Nie sprawia jednak, że polityka pieniężna traci kontrolę.
DLA CIEBIE
25 lat pracy w McDonald’s. Od pracownika do prezesa - Tomasz Rogacz II Pierwsza Praca #5
Dlatego pytanie o AI i inflację warto przełożyć na inne: co stanie się ze stopą procentową, przy której gospodarka nie potrzebuje ani gazu, ani hamulca? Ekonomiści nazywają ją stopą naturalną i oznaczają symbolem r*. Jest to realna stopa, czyli po odjęciu oczekiwanej inflacji, która pozwala gospodarce wykorzystywać możliwości produkcyjne bez podsycania wzrostu cen. Nie da się jej odczytać z tabeli. Trzeba ją szacować, a szacunki bywają zawodne i mało precyzyjne. Ale zasada jest prosta: gdy stopa naturalna rośnie, dany poziom oficjalnych stóp procentowych może nagle okazać się zbyt niski. Polityka pieniężna poluzuje się, choć bank centralny nie ruszy palcem.
Najbardziej oczywistym powodem wzrostu tej stopy w kontekście AI jest apetyt na inwestycje. AI mieszka wprawdzie w chmurze, ale chmura stoi na ziemi, potrzebuje prądu i ma bardzo materialny kosztorys. Centra danych, półprzewodniki, sieci energetyczne i maszyny trzeba zbudować, zanim zaczną zwiększać produkcję reszty gospodarki. Już dziś wymaga to pracy ludzi, materiałów i kapitału, o które konkurują także inne branże. Gdy chętnych do inwestowania przybywa szybciej niż oszczędności służących finansowaniu inwestycji, rośnie cena kapitału, czyli właśnie stopa procentowa.
Drugi mechanizm zaczyna działać jeszcze przed dostawą sprzętu. Jeśli wierzymy, że za kilka lat będziemy znacznie bogatsi, możemy pozwolić sobie na większe wydatki już dziś. Firma oczekująca nowych klientów rozbuduje działalność. Rodzina przekonana o wzroście przyszłych dochodów może mniej oszczędzać. Przyszła podaż tworzy w ten sposób dzisiejszy popyt. Kłopot w tym, że dzisiejsza produkcja nie musi za nim nadążyć. Obietnica tańszego świata może więc przejściowo podbijać ceny.
Elon Musk doprowadził ten optymizm do granic sugerując, że w przyszłości oszczędzanie na emeryturę straci znaczenie dzięki technologicznemu dostatkowi. Łatwiej zachować taki spokój, gdy ma się majątek Elona Muska. Ale nawet bez wiary w tę wizję mechanizm jest ważny: im mniej chcemy odkładać na przyszłość, tym wyższa musi być stopa procentowa, która pogodzi nasze plany wydatkowe z możliwościami gospodarki.
Zaraźliwy optymizm
Jest też krótsza droga od technologicznego optymizmu do zakupów: giełda. Wzrost cen akcji spółek powiązanych z AI powiększa majątek ich właścicieli i tworzy popyt. Szczególne znaczenie ma to w Stanach Zjednoczonych, gdzie gospodarstwa domowe szeroko uczestniczą w rynku kapitałowym. Aby wydać część giełdowych zysków, nie trzeba czekać, aż AI poprawi wydajność całej gospodarki. Wystarczy, że inwestorzy uwierzą, iż kiedyś to nastąpi.
Do tego dochodzą wąskie gardła. Najwięksi operatorzy centrów danych potrafią zamawiać sprzęt na skalę, za którą jego producenci nie są w stanie od razu nadążyć. Wzrost cen pamięci komputerowej dobrze ilustruje problem: boom na AI może podnosić także koszt urządzeń kupowanych przez ludzi, którzy nie zamawiali własnej serwerowni. Rozbudowa fabryk i sieci energetycznych wymaga czasu. W tym czasie o ograniczone zasoby konkurują kolejni nabywcy. To kanał globalny: nawet kraj bez własnego giganta AI może zapłacić więcej za importowaną elektronikę.
Są też czynniki, które pchają w drugą stronę, tzn. sprawiają, że AI może mieć negatywny wpływ na naturalną stopę procentową. Łatwo wyobrazić sobie, że to firmy z najbardziej ugruntowaną pozycją rynkową zyskają najwięcej (na przykład dlatego, że już teraz mają najwięcej danych). Możliwe, że nastąpi wtedy zwiększenie ich marż, co w krótkim okresie może osłabiać potrzebę rozbudowy produkcji. Mechanizm ten mógłby obniżyć popyt inwestycyjny. Choć raczej trudno sobie wyobrazić żeby ten efekt był w stanie zdominować boom inwestycyjny związany z samą infrastrukturą AI.
Powiązany argument jest taki, że jeśli większa część dochodów z AI trafi do zamożnych właścicieli kapitału, którzy zwykle więcej oszczędzają, osłabi to presję popytową związaną z upowszechnianiem się tej technologii.
Tego ryzyka nie sposób oszacować
Ciekawą przeciwwagą dla optymizmu części firm może być niepewność pracowników. Kto obawia się, że jego zawód wkrótce zmieni się nie do poznania, raczej odłoży zakup samochodu niż wyda przyszłą premię za wyższą produktywność. Wzrost oszczędności na wszelki wypadek osłabiałby popyt i działał w kierunku niższej stopy naturalnej. Podobnie zadziałałoby rozczarowanie inwestorów: przecena akcji na giełdach i anulowane inwestycje mogłyby szybko odwrócić dzisiejsze mechanizmy. Technologia może odnieść sukces, a mimo to część inwestycji z nią związanych i tak okazać się finansową porażką.
Mój bilans skutków upowszechniania się AI w najbliższych latach przechyla się jednak w stronę silniejszego popytu na kapitał i wyższej stopy naturalnej. Inwestycje oraz oczekiwania związane z AI mogą zwiększać wydatki w światowej gospodarce szybciej, niż AI zwiększy jej zdolności produkcyjne. To moja ocena ryzyka, nie prognoza nieuchronnej drożyzny. Jeżeli banki centralne odpowiednio zareagują, skutkiem mogą być przede wszystkim wyższe stopy procentowe, a inflacja pozostanie blisko celu.
W takich rachunkach należałoby jeszcze uwzględnić czynniki ryzyka wykraczające poza zwykły cykl gospodarczy: cyberataki, destabilizację instytucji, a w najczarniejszych scenariuszach zagrożenia dla samej cywilizacji. Trudno przypisać im prosty znak w równaniu inflacji, bo mogą równocześnie niszczyć produkcję i hamować wydatki. Na szczęście przynajmniej jeden problem wtedy zniknie: nikt nie będzie oczekiwał od ekonomistów precyzyjnego oszacowania r*. Będziemy mieli inne zmartwienia.
Łukasz Rachel
Dr Łukasz Rachel jest ekonomistą, adiunktem w University College London, członkiem grupy eksperckiej "Dobrobyt na pokolenia".