Nieoczekiwane źródło inflacji. Szansa na tani kredyt znów się oddala [ANALIZA]
Nieoczekiwane źródło inflacji. Szansa na tani kredyt znów się oddala [ANALIZA]
Wzrost cen ropy naftowej nie jest jedynym źródłem presji inflacyjnej na świecie. Równolegle działa inna siła: boom inwestycyjny związany z rozwojem sztucznej inteligencji. Banki centralne mogą być zmuszone do utrzymywania wyższych stóp procentowych nawet wtedy, gdy ceny paliw ruszą w dół. Powrót do czasów taniego kredytu sprzed pandemii znów się opóźni.
Dźwięk został wygenerowany automatycznie i może zawierać błędy
Poniższa analiza jest wprowadzeniem do 25. edycji "Ringu ekonomicznego" money.pl. To format dyskusji na ważne, ale kontrowersyjne tematy społeczne i ekonomiczne. Tym razem zastanawiamy się nad wpływem upowszechniania się sztucznej inteligencji (AI) na inflację i stopy procentowe na świecie. Punktem wyjścia była sonda na ten temat wśród 39 ekonomistów, której wyniki omawiamy w tym tekście. Równolegle publikujemy opinie dwóch jej uczestników: prof. Krzysztofa Piecha z Uczelni Łazarskiego oraz dra Łukasza Rachela, wykładowcy na University College London.
Druga połowa tego roku przyniosła wyraźną zmianę w polityce pieniężnej na świecie. Jak wynika z danych serwisu MacroMicro, we wrześniu odsetek banków centralnych, których ostatnią zmianą stóp procentowych była podwyżka, wzrósł do ponad 33 proc. z niespełna 19 proc. pół roku wcześniej i 15 proc. rok wcześniej. Odsetek instytucji, których ostatnią zmianą stóp była obniżka, zmniejszył się do niespełna 67 proc. z 85 proc. przed rokiem. Różnica między tymi odsetkami zmalała do najniższego poziomu od początku 2025 r.
Te statystyki nie oddają w pełni globalnego zwrotu ku bardziej restrykcyjnej polityce pieniężnej. Wiele banków centralnych, które w ostatnich latach obniżały stopy procentowe, wstrzymało się od kolejnych oczekiwanych cięć. Niektóre z nich, np. Bank Anglii, sygnalizują, że w kolejnych miesiącach bardziej prawdopodobne są podwyżki kosztu kredytu niż obniżki.
DLA CIEBIE
25 lat pracy w McDonald’s. Od pracownika do prezesa - Tomasz Rogacz II Pierwsza Praca #5
Bezpośrednią przyczyną zmiany nastawienia banków centralnych jest skok cen ropy naftowej i gazu ziemnego wywołany atakiem USA i Izraela na Iran pod koniec lutego. Ale nie jest to jedyne uzasadnienie bardziej restrykcyjnej polityki pieniężnej. Tego rodzaju szoki podażowe podbijają wprawdzie inflację, ale zwykle osłabiają też wzrost gospodarczy, co z czasem presję inflacyjną osłabia. Banki centralne zwykle nie są więc skłonne reagować na nie podwyżkami stóp procentowych. Robią to dopiero wtedy, gdy dostrzegają ryzyko, że inflacja utrwali się powyżej ich celów.
Dziś to ryzyko jest zauważalne. Koniunktura w największych gospodarkach, zwłaszcza zaś w USA, okazała się bowiem zaskakująco odporna na wyższe ceny paliw, ograniczające siłę nabywczą konsumentów. Wielu ekonomistów, a także przedstawicieli banków centralnych – np. Austan Goolsbee, prezes oddziału Rezerwy Federalnej w Chicago – wiąże to m.in. z boomem inwestycyjnym napędzanym rozwojem sztucznej inteligencji (AI).
Deficyt chipów winduje ceny elektroniki
To paradoks. Do niedawna analizy konsekwencji upowszechniania się AI skoncentrowane były na dwóch mechanizmach. Po pierwsze, technologia ta powinna zwiększyć produktywność gospodarek, czyli to, ile towarów i usług mogą wytworzyć z określonych zasobów. Po drugie, powszechne były obawy, że sztuczna inteligencja ograniczy zapotrzebowanie na ludzką pracę, zwiększając skalę bezrobocia i hamując wzrost płac. Konsekwencją byłoby osłabienie popytu konsumpcyjnego. Oba te mechanizmy powinny skutkować spadkiem presji inflacyjnej i w rezultacie spadkiem stóp procentowych.
Jak dotąd jednak ani jednego, ani drugiego efektu upowszechniania się AI nie widać. Zauważalny jest natomiast inny skutek popularyzacji tej technologii: skokowy wzrost popytu na energię oraz surowce i komponenty potrzebne w centrach danych, umożliwiających trenowanie i działanie modeli sztucznej inteligencji. Konkurencja o te ograniczone zasoby winduje zaś ich ceny. Widać to w szczególności na rynku nośników pamięci i mikroprocesorów, co z kolei przekłada się na rynek komputerów i elektroniki użytkowej. W USA ceny takich urządzeń, które przez całe dekady taniały – pomijając krótki epizod po pandemii COVID-19 – w tym roku ruszyły ostro w górę.
Innym symbolem rosnącego popytu na wszystko to, co potrzebne do działania AI, stały się problemy firmy Oracle z budową gigantycznego centrum danych w stanie Nowy Meksyk. Na przeszkodzie tej inwestycji stanął brak zgody na doprowadzenie gazociągu, który miał pokrywać jej zapotrzebowanie na energię.
Na to nakładają się jeszcze inne nieoczywiste konsekwencje upowszechniania się AI. Optymizm związany z tą technologią winduje ceny akcji spółek zaangażowanych w jej rozwój, wywołując tzw. efekt majątkowy: posiadacze tych akcji bogacą się, co sprzyja ich wydatkom. Wspomniany Austan Goolsbee zauważył w tym kontekście, że im bardziej euforyczne będą nastroje inwestorów, tym bardziej restrykcyjna polityka pieniężna będzie potrzebna, aby zapobiec przegrzaniu amerykańskiej gospodarki. To zaś oznacza, że nawet gdy konflikt na Bliskim Wschodzie uda się zażegnać, a ceny ropy naftowej zmaleją, banki centralne w USA i innych gospodarkach nie będą miały przestrzeni do obniżania stóp procentowych.
Inflacja najpierw w górę, potem w dół
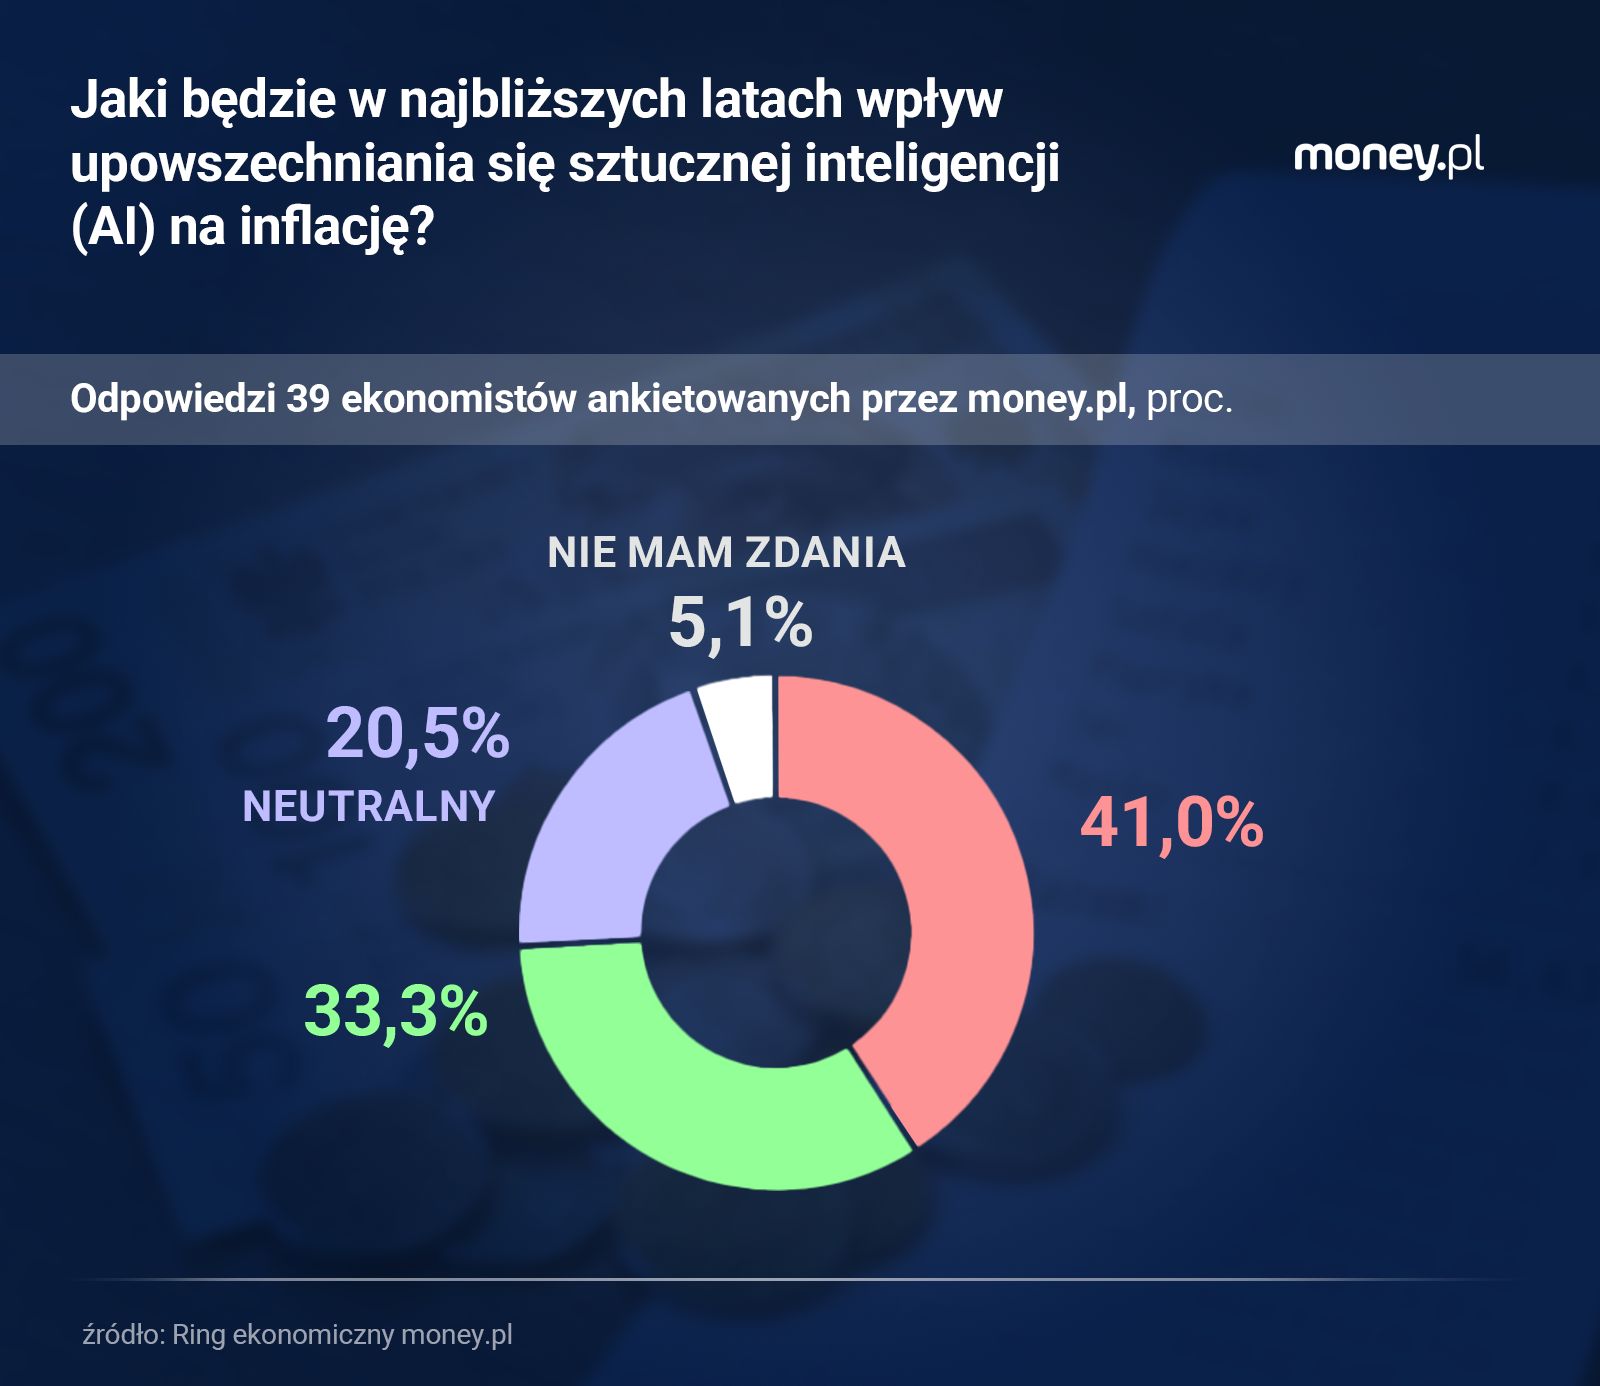
Dyskusja na temat wpływu AI na gospodarkę, w tym na inflację i stopy procentowe, jest jednak daleka od rozstrzygnięcia. Świadczą o tym wyniki sondy money.pl wśród szerokiego grona ekonomistów, która stanowiła wprowadzenie do 25. edycji "Ringu ekonomicznego".
Spośród 39 ekonomistów, którzy wzięli udział w tej ankiecie, 41 proc. oceniło, że upowszechnianie się sztucznej inteligencji w najbliższych latach będzie podwyższało inflację (przy innych warunkach niezmienionych). Nieco ponad 33 proc. uważa jednak, że technologia ta będzie miała w takim horyzoncie ujemny wpływ na inflację, a niemal 21 proc. sądzi, że ten wpływ będzie neutralny.
W praktyce zróżnicowanie opinii ekonomistów nie jest aż tak duże, jak sugerują powyższe wyniki. Komentarze uczestników naszej sondy sugerują, że większość z nich zgadza się, że upowszechnianie się AI będzie miało w krótkim terminie konsekwencje proinflacyjne, w dłuższym zaś górę wezmą efekty antyinflacyjne. Ekonomiści różnią się jednak w ocenach siły oddziaływania AI na inflację – zarówno pozytywnego, jak i negatywnego – a także w rozumieniu tego, co w tym kontekście oznaczają "najbliższe lata", których dotyczyło nasze pytanie.
– Wpływ AI na inflację zależy od horyzontu czasowego. W krótkim okresie, na etapie intensywnego rozwoju i wdrażania technologii AI, jej oddziaływanie będzie raczej proinflacyjne za sprawą wysokich nakładów inwestycyjnych, rosnącego popytu na infrastrukturę technologiczną i energię. W dłuższym okresie wpływ ten może stać się dezinflacyjny, o ile implementacja AI przełoży się na istotny wzrost produktywności, ograniczenie kosztów pracy oraz poprawę efektywności procesów gospodarczych – tłumaczy Grzegorz Maliszewski, główny ekonomista Banku Millennium.
– AI jest jednocześnie szokiem podażowym i popytowym. W długim okresie wyższa produktywność obniża koszty jednostkowe i powinna ograniczać ceny. W krótkim okresie natomiast firmy technologiczne kupują masowo układy scalone, budują centra danych i zużywają coraz więcej energii, zanim pojawią się jakiekolwiek wymierne korzyści po stronie produktywności. Popyt wyprzedza podaż, a ceny dóbr pośrednich, surowców, energii rosną – dodaje dr hab. Łukasz Goczek, profesor na Wydziale Nauk Ekonomicznych Uniwersytetu Warszawskiego.
W Europie zrealizuje się najgorszy scenariusz?
Na tym tle wyróżniają się głosy, że choć wdrażanie AI ma równolegle skutki proinflacyjne i antyinflacyjne, to te drugie już w najbliższej przyszłości będą przeważały. – Nawet w krótkim okresie zastosowanie AI sprzyja obniżaniu inflacji poprzez wzrost produktywności oraz ograniczenie presji płacowej, co jest związane ze spadkiem popytu na pracę. Inwestycje w infrastrukturę AI, m.in. centra danych, w krótkim okresie oddziałują jednak proinflacyjnie. Wyniki badań empirycznych współautorstwa dwóch naukowców z SGH (Jakuba Borowskiego i Krystiana Jaworskiego – red.) wskazują, że dominuje efekt antyinflacyjny – mówi prof. Michał Rubaszek ze Szkoły Głównej Handlowej w Warszawie.
Wspomniane badanie dotyczy krajów UE, gdzie boom inwestycyjny związany z AI nie jest tak silny jak w USA, a spółki rozwijające tę technologię nie odgrywają tak dużej roli na giełdzie, aby mogły skutkować efektem majątkowym. Nie można więc wykluczyć tego, że oddziaływanie sztucznej inteligencji na inflację będzie zróżnicowane geograficznie: tam, gdzie AI jest wykorzystywana, ale w mniejszym stopniu tworzona, od początku dominowały będą mechanizmy antyinflacyjne. Szczególnie że w tych regionach adopcja AI może mieć też bardziej negatywny wpływ na poziom zatrudnienia i dynamikę wynagrodzeń.
Taki scenariusz nie musiałby jednak automatycznie oznaczać istotnego zróżnicowania stóp procentowych. Te bowiem w pewnym stopniu kształtowane są na poziomie globalnym. Sytuacja, w której w USA stopy byłyby dużo wyższe niż np. w Europie, aby zapobiec przegrzaniu gospodarki, skutkowałaby odpływem kapitału z Europy do USA i osłabieniem europejskich walut wobec dolara. Dlatego banki centralne w swoich decyzjach biorą pod uwagę decyzje innych ważnych instytucji. Z tej perspektywy patrząc, boom związany z AI po jednej stronie Atlantyku może oddziaływać na poziom stóp procentowych także po drugiej stronie, nawet jeśli tam proinflacyjne początkowo konsekwencje upowszechniania się tej technologii nie będą odczuwalne.
– Moim zdaniem nikt nie wie, co tak naprawdę się stanie. Jestem w grupie osób, które uważają, że AI będzie miało realny i namacalny wpływ na produktywność i rynek pracy, ale nie spodziewam się, że efekty będą tak duże i tak jednoznaczne, by znacząco wpłynąć na inflację – podsumowuje dr Michał Zator, adiunkt na wydziale finansów Uniwersytetu Notre Dame w USA.
Grzegorz SiemionczykGłówny analityk money.pl
Grzegorz Siemionczyk od 2024 r. jest dziennikarzem ekonomicznym i głównym analitykiem money.pl. Prowadzi cykl publicystyczny "Ring ekonomiczny money.pl". Wcześniej przez 16 lat związany z "Parkietem" i "Rzeczpospolitą". Laureat Grand Press Economy w 2020 r. oraz Nagrody Dziennikarskiej im. Mariana Krzaka w 2023 r. Był też kilkakrotnie nagradzany w konkursie NBP im. Władysława Grabskiego, m.in. w 2020 r. za najlepszy wywiad.