Argument wiarygodności. Oto dlaczego warto podnieść stopy procentowe [OPINIA]

Piotr Kalisz
Stopy Piotr Kalisz, główny ekonomista Citi Handlowego
Źródło zdjęć: © Adobe, GETTY | A. Onufriyenko, L. Nestorowicz, mat. prasowe

Gdy zmieniają się fakty, dobrze jest zmieniać zdanie. Dziewięć miesięcy po wybuchu wojny w Zatoce Perskiej polska gospodarka jest silniejsza, niż zakładano, złoty słabszy, a inne banki centralne zaczęły podnosić stopy. To dobry moment, by RPP rozważyła podobny plan. Lepiej jest wykonać małe kroki dzisiaj niż ryzykować konieczność jednego dużego ruchu w przyszłości.
Opinia Piotra Kalisza, głównego ekonomisty Citi Handlowego, to część projektu #RingEkonomiczny money.pl. W naukach społecznych, w tym w ekonomii, na jedno pytanie istnieje często wiele różnych odpowiedzi. O takich spornych kwestiach dyskutują zaproszeni do Ringu ekonomiści. Tym razem dyskusja dotyczy polityki pieniężnej w Polsce. Zastanawiamy się, czy NBP powinien – tak jak główne banki centralne na świecie – podwyższyć stopy procentowe, aby stłumić inflację, pomimo tego, że mogłoby to pogorszyć sytuację w finansach publicznych. Równolegle z opinią Piotra Kalisza publikujemy głos dr Sylwii Radomskiej z Instytutu Nauk Ekonomicznych PAN oraz think tanku GRAPE, oraz analizę Grzegorza Siemionczyka, w której omawiamy wyniki wprowadzającej do dyskusji ankiety wśród szerokiego grona ekonomistów.

Czy bank centralny powinien podnosić stopy w odpowiedzi na wzrost cen paliw, czyli tzw. zewnętrzny szok podażowy? Odpowiedź wcale nie jest oczywista. W uproszczeniu można mówić o dwóch szkołach myślenia.

Pierwsza grupa banków centralnych reaguje z wyprzedzeniem. Obawia się, że wysokie ceny energii utrwalą oczekiwania inflacyjne na podwyższonym poziomie. Zdaniem tych instytucji długi okres inflacji powyżej celu, nawet jeśli jest skutkiem sił niezależnych od banku centralnego, może z czasem osłabić zaufanie do polityki pieniężnej. Do tej grupy należą m.in. Europejski Bank Centralny i Narodowy Bank Czech.


DLA CIEBIE
Nie płać więcej niż musisz. Te ulgi podatkowe warto znać


Druga grupa banków centralnych podchodzi do szoków energetycznych spokojniej. Boi się przede wszystkim inflacji wynikającej z nadmiernego popytu w gospodarce, a nie – z niedoboru surowców. Takie instytucje są gotowe ignorować wysokie ceny paliw, dopóki popyt w gospodarce jest umiarkowany, a drożejąca energia nie podnosi cen innych towarów i usług. To podejście kojarzy się bardziej z amerykańską Rezerwą Federalną niż z EBC.

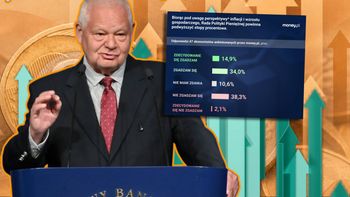
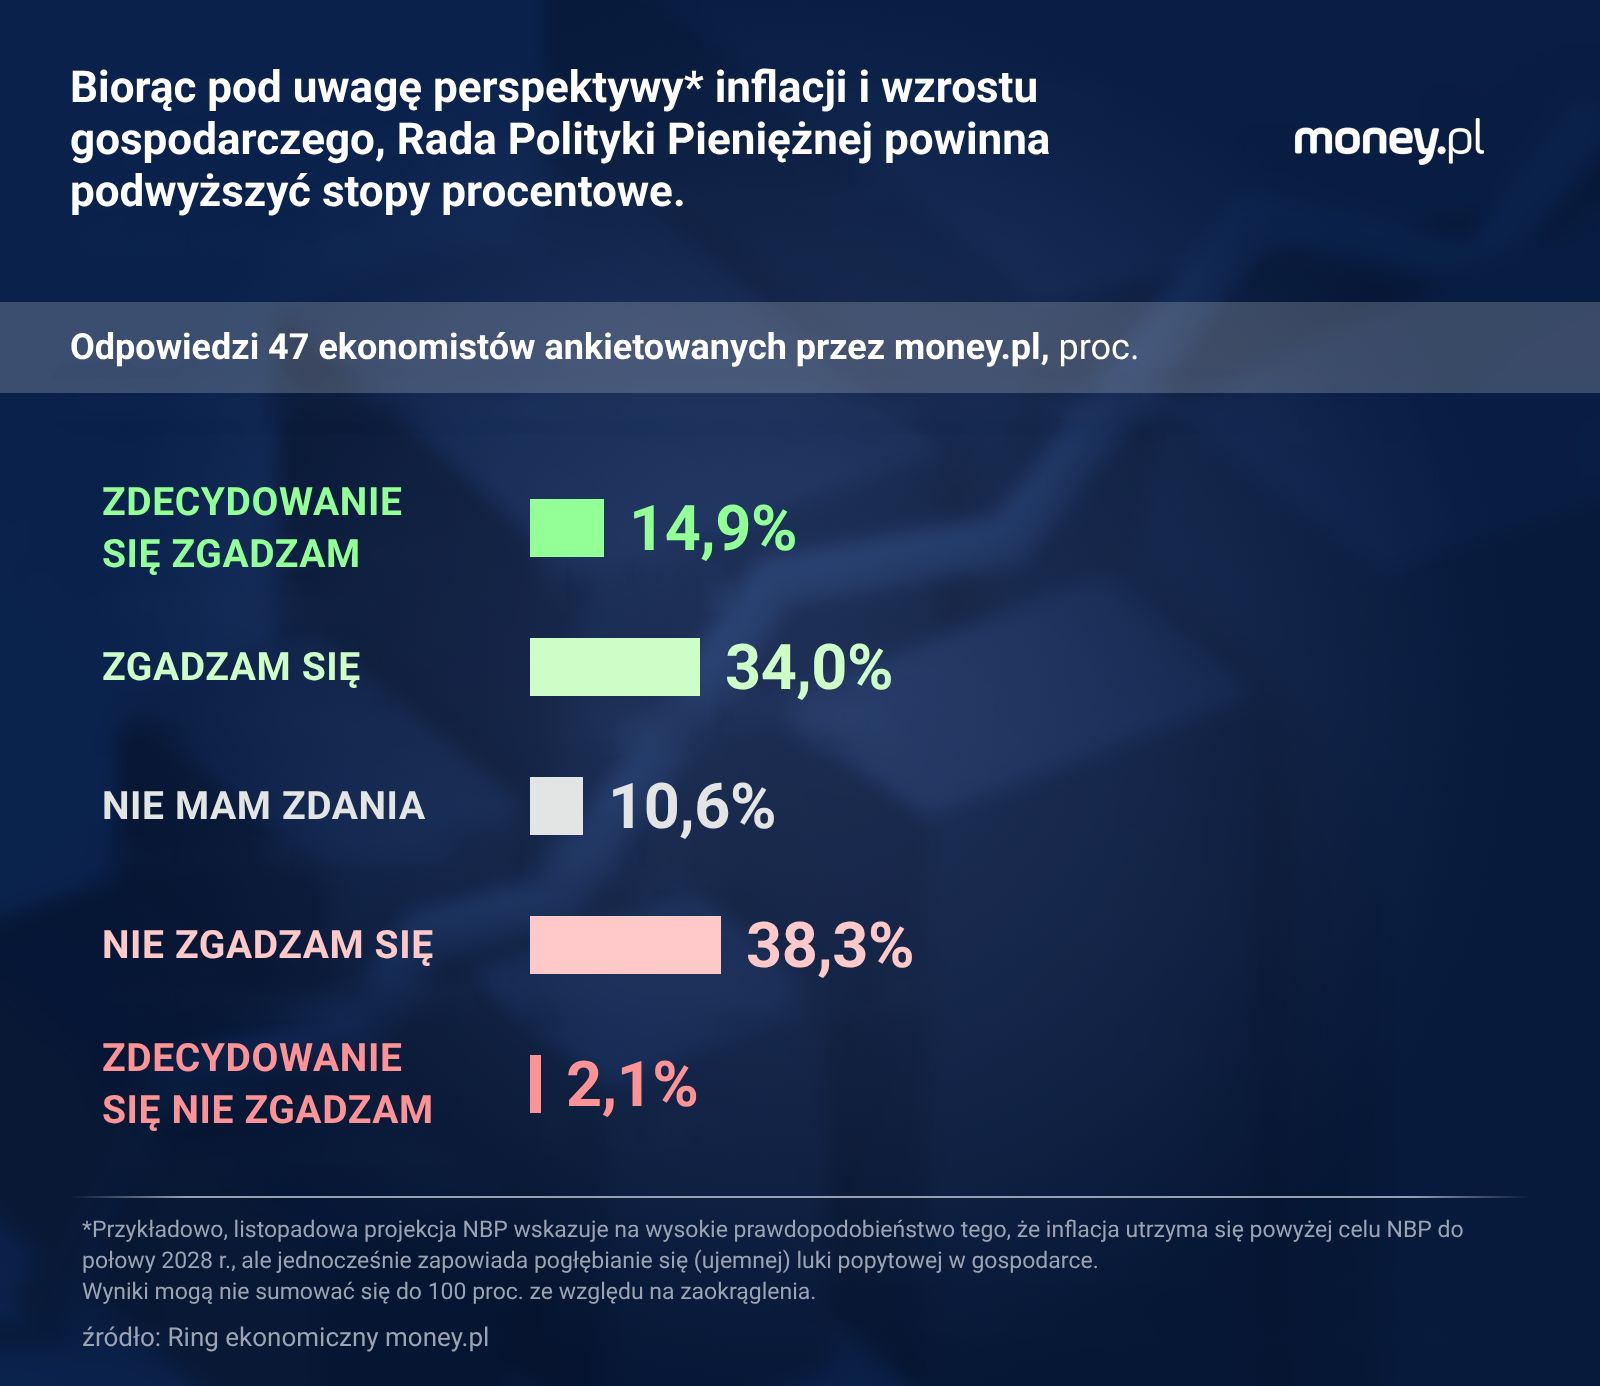
Ekonomiści skłaniają się raczej ku podwyżkom stóp procentowych niż ich stabilizacji, ale silnego przekonania w tej sprawie nie mają
Ekonomiści skłaniają się raczej ku podwyżkom stóp procentowych niż ich stabilizacji, ale silnego przekonania w tej sprawie nie mają © money.pl | Grzegorz Siemionczyk

Spokojna odpowiedź NBP

Po wybuchu wojny w Zatoce pod koniec lutego NBP wybrał podejście pragmatyczne i postanowił przeczekać szok paliwowy. W pierwszych tygodniach konfliktu była to decyzja w pełni uzasadniona. Wielu inwestorów liczyło wtedy na jego szybkie zakończenie: może nie w ciągu dwóch tygodni, ale na pewno w ciągu dwóch-trzech miesięcy.

Jeszcze wiosną wielu ekonomistów obawiało się, że szok energetyczny mocno osłabi popyt i w ten sposób sam zdusi w zarodku zagrożenia inflacyjne. Do tego złoty zareagował wyjątkowo spokojnie, a półtora miesiąca po wybuchu wojny jego kurs oscylował poniżej 4,25 zł wobec euro. Wiodące banki centralne pozostawały raczej spokojne i nie spieszyły się z podwyżkami – jeszcze w połowie kwietnia rynki finansowe wyceniały wręcz możliwość obniżek stóp w Stanach Zjednoczonych. W sumie trudno się dziwić, że w takich warunkach Rada Polityki Pieniężnej postanowiła poczekać z jakimikolwiek zmianami stóp.

Gospodarka zaskakuje wigorem

Od wybuchu wojny minęło jednak prawie dziewięć miesięcy, a końca konfliktu na razie nie widać. Krótkotrwały szok okazał się trwalszym problemem, a sytuacja potoczyła się inaczej, niż wtedy oczekiwano.

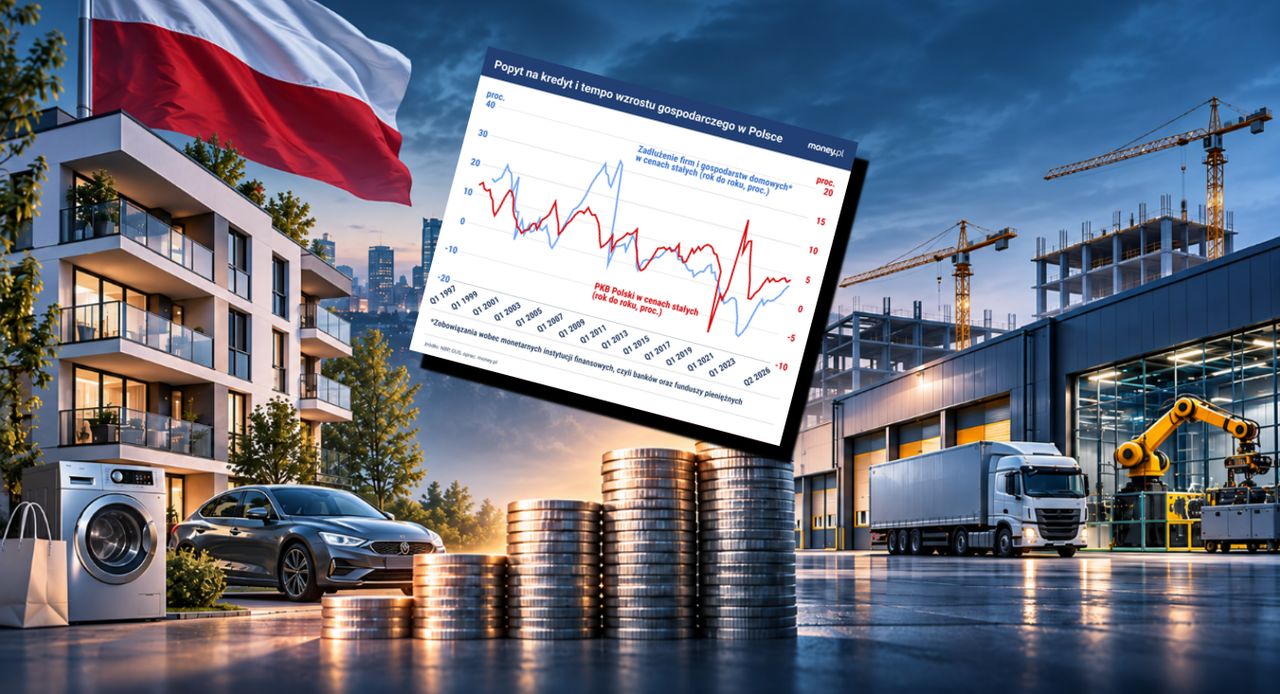
Po pierwsze, wbrew wcześniejszym obawom, aktywność gospodarcza wykazuje się zaskakującym wigorem. Pomimo trzech kwartałów szoku paliwowego, prognozy wzrostu na 2026 i 2027 r. pozostają praktycznie na tym samym poziomie, na którym znajdowały się w przededniu ataku USA oraz Izraela na Iran. Trudno doszukiwać się oznak załamania popytu, który miałby ograniczać presję inflacyjną.

Co więcej, prognozy na przyszły rok mogą być wręcz zbyt ostrożne (NBP w listopadowej projekcji zakłada wzrost PKB o 2,8 proc. – red.). Środki z KPO co prawda napłyną do Polski pod koniec 2026 r., ale będą trafiały do gospodarki dopiero w trakcie 2027 r. Zamiast klifu inwestycyjnego możemy mieć do czynienia ze zdecydowanie łagodniejszym hamowaniem.

Po drugie, w przeciwieństwie do sytuacji w pierwszych dwóch miesiącach wojny w Zatoce, obecnie o kursie walutowym można powiedzieć wszystko, ale nie to, że jest stabilny.

Od końca lutego złoty osłabił się wobec euro o około 5 proc., a wobec dolara o prawie 12 proc. W sumie taka zmiana może dodać do inflacji kilka dziesiątych punktu procentowego. Zresztą, na ponad 20 głównych walut państw zaliczanych do tzw. rynków wschodzących tylko trzy doświadczyły większego osłabienia niż złoty.

Warto pamiętać o kontekście. Rynki finansowe już dziś wyceniają scenariusz, w którym RPP podnosi stopy procentowe dwu-, trzykrotnie w ciągu najbliższych miesięcy. Gdyby do tych podwyżek miało nie dojść, złoty zapewne byłby jeszcze słabszy.

Finanse publiczne nie dają powodów do cierpliwości

Po trzecie, zmieniła się postawa innych banków centralnych. Europejski Bank Centralny zdążył podnieść stopy procentowe o pół punktu procentowego, a amerykański Fed – o ćwierć punktu procentowego. Rynki finansowe wyceniają jeszcze dwie-trzy podwyżki stóp procentowych zarówno przez EBC, jak i Federalny Komitet Otwartego Rynku (odpowiednik RPP w USA – red.).

Nie są to zresztą tylko oczekiwania inwestorów. Przedstawiciele tych banków centralnych bynajmniej nie próbują polemizować z tymi wycenami, tylko sygnalizują nadchodzące zacieśnienie polityki pieniężnej.

Do tych trzech czynników dochodzi czwarty: sytuacja finansów publicznych.

Projekt budżetu na 2027 r. zakłada deficyt sektora finansów publicznych na poziomie około 7 proc. PKB i to w sytuacji, gdy wzrost gospodarczy utrzymuje się na wysokim poziomie. Przy dużej dozie optymizmu można starać się podkreślić, że mimo wszystko deficyt strukturalny (nieuwzględniający m.in. kosztów obsługi długu – red.) ma w przyszłym roku zawęzić się o mniej więcej 0,3 pkt proc. Tylko że w ostatnich latach deficyt systematycznie okazywał się wyższy od prognozowanego. Na przykład w 2024 r. prognozy Komisji Europejskiej zakładały, że deficyt w 2025 r. sięgnie 5,6 proc. Ostatecznie przekroczył on 7 proc. PKB.

Biorąc pod uwagę, że w ostatnich latach deficyt fiskalny zaskakiwał negatywnie, trudno liczyć na poważne zacieśnienie polityki fiskalnej w roku wyborczym. A przy luźnej polityce fiskalnej większy ciężar walki z inflacją spada na bank centralny.

Argument wiarygodności

Jest jeszcze jeden powód. Doświadczenia z lat 2021-2022 pokazały, jak duże znaczenie dla odbioru banku centralnego ma moment reakcji na szok inflacyjny. Jeśli obecny szok okaże się trwały, nawet symboliczne, wcześniejsze podwyżki stóp procentowych mogłyby wzmocnić wiarygodność RPP i jej zdolność do dalszego kształtowania oczekiwań inflacyjnych.

Żaden z tych argumentów nie przemawia sam w sobie za gwałtownym zacieśnieniem polityki pieniężnej. Razem są jednak mocnym powodem, by nie zwlekać i zacząć stopniowo podnosić stopy, małymi krokami.

Jeśli sytuacja w Zatoce wkrótce się uspokoi, RPP zdąży podnieść stopy najwyżej raz lub dwa razy. Nie zaszkodzi to gospodarce, a takie podwyżki będzie można stosunkowo szybko odwrócić. Jeśli konflikt potrwa dłużej, a szok inflacyjny okaże się trwalszy, Rada będzie mogła powiedzieć, że zareagowała w porę. Pozwoli jej to uniknąć wymuszonych, dużych podwyżek na późniejszym etapie.

Tytuł, lead i śródtytuły pochodzą od redakcji

Wybrane dla Ciebie