Eksplozja optymizmu. Firmy i konsumenci rzucili się po kredyty

Grzegorz Siemionczyk
Polacy ruszyli po kredytyPolacy ruszyli po kredyty
Źródło zdjęć: © GUS, NBP | money.pl

Zadłużenie polskich gospodarstw domowych oraz przedsiębiorstw w trzecim kwartale podskoczyło najmocniej od 15 lat. To odzwierciedlenie boomu inwestycyjnego oraz silnego popytu na mieszkania i dobra trwałego użytku. Rozpędzona akcja kredytowa będzie kołem zamachowym wzrostu gospodarczego, stwarzając rządowi dogodne warunki do ograniczenia wydatków publicznych.
We wrześniu zobowiązania gospodarstw domowych wobec banków i innych instytucji monetarnych (np. SKOK-ów) sięgnęły 882,3 mld zł. W ciągu roku zwiększyły się o niemal 62 mld zł, czyli o 7,5 proc. To największa procentowa zwyżka tego wskaźnika od połowy 2015 r.

Jak wynika z danych Narodowego Banku Polskiego, w szybkim tempie rośnie również zainteresowanie kredytem w sektorze przedsiębiorstw. Zobowiązania firm niefinansowych wobec instytucji monetarnych sięgnęły na koniec września 477,5 mld zł, o 9,1 proc. więcej niż rok wcześniej. Przez kilka miesięcy na przełomie 2025 i 2026 r. zadłużenie firm rosło wprawdzie jeszcze szybciej, ale jeśli pominąć ten epizod, jego wrześniowa zwyżka była największa od stycznia 2023 r.

Zapotrzebowanie przedsiębiorstw na kredyt przejawia się też wzmożoną aktywnością pośredników finansowych, takich jak firmy leasingowe i faktoringowe. Zobowiązania tzw. niemonetarnych instytucji finansowych, z których finansują one swoją akcję kredytową, we wrześniu podskoczyły o 40,3 proc. rok do roku, do 228,9 mld zł. W tym stuleciu NBP tylko raz – w styczniu 2013 r. – odnotował większą zwyżkę zadłużenia tej grupy podmiotów.


DLA CIEBIE
Statistica_Mennice_Apart.mp4

Łącznie zobowiązania przedsiębiorstw finansowych i niefinansowych oraz gospodarstw domowych (i działających na ich rzecz instytucji) wzrosły na koniec III kwartału o 11,8 proc. rok do roku, najbardziej od kwietnia 2012 r., zbliżając się do 1,6 bln zł. Dla porównania, w II kwartale zwiększyły się o 9,4 proc. rok do roku, a w I kwartale o 7,5 proc.

Pożegnanie kredytowej recesji

Na zmiany nominalnej wartości zobowiązań podmiotów gospodarczych duży wpływ ma inflacja. Gdy drożeją finansowane kredytem towary, np. maszyny, pojazdy lub nieruchomości, pożyczane kwoty muszą być siłą rzeczy większe, nawet przy niezmienionym popycie na kredyt. Ze względu na to, że w III kwartale inflacja nad Wisłą wyraźnie przyspieszyła – ceny towarów i usług konsumpcyjnych zwiększyły się o 3,5 proc. rok do roku, najbardziej od II kwartału 2025 r., a ceny produkcji sprzedanej przemysłu o 4,7 proc. rok do roku, najbardziej od I kwartału 2023 r. – ożywienie kredytowe w rzeczywistości było trochę słabsze, niż sugerują przywołane dotąd dane.

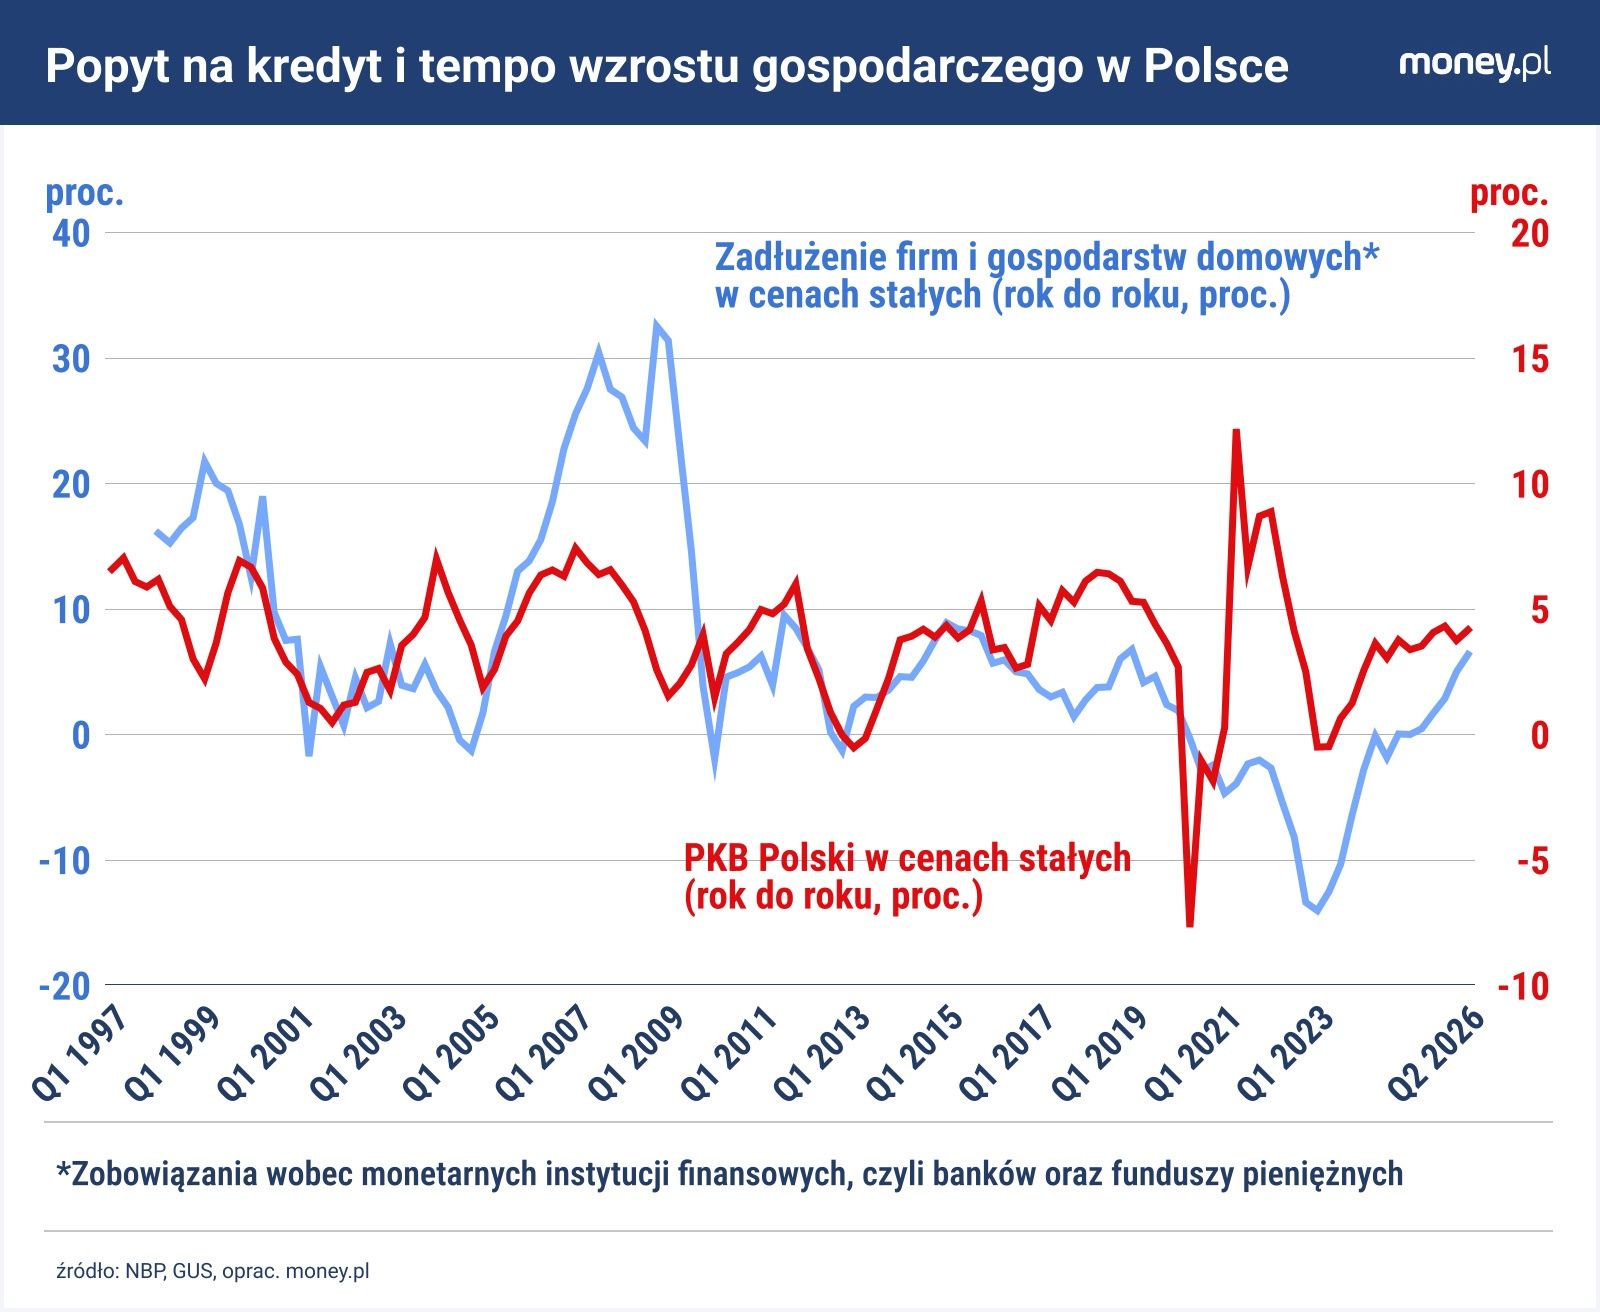
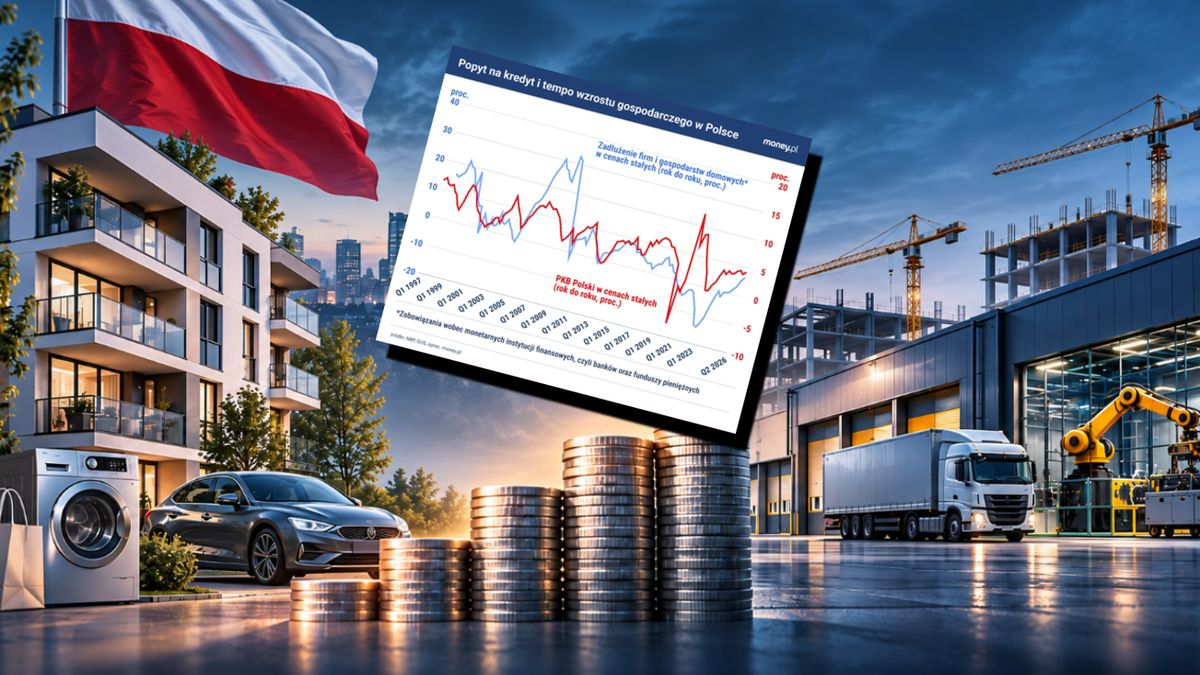
Odbicie popytu sektora prywatnego na kredyt to coś więcej niż skutek inflacji, czyli wzrostu poziomu cen
Odbicie popytu sektora prywatnego na kredyt przekłada się na szybszy wzrost gospodarczy © money.pl | Grzegorz Siemionczyk

W ujęciu realnym, czyli po korekcie o wpływ zmiany poziomu cen, zobowiązania firm i gospodarstw domowych w III kwartale zwiększyły się o 8 proc. rok do roku, najbardziej od III kwartału 2015 r., po zwyżce o 6,3 proc. kwartał wcześniej (ilustruje to wykres powyżej). To szacunek z uwzględnieniem inflacji konsumenckiej, która nie obejmuje dużej części towarów kupowanych przez gospodarstwa domowe i firmy na kredyt. Gdyby jednak do urealnienia wartości zobowiązań przyjąć szerszą miarę inflacji – np. deflator PKB – wnioski byłyby podobne, a nawet bardziej optymistyczne.

Ożywienie kredytowe w Polsce jest więc faktem. Po kilku latach kredytowej recesji w Polsce tę zmianę trendu trudno przecenić.

Kumulacja inwestycji i dużych zakupów

Jakie są źródła tej zmiany? W przypadku przedsiębiorstw główną rolę odgrywa boom inwestycyjny, związany m.in. z realizacją KPO. W II kwartale nakłady brutto na środki trwałe w polskiej gospodarce zwiększyły się (realnie) o 8,5 proc. rok do roku, najbardziej od ponad dwóch lat. III kwartał, jak szacują ekonomiści, był podobny, a bieżący będzie nawet lepszy. Kołem zamachowym tych wydatków są przedsiębiorstwa publiczne, w tym zwłaszcza samorządowe, m.in. za sprawą zakupów niskoemisyjnych środków transportu. Nakłady inwestycyjne przedsiębiorstw publicznych zwiększyły się w II kwartale realnie o rekordowe 48,6 proc. rok do roku, podczas gdy w przypadku średnich i dużych krajowych przedsiębiorstw prywatnych wzrost wyniósł 11,6 proc.

Tak żywiołowy wzrost inwestycji ma odzwierciedlenie w popycie na kredyt inwestycyjny. Ale w oczekiwaniu na finansowanie z funduszy unijnych przedsiębiorstwa sięgają też chętnie po kredyt obrotowy. Pomostowego finansowania potrzebują też podwykonawcy dużych firm. Z danych NBP wynika, że na koniec III kwartału należności banków z tytułu kredytów o charakterze inwestycyjnym dla przedsiębiorstw niefinansowych były o 12,5 proc. większe niż rok wcześniej, podczas gdy należności z tytułu kredytów o charakterze bieżącym były o 5,6 proc. większe.

Z kolei w sektorze gospodarstw domowych zakończył się proces odbudowy oszczędności, których realną wartość podkopała wysoka inflacja z lat 2021–2023. Równocześnie wyhamował wzrost realnych dochodów, skłaniając konsumentów do większego wykorzystania pożyczek przy większych wydatkach. Tak można tłumaczyć wrześniowy wzrost zobowiązań Polaków wobec banków z tytułu kredytów konsumpcyjnych o 10,1 proc. rok do roku. Poprzednio szybciej rosły one na początku 2010 r.

Kolejną przyczyną odbicia popytu gospodarstw domowych na kredyt był znaczący spadek jego kosztów. Stopa referencyjna NBP zmalała z 5,75 proc. w kwietniu zeszłego roku do 3,75 proc. w marcu tego roku. Na ostatnią z serii obniżek Rada Polityki Pieniężnej zdecydowała się już po ataku USA i Izraela na Iran, który doprowadził do gwałtownego wzrostu cen surowców energetycznych i wzrostu inflacji. Te wydarzenia nie tylko przekreśliły szanse na dalsze łagodzenie polityki pieniężnej, ale rozbudziły na rynku finansowym oczekiwania na jej zaostrzenie. Dla gospodarstw domowych rozważających wydatki wymagające kredytu jest to argument, aby przyspieszyć decyzję.

– Kupujący (…) coraz częściej zastanawiają się, czy za kilka miesięcy warunki zakupu mieszkania nie będą mniej korzystne. Niepewność dotycząca przyszłego oprocentowania kredytów i zdolności kredytowej może skłaniać do szybszego podejmowania decyzji – tłumaczył Robert Chojnacki, założyciel portalu ogłoszeniowego Tabelaofert, komentując październikowe dane z rynku mieszkaniowego. Według Otodom, konkurencyjnego portalu ogłoszeniowego, w pierwszych dziesięciu miesiącach roku sprzedaż nowych mieszkań w siedmiu największych miastach Polski była o 39 proc. większa niż w takim samym okresie poprzedniego roku. Z kolei zadłużenie gospodarstw domowych z tytułu kredytów mieszkaniowych na koniec III kwartału było o 7,2 proc. większe niż rok wcześniej. Był to największy wzrost wartości takich zobowiązań od stycznia 2022 r.

Bez kredytu nie ma pieniądza

Choć Polacy, jeśli wierzyć badaniom opinii publicznej, niechętnie sięgają po kredyty i traktują je jako zło konieczne, z perspektywy makroekonomicznej rosnące zadłużenie gospodarstw domowych oraz innych podmiotów gospodarczych nie jest zjawiskiem negatywnym. Przeciwnie, we współczesnych gospodarkach kredyt (udzielany przez monetarne instytucje finansowe, a nie przez pośredników) jest źródłem pieniądza. W tej mierze, w jakiej wzrost ilości pieniądza w obiegu jest potrzebny, aby rosnąć mogła aktywność w gospodarce, konieczny jest też wzrost zadłużenia.

Zależność ta ma charakter samospełniającej się przepowiedni. Wzrost popytu na kredyt jest przejawem optymizmu uczestników życia gospodarczego (wiary w to, że będą w stanie zobowiązania spłacić), a wydatki konsumpcyjne i inwestycyjne finansowane kredytem pobudzają gospodarkę, uzasadniając ten optymizm.

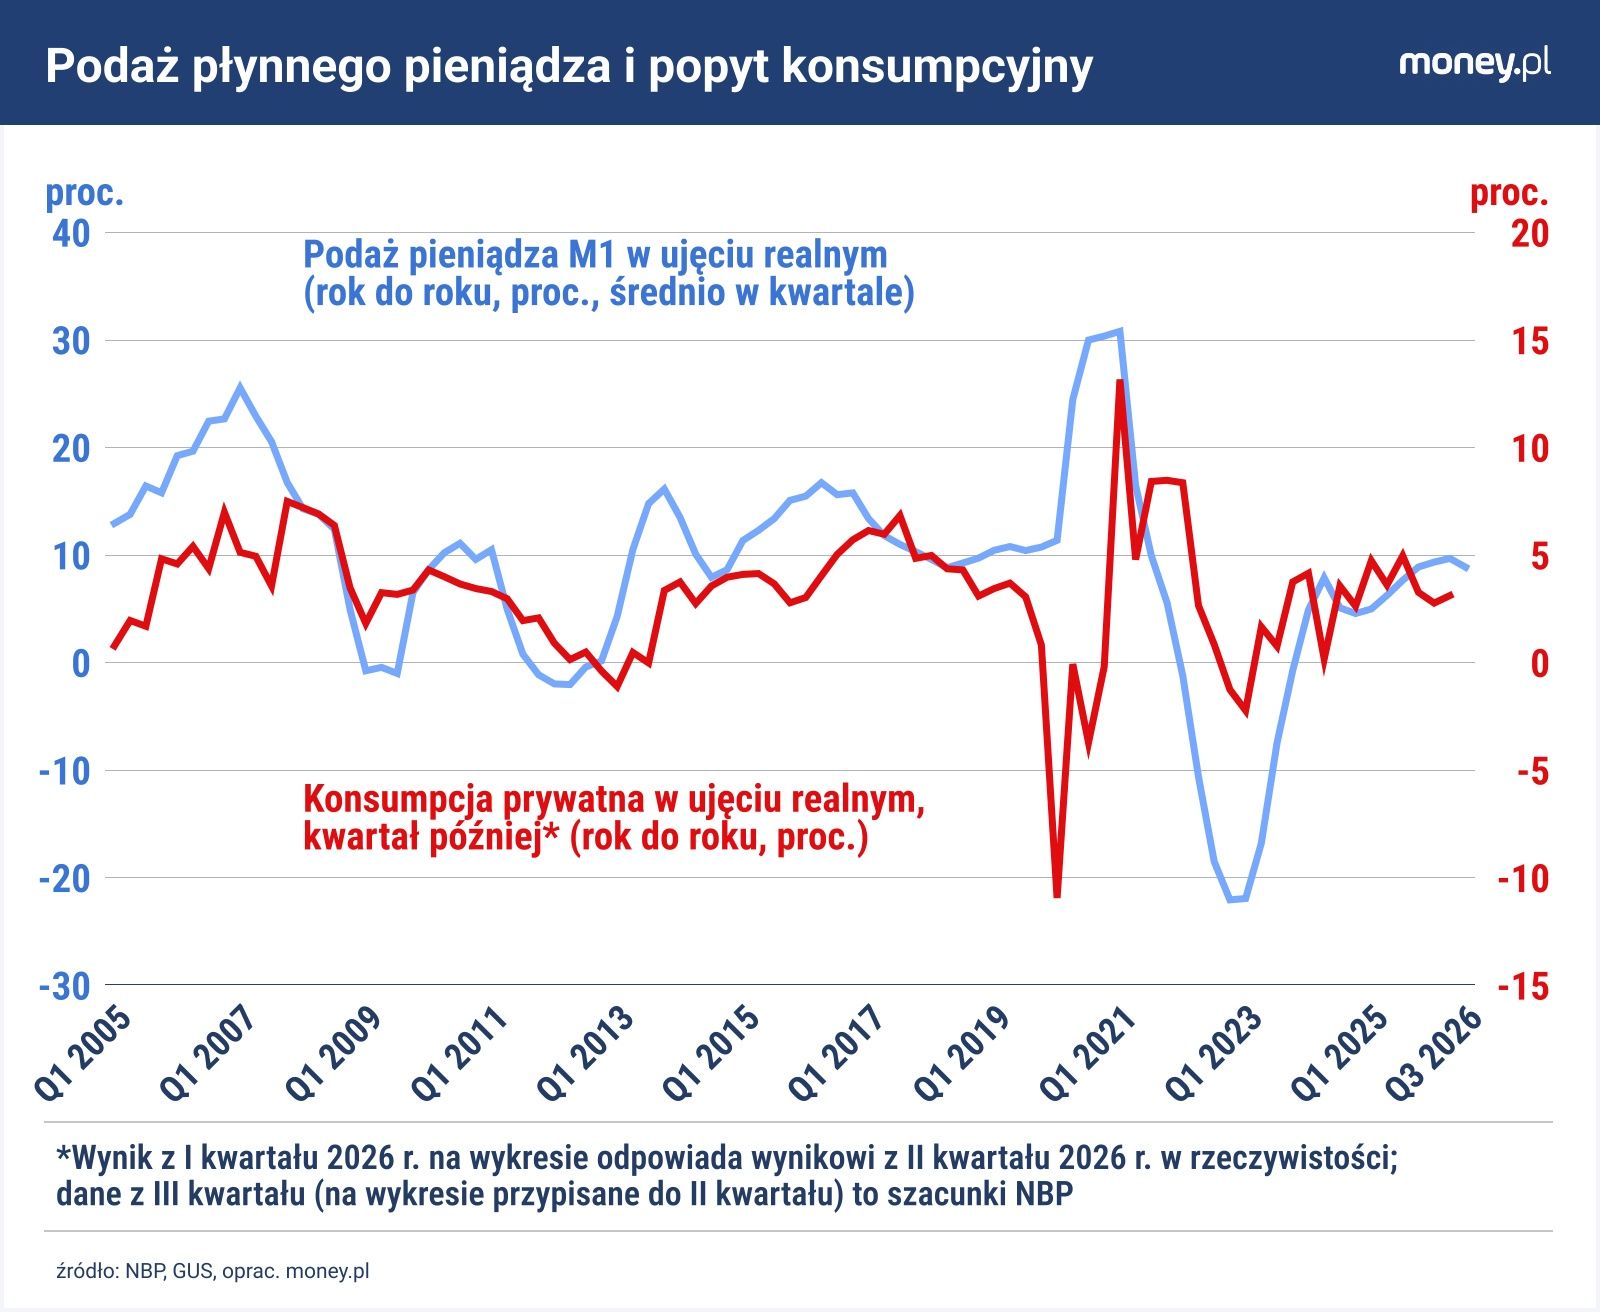
Popyt konsumpcyjny w Polsce jest wyraźnie związany z dostępnością tzw. szybkiego pieniądza
Popyt konsumpcyjny w Polsce jest wyraźnie związany z dostępnością tzw. szybkiego pieniądza © money.pl | Grzegorz Siemionczyk

Związek między podażą (zasobem) pieniądza a aktywnością w gospodarce dobrze widać na powyższym wykresie. Pomijając okres pandemii COVID-19, zmiany realnej wartości tzw. płynnego lub też szybkiego pieniądza (określanego skrótowo jako M1), do którego zalicza się gotówkę oraz środki na rachunkach bieżących w bankach, były w Polsce wyraźnie skorelowane ze zmianami realnej wartości konsumpcji oraz realnego PKB. Przykładowo, załamanie siły nabywczej zasobu M1 w 2022 r. poprzedziło stagnację w polskiej gospodarce w kolejnym roku. Z kolei wyraźne odbicie realnej wartości zasobu M1, które rozpoczęło się w 2024 r., zwiastowało przyspieszenie wzrostu PKB w latach 2025–2026.

Czas na zamianę ról

Za odbicie podaży pieniądza w ostatnich latach odpowiadał jednak niemal wyłącznie sektor finansów publicznych. To on finansował swoje rosnące wydatki kredytem, co przejawiało się narastaniem długu publicznego.

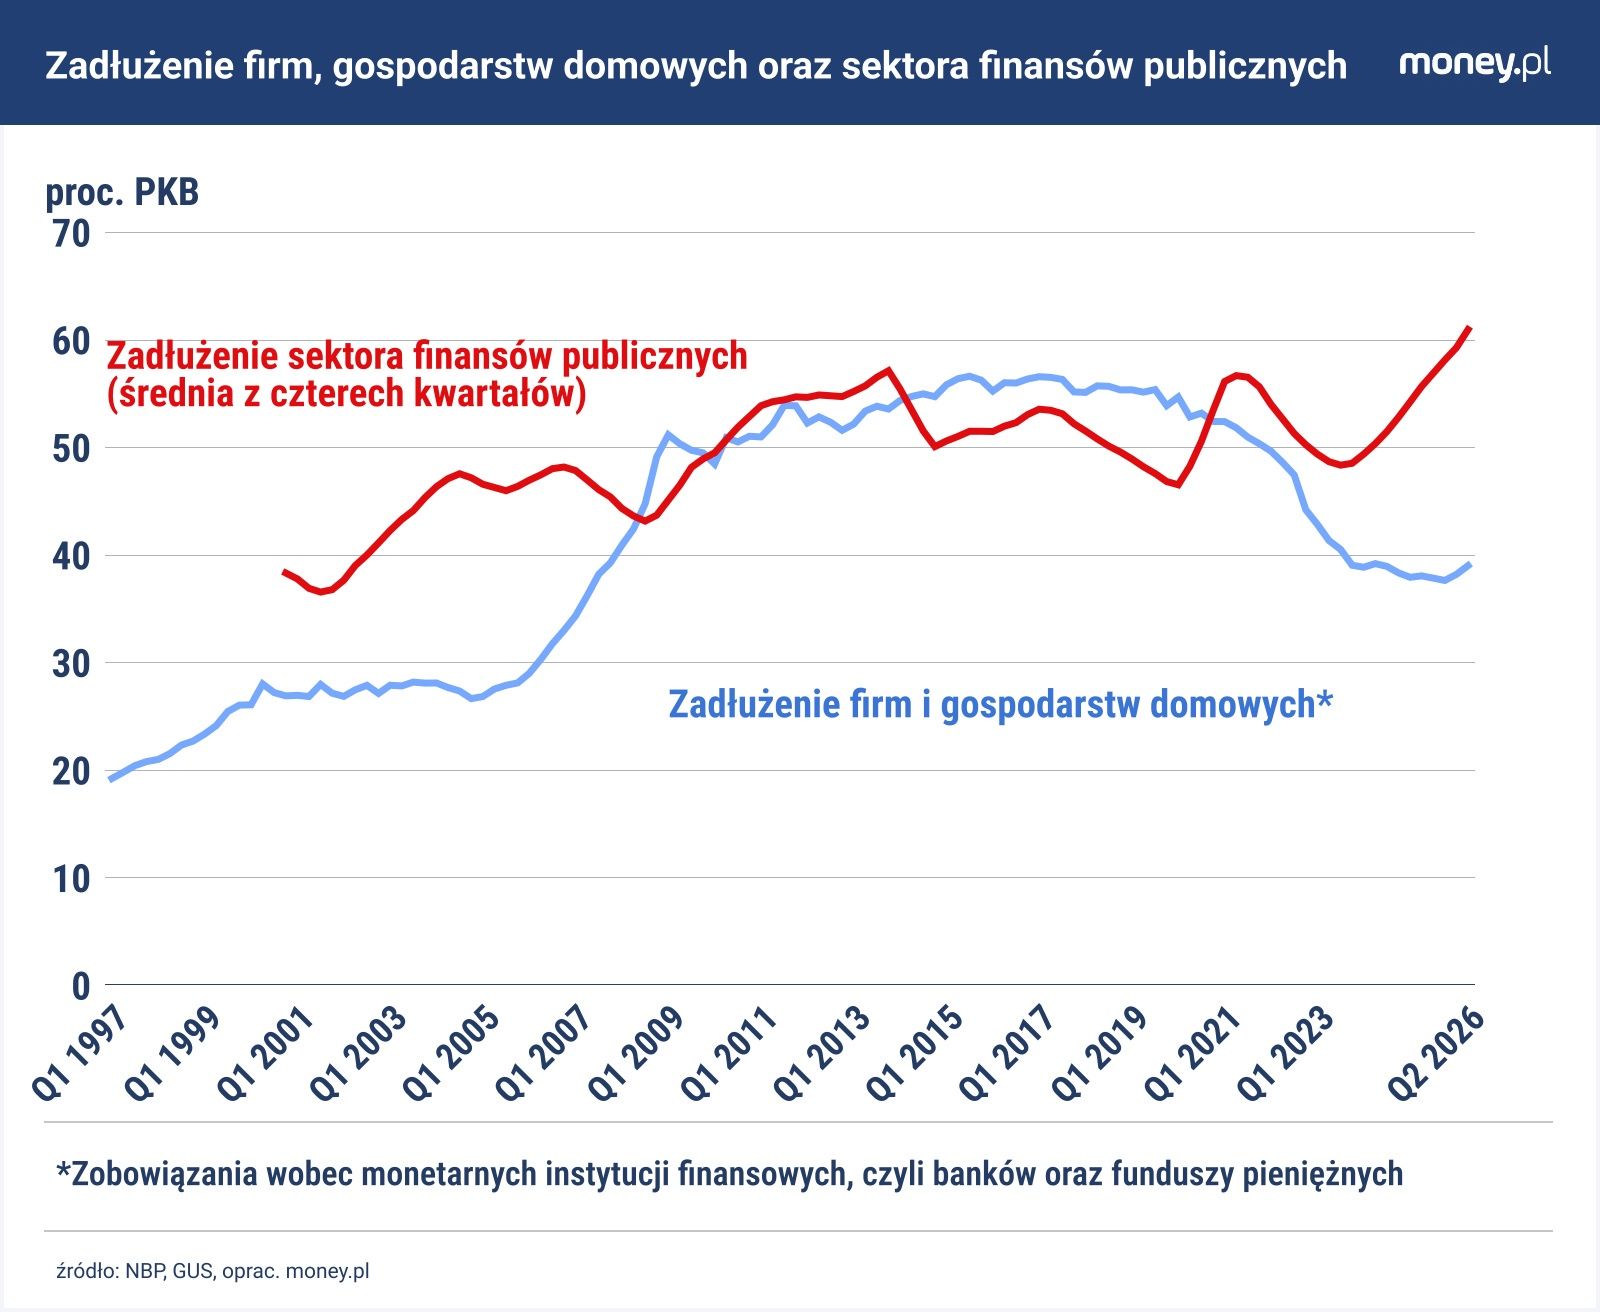
Licząc zgodnie z unijną metodologią, zobowiązania polskiego rządu zaczęły się zwiększać pod koniec 2023 r. z niewiele ponad 48 proc. PKB do około 61 proc. PKB w połowie tego roku. Równocześnie przedsiębiorstwa oraz gospodarstwa domowe przyspieszyły oddłużanie (w żargonie ekonomicznym: delewarowanie), zapoczątkowane jeszcze przed pandemią. Ich zobowiązania, które w 2019 r. oscylowały wokół 55 proc. PKB, w ostatnim kwartale 2025 r. sięgały już tylko 37,6 proc. PKB (wykres poniżej).

W warunkach oddłużania się sektora prywatnego, wzrost zadłużenia sektora publicznego był kołem zamachowym wzrostu PKB
W warunkach oddłużania się sektora prywatnego, wzrost zadłużenia sektora publicznego był kołem zamachowym wzrostu PKB © money.pl | Grzegorz Siemionczyk

Miniony kwartał był trzecim z rzędu, gdy stosunek zobowiązań firm i gospodarstw domowych do PKB wzrósł, wracając w pobliże 40 proc. PKB. To najdłuższa taka passa od przełomu 2016 i 2017 r. Oddłużanie sektora prywatnego – choć tego określenia używamy tu trochę na wyrost, ponieważ wśród przedsiębiorstw są również te państwowe lub samorządowe – można więc oficjalnie uznać za zakończone.

Nawet jeśli popyt na kredyt z czasem osłabnie, na przykład po wyczerpaniu puli środków z KPO lub ewentualnych podwyżkach stóp procentowych, nie zanosi się na to, aby zobowiązania sektora prywatnego przyrastały w najbliższych latach wolniej niż nominalny PKB. Przykładowo, ekonomiści z banku Citi Handlowy spodziewają się, że zadłużenie firm i gospodarstw domowych w bankach zwiększy się zarówno w tym, jak i w przyszłym roku o 7 proc. Do tego zaś trzeba dołożyć jeszcze wzrost zadłużenia tych podmiotów poprzez instytucje pośredniczące.

To oznacza, że ewentualne zaostrzenie polityki fiskalnej, które poskutkowałoby zatrzymaniem wzrostu długu publicznego (relatywnie do PKB), nie będzie miało tak negatywnego wpływu na koniunkturę, jak miałoby w warunkach kredytowej recesji w sektorze prywatnym. Czy rząd te sprzyjające okoliczności wykorzysta, aby poprawić kondycję finansów publicznych, to osobna sprawa.

Wybrane dla Ciebie