Potężny dylemat. Poziom stóp procentowych podzielił ekonomistów [ANALIZA]

Grzegorz Siemionczyk
Stopy proc. Ostatnią zmianą stóp proc. w Polsce była ich obniżka
Źródło zdjęć: © GETTY, NBP, mat. prasowe | money.pl

Nadzieje na to, że wojna na Bliskim Wschodzie podwyższy inflację w Polsce tylko chwilowo, okazały się płonne. Bierność Rady Polityki Pieniężnej w obliczu nadmiernego wzrostu cen przyczynia się zaś do osłabienia złotego, co jeszcze inflację podsyca. Ale ekonomiści przyznają, że RPP jest w trudnej sytuacji, a konieczność podwyższania stóp procentowych nie jest oczywista.
Poniższa analiza jest wprowadzeniem do 27. edycji projektu #RingEkonomiczny money.pl. W naukach społecznych, w tym w ekonomii, na jedno pytanie istnieje często wiele różnych odpowiedzi. O takich spornych kwestiach dyskutują zaproszeni do Ringu ekonomiści. Tym razem dyskusja dotyczy polityki pieniężnej w Polsce. Zastanawiamy się, czy NBP powinien – tak jak główne banki centralne na świecie – podwyższyć stopy procentowe w reakcji na nadmierną inflację, pomimo tego, że mogłoby to pogłębić oczekiwane spowolnienie gospodarcze i pogorszyć kondycję finansów publicznych. W tekście omawiamy wyniki sondy na ten temat, w której udział wzięło 47 ekonomistów. Równolegle publikujemy opinię dwojga z nich: dr Sylwii Radomskiej z Instytutu Nauk Ekonomicznych PAN i think-tanku GRAPE oraz Piotra Kalisza, głównego ekonomisty banku Citi Handlowy.

Jak wynika z danych serwisu MacroMicro, w listopadzie odsetek banków centralnych, których ostatnią zmianą stóp procentowych była ich podwyżka, wzrósł do niemal 43 proc. z 28 proc. trzy miesiące wcześniej i zaledwie 16 proc. rok wcześniej. Odsetek instytucji, których ostatnią zmianą stóp była obniżka, stopniał do 57 proc. z 84 proc. przed rokiem. Różnica między tymi odsetkami (14,7 pkt proc.) zmalała do najniższego poziomu od ponad dwóch lat.

Gdyby dodatkowo wziąć pod uwagę znaczenie poszczególnych banków centralnych – mierzone wielkością PKB państw, które reprezentują – wyraźną przewagę (29,9 pkt proc.) mają instytucje, które ostatnio zaostrzały politykę pieniężną. W tym gronie są bowiem banki z USA, strefy euro oraz Japonii, a od niedawna również Wielkiej Brytanii.

Ostatnią zmianą stóp procentowych w Polsce była ich obniżka, do której doszło w marcu tego roku. Od tamtego czasu Rada Polityki Pieniężnej, organ NBP ustalający poziom stóp procentowych w Polsce, utrzymuje je bez zmian. Stopa referencyjna wynosi stale 3,75 proc. Takim postanowieniem zakończyło się też ostatnie posiedzenie RPP, z początku listopada.


DLA CIEBIE
Nie płać więcej niż musisz. Te ulgi podatkowe warto znać


Bierność RPP bije w złotego

Taka postawa NBP coraz bardziej kontrastuje z decyzjami głównych banków centralnych. To zaś – obok kondycji finansów publicznych i nastrojów panujących na globalnych rynkach finansowych – jedna z przyczyn słabnięcia polskiej waluty. A to może dodatkowo podbić inflację nad Wisłą, czyli pogłębić problem, któremu starają się przeciwdziałać sternicy polityki pieniężnej.

Członkowie RPP są tego świadomi i mają coraz większe wątpliwości, czy utrzymywanie stóp procentowych bez zmian jest właściwe. Przewodniczący tego gremium Adam Glapiński, prezes NBP, relacjonował, że podczas listopadowego posiedzenia Rady odbyła się ożywiona dyskusja na temat ewentualnych podwyżek stóp.

Jak jednak sugerował, w grudniu RPP nie zwykła zmieniać parametrów polityki pieniężnej, więc owoce tej dyskusji mogą pojawić się najwcześniej w styczniu.

Dodatkowym powodem, aby nie spodziewać się zmian stóp procentowych w grudniu, jest to, że RPP będzie wtedy obradowała w okrojonym składzie. Dwóch członków tego gremium, Ludwik Kotecki i Przemysław Litwiniuk, przeszło niedawno do zarządu NBP. Ich następców wybierze Senat, ale ma na to – zgodnie z ustawą o banku centralnym – trzy miesiące. Z początkiem stycznia z Rady – również do zarządu – odejdzie jeszcze Marcin Zarzecki, którego miejsce zajmie nominat prezydenta Karola Nawrockiego.

Wymiana trzech z dziesięciu członków RPP to spore przetasowanie, które może zmienić układ sił w tym gremium. To utrudnia przewidywanie jego kolejnych decyzji. Dwóch z trzech członków Rady, którzy zostaną zastąpieni – Kotecki i Zarzecki – przez uczestników rynku finansowego postrzeganych było jako jastrzębie, czyli zwolennicy restrykcyjnej polityki pieniężnej. Ich następcy mogą mieć inne poglądy, szczególnie jeśli będą rekrutowani spośród polityków, a nie niezależnych ekonomistów.

Ale niezależnie od tych zmian personalnych, a także coraz większego kontrastu między polityką NBP i głównych banków centralnych kolejne decyzje RPP i tak byłyby obarczone dużą niepewnością. Wynika to z tego, że okoliczności, z którymi mierzy się od pewnego czasu Rada, są wyjątkowo skomplikowane. Słabnący złoty to tylko jedna składowa tej sytuacji.

Dylematy sterników polityki pieniężnej

Przed listopadowym posiedzeniem Rady można było liczyć na to, że jej dylematy rozwieje nowa projekcja ekonomistów z NBP (projekcja to prognoza sporządzana przy założeniu, że polityka pieniężna i polityka fiskalna nie będą zmieniane). Tak się jednak nie stało.

Sugeruje ona bowiem, że inflacja w Polsce będzie utrzymywała się powyżej celu NBP (2,5 proc. z dopuszczalnymi odchyleniami o 1 pkt proc. w każdą stronę) dłużej niż się dotąd wydawało, ale jednocześnie wyraźniej zwolni wzrost gospodarczy.

Według listopadowej projekcji, inflacja w 2027 r. będzie wynosiła średnio 4,2 proc. rocznie, zamiast 2,7 proc., jak wskazywała projekcja lipcowa. Dopiero w drugiej połowie 2028 r., zamiast w IV kwartale 2027 r., inflacja wrócić ma do celu NBP.

Z drugiej strony, ekonomiści z banku centralnego spodziewają się obecnie, że wzrost PKB Polski w kolejnych dwóch latach zwolni do 2,8 proc., z 3,6 proc. w tym roku, a więc nieco bardziej niż sądzili latem. W rezultacie bardziej niż oczekiwali pogłębi się tzw. ujemna luka popytowa – różnica między popytem w gospodarce a jej możliwościami wytwórczymi. To zaś czynnik antyinflacyjny.

Dodatkową komplikacją jest polityka rządu. Za sprawą programu CPN, ograniczającego ceny paliw, w październiku inflacja wyhamowała do 3,5 proc. z 4,1 proc. miesiąc wcześniej, zaskakując ekonomistów. W projekcji NBP zawarte jest założenie, że ten program w 2027 r. nie będzie już obowiązywał. Nie jest to jednak przesądzone. Gdyby rząd postanowił go przedłużyć, inflacja byłaby przez jakiś czas niższa niż w projekcji (przy innych warunkach niezmienionych), ale jej powrót do celu mógłby się jeszcze opóźnić. Wygaszenie CPN automatycznie podwyższy bowiem ceny paliw.

Do tego dochodzi jeszcze stan finansów publicznych. Koszty obsługi długu publicznego Polski systematycznie rosną, a podwyżki stóp procentowych NBP mogłyby tę tendencję wzmocnić.

Gdyby inwestorzy uznali to za czynnik osłabiający wiarygodność kredytową Polski, mogliby zażądać wyższej premii za ryzyko trzymania polskich aktywów. Konsekwencją mogłoby być dalsze osłabienie złotego, zamiast oczekiwanej stabilizacji kursu dzięki zmniejszeniu różnicy w poziomie stóp między Polską a innymi obszarami walutowymi.

Stopy procentowe dzielą ekonomistów

Właśnie dlatego, że RPP znalazła się w skomplikowanej sytuacji, o to, jak powinna w najbliższym czasie postępować, zapytaliśmy szerokie grono ekonomistów uczestniczących w "Ringu ekonomicznym money.pl". Wyniki tej sondy potwierdzają, że jednej dobrej rady nie ma.

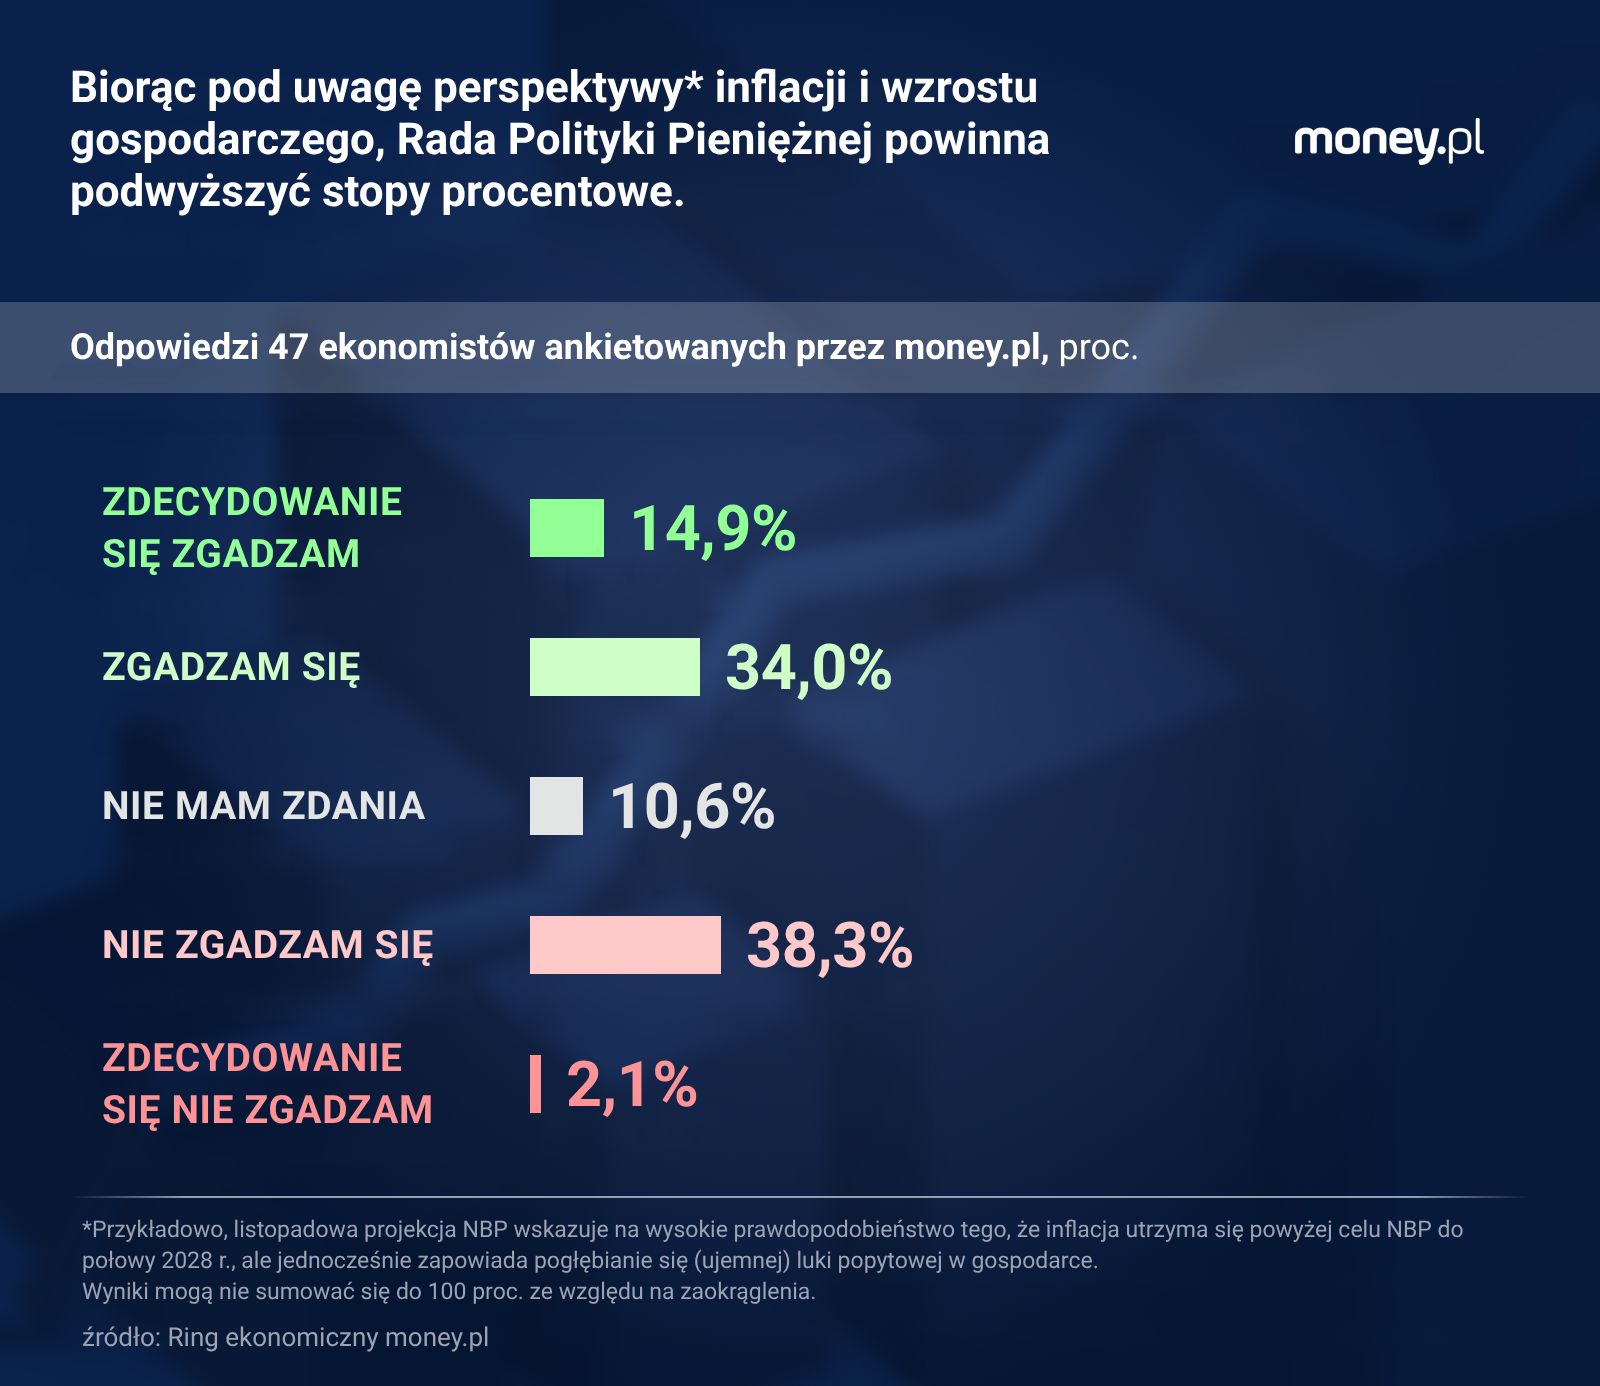
Ekonomiści skłaniają się raczej ku podwyżkom stóp procentowych niż ich stabilizacji, ale silnego przekonania w tej sprawie nie mają
Ekonomiści skłaniają się raczej ku podwyżkom stóp procentowych niż ich stabilizacji, ale silnego przekonania w tej sprawie nie mają © money.pl | Grzegorz Siemionczyk

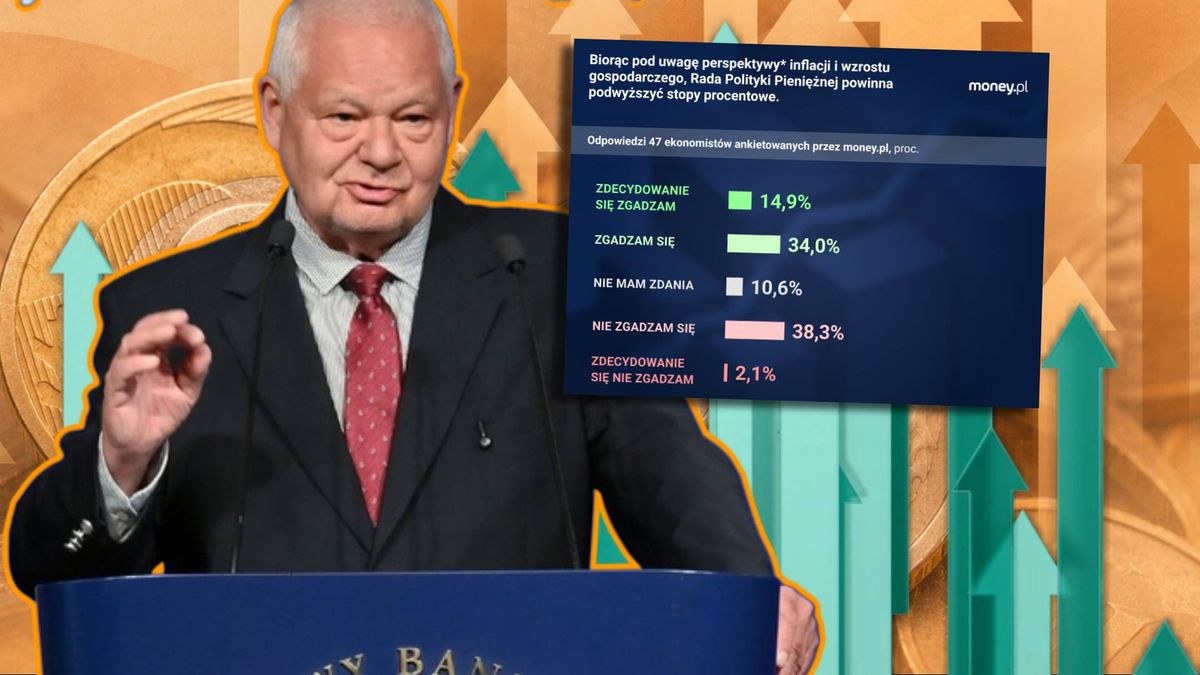
Spośród 47 ekonomistów z uczelni, instytucji finansowych, think tanków i innych organizacji, którzy wzięli udział w ankiecie, 48,9 proc. uważa, że biorąc pod uwagę perspektywy inflacji i wzrostu gospodarczego, RPP powinna podwyższyć stopy procentowe. Przeciwko zaostrzeniu polityki pieniężnej opowiada się jednak niewiele mniej, bo 40,4 proc. ankietowanych. A co dziesiąty uczestnik sondy nie ma wyrobionego zdania.

Przewagę zwolenników podwyżki stóp procentowych w jakimś stopniu zwiększa to, że co trzeci z nich ma w tej kwestii silne przekonanie. Tymczasem wśród przeciwników podwyżki stóp kategorycznych odpowiedzi praktycznie nie było. Nie zmienia to jednak faktu, że w sprawie optymalnej polityki pieniężnej ekonomiści są mocno podzieleni.

Ekonomiści, którzy uważają, że RPP postępuje właściwie, utrzymując stopy procentowe bez zmian, podkreślają przede wszystkim, że podwyższona inflacja w Polsce jest głównie skutkiem wzrostu cen nośników energii w następstwie wojny na Bliskim Wschodzie. To podręcznikowy przykład szoku podażowego, w obliczu którego polityka pieniężna jest bezradna.

– Inflacja w swojej "nadmiarowej części" jest importowana z zewnątrz. Nie jest pochodną zbyt mocnej konsumpcji. W zakresie płac i świadczeń społecznych w najbliższych kilku kwartałach nie szykuje się nic, co by mogło nadmierny wzrost konsumpcji wywołać. Widać za to kilka czynników, które obniżać nam będą w najbliższej przyszłości tempo wzrostu gospodarczego, ze zrozumiałymi skutkami dla poziomu inflacji – przekonuje Piotr Soroczyński, główny ekonomista Krajowej Izby Gospodarczej.

– W horyzoncie projekcji NBP inflacja wraca do celu, a w krótszym terminie będzie podwyższona w wyniku szoku na rynku paliw. Bez szoku na rynku paliw mielibyśmy inflację poniżej 2 proc. – wtóruje mu Kamil Sobolewski, główny ekonomista Pracodawców RP.

– Deeskalacja konfliktu w Iranie i brak nowych źródeł szoku paliwowego mogłyby spowodować spadek inflacji poniżej 2 proc. już w 2027 r. Wtedy ujawniłyby się strukturalne tendencje deflacyjne, w tym niedoceniana agresywna polityka niskich cen u azjatyckich eksporterów, efekt tarć handlowych i poszukiwania rynków zbytu – dodaje.

Za niska inflacja też jest problemem

Dr hab. Łukasz Goczek, profesor na Wydziale Nauk Ekonomicznych Uniwersytetu Warszawskiego, przypomina, że decyzje RPP oddziałują na gospodarkę – w tym inflację – z opóźnieniem kilku kwartałów, nawet ośmiu. Zaostrzenie polityki pieniężnej w momencie, gdy projekcja NBP już zapowiada pogłębianie się ujemnej luki popytowej, grozi spadkiem inflacji wyraźnie poniżej celu – co też jest niezgodne z mandatem banku centralnego.

Alternatywnie, jak ostrzega prof. Wojciech Charemza z Akademii Finansów i Biznesu Vistula, pojawić może się stagflacja (stagnacja gospodarki połączona z nadmierną inflacją). Taki scenariusz mógłby wystąpić, gdyby inflację nadal napędzały szoki podażowe, a RPP reagowałaby podwyżkami stóp procentowych, które nie mogłyby tego zmienić, za to schładzałyby gospodarkę.

Przeciwnicy podwyższania dziś stóp procentowych zastrzegają, że zmieniliby zdanie, gdyby w gospodarce zaczęły się ujawniać tzw. efekty drugiej rundy, tzn. wzrost cen towarów, na które krajowa polityka pieniężna nie ma wpływu, przełożyłby się na ceny innych towarów i usług oraz na wynagrodzenia. To groziłoby utrwaleniem inflacji i wymagałoby reakcji RPP.

– Opowiadałbym się obecnie za utrzymaniem stóp na niezmienionym poziomie i obserwacją inflacji bazowej (nieobejmującej cen energii i żywności – red.) oraz oczekiwań inflacyjnych uczestników życia gospodarczego. Wyraźne sygnały utrwalania się presji cenowej uzasadniałyby podwyżkę stóp procentowych. Stabilność cen chroni przede wszystkim osoby mniej zamożne, ale z drugiej strony jej przywracanie powinno uwzględniać również społeczne koszty osłabienia gospodarki – tłumaczy prof. Sławomir Kalinowski, ekonomista z Instytutu Rozwoju Wsi i Rolnictwa w Polskiej Akademii Nauk.

Lepiej dmuchać na zimne

Ale opóźnienie w oddziaływaniu zmian stóp procentowych na gospodarkę jest też argumentem, na który powołują się zwolennicy szybkich – ale niewielkich – podwyżek stóp procentowych.

Jak przekonują, RPP musi reagować z wyprzedzeniem, zanim efekty drugiej rundy się pojawią. Nawet jeśli ostatecznie okaże się, że zaostrzenie polityki pieniężnej było przedwczesne, to negatywne konsekwencje dla gospodarki nie będą duże. Zwłoka niesie zaś ryzyko, że z czasem konieczne będą ostre i przez to bardziej szkodliwe podwyżki stóp procentowych.

"Doświadczenia z lat 2021-2022 pokazały już, jak duże znaczenie dla postrzegania banku centralnego ma moment reakcji na szok inflacyjny. Jeśli obecny szok okaże się trwały, to nawet symboliczne, ale wczesne podwyżki stóp procentowych mogłyby wzmocnić wiarygodność RPP i jej zdolność do dalszego kształtowania oczekiwań inflacyjnych" - napisał Piotr Kalisz, główny ekonomista banku Citi Handlowy, w jednej z opinii, które publikujemy równolegle z tą analizą.

Ekonomiści zwracają uwagę na trzy czynniki, które sprawiają, że pojawienie się efektów drugiej rundy jest prawdopodobne. Jednym z nich jest wspomniane już osłabienie złotego, wynikające częściowo właśnie z podwyżek stóp procentowych w innych obszarach walutowych i ich stabilizacji w Polsce.

"Osłabienie złotego następuje pomimo tego, że na rynku finansowym wyceniany jest scenariusz, w którym RPP podnosi stopy procentowe dwa lub trzy razy w ciągu najbliższych miesięcy. Gdyby do tych podwyżek miało nie dojść, złoty zapewne byłby jeszcze słabszy" - przypomina Piotr Kalisz.

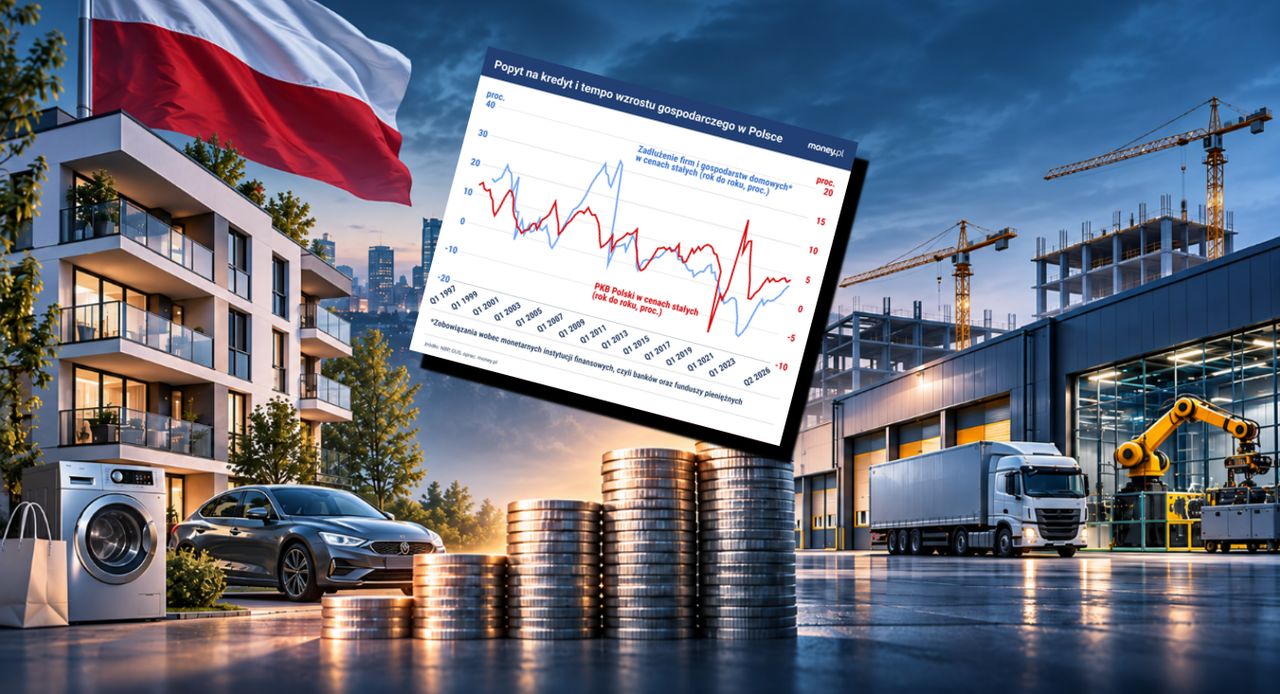
Drugim z tych czynników jest ożywienie popytu na kredyt, o którym niedawno w money.pl pisaliśmy, i ogólnie dobra kondycja polskiej gospodarki. Prognozy wyraźnego spowolnienia gospodarczego, które pojawiły się po wybuchu wojny na Bliskim Wschodzie, okazały się błędne. Trzeci czynnik to kształt polityki fiskalnej, a dokładnie perspektywa utrzymywania się na wysokim poziomie deficytu w sektorze finansów publicznych.

W roku wyborczym rząd nie wyręczy RPP

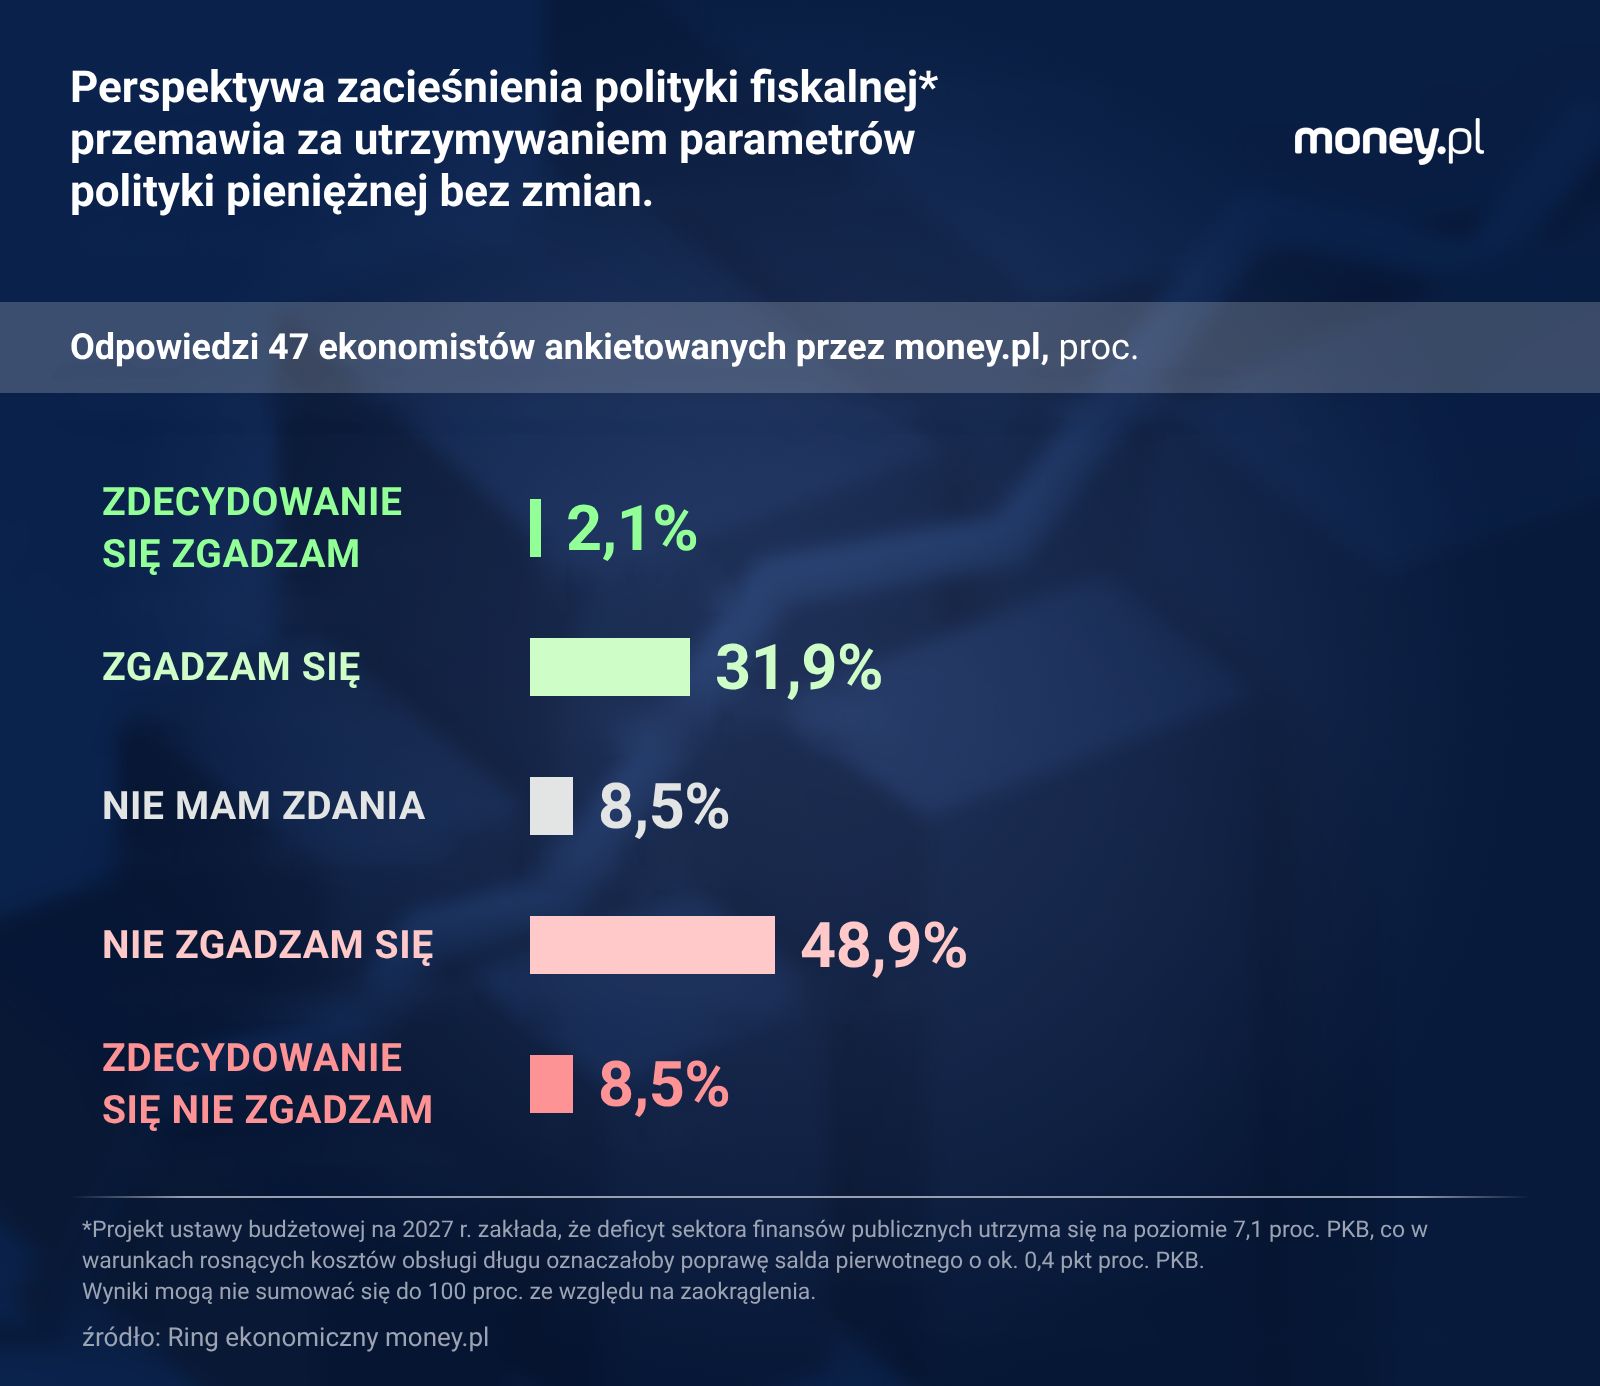
Projekt ustawy budżetowej na 2027 r. zakłada, że deficyt ten wyniesie 7,1 proc. PKB, mniej więcej tyle samo co w tym roku. Ze względu na to, że jednocześnie wzrosną koszty obsługi długu publicznego, tzw. deficyt pierwotny – nieobejmujący kosztów odsetkowych – w takim scenariuszu zmaleje o około 0,4 pkt proc.

To teoretycznie oznaczałoby zacieśnienie polityki fiskalnej, które mogłoby uzasadniać utrzymywanie przez RPP neutralnego nastawienia. Polityka gospodarcza jako całość oddziaływałaby bowiem w kierunku obniżenia inflacji.

Większość ekonomistów uważa, że RPP nie powinna liczyć na to, że presję inflacyjną osłabi zacieśnienie polityki fiskalnej
W ocenie większości ankietowanych przez money.pl ekonomistów RPP nie powinna liczyć na to, że presję inflacyjną osłabi rząd, zacieśniając politykę fiskalną © money.pl | Grzegorz Siemionczyk

– Zapowiadane zacieśnienie fiskalne przemawia za utrzymaniem stóp, ponieważ powinno ograniczać presję popytową w gospodarce – przekonuje prof. Sławomir Kalinowski. – Polityka fiskalna i pieniężna powinny współpracować, zamiast rywalizować o to, która mocniej przyhamuje gospodarkę – dodaje.

Rzecz w tym, że to obniżenie deficytu budżetowego – o ile w ogóle do niego dojdzie w roku wyborczym – będzie niewielkie. Dlatego spośród ankietowanych przez money.pl ekonomistów tylko 34 proc. zgodziło się z tym, że perspektywa zacieśnienia polityki fiskalnej przemawia za utrzymywaniem parametrów polityki pieniężnej bez zmian. Nieco ponad 57 proc. odrzuca ten argument.

– Trudno mówić tu o realnym zacieśnieniu polityki fiskalnej, zwłaszcza że przez ostatnie dwa lata prognozy Ministerstwa Finansów odnośnie do deficytu praktycznie przez cały czas okazywały się zbyt optymistyczne – zauważa dr Jakub Rybacki, pracownik naukowy Akademii Leona Koźmińskiego.

– Z perspektywy polityki pieniężnej istotna jest struktura zacieśnienia fiskalnego, tj. w jakim stopniu opierać się będzie na wzroście podatków, a w jakim na ograniczeniu wydatków. Dostosowanie po stronie dochodowej zazwyczaj prowadzi do wzrostu cen, a po stronie wydatkowej do spadku popytu. Przykładowo, w Rumunii działania konsolidacyjne były związane ze zmianami VAT i przyczyniły się do wyraźnego wzrostu inflacji – przypomina prof. Michał Rubaszek ze Szkoły Głównej Handlowej w Warszawie.

W naszej ankiecie przewagę mają też ekonomiści, którzy uważają, że RPP w swoich decyzjach nie powinna kierować się tym, jak wpłynie to na rentowność obligacji skarbowych i – na dłuższą metę – koszty obsługi długu. Tego zdania jest 51,1 proc. ankietowanych wobec 40,4 proc., którzy mają odmienną opinię.

– Strategia bezpośredniego celu inflacyjnego, którą stosuje NBP, jest oczywista. Nie daje pola dla troski o koszt długu publicznego. Trzeba też pamiętać, że przełożenie stóp banku centralnego na rentowność obligacji nie jest bezpośrednie – w końcu we Francji i Niemczech stopy procentowe są jednakowe, ustalane przez EBC, ale rentowność francuskich obligacji jest dwa razy wyższa niż niemieckich – zauważa dr hab. Jacek Tomkiewicz z Akademii Leona Koźmińskiego.

Wybrane dla Ciebie