Co dziesiąte duże przedsiębiorstwo w Polsce w 2025 r. nie zapłaciło podatku CIT mimo tego, że było dochodowe. Wśród firm rodzimych było to częstsze niż wśród zagranicznych, wbrew popularnej tezie, że te drugie powszechnie uchylają się od płacenia nad Wisłą podatków. Planowana przez rząd podwyżka stawki CIT nie uderzy więc bardziej w polski kapitał.
Jeronimo Martins, właściciel Biedronki, największej sieci detalicznej w Polsce, w 2025 r. odprowadził do polskiego budżetu 942,8 mln zł podatku CIT. To odpowiadało 0,84 proc. przychodów tej portugalskiej firmy. Jej główny rywal, niemiecki Lidl, zapłacił w Polsce 490,7 mln zł CIT, co stanowiło 1,17 proc. jego przychodów. Dla porównania, polska sieć Dino, trzeci gracz na rynku, odprowadziła 307,1 mln zł podatku dochodowego, czyli 0,91 proc. przychodów.
Na dalszych miejscach zestawienia największych sieci handlowych w Polsce również nie widać zależności między źródłem pochodzenia kapitału a obciążeniami podatkowymi. Podobnie jest zresztą w innych sektorach i branżach polskiej gospodarki. Dysproporcje widoczne w branży kurierskiej, nagłośnione przez założyciela i prezesa InPostu Rafała Brzoskę, to wyjątek, a nie reguła.
O tym, że InPost płaci wyraźnie wyższe podatki niż jego zagraniczni konkurenci, tacy jak DHL i DPD, Brzoska mówi od kilku lat. Swoją ostatnią "listę wstydu" opublikował miesiąc temu. Jak wyliczał, InPost w 2025 r. odprowadził 474 mln zł podatku CIT przy przychodach na poziomie 7,2 mld zł. Oznaczałoby to, że obciążenie podatkowe operatora paczkomatów wyniosło niemal 6,6 proc. jego przychodów. W tym samym roku DHL eCommerce zapłacił 0,13 mln zł CIT, mniej niż promil przychodów, które wyniosły 2,4 mld zł.
Dane z zestawienia wszystkich płatników CIT o przychodach przewyższających 50 mln euro, które co roku publikuje Ministerstwo Finansów, różnią się nieco od tych przywołanych przez Rafała Brzoskę, ale wyłania się z nich podobny obraz. W ich świetle InPost (a dokładnie pięć spółek z grupy Integer.pl) uzyskał w 2025 r. przychody na poziomie 11,5 mld zł i zapłacił 493,6 mln zł CIT (około 4,3 proc. przychodów). Niemiecki DHL, zgodnie z informacjami twórcy InPostu, wpłacił do budżetu 132 tys. zł CIT, a DPD około 13,5 mln zł, czyli 0,3 proc. przychodów.
Przedstawiciele DHL w wywiadzie dla money.pl tłumaczyli, że ich niskie zobowiązania podatkowe wynikają z dużych nakładów inwestycyjnych, które obniżają dochody. Rafał Brzoska te argumenty kwestionuje i sugeruje, że zagraniczne firmy kurierskie transferują wypracowane w Polsce zyski za granicę, do swoich spółek-matek.
Zarzut, że zagranicznym firmom łatwiej jest uchylać się od podatków, mocno oddziałuje na dyskusję publiczną na temat proponowanej przez rząd podwyżki z 19 do 22 proc. stawki CIT dla największych firm (tych o przychodach powyżej 50 mln euro) oraz podatkowych grup kapitałowych. – Wzrost podatku CIT od zera oznacza dalej zero. Dla InPostu to dodatkowe 80 mln zł. Zapłacimy je do budżetu. Ale czy na tym polega mądra polityka fiskalna naszego państwa? – pytał Rafał Brzoska w jednym z nagrań opublikowanych w serwisie X.
Tym, że planowana podwyżka stawki CIT uderzy głównie w polskie przedsiębiorstwa, swój sprzeciw wobec tej propozycji uzasadnia też poseł Ryszard Petru. Zgłoszona m.in. przez niego poprawka do pierwszego projektu ustawy wprowadzającej szereg zmian w podatkach dochodowych dla osób fizycznych i firm mocno pokrzyżowała plany Ministerstwa Finansów.
Pierwszy projekt Sejm okroił w stopniu dla MF nieakceptowalnym. Podwyżka stawki CIT z 19 do 22 proc. dla przedsiębiorstw o przychodach powyżej 50 mln euro oraz podatkowych grup kapitałowych wypadła z niego za sprawą posłów Petru i Kowalskiego. Rząd ponownie zaproponował jednak tę zmianę. 5 listopada Sejm uchwalił nowy projekt, a dzień później Senat przyjął ustawę bez poprawek. Dokument trafił następnie do prezydenta.
MF argumentuje, że ta podwyżka jest warunkiem zmian w podatku PIT, które mają zmniejszyć obciążenia około 3,5 mln Polaków. Chodzi o podwyższenie ze 120 do 130 tys. zł progu dochodowego, do którego obowiązuje 12-proc. stawka PIT, a także wprowadzenie dodatkowego progu, na poziomie 150 tys. zł, do którego obowiązywała będzie nowa 24-proc. stawka. Dopiero wyższe dochody będą obciążone stawką 32 proc.
W uchwalonej przez parlament ustawie zmiany w PIT uzależniono od wejścia w życie podwyżki CIT oraz nowych, bardziej restrykcyjnych zasad korzystania przez przedsiębiorców z ryczałtu od przychodów ewidencjonowanych.
Branża czy narodowość? Oto co jest ważniejsze
Przeprowadzona przez money.pl analiza danych Ministerstwa Finansów dotyczących obciążeń firm o przychodach powyżej 50 mln euro sugeruje jednak, że sprzeciw wobec propozycji podwyżki CIT dla takich podmiotów opiera się na wątpliwych założeniach.
Choć prawdą jest, że firmy działające w ramach międzynarodowych struktur mają większe możliwości uchylania się od podatków, np. wykorzystując mechanizm cen transferowych (w uproszczeniu polega na tym, że polska spółka-córka zawyża swoje koszty i obniża podstawę opodatkowania, płacąc za usługi świadczone przez spółkę-matkę, np. prawo do korzystania z marki), trudno znaleźć twarde dowody na to, że z tych możliwości szeroko korzystają.
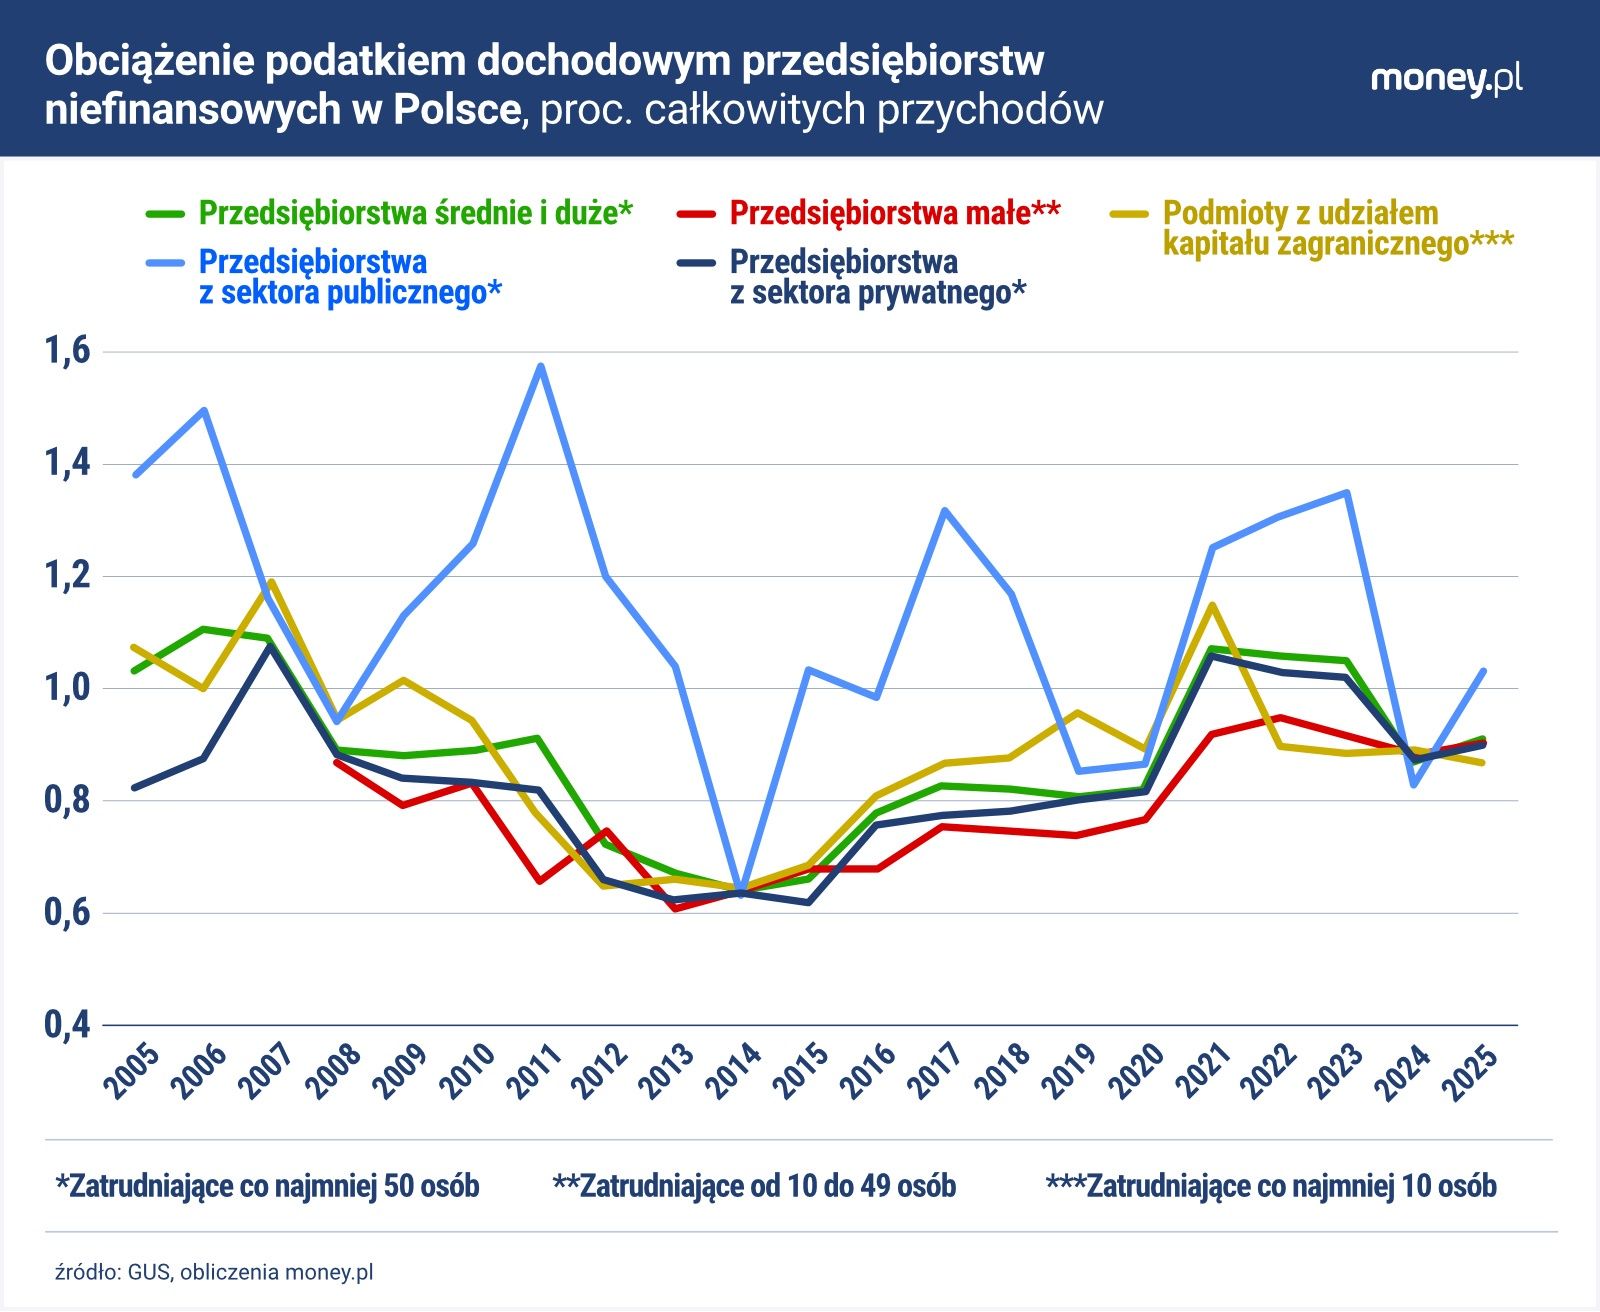
W money.pl opisywaliśmy niedawno wnioski, które można wyciągnąć z danych GUS dotyczących wyników przedsiębiorstw niefinansowych (wykres powyżej). W 2025 r. średnie i duże podmioty (zatrudniające co najmniej 50 osób) przeciętnie odprowadziły do budżetu z tytułu podatku dochodowego 0,91 proc. swoich przychodów. Obciążenie małych firm (zatrudniających od 10 do 49 osób) wynosiło 0,90 proc. Podmioty z udziałem kapitału zagranicznego z obu tych klas wielkości (czyli zatrudniające co najmniej 10 osób) odprowadzały do budżetu państwa średnio 0,87 proc. przychodów.
W poprzednich latach to zagraniczne firmy bywały bardziej obciążone podatkami. W 2025 r. było inaczej głównie dlatego, że wzrosły obciążenia przedsiębiorstw z udziałem Skarbu Państwa, co wynikało z dobrej koniunktury w branżach, w których te firmy działają.
To zresztą wskazówka, aby do wyliczeń na podstawie danych GUS podchodzić z dużą ostrożnością. Obejmują one ogół przedsiębiorstw, w tym te nierentowne, które siłą rzeczy nie płacą podatku dochodowego. Różnice w relatywnych obciążeniach podatkowych firm z kapitałem krajowym i firm z kapitałem zagranicznym mogą wynikać częściowo z różnic w ich rentowności, co z kolei w jakimś stopniu odzwierciedlać może odmienną strukturę sektorową tych grup przedsiębiorstw.
Aby sprawdzić, w jakim stopniu obciążenia podatkowe firm zależą od profilu ich działalności, a w jakim stopniu od pochodzenia kapitału, przeanalizowaliśmy dane ze sprawozdań podatkowych z lat 2024–2025 przedsiębiorstw o przychodach powyżej 50 mln euro, które udostępnia Ministerstwo Finansów. Nie znaleźliśmy dowodów na to, że zagraniczne firmy systematycznie wykazują niższą rentowność niż ich krajowi konkurenci z tych samych branż, co mogłoby świadczyć o szerokim wykorzystaniu przez te pierwsze agresywnej optymalizacji podatkowej.
Państwo płaci podatki samo sobie
W 2025 r. przedsiębiorstw o przychodach powyżej 50 mln euro było nieco ponad 4600 – nie licząc ponad 100 podatkowych grup kapitałowych, których zobowiązania MF publikuje w osobnym wykazie. Niezerowy dochód wykazało 4081 podmiotów, których należny podatek wyniósł łącznie 54,3 mld zł (wspomniane grupy kapitałowe dołożyły 8,2 mld zł). Rok wcześniej na liście płatników CIT o przychodach przewyższających 50 mln euro figurowało ponad 4300 firm, w tym 3824 z dodatnim dochodem. Ich podatek należny łącznie sięgał 47,3 mld zł (a grup kapitałowych 6,4 mld zł).
Dla ogółu firm w 2025 r. obciążenie CIT w stosunku do przychodów wynosiło przeciętnie 1,01 proc. Biorąc pod uwagę tylko firmy rentowne – tzn. z dodatnim dochodem – ten wskaźnik wynosił 1,13 proc., podobnie jak rok wcześniej. Jak to wygląda w podziale na spółki krajowe i zagraniczne?
W 2025 r. na liście MF zidentyfikowaliśmy 1878 firm z dominującym udziałem kapitału zagranicznego oraz 2122 firm pod kontrolą kapitału krajowego. Oprócz tego wyróżniliśmy ponad 80 firm, które nie dają się zaklasyfikować ani jako zagraniczne, ani jako krajowe – w tym właśnie podmioty z grupy Integer.pl. Są to m.in. przedsiębiorstwa, które należą do zagranicznych inwestorów, ale finansowych, a nie branżowych. Takie firmy nie mają większej łatwości w korzystaniu z mechanizmów optymalizacyjnych niż krajowe przedsiębiorstwa. Do tej grupy zaliczyliśmy również firmy, które są pod kontrolą zagranicznych wehikułów inwestycyjnych stworzonych przez ich polskich właścicieli. Taką strukturę własnościową mają często przedsiębiorstwa należące do najzamożniejszych polskich biznesmenów.
Przeciętnie należności CIT polskich firm sięgały w 2025 r. 1,02 proc. przychodów, a zagranicznych firm 1,23 proc. Zobowiązania podatkowe firm polsko-zagranicznych były średnio najwyższe, wynosiły 1,75 proc. przychodów – m.in. za sprawą InPostu. Średnie wartości zawyżone są jednak przez nieliczne i często stosunkowo małe przedsiębiorstwa, które płacą bardzo wysokie podatki w stosunku do przychodów. Wśród podmiotów krajowych to na przykład Lasy Państwowe (11,3 proc.), a wśród zagranicznych Apple Poland (17,2 proc.), spółka-córka amerykańskiego giganta technologicznego.
Faktyczne zróżnicowanie obciążeń podatkowych lepiej oddaje ich mediana – czyli wartość środkowa. W przypadku firm krajowych mediana stosunku CIT do przychodów wynosiła w 2025 r. 0,37 proc., a w przypadku firm zagranicznych 0,82 proc. Rok wcześniej ten wskaźnik również był niemal dwukrotnie wyższy wśród firm zagranicznych niż krajowych.
Trudno zobaczyć ukryte dochody
To porównanie nie wystarcza jeszcze, aby przekreślić tezę, że zagraniczne firmy w większym stopniu uchylają się od podatków niż rodzime. Być może to, że te pierwsze płacą wyższe podatki, jest uzasadnione ich wyższą przeciętnie rentownością – CIT jest bowiem podatkiem dochodowym, a nie przychodowym.
Aby zobaczyć, które firmy są najmocniej obciążone podatkami, należałoby zweryfikować to, jaką część dochodu oddają fiskusowi. Nie jest to jednak możliwe, skoro mechanizmy obniżające zobowiązania podatkowe polegają właśnie na zaniżaniu dochodu w stosunku do przychodów – czyli na wykazywaniu niskiej rentowności. Jednocześnie niska rentowność nie jest sama w sobie dowodem na nieuczciwość firmy. Może też wynikać ze słabej koniunktury w branży, w której spółka działa, albo z jej wewnętrznych problemów.
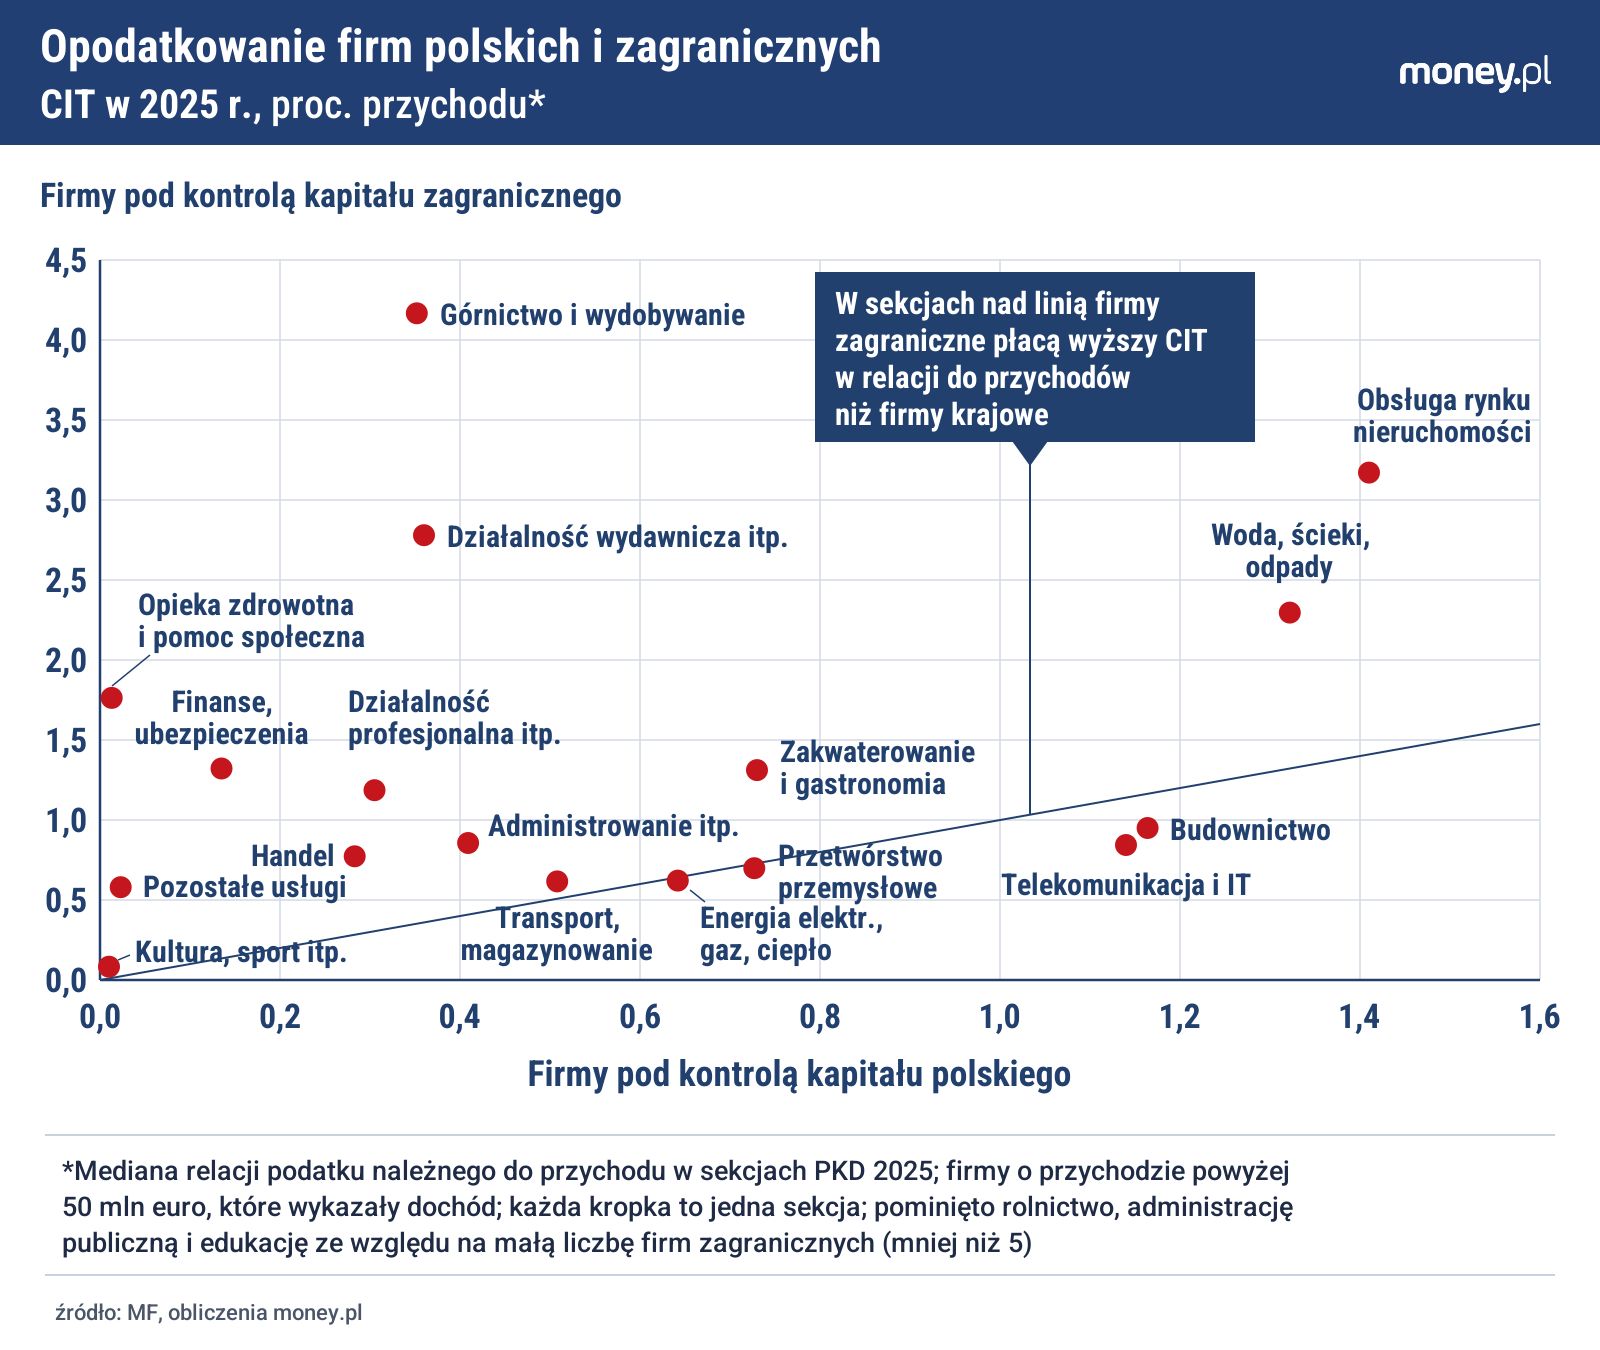
Pewnym obejściem tej trudności jest porównanie krajowych i zagranicznych podmiotów z tych samych sekcji Polskiej Klasyfikacji Działalności. Można bowiem założyć, że konkurenci, niezależnie od kraju pochodzenia, będą charakteryzowali się podobną rzeczywistą rentownością. Duże zróżnicowanie w dochodowości raportowanej przez firmy z tej samej sekcji – jak w przypadku InPostu i jego konkurentów z branży kurierskiej – może być wskazówką, że niektóre z nich zaniżają swoje dochody w celu zmniejszenia obciążeń podatkowych.
Wśród przedsiębiorstw o przychodach powyżej 50 mln euro w 2025 r. byli reprezentanci 20 sekcji PKD. Cztery z nich należy jednak wyłączyć z dalszej analizy ze względu na to, że działają w nich nieliczne firmy zagraniczne (np. administracja publiczna, edukacja) lub polskie. Spośród 16 sekcji PKD, w których działa co najmniej po pięć firm krajowych i zagranicznych, w dziewięciu mediana stosunku dochodów do przychodów jest wyższa w przypadku firm zagranicznych. Największą różnicę widać w górnictwie i wydobywaniu (15,9 pkt proc.), działalności wydawniczej i nadawczej (10,3 pkt proc.) oraz obsłudze rynku nieruchomości (8,9 pkt proc.).
W pięciu sekcjach PKD mediana dochodowości firm zagranicznych i polskich jest zbliżona, a tylko w pozostałych dwóch zauważalnie wyższą dochodowość wykazują te drugie. To przetwórstwo przemysłowe (różnica wynosi 0,7 pkt proc.) oraz finanse i ubezpieczenia (1,8 pkt proc.).
Te różnice przekładają się też na obciążenia podatkowe. W tych sekcjach, w których zagraniczne firmy wykazują przeciętnie wyższą dochodowość niż polskie, te pierwsze płacą też wyższe podatki (w procentach przychodu).
Podejrzane straty firm budowlanych
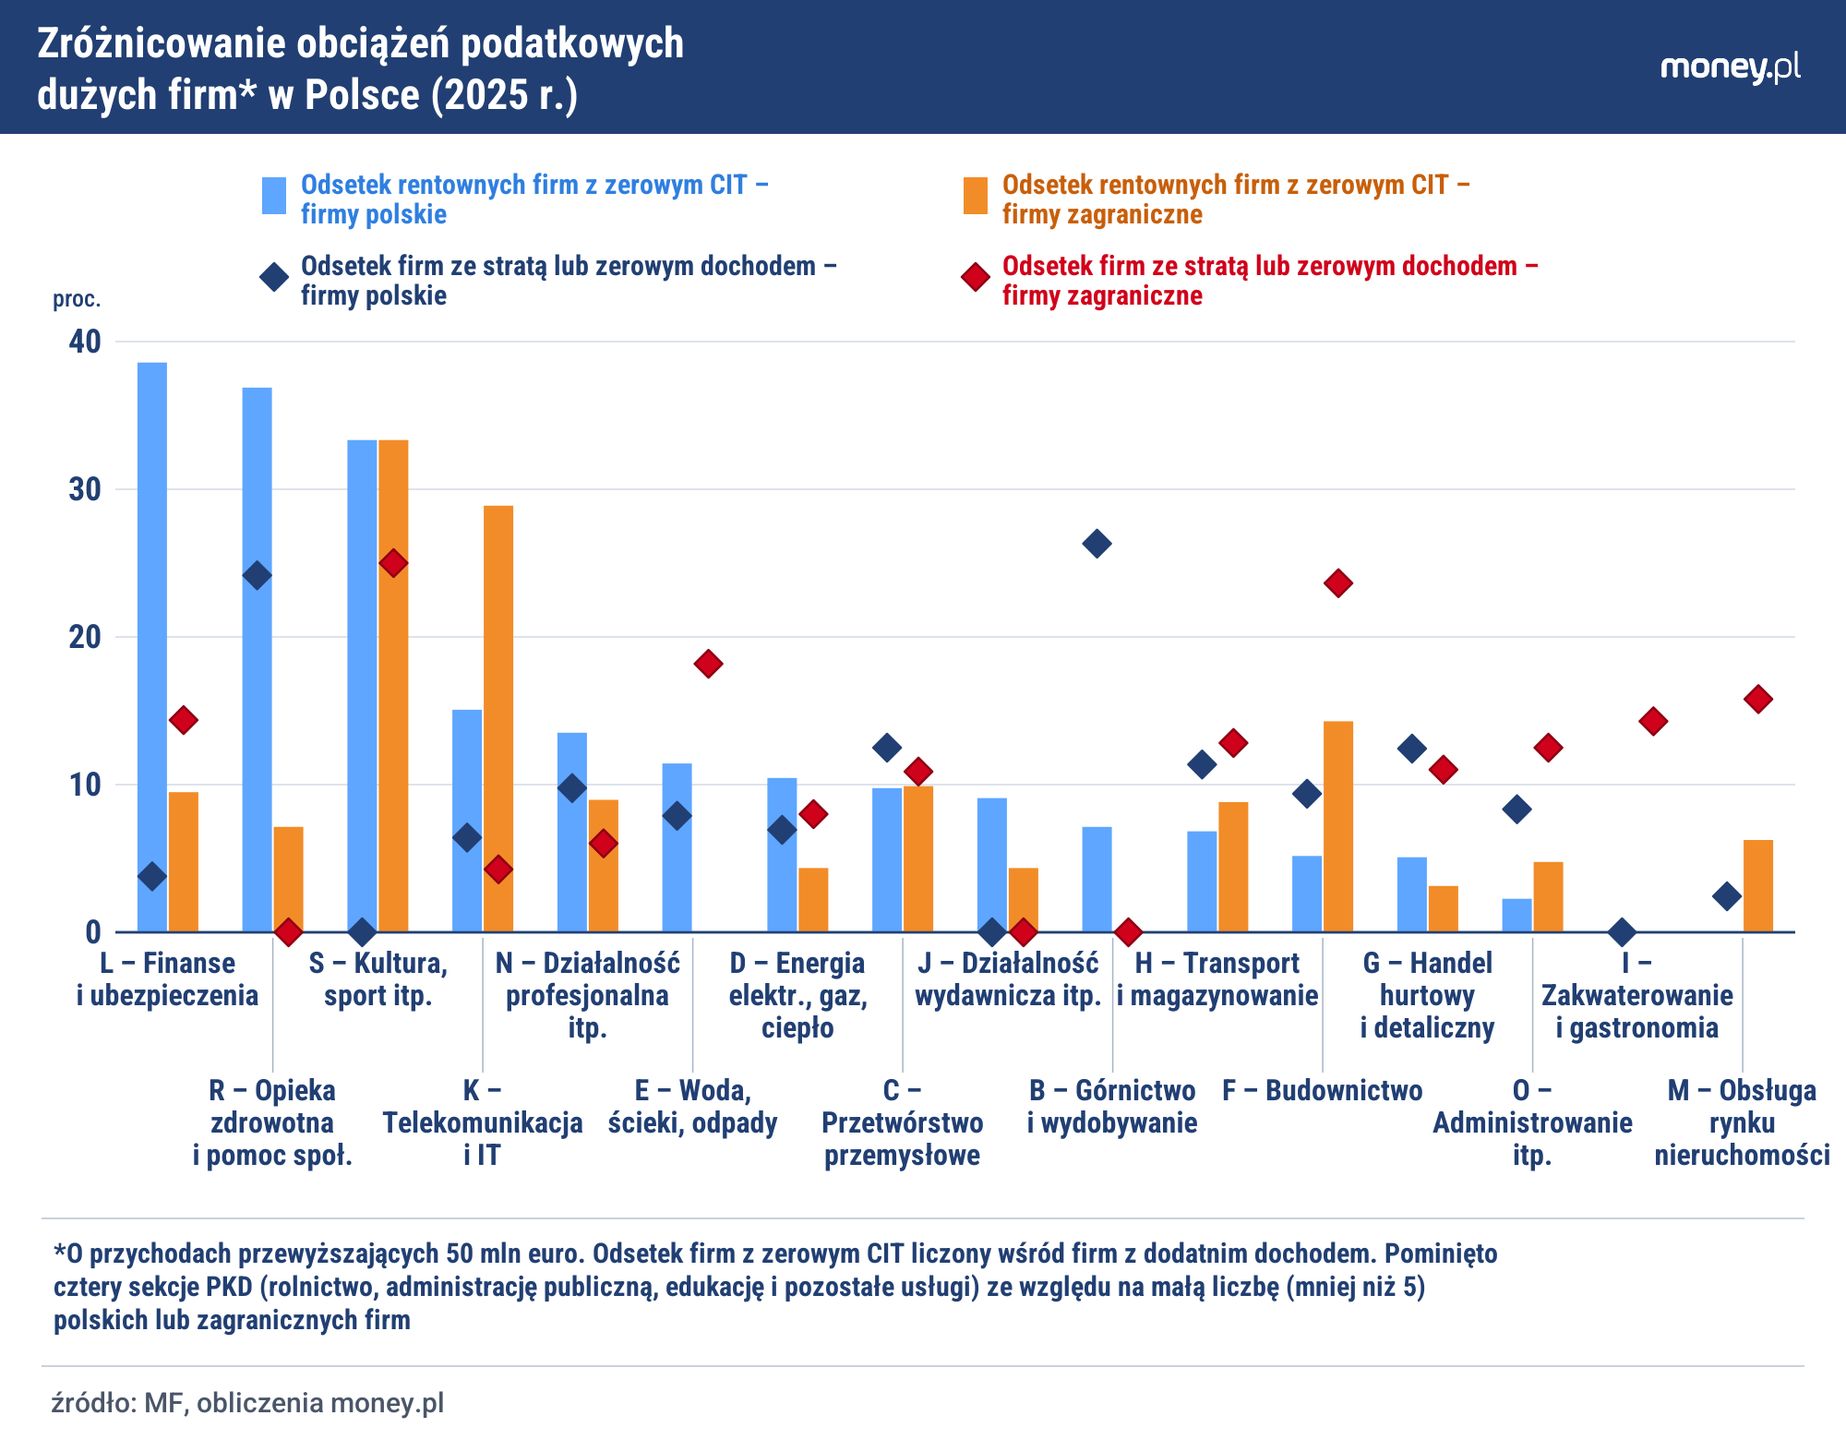
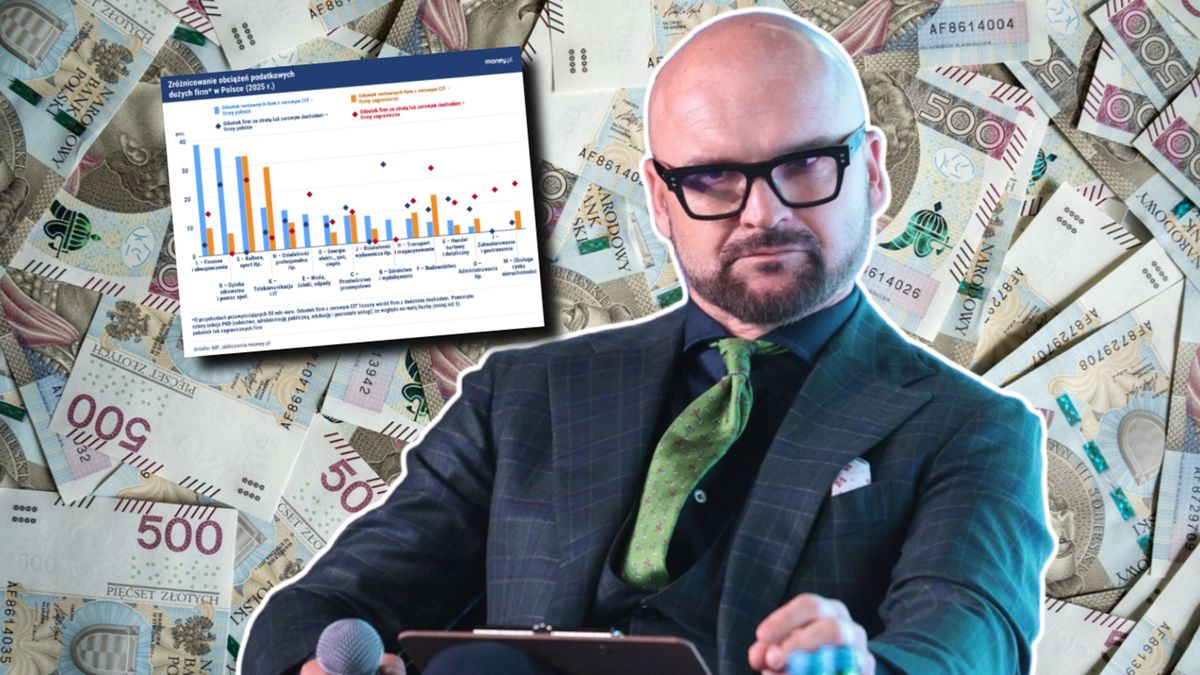
Nieco inaczej kształtuje się odsetek firm, które wykazują zerowy dochód lub stratę (patrz wykres na początku tekstu). W sześciu sekcjach PKD takich firm jest więcej wśród podmiotów krajowych niż zagranicznych, a w siedmiu jest na odwrót, tzn. częściej brak dochodu wykazują firmy zagraniczne niż polskie. Rok wcześniej, w 2024 r., było podobnie.
W analizowanym przez nas okresie zastanawiająco wysoki był odsetek nierentownych firm zagranicznych m.in. w budownictwie (w 2025 r. wynosił 23,6 proc. w porównaniu do 9,4 proc. wśród firm polskich), w obsłudze rynku nieruchomości (15,8 proc. w porównaniu do 2,4 proc.) oraz finansach i ubezpieczeniach (14,4 proc. wobec 3,8 proc.).
Czy to oznacza, że w tych sekcjach zagraniczne firmy często wykorzystują dostępne dla nich możliwości optymalizacji podatkowej? Raczej nie, skoro tylko w jednej z tych sekcji dochodowe firmy wykazują wyraźnie niższą rentowność niż polskie. Gdyby wysoki odsetek nierentownych firm zagranicznych oraz relatywnie słabe wyniki rentownych firm zagranicznych odzwierciedlały zaniżanie przez nie dochodów, oba zjawiska powinny występować w tych samych sekcjach.
Zarówno dochodowość firm, jak i poziom ich obciążeń podatkowych są bardziej zróżnicowane pomiędzy branżami niż pomiędzy firmami zagranicznymi i krajowymi. Z naszych obliczeń wynika, że przynależność do sekcji PKD odpowiada za około 10 proc. zróżnicowania stosunku CIT do przychodów, a pochodzenie kapitału zaledwie ok. 1 proc. Reszta wynika więc z tego, czego w danych MF nie widać, czyli z rozmaitych indywidualnych cech spółek, np. strat z poprzednich lat, które mogą być odliczane od dochodu, dostępu do ulg i zwolnień – na przykład na badania i rozwój – oraz konkretnych modeli biznesowych.
Zarabiają, ale nie płacą podatków
Skalę tego zjawiska dobrze oddaje liczba firm, które mimo dodatniego dochodu nie płacą podatków. W 2025 r. takich podmiotów było 441, czyli 10,8 proc. wszystkich rentownych podatników z listy MF (rok wcześniej 9,8 proc.). Spośród firm krajowych podatku dochodowego nie zapłaciło w ubiegłym roku 12,6 proc., a spośród zagranicznych 8,8 proc.
To, że częściej CIT nie płacą rentowne przedsiębiorstwa polskie niż zagraniczne, nie oznacza oczywiście, że te pierwsze dopuszczają się podatkowych nadużyć. Znów znaczenie ma struktura sektorowa firm z tych dwóch grup. Liczbę krajowych podmiotów, które nie płacą podatku dochodowego, zawyżają przedsiębiorstwa działające w finansach, ochronie zdrowia i edukacji. To w dużej mierze efekt zwolnień podmiotowych, z których korzystają m.in. fundusze inwestycyjne, uczelnie, publiczne szpitale i fundacje.
Dwie sekcje, w których to rentowne zagraniczne firmy częściej nie płacą CIT niż polskie, to budownictwo oraz telekomunikacja i IT. W tej drugiej branży aż 29 proc. dochodowych podmiotów z obcym kapitałem nie zapłaciło w 2025 r. podatku dochodowego w porównaniu do 15 proc. w przypadku firm krajowych.
W danych MF trudno znaleźć dowody na to, że zagraniczne firmy częściej uchylają się od podatków niż polskie. Nie uzasadniają więc one obaw, że podwyżka stawki CIT bardziej obciąży rodzime przedsiębiorstwa. Wskazują jednak na inny problem, który każe zastanowić się nad sensem planowanej przez rząd podwyżki. System opodatkowania przedsiębiorstw w Polsce jest dziurawy ze względu na szeroką dostępność ulg i zwolnień. Sama konstrukcja CIT słabo przystaje zaś do realiów współczesnej gospodarki, w której coraz większą rolę odgrywają usługi cyfrowe. Dochody firm, które te usługi świadczą, trudno jednoznacznie przypisać do konkretnego miejsca, co utrudnia ich opodatkowanie.
PREMIUM Zapisz się na newsletter!
Newsy, wywiady, śledztwa i reportaże w Twojej skrzynce co tydzień - zawsze za darmo.
Grzegorz SiemionczykGłówny analityk Money.pl
Grzegorz Siemionczyk od 2024 r. jest dziennikarzem ekonomicznym i głównym analitykiem money.pl. Prowadzi cykl publicystyczny "Ring ekonomiczny money.pl". Wcześniej przez 16 lat związany z "Parkietem" i "Rzeczpospolitą". Laureat Grand Press Economy w 2020 r. oraz Nagrody Dziennikarskiej im. Mariana Krzaka w 2023 r. Był też kilkakrotnie nagradzany w konkursie NBP im. Władysława Grabskiego, m.in. w 2020 r. za najlepszy wywiad.