"Cena ropy spadnie o połowę". Analityk mówi, kiedy to nastąpi

Przedłużająca się blokada cieśniny Ormuz staje się kosztowna dla wszystkich państw, włącznie z Chinami, które dotąd nie były mocno zainteresowane pokojem na Bliskim Wschodzie. Dlatego moment zakończenia konfliktu jest coraz bliższy. Już na koniec roku ropa może kosztować o połowę mniej – mówi money.pl Max Layton, analityk rynku surowców z Citigroup. Wskazuje też, jakie perspektywy mają ceny miedzi, które są istotne dla polskiego budżetu oraz złota.

Max LaytonMax Layton, analityk rynku surowców z Citigroup
Źródło zdjęć: © GETTY, mat. prasowe | Brandon Bell, Witthaya Prasongsin
Grzegorz Siemionczyk

Grzegorz Siemionczyk, główny analityk money.pl: W ostatnich miesiącach ceny oleju napędowego i benzyny na świecie oderwały się od cen ropy naftowej jak nigdy wcześniej. Notowania ropy naftowej i dolara nie przekładają się już w przewidywalny sposób na to, ile za paliwo muszą zapłacić kierowcy. Czy to jest przejściowa konsekwencja wojny na Bliskim Wschodzie, czy trwała, strukturalna zmiana w działaniu rynku ropy i produktów pochodnych?

Max Layton, główny analityk rynku surowców w Citigroup: Ta rozbieżność jest przejściowa. Wynika przede wszystkim z tego, że wojna na Bliskim Wschodzie w większym stopniu ograniczyła globalną podaż produktów rafinowanych niż samej ropy. Przed atakiem USA i Izraela na Iran przez Ormuz przepływało około 20 mln baryłek dziennie, z czego 5,5 mln baryłek stanowiły produkty rafinowane. Obecnie cieśninę opuszcza maksymalnie 1–1,5 mln baryłek produktów rafinowanych. Do tego o 1–1,5 mln baryłek zmalała produkcja paliw w Rosji oraz o 0,5 mln baryłek zmalał eksport netto z Chin.

Globalna podaż produktów rafinowanych transportowanych drogą morską, która wynosiła około 30 mln baryłek dziennie, skurczyła się więc o 20 proc.

Podaż nieprzetworzonej ropy naftowej zmniejszyła się w mniejszym stopniu?

Tak. Różnica wynika z tego, w jaki sposób zorganizowany jest transport tych surowców. Ropę naftową można przewozić dowolnymi tankowcami, ale handel produktami rafinowanymi opiera się na mniejszych jednostkach. A w cieśninie Ormuz bardziej zmalał ruch małych tankowców niż dużych. Jeśli wojsko USA jest w stanie zapewnić bezpieczną przeprawę tylko w określonych oknach czasu, łatwiej jest chronić mniejszą liczbę dużych statków niż większą liczbę małych.

Technicznie byłoby możliwe zapełnienie tych dużych statków paliwami, a nie ropą, ale byłoby to kosztowne. Wiązałoby się też z większym ryzykiem ataków ze strony Iranu. Tamtejszy reżim wie, że wartość tankowca zapełnionego dieslem jest dwukrotnie większa niż tego samego tankowca zapełnionego ropą.

Jeśli rozmowy pokojowe między USA a Iranem zakończą się sukcesem, a cieśninę Ormuz uda się odblokować, bliski związek notowań ropy naftowej i cen paliw powróci?

W takiej sytuacji zarówno ceny ropy, jak i produktów rafinowanych mocno spadną. Ale różnica między nimi pozostanie prawdopodobnie nieco większa niż w przeszłości. Na globalną podaż tych produktów nadal negatywnie wpływała będzie sytuacja w Rosji, a także ryzyko ataków jemeńskich rebeliantów na rafinerie w Arabii Saudyjskiej.

W UE zdolności rafinacyjne od lat maleją, zwiększa się więc import paliw z innych państw, zwłaszcza z USA, które już dostrzegły w tym narzędzie szantażu. Czy istnieje ryzyko, że nawet gdy na globalnym rynku ropy nastąpi normalizacja, w Europie paliwa będą nadal droższe niż gdzie indziej, szkodząc konkurencyjności tutejszych firm?

Nie wydaje mi się, aby takie ryzyko było duże. Dysponujemy kilkudziesięcioletnią historią cen paliw na świecie. Te dane pokazują, że arbitraż na tym rynku działa bardzo dobrze.

Po drugie, oficjalne globalne zapasy diesla sięgają 1 mld baryłek. Z tego około 40 proc. znajduje się w Europie. Te rezerwy są w dużej mierze pod kontrolą rządów, co pozwala im wygładzać wahania cen paliw w UE. Gdyby paliwa były w UE systematycznie droższe niż gdzie indziej, część z tych rezerw zostałaby zapewne uwolniona.

Obawy o konkurencyjność Europy w obliczu kolejnego szoku energetycznego wzmacnia to, że Chiny zdają się na tym kryzysie korzystać, mimo że są największym na świecie importerem ropy naftowej.

Jeśli chodzi o ropę naftową, to jej wykorzystanie w Chinach stopniowo maleje m.in. wskutek szybkiej elektryfikacji transportu. Ponadto przed wybuchem wojny na Bliskim Wschodzie Chiny zgromadziły ogromne zapasy tego surowca, kupując tanio ropę z Iranu i Rosji, która na Zachodzie objęta była sankcjami. Z tej perspektywy patrząc, szok naftowy rzeczywiście poprawił konkurencyjność Chin wobec Europy.

Ale warto pamiętać o tym, że od kilku lat chińska gospodarka jest napędzana głównie eksportem. Tymczasem w wielu krajach, które są istotnymi odbiorcami tego eksportu, drogie paliwa tłumią popyt na inne towary. Na dłuższą metę wojna na Bliskim Wschodzie będzie więc miała negatywny wpływ również na chińską gospodarkę. Dlatego właśnie spodziewamy się, że z czasem władze Chin zaangażują się w rozmowy pokojowe.

Nastąpi to tym szybciej, im większe będzie prawdopodobieństwo, że w Iranie dojdzie do zmiany reżimu. Z perspektywy Chin oznaczałoby to potencjalnie utratę cennego sojusznika.

To jaki, pańskim zdaniem, jest najbardziej prawdopodobny scenariusz zakończenia wojny na Bliskim Wschodzie?

Wiadomo, że prędzej czy później cieśnina Ormuz musi zostać odblokowana, bo jej zamknięcie na dłuższą metę nie jest dla nikogo korzystne. Istnieje jednak wiele dróg i terminów dojścia do tego celu.

Obecnie najbardziej prawdopodobny wydaje się nam scenariusz, w którym nastąpi to w listopadzie, już po wyborach połówkowych do Kongresu. Sekretarz skarbu USA Scott Bessent powiedział niedawno, że w najbliższych tygodniach Iran otrzyma od Chin ostatnią płatność za ropę, co znacząco zwiększy presję na reżim w Teheranie, aby zakończyć konflikt. Trudno się z tym nie zgodzić. Gdy do porozumienia dojdzie, ceny ropy naftowej spadną o połowę. I taką mamy obecnie prognozę na koniec tego roku.

Wojna na Bliskim Wschodzie wywiera pośredni wpływ nie tylko na ceny ropy i gazu. Drożejące paliwa przyczyniły się do wzrostu inflacji i rozbudziły na rynkach finansowych oczekiwania na podwyżki stóp proc. Konsekwencją był wzrost rentowności obligacji skarbowych i przecena złota. Uncja tego metalu kosztuje dziś o 25 proc. mniej niż w styczniu. Gdy ten konflikt się skończy, cena złota znów ruszy w górę?

Na rynku złota przed wybuchem wojny w Iranie trwał samonapędzający się rajd o charakterze spekulacyjnym. Popyt na ten metal rósł w związku z oczekiwaniami na dalszy wzrost cen. Złotem interesowali się wszyscy, od profesjonalnych inwestorów po taksówkarzy i hydraulików, od USA po Australię. Rosnące ceny nie osłabiły nawet popytu w Indiach i Chinach, gdzie zwykle kruszec kupowany jest w dołkach.

W lutym doszliśmy do momentu, gdy równowartość niemal 1 proc. globalnego PKB była wydawana na zakupy sztabek złota. To absolutny rekord. Poprzedni, z 1979 r., wynosił 0,4 proc. PKB.

Wzrost realnych stóp procentowych w USA wystraszył uczestników rynku i stał się impulsem do zmiany trendu. Hossa, która trwała do przełomu stycznia i lutego, niesie jednak cenną lekcję na przyszłość. Rynek złota jest mały jak na zainteresowanie, którym się cieszy, a przez to jest podatny na inercyjne trendy. Gdy uczestnicy rynku znów zaczną oczekiwać zwyżek cen, wróci samonapędzająca się hossa. Jej zapalnikiem może być właśnie koniec wojny na Bliskim Wschodzie i perspektywa spadku stóp procentowych. Dlatego sądzimy, że w horyzoncie sześciu miesięcy złoto podrożeje o 1000 dol. (około 24 proc. – red.).

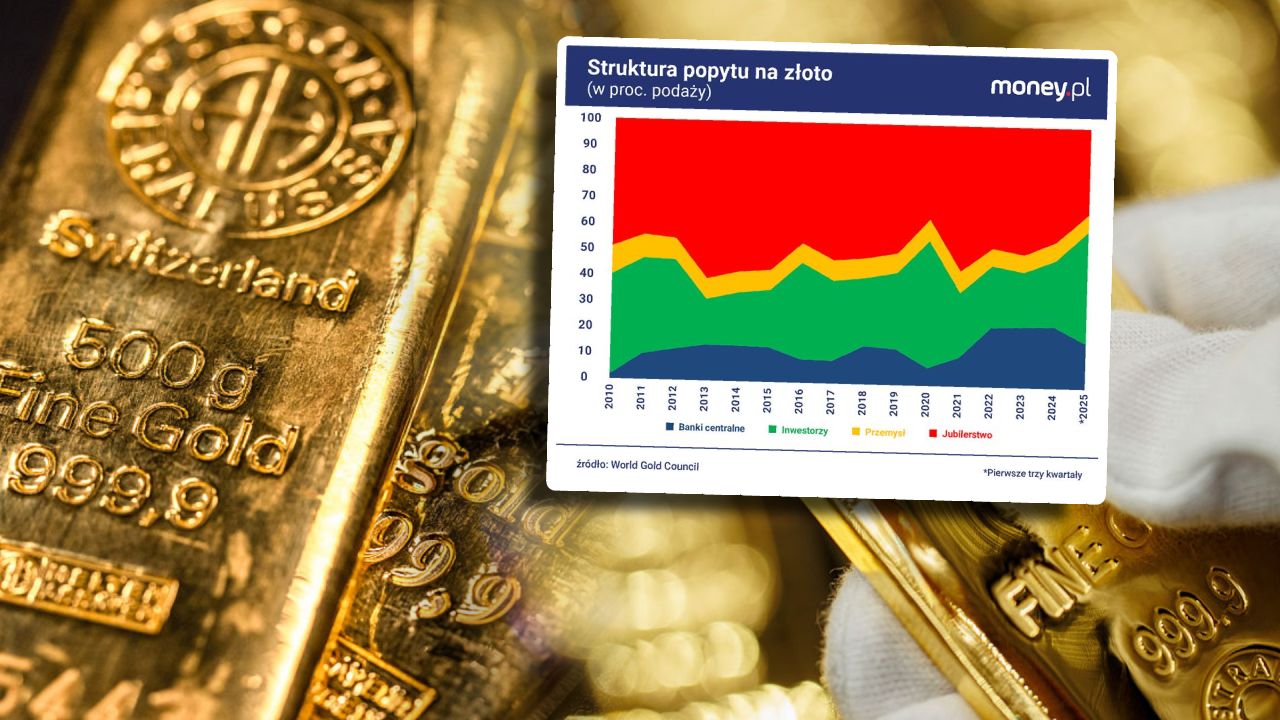
Ważnym źródłem popytu na złoto w ostatnich latach były banki centralne. Część analityków uważa, że to – paradoksalnie – zmniejsza potencjał wzrostu cen tego kruszcu. Banki centralne stanowią dość jednorodną grupę uczestników rynku. Istnieje więc ryzyko, że gdy zaczną zmniejszać swoje zaangażowanie w złoto, zrobią to w tym samym czasie. Z perspektywy innych uczestników rynku duża koncentracja złota w skarbcach banków centralnych może więc oznaczać wyższe ryzyko długotrwałej presji na spadek cen. Zgadza się pan z tym rozumowaniem?

Na każdym rynku koncentracja jest potencjalnie niebezpieczna, ale nie wydaje mi się, aby ten czynnik miał duże znaczenie dla rynku złota w przewidywalnej przyszłości. Owszem, zaangażowanie w złoto zwiększało sporo banków centralnych i innych państwowych instytucji, ale największym kupującym były Chiny. A nic nie wskazuje na to, aby Chiny miały zacząć złoto sprzedawać. Jeśli już, będą nadal je dokupowały.

Chiny mają ogromną nadwyżkę w handlu zagranicznym, którą gdzieś muszą lokować. Jednocześnie muszą się liczyć z ewentualnymi sankcjami. Nie mają więc zbyt wielu lepszych opcji inwestycyjnych niż złoto. Inne ważne banki centralne, np. Fed czy Bank Francji, również nie będą się pozbywały złota.

Nowym złotem stała się miedź, która osiągnęła niedawno rekordową cenę niemal 15 tys. dol. za tonę. To wzrost o 65 proc. od początku 2025 r. Za sprawą specjalnego podatku, którym objęty jest KGHM, na tym trendzie skorzystał polski budżet. Na rynku miedzi również mamy do czynienia z bańką spekulacyjną, jak wcześniej na rynku złota?

Nie. Ceny miedzi są pod silnym wpływem czynników strukturalnych, bardziej niż nastrojów inwestorów. Z jednej strony popyt na miedź powoli, ale konsekwentnie rośnie. Ma to związek z transformacją energetyczną i inwestycjami w sztuczną inteligencję. Zapotrzebowanie na miedź w energetyce i branży technologicznej z nawiązką kompensuje spadek popytu w sektorach cyklicznych, takich jak budownictwo i przemysł przetwórczy. Z kolei podaż tego metalu na poziomie globalnym jest stabilna. Zwykle tym, co równoważyło rynek, była miedź z odzysku. Ale jej ceny też ostatnio poszły w górę, m.in. wskutek wojny na Bliskim Wschodzie. Wzrost cen paliw spowodował wzrost kosztów odzyskiwania miedzi i jej transportu do hut w Azji, gdzie jest najbardziej potrzebna.

Znów wracamy więc do konfliktu na Bliskim Wschodzie. Gdy uda się go zażegnać, a paliwa potanieją, hossa na rynku miedzi również się skończy?

Niekoniecznie. Spadek cen paliw będzie obniżał koszty odzysku miedzi, ale jednocześnie może pobudzić popyt konsumpcyjny na świecie, a w rezultacie też popyt na miedź. Te siły będą się neutralizowały.

Naszym zdaniem cena miedzi może więc przez najbliższy rok lub dwa oscylować w pobliżu dzisiejszego poziomu. Czynnikiem stabilizującym będzie też to, że podaż miedzi z odzysku jest uzależniona od cen tego metalu. Historyczne dane sugerują, że wzrost cen o około 1000 dol. za tonę skutkuje wzrostem podaży o około 0,8 proc. Dzieje się tak, bo w krajach rozwiniętych, gdzie jest najwięcej miedzianego złomu, im wyższa jest jego cena, tym więcej osób ma motywację, aby oddawać go do skupu.

Innym ograniczeniem dla wzrostu cen jest to, że im są one wyższe, tym silniejsze są bodźce w przemyśle, aby szukać dla tego metalu alternatyw.

Wśród źródeł rosnącego popytu na miedź wymienił pan boom inwestycyjny związany z AI. Wiadomo, że winduje on też zapotrzebowanie na wiele innych surowców. Czy dostrzega pan jakiś surowiec, którego ceny jeszcze nie zareagowały na to zjawisko?

Na dłuższą metę nie wykluczałbym ostrego wzrostu cen aluminium. Ten surowiec jest potrzebny do produkcji wszelkiej maści robotów, które będą miały coraz szersze zastosowanie wraz z rozwojem AI. Dodatkowo, aluminium w wielu zastosowaniach może zastępować miedź. Z drugiej strony, produkcja aluminium jest bardzo energochłonna. A energia również drożeje ze względu na inwestycje związane z AI. Huty aluminium płacą mniej więcej 10–50 dol. za MWh, podczas gdy centra danych są gotowe płacić nawet 120 dol. W takich okolicznościach nie będą powstawały nowe huty aluminium. Czyli ten sam czynnik zwiększa popyt na aluminium i ogranicza jego podaż.

Wybrane dla Ciebie