

Sekretarz skarbu Scott Bessent zapowiedział co najmniej podwojenie skupu długoterminowych obligacji państwowych. Maksymalna kwota operacji dla papierów o zapadalności od 10 do 30 lat ma wzrosnąć z 2 mld do co najmniej 4 mld dolarów, a Bessent zasygnalizował możliwość dalszego rozszerzenia programu. Reakcja rynku była natychmiastowa. Rentowności papierów skarbowych spadły, a indeks dolara znalazł się na trzymiesięcznych minimach - podaje bankier.pl.
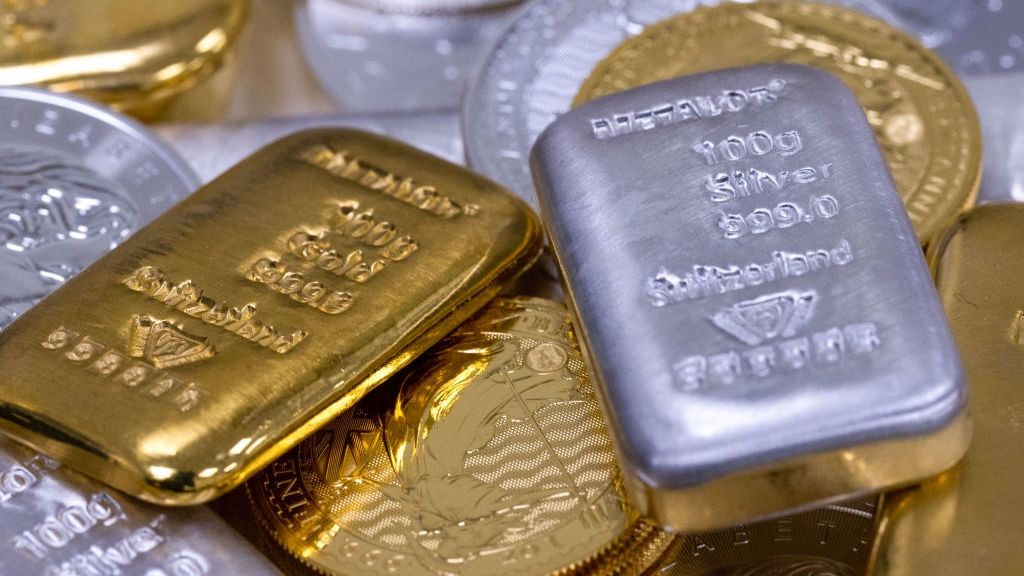
I tłumaczy, że decyzja ta stała się paliwem dla całego sektora metali szlachetnych. Złoto, które w ubiegłym tygodniu podskoczyło o 5,5 proc., w poniedziałek przekroczyło 4,7 tys. dolarów za uncję — od początku miesiąca zyskało około 15 proc. Jeszcze mocniejszy ruch wykonało srebro. Po sierpniowej zwyżce o niemal 20 proc. dotknęło bariery 70 dolarów za uncję, a w poniedziałek lekko korygowało, tracąc około 0,4 proc., do 69,23 dolara.
WIDEOSpokój ducha, czy bogactwo. Milioner mówi, co jest ważniejsze
Dług i pytanie o źródło finansowania
Uwaga inwestorów wróciła do amerykańskiego długu publicznego, który niedawno przekroczył granicę 40 bilionów dolarów, podwajając wartość w niecałą dekadę - dodaje bankier.pl. Jak ocenia, sam wpływ decyzji Departamentu Skarbu na rynek obligacji okazał się krótkotrwały — rentowności na długim końcu krzywej w znacznej części odrobiły straty, ale perspektywa większego wykupu ponownie skierowała uwagę na wiarygodność fiskalną Stanów Zjednoczonych.
Poniedziałkowe wzrosty mogły dodatkowo wspierać doniesienia o sposobie sfinansowania programu. Większość uczestników rynku zakładała, że pieniądze pochodzić będą ze sprzedaży obligacji krótkoterminowych. Tymczasem wykorzystane może zostać tak zwane konto ogólne Skarbu Państwa, czyli rządowy rachunek bieżący prowadzony w Rezerwie Federalnej, zasilany z wpływów podatkowych, na którym ma obecnie znajdować się około 950 mld dolarów - pisze bankier.pl.
"To już było" - analogia z latami 40.
Portal zwraca też uwagę, że według Światowej Rady Złota sztuczne tłumienie kosztów zapożyczania się przy wciąż podwyższonej inflacji spycha realne stopy procentowe coraz niżej, a to historycznie sprzyja metalom szlachetnym.
Polityka ta była stosowana w Stanach Zjednoczonych w latach 40. XX wieku, a w ostatnich latach została również przyjęta przez Japonię i Australię. W przypadku tych dwóch krajów miała ona zapobiegać spadkowi rentowności poniżej pożądanego poziomu, a także wpływać na kształt krzywej. W dzisiejszym kontekście amerykańskim celem byłoby ograniczenie wzrostu rentowności, tak jak miało to miejsce w latach 40. XX wieku - stwierdził Johan Palmberg, starszy analityk Światowej Rady Złota.
Jak zaznacza analityk, ówczesne rozwiązanie ostatecznie się rozpadło, zderzając się z rosnącą inflacją i obawami o niezależność Rezerwy Federalnej.
"Erozja zaufania do dolara następuje"
Monika Kurtek, główna ekonomistka Banku Pocztowego, oceniła w poniedziałkowej rozmowie z PAP, że zmienia się także podejście inwestorów do dolara, ponieważ następuje erozja zaufania do amerykańskiej waluty,
- Generalnie, mimo ogromnej niepewności związanej z polityką prowadzoną przez prezydenta D. Trumpa, dolar pozostaje "bezpieczną przystanią", wbrew popularnym prognozom o końcu amerykańskiej waluty. Wydaje się, że to zostało empirycznie potwierdzone, gdy wybuchła wojna na Bliskim Wschodzie i zamykano Ormuz. Wtedy kapitał uciekał do dolara, a nie od niego, a złoto, choć tuż po ataku jeszcze chwilowo wzrosło, szybko zaczęło spadać - powiedziała.
- Wymowne jest też to, że przy ostatniej interwencji Banku Japonii na jenie w lipcu, w którym uczestniczyły Stany Zjednoczone, Waszyngton nie sprzedawał dolara, tylko sprzedawał euro. Co oznacza, że euro pełni funkcję aktywa bilansowego, a nie konkurenta dla dolara – dodała.
Zaznaczyła, że mechanizm przewagi dolara jest strukturalny, ze względu na rozliczenia handlu w dolarze, rynek repo, linie swapowe Fedu, a także głębokość rynku obligacji skarbowych USA. - Natomiast tak czy inaczej, erozja zaufania do dolara następuje. To, co się dzieje w amerykańskiej polityce, jak prowadzi ją prezydent Trump, zmniejsza niestety zaufanie do amerykańskiej waluty – powiedziała.
- Dolar płaci także cenę za rosnący dług w Stanach Zjednoczonych, choć w tej sytuacji traci on może nie tyle funkcję "bezpiecznej przystani", co przywilej taniego finansowania, i warto to myślę rozróżnić – dodała.
Monika Kurtek oceniła też, że zaufanie do dolara osłabiają ostatnie posunięcia amerykańskiego rządu. - Decyzja Sekretarza Skarbu dotycząca interwencji na rynku amerykańskich obligacji (po tym, jak na długim końcu krzywej rentowności osiągnęły poziom najwyższy od 2007 roku) jest postrzegana jako punkt zwrotny, ponieważ Waszyngton podejmuje bardziej aktywną rolę w utrzymaniu niskich kosztów pożyczek. To może właśnie dalej osłabiać zaufanie do dolara i skłonić inwestorów do zwrócenia się ku innym alternatywom – powiedziała.
- Wydaje się zatem, że bardziej prawdopodobne jest przejście od monopolu dolara jako "bezpiecznej przystani" do systemu wielobiegunowego, w którym dolar pozostaje tym pierwszym wśród wielu innych. Na przykład przy rosnącej roli złota jako neutralnej rezerwy - dodała.

Pochodzi z Trójmiasta i swoją przygodę z mediami zaczynała od pisania o grach, a dziś zgłębia świat finansów w money.pl. Choć dopiero stawia pierwsze kroki w zawodzie, to dziennikarstwo to maraton, a nie sprint, więc na wszystko przyjdzie czas. W pracy interesuje ją, jak gospodarka wpływa na naszą codzienność, a także psychologia biznesu. Prywatnie uwielbia składać klocki LEGO i relaksować się włączając konsolę.