Nowy prezes PFR: Nie zgadzam się z tezą, że utknęliśmy w pułapce średniego rozwoju
Nowy prezes PFR: Nie zgadzam się z tezą, że utknęliśmy w pułapce średniego rozwoju
– Polski Fundusz Rozwoju nie powinien pełnić funkcji drugiego budżetu państwa – zapowiada nowy prezes PFR Mikołaj Raczyński. W rozmowie z money.pl zapowiada, że Fundusz wraca do roli inwestora, a jego portfel w ostatnich dwóch latach dał prawie 30 proc. stopy zwrotu.
Mikołaj Raczyński, prezes Polskiego Funduszu Rozwoju
PFR chce pomagać polskim firmom wychodzić w świat: ostatnio przekazał 100 mln zł dla bydgoskiego Metalkasu na wejście na rynek USA. – Szykujemy kolejne transakcje z przedsiębiorcami i będziemy je ogłaszać w najbliższych miesiącach – zapowiada Raczyński.
Giełdowy debiut koncernu WB Electronics w 2027 roku? – Niewykluczone, choć na oficjalne deklaracje jest jeszcze za wcześnie – mówi nasz rozmówca. PFR jest otwarty na kolejne inwestycje w zbrojeniówce.
PFR przygląda się też projektowi małych reaktorów jądrowych Michała Sołowowa. – Nie zgodzę się z określeniem "raczkujący" – mówi prezes, choć żaden reaktor BWRX-300 jeszcze nie pracuje. Jego zdaniem warto już dziś dobrze poznać tę technologię.
Jak przekonuje, z finansowaniem deficytu budżetowego nie ma jak dotąd problemów. – Wyzwania leżą raczej po stronie krajowych reguł fiskalnych niż apetytu inwestorów – mówi Raczyński. Ostrzega jednak, że przez AI rośnie walka o kapitał.
Grzegorz Osiecki, Tomasz Żółciak, dziennikarze money.pl: Czuje się pan prezesem PFR, a może bardziej wiceministrem finansów czy rozwoju?
Mikołaj Raczyński, prezes Polskiego Funduszu Rozwoju: Nie patrzę na swoją rolę w takich kategoriach. Powierzono mi kierowanie Polskim Funduszem Rozwoju i na tym się koncentruję. To duża odpowiedzialność i wystarczająco ambitne zadanie. PFR ma ogromny potencjał, by realizować strategiczne inwestycje i realnie wpływać na kierunki rozwoju polskiej gospodarki. Chcę ten potencjał jak najlepiej wykorzystać. Oczywiście blisko współpracujemy z ministerstwami, także z Ministerstwem Rozwoju i Technologii.
WIDEO
"Ukochane inwestycje Polaków". Tak zabezpieczają swój majątek
W okresie rządów PiS PFR często był nazywany drugim budżetem państwa, działał w sprawie tarcz, ale dzięki temu rząd lepiej wypadał w statystykach budżetowych.
PFR nie powinien pełnić funkcji drugiego budżetu państwa. Dzisiaj koncentrujemy się na tym, do czego zostaliśmy powołani, czyli na działalności inwestycyjnej i okołoinwestycyjnej. Chcemy pomagać przedsiębiorcom i startupom nie tylko jako dostawca kapitału, ale jako partner biznesu – stąd inicjatywa Team Poland, wspólne działania z PFR Ventures czy organizacja gospodarczego komponentu wizyty premiera w Indiach. Nie ostatnia, bo widzimy duże zainteresowanie ekspansją zagraniczną.
We wrześniu 2025 r. przyjęto strategię PFR. Priorytety to: odporność gospodarcza i obronna, innowacyjność, autonomia technologiczna, konkurencyjność międzynarodowa, bezpieczeństwo finansowe Polaków, transformacja energetyczna. Który z tych priorytetów jest najważniejszy?
Jednym z obszarów, w których widzę dziś szczególnie dużą rolę PFR, jest ekspansja zagraniczna polskich firm. Przez trzy dekady odniosły one sukces dzięki dużemu rynkowi wewnętrznemu, bogaceniu się Polaków oraz wejściu do Unii i otwarciu na rynki Europy Zachodniej. Dziś osiągnęły na tyle dużą skalę, że zastanawiają się, co dalej. Widzimy swoją rolę w odpowiadaniu na to zapotrzebowanie. Firmy są na różnym etapie rozwoju: jedne dopiero się rozglądają i nie wiedzą nawet, na jakie targi pojechać, inne dokładnie wiedzą, kogo chcą przejąć, i potrzebują wsparcia kapitałowego.
Spodziewać się kolejnych ciekawych ruchów w tym kontekście ze strony PFR?
Tak. 20 października br. ogłosiliśmy inwestycję w Metalkas, rodzinną spółkę z Bydgoszczy prowadzoną przez trzecie pokolenie rodziny Grzeniów. Ma 70-letnią tradycję, zaczynała jako mały zakład, dziś ma ponad 20 proc. unijnego rynku regałów stalowych i chce wejść na amerykański rynek. PFR dokapitalizował ją kwotą 100 mln zł na ekspansję zagraniczną – nie na przejęcie, tylko na rozwój zaplecza, a w przyszłości rozpoczęcie produkcji w USA. Szykujemy kolejne transakcje z przedsiębiorcami i będziemy je ogłaszać w najbliższych miesiącach.
Jakie to będą kierunki ekspansji?
Nie ma kierunku, który by wyraźnie dominował. Nadal interesujący jest rynek niemiecki, bo polskie firmy znają go z eksportu. Niemiecka gospodarka od kilku lat zmaga się ze stagnacją, więc sytuacja wielu tamtejszych spółek jest gorsza niż kilka lat temu, dlatego polskie firmy szukają tam okazji. Interesuje je też rynek amerykański: tam wzrost jest wyższy niż w Europie Zachodniej, a polityka administracji USA, w tym cła i inne obostrzenia, sprawia, że firmy rozważają lokalną produkcję obok eksportu z Polski. Ten trend ma olbrzymi potencjał, ale to, co widzimy obecnie, to dopiero początek.
Eksperci wskazują, że np. w porównaniu z Koreą nie mamy globalnych czempionów, za to paradoksalnie mamy znacznie więcej mocnych średniaków.
Paradoksalnie, to może być jedna z największych przewag polskiej gospodarki. Nasz eksport nie jest zdominowany przez jedną czy dwie branże, więc w kryzysach, nawet jeśli jedne sektory ciągną nas w dół, inne podtrzymują wzrost.
Tylko czy ceny energii to nie jest nasza słabość już na wejściu, jeśli chodzi o konkurowanie na rynkach europejskich? Federacja Przedsiębiorców Polskich przygotowała model, z którego wynika, że polski przemysł płaci 30 proc. więcej za energię niż niemiecki, 50 proc. więcej niż włoski i 200 proc. więcej niż francuski.
Dla wielu branż, zwłaszcza energochłonnych, to faktycznie istotny element kosztów. Dlatego transformacja energetyczna jest jednym z pięciu kierunków naszej strategii – wymieniłbym ją równorzędnie z ekspansją zagraniczną. Wspieramy ją, by wzmacniać bezpieczeństwo energetyczne i ograniczać koszty energii w długim terminie. Są jednak branże, dla których energia to kilka procent kosztów i nie determinuje ich konkurencyjności; liczą się też automatyzacja czy innowacyjność.
Firmy dostają wasze pieniądze. A co z tego ma PFR?
Działamy w regułach funduszowych: inwestujemy na zasadach rynkowych i chcemy, żeby powierzony nam kapitał przynosił zwrot. Nie zakładamy bezterminowego pozostawania w inwestycjach – mamy określoną rolę i horyzont: wspieramy firmę, zarabiamy na inwestycji i szukamy kolejnych projektów. Łączymy misyjność instytucji rozwoju z aktywnym zarządzaniem portfelem inwestycyjnym, który w ostatnich dwóch latach wygenerował prawie 30 proc. stopy zwrotu. Jednocześnie zależy nam, żeby firmy zwiększały skalę działania, zatrudnienie czy rozwijały kompetencje technologiczne.
Był pan w Indiach z premierem i ministrem finansów. Jakie refleksje? Nierzadko słyszymy o "złotym wieku" i rekordzie wzrostu Polski, ale jak to przekłada się na biznes?
Potencjał jest jeszcze większy, niż myślałem. Przy siedmiu stolikach branżowych spotkały się firmy polskie i indyjskie. Okazało się, że punktów wspólnych jest więcej, także w nowoczesnych technologiach – Indie są bardzo rozwinięte choćby w sektorze kosmicznym. Nasze gospodarki są na tyle komplementarne, że w wielu obszarach polskie technologie bardzo dobrze odpowiadają na potrzeby indyjskiego rynku. Weźmy PESĘ: dlaczego w Indiach chcą z nią współpracować, a nie z Siemensem, Alstomem czy Talgo? Bo ci producenci odeszli od pociągów stalowych na rzecz aluminiowych, które w Indiach – ze względu na wymagające warunki eksploatacji – są mniej praktyczne. PESA jest zaś liderem w produkcji stalowych pociągów. Dla Indii PESA to więc naturalny partner z dopasowaną technologią. Takich połączeń biznesowych i technologicznych jest więcej. Naszą przewagą może być umiejętność dostarczania sprawdzonych technologii dopasowanych do potrzeb klienta, przy konkurencyjnym całkowitym koszcie zakupu i eksploatacji.
Jeszcze za poprzedników mówiło się o pułapce średniego rozwoju. Ale paradoksalnie może nie musimy mieć swojego Elona Muska czy Sama Altmana; możemy być dobrzy na średnim poziomie i obsługiwać tych, którzy mają do niego daleko.
Nie zgadzam się z tezą, że utknęliśmy w pułapce średniego rozwoju. Jesteśmy jedną z najszybciej rozwijających się gospodarek w Europie i na świecie.
Naszą piętą achillesową jest jednak dość niska innowacyjność i stopa inwestycji, która cały czas oscyluje wokół 17 proc.
Potrzebujemy więcej inwestycji i po to także jest PFR. Programy Innovate Poland i PFR Deep Tech oraz inne inicjatywy, które realizujemy w PFR, mają służyć temu, aby zapewniać kapitał na innowacje, także przez aktywizowanie różnych źródeł tego kapitału. Jest jednak coś w tym, co panowie mówią: każdy kraj ma swoje przewagi i nie musi osiągać dobrobytu, kopiując liderów technologicznych. Gdyby w latach 90. Polska postawiła nie na meble, a na najnowsze komputery, nie jestem przekonany, że bylibyśmy dziś bardziej rozwinięci. Przewagi w wielu sektorach dały nam wręcz światową dominację i napędziły rozwój. Naszą przewagą jest położenie, dostęp do portów, korytarze północ–południe i wschód–zachód, także w kontekście odbudowy Ukrainy, a także przedsiębiorczość małych i średnich przedsiębiorców oraz wysokie kompetencje inżynieryjne.
Czy w niektórych sektorach nie dochodzimy do progu ich możliwości? Wspomniane meblarstwo ma kłopoty, wysokie ceny energii uderzają w inne branże, widzimy, co dzieje się z ceramiką. Czy nie potrzeba tu innej strategii?
Są sektory, które radzą sobie lepiej, i takie, które gorzej. W meblarstwie trzeba pamiętać o koniunkturze na rynku mieszkaniowym i poziomie stóp procentowych. Ale są też branże, które pchają gospodarkę do przodu. Teoria K-shape (sytuacja, w której różne grupy społeczne, sektory gospodarki lub branże rozwijają się po kryzysie w zupełnie odmiennych, drastycznie rozbieżnych kierunkach – red.) jest dziś chyba najbardziej widoczna. Jedne branże rozwijają się bardzo szybko – weźmy np. sektor kosmiczny i notowania spółek tej branży na GPW – inne gorzej. Z punktu widzenia gospodarki dzieje się to jednak w sposób bezpieczny dla stabilności makroekonomicznej: wzrost postępuje, a bezrobocie nie rośnie.
Polska została zaproszona do grupy G20. Czy stałe członkostwo to złota patelnia, o którą warto się bić?
Pan premier ogłosił, że zostaniemy zaproszeni przez Wielką Brytanię na szczyt G20 w 2027 r. A to już wielki sukces. Na pewno warto powalczyć o stałe członkostwo. Bo po pierwsze, siedzimy przy stoliku, przy którym zapadają najważniejsze decyzje na świecie – wymogi kapitałowe dla banków po globalnym kryzysie finansowym były pochodną ustaleń tego gremium. Po drugie, to aspekt marketingowy: inne kraje dostrzegają, że Polska ma udział w pracach w G20, i zaczynają się nami interesować jako jednym z globalnych liderów, co jeszcze kilka lat temu było nie do pomyślenia.
Przejdźmy do kwestii transformacji energetycznej. Macie to jako jeden z priorytetów. Jak patrzycie na ambicje biznesmena Michała Sołowowa w zakresie technologii małych reaktorów jądrowych SMR? Widzicie tu potencjał?
Każdy projekt transformacji energetycznej, w który chce zaangażować się kapitał prywatny, ogólnie rzecz biorąc, oceniamy pozytywnie, choć oczywiście wymaga osobnej oceny technologii, ryzyka i opłacalności. Dekarbonizacja energetyki i ciepłownictwa to wyzwanie. Polska buduje pierwszą dużą elektrownię atomową i morskie farmy wiatrowe; 30 października otwieramy terminal T5 w Gdańsku, służący instalacji morskich farm wiatrowych. Uważamy, że SMR-y również są interesującym kierunkiem.
Interesującym, ale raczkującym, czy już rozważacie coś poważniejszego?
Publicznie mówiłem, że analizujemy wiele projektów transformacji, także te największe, w tym związane z energetyką jądrową. Przyglądamy się również temu projektowi. To, że dołączają do niego partnerzy prywatni, oceniam bardzo dobrze, bo kapitał prywatny pokazuje, że wierzy w tę technologię. Nie zgodzę się z określeniem "raczkujący": wdrożenie przyspieszyło w ostatnich kilkunastu miesiącach. Żaden reaktor w technologii BWRX-300 jeszcze nie pracuje, ale budowa trwa w Kanadzie, a kolejne instalacje są przygotowywane m.in. w USA. Zainteresowane są również inne kraje europejskie. Największe ryzyko to sama budowa reaktora, ale gdy popłynie prąd, a prywatni inwestorzy już dziś chcą na to postawić, to za kilka lat może się okazać, że trzeba było inwestować jeszcze więcej. Dlatego już dziś warto dobrze poznać tę technologię i być przygotowanym na pojawiające się możliwości inwestycyjne.
Mówi pan o otwarciu terminalu T5, inwestycji usługowej wobec offshore’u. Widzi pan kolejne cele PFR w transformacji?
Działamy zarówno przy dużych projektach infrastrukturalnych, jak i przy mniejszych inwestycjach energetycznych. W tym roku sfinansowaliśmy już projekt obejmujący fotowoltaikę oraz energetykę wiatrową, rozmawiamy o kolejnych, rozmawialiśmy też o atomie. Wyzwaniem staje się powoli nie tyle generowanie energii, ile przyłączenia i magazyny energii – rozmawiamy o tym z przedsiębiorcami. Zależy nam też, by wokół transformacji budowały się polskie firmy.
Jeszcze jako wiceprezes wskazywał pan duży potencjał w sektorze defence. Teraz PFR po raz pierwszy uczestniczył w MSPO w Kielcach. Jaki sygnał chcieliście wysłać? Czy to zapowiedź większego zaangażowania?
Byliśmy, jesteśmy i będziemy aktywni w sektorze obronnym. Głęboko wierzę, że wydatki na obronność mogą stać się ważnym źródłem rozwoju gospodarki. Na zamówieniach SAFE korzystają nie tylko firmy zbrojeniowe, ale cały łańcuch wartości – chemia, IT, metalurgia, transport – i nowoczesne technologie.
Działamy na wielu kierunkach. Zaczynamy od młodych inżynierów i startupowców z pomysłami na technologie podwójnego zastosowania (dual use), którzy szukają nie kapitału, tylko pomocy, jak przekuć pomysł w biznes. Służy temu IDA Bootcamp, gdzie spotykają się startupy, fundusze VC i przedstawiciele MON: fundusze wskazują, czego oczekują od firm, w które mogą zainwestować, MON – jakich technologii potrzebuje wojsko. Kolejnym elementem jest finansowanie; temu służy m.in. PFR Deep Tech, w ramach którego PFR inwestuje w fundusze VC specjalizujące się w obszarach zaawansowanych technologii, także podwójnego zastosowania.
Na MSPO byliśmy jako Team Poland, by pokazać, że możemy być partnerem dla spółek zbrojeniowych także w ekspansji zagranicznej. Dzięki zamówieniom SAFE polskie firmy uzyskały stabilność i bankowalność projektów, więc mogą rozglądać się za zamówieniami zagranicznymi. W Indiach byli z nami m.in. WB Electronics i PGZ oraz spółki z sektora kosmicznego: technologie satelitarne mają zarówno zastosowania cywilne, jak i wojskowe- pozwalają monitorować pożary, powodzie, ale także ruchy wojsk.
Widać dwa kierunki: Amerykanie chcą nas traktować jako hub serwisowy dla swojego sprzętu – stąd np. umowy z Lockheed Martin, umowa na serwisowanie PAC-3 – a z drugiej strony próbujemy być graczem, czego przykładem jest współpraca WB Electronics z Kongsbergiem. Jak to zrównoważyć albo wybrać jedną nogę?
Jedno nie wyklucza drugiego. Jesteśmy na tyle dużą gospodarką, że możemy zarówno rozwijać własny przemysł obronny, jak i budować zaplecze serwisowe dla zagranicznych producentów. Oba kierunki sprzyjają transferowi wiedzy i rozwojowi kompetencji technologicznych.
Wasz podopieczny WB – jak patrzycie na jego rozwój?
Jesteśmy bardzo optymistyczni. To spółka o strategicznym znaczeniu dla polskiej gospodarki i sektora zbrojeniowego. Widzimy olbrzymi potencjał jej dalszego rozwoju. Współczesne pole walki przesuwa się w stronę dronów i nowoczesnych technologii, a to spółka dobrze rozwinięta technologicznie, której produkty zyskują uznanie na świecie. = Jednym z rozważanych kierunków jest również debiut giełdowy. Niewykluczone, że mogłoby do niego dojść w przyszłym roku, choć na oficjalne deklaracje jest jeszcze za wcześnie.
Skoro to tak trafiona inwestycja, to czy myślicie o wejściu w inne prywatne spółki zbrojeniowe? Toczy się dyskusja, na ile wspierać prywatny kapitał, by zachować równowagę i konkurencję.
Jesteśmy otwarci na kolejne inwestycje. WB to nie jedyna spółka z sektora zbrojeniowego, którą wspieramy. Nie musimy tego robić, będąc tylko akcjonariuszami – możemy wspierać firmy także finansowaniem dłużnym. Natomiast niezależnie od formy finansowania, zależy nam szczególnie na rozwoju sektora prywatnego, który wnosi do branży przedsiębiorczość, elastyczność i dodatkową dynamikę. Wracając do Indii: otwarcie sektora kosmicznego na prywatne firmy poszerzyło możliwości rozwoju branży budowanej przez dekady wokół publicznej agencji ISRO. Podobnie w Polsce i Europie – Creotech, Scanway, Liftero, KP Labs, nie mówiąc o ICEYE. Gdy sektor prywatny wchodzi do nowych obszarów, uruchamia kolejne inwestycje i przyspiesza rozwój technologii.
Zapytamy o AI i rynek pracy, jeden z większych tematów w Bangkoku. Microsoft robi akcję buyoutową dla ok. 60 tys. pracowników. Pierwsze skojarzenie to efekt rewolucji AI, choć były głosy, że to redukcja pocovidowych zatrudnień. Widać jednak strach przed tym, co AI zrobi z rynkiem pracy; programiści piszą na forach, że szukają nowych zajęć. Jak PFR postrzega tę rewolucję? Powinniśmy się bać?
Nie ma jeszcze konsensusu, nawet akademickiego, co do wpływu AI na rynek pracy. Nie zdziwiłbym się, gdyby firmy uzasadniały zwolnienia sztuczną inteligencją, bo łatwiej niż sytuacją firmy. Szczególnie uważnie powinniśmy jednak obserwować wpływ AI na miejsca pracy dla osób rozpoczynających karierę zawodową: każdy gdzieś zaczyna, a jeśli trudniej o pierwszą pracę przez narzędzia AI, to problem. Mnie ciekawi też konkurencja o kapitał związana z AI i centrami danych. Koncern Meta, właściciel Facebooka i Instagrama, przez lata skupował własne akcje na rynku, bo miał nadmiar gotówki. Dzisiaj, po raz pierwszy od dekady, ogłosił emisję akcji. Zmienia się logika największych firm, a to wpływa na konkurencję o kapitał, stopy procentowe i koszty finansowania na świecie. Nie ma już darmowych pieniędzy.
Czy AI może okazać się bańką jak spółki internetowe? A może ta konkurencja o kapitał, także z rynkiem obligacji, uderzy w naszą sytuację fiskalną?
Chciałbym znać odpowiedź na pytanie o bańkę, ale trzymam się maksymy, która wielokrotnie się sprawdziła: przeszacowujemy postęp nowej technologii w pierwszych latach, a niedoszacowujemy w dłuższym terminie. Wykorzystanie AI w firmach jest nadal niskie, więc pojawia się pytanie o przeinwestowanie, ale w długim terminie możliwości, np. w medycynie, będą większe, niż nam się dziś wydaje. Natomiast co do sytuacji fiskalnej, nie uciekniemy od tego, że musimy pozyskiwać finansowanie i emitować obligacje w warunkach dużej konkurencji o kapitał.
Jednak do dziś nie zaobserwowaliśmy problemów z finansowaniem deficytu. Wyzwania leżą raczej po stronie krajowych reguł fiskalnych niż apetytu inwestorów. Nasz rachunek bieżący jest zbilansowany, a inflacja niska. Jeszcze kilka lat temu nie byłbym pewny, czy uda się utrzymać taką sytuację przy 6–7 proc. deficytu i dużych wydatkach na zbrojenia, które z definicji mogłyby oznaczać rosnący import.
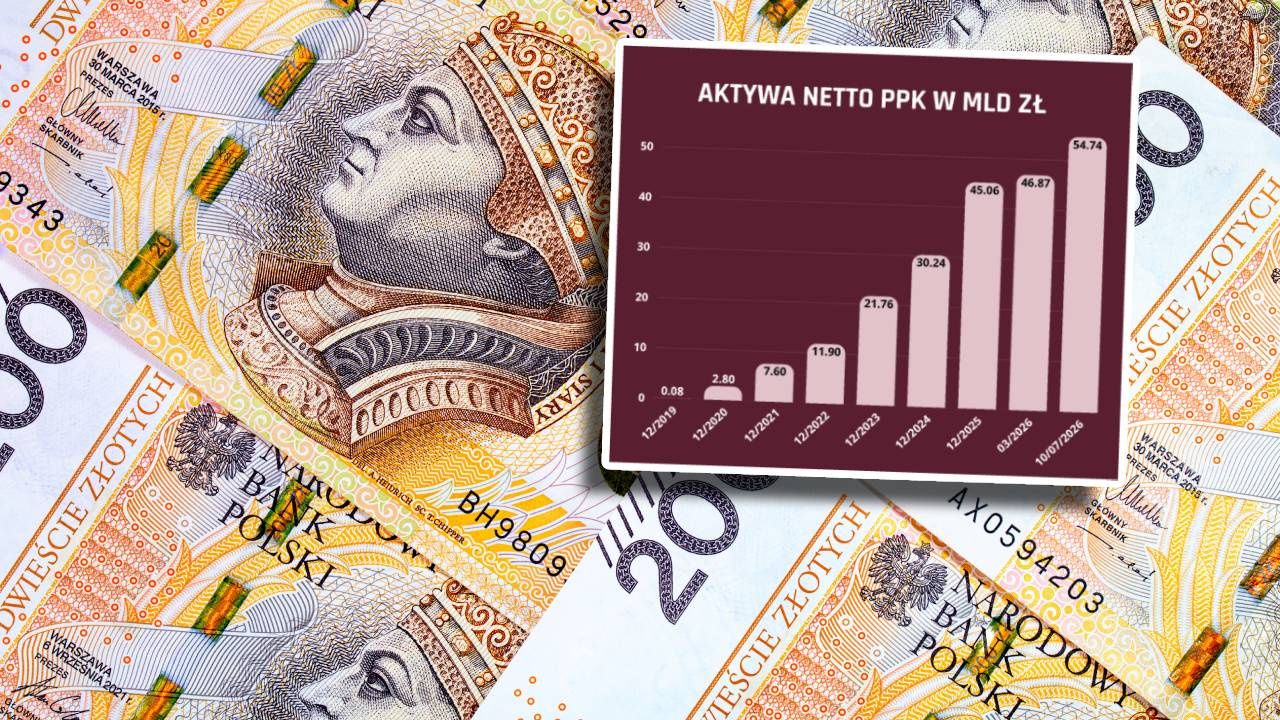
Kolejny element strategii: długoterminowe oszczędzanie. PPK to sukces – prawie 60 mld zł aktywów i ponad 4,5 mln oszczędzających. Potrzebne są korekty?
W każdym programie można coś poprawić. W tym roku Rada Ministrów powinna przedstawić Sejmowi wyniki kolejnego przeglądu PPK, ale program działa dobrze, a Polacy się do niego przekonują. W przyszłym roku odbędzie się kolejny autozapis, który może zwiększyć partycypację, a od 1 stycznia 2027 r. będą OKI. Jesteśmy też w hossie na GPW, co sprzyja celowi, by rynek kapitałowy zamieniał oszczędności w inwestycje, co dotąd nie udawało się tak, jak byśmy chcieli. Nowoczesne gospodarki, zwłaszcza w dobie rywalizacji o kapitał i presji na finanse publiczne, muszą finansować inwestycje z rynku kapitałowego – giełdy, private equity czy venture capital.
Wspomniał pan o PESIE. Były działania PFR o charakterze ratunkowym – PESA, RAFAKO. Planujecie coś podobnego?
Z reguły nie komentujemy projektów przed finalizacją. Kluczowe, by miały walor rozwojowy, czyli wpływały na rozwój branży, spółki, gospodarki i miejsc pracy. Jeśli takie będą, będziemy je komunikować.
Na koniec: czy rozwojowe plany nie zostaną utrudnione przez zagrożenie pokazane w strategii zarządzania długiem? W latach 2028–2030 mamy potężne dostosowanie fiskalne, na ponad 100 mld zł, żeby nie przekroczyć progu długu 60 proc. PKB. Czy państwo, zamiast boosterem, nie stanie się hamulcowym?
Rozwój gospodarczy nie jest i nie będzie napędzany wyłącznie inwestycjami publicznymi. W ostatnich latach inwestycje publiczne rosną na świecie, m.in. przez obronność, ale gros wzrostu w Polsce wygenerował także sektor prywatny. Trzeba dbać o jak najlepsze warunki jego rozwoju i tu widzimy swoją rolę. Dwa lata temu postawiliśmy na efektywną pracę kapitału: z niektórych inwestycji wychodzimy i inwestujemy kapitał ponownie.
Nie mówiliśmy dziś dużo o Innovate Poland, ale ten program powstał, by polskie firmy miały kapitał na projekty inwestycyjne – nową fabrykę, przejęcie konkurenta czy fuzję. Wzmacniamy rynek kapitałowy nie tylko środkami publicznymi, bo będą dołączać instytucje prywatne. Sytuacja fiskalna jest wyzwaniem, ale nie musi od razu powodować istotnego spowolnienia inwestycji. Dlatego potrzebujemy więcej inwestycji prywatnych i silniejszego rynku kapitałowego. Obok transformacji energetycznej i ekspansji zagranicznej polskich firm to jeden z najważniejszych kierunków, na których chcę skoncentrować działania PFR.
Tomasz ŻółciakDziennikarz Wiadomości Wirtualnej Polski
Dziennikarz Wirtualnej Polski i Money.pl, zajmujący się tematami politycznymi i gospodarczymi. Prowadzący poranny program "Tłit”.
Grzegorz OsieckiDziennikarz Wiadomości Wirtualnej Polski
Dziennikarz Wirtualnej Polski specjalizujący się w tematyce ekonomicznej, w tym finansów publicznych, ubezpieczeń społecznych i polityki społecznej oraz w tematach politycznych.