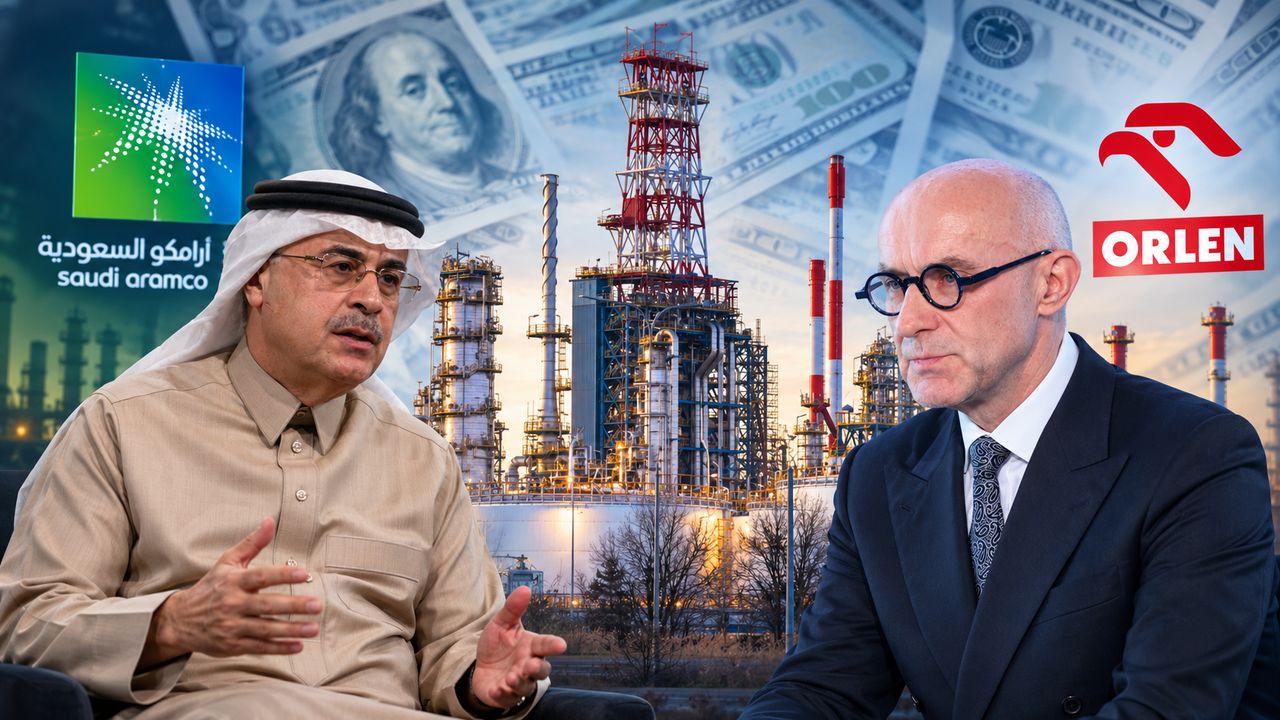
Saudi Aramco rozważa sprzedaż aktywów w Polsce, w tym spółki Aramco Fuels Poland oraz udziałów w Rafinerii Gdańskiej i Air BP Aramco Poland. Według analityka XTB Michała Stajniaka taki ruch mógłby przynieść Orlenowi zarówno korzyści, jak i nowe ryzyka. Sam koncern w tej sprawie "ma związane ręce".
W piątek "Rzeczpospolita" poinformowała, że saudyjski koncern analizuje możliwość wycofania się z polskiego rynku. Bardziej prawdopodobny od całkowitej sprzedaży aktywów ma być scenariusz zakładający zbycie Aramco Fuels Poland, spółki zajmującej się hurtowym obrotem paliwami.
Saudi Aramco posiada także 30 proc. udziałów w Rafinerii Gdańskiej oraz połowę udziałów w Air BP Aramco Poland, dostawcy paliwa lotniczego. Saudyjski koncern przejął te aktywa w 2022 r. w ramach środków zaradczych wymaganych przez Komisję Europejską przed zgodą na połączenie Orlenu z Grupą Lotos.
Michał Stajniak ocenił, że Saudi Aramco może w ten sposób zakończyć "jedną z najbardziej opłacalnych inwestycji w historii polskiej energetyki". Jak wskazał analityk, na atrakcyjność transakcji wpłynął udział koncernu w kolejnych etapach łańcucha dostaw: od surowców, przez marżę rafineryjną, po sprzedaż paliw.
"Uwzględniając zyski Aramco Fuels Poland, dywidendy z rafinerii i marże na dostawach ropy, koncern odzyskał całe 2,2 mld zł przed upływem trzech lat od zamknięcia transakcji" – wskazał Stajniak w komentarzu.
Zdaniem analityka potencjalnych kupców można szukać w trzech grupach. Pierwszą tworzą globalne firmy handlujące surowcami, takie jak Vitol i Trafigura. Ich atutem byłoby doświadczenie w hurtowym rynku paliw w Europie Środkowej oraz dostęp do produktów z gdańskiej rafinerii.
Drugą grupę stanowią przedsiębiorstwa regionalne. "Naturalnym kandydatem jest MOL, który w 2022 r. przejął 417 stacji Lotosu i potrzebuje stabilnego zaopatrzenia. Możliwi są też duzi niezależni operatorzy krajowi, np. Unimot, który mógłby wejść w transakcję z partnerem finansowym" – wyjaśnił Stajniak.
Wśród zainteresowanych mogą znaleźć się również fundusze infrastrukturalne i private equity. Dla takich inwestorów atrakcyjne byłyby przewidywalne wpływy wynikające z kontraktów dotyczących przerobu ropy oraz hurtowej sprzedaży paliw.
Choć Orlen wydaje się naturalnym nabywcą, jego ewentualny powrót po aktywa sprzedane w związku z decyzją Komisji Europejskiej wymagałby zgody Brukseli.
Orlen, który wydaje się oczywistym kupcem, ma związane ręce. Odkupienie aktywów oddanych w ramach warunków Komisji Europejskiej wymagałoby zgody Brukseli. Taką zgodę trudno sobie wyobrazić, bo oznaczałaby odtworzenie dominującej pozycji Orlenu, której warunki z 2022 r. miały zapobiec
– podkreślił Michał Stajniak, wicedyrektor Działu Analiz XTB.
Dodatkową przeszkodą przy całkowitym wyjściu Saudi Aramco z Polski jest status Rafinerii Gdańskiej. Zakład znajduje się na liście podmiotów objętych szczególną ochroną, dlatego minister aktywów państwowych może sprzeciwić się transakcji, jeśli uzna, że nabywca stwarza zagrożenie dla bezpieczeństwa energetycznego kraju.
Umowa wspólników przewiduje ponadto, że saudyjska firma może sprzedać udziały wyłącznie "dozwolonemu nabywcy" z doświadczeniem w sektorze rafineryjnym. Orlen zachował prawo pierwszeństwa oraz możliwość wskazania innego inwestora.
"W praktyce każdy nowy udziałowiec w Gdańsku musiałby więc zyskać akceptację Warszawy i Orlenu" – dodał Stajniak.
Sprzedaż hurtowej spółki może zwiększyć konkurencję
Ewentualna sprzedaż udziałów w Rafinerii Gdańskiej mogłaby dać Orlenowi możliwość negocjowania warunków korzystniejszych niż te ustalone w 2022 r. Dotyczyłoby to między innymi prawa do odbioru połowy produktów oraz uprawnień weta. "Wyjście Aramco pozwoliłoby ponadto zamknąć politycznie niewygodny rozdział fuzji z Lotosem" – zauważył analityk.
Większe ryzyko Stajniak dostrzega w sprzedaży Aramco Fuels Poland globalnemu operatorowi hurtowemu albo MOL-owi. Taki nabywca mógłby zwiększyć presję konkurencyjną na Orlen w segmencie hurtowym, zwłaszcza że MOL zarządza już dawną siecią stacji Lotosu.
Zmiana właściciela spółki hurtowej nie powinna natomiast zagrozić dostawom surowca do rafinerii. Kontrakt na dostawy saudyjskiej ropy nie jest bowiem powiązany z udziałami Saudi Aramco w polskich aktywach.
"Dla Polski stawka jest większa niż same pieniądze. Na kupca hurtu trzeba patrzeć przez pryzmat bezpieczeństwa paliwowego. Zmiana udziałowca w rafinerii będzie wymagała zgody państwa. Do tego wraca pytanie, ile w 2022 r. naprawdę kosztowała fuzja z Lotosem. Na razie wszystko opiera się na jednym źródle, choć jednocześnie wcześniejsze poszlaki związane z globalną działalnością Aramco sugerują, że faktycznie coś może być na rzeczy" – podsumował Stajniak.
Marcin WalkówDziennikarz Money.pl
Jestem wydawcą newsów i prowadzę sekcję money.pl/mobility, poświęconą transportowi. Specjalizuję się w tematyce rynku lotniczego i motoryzacyjnego.
W latach 2016-2021 byłem dziennikarzem i wydawcą w Business Insider Polska. Wcześniej byłem związany z Gazetą Wyborczą, Gazetą Wrocławską i Akademickim Radiem LUZ. Ukończyłem zdrowie publiczne na Uniwersytecie Medycznym we Wrocławiu, zarządzanie na Uniwersytecie Ekonomicznym we Wrocławiu oraz prawo lotnicze na Uczelni Łazarskiego w Warszawie.



 PAP