Nadzwyczajne zyski z paliw. Nowy podatek właśnie wszedł w życie
Nadzwyczajne zyski z paliw. Nowy podatek właśnie wszedł w życie
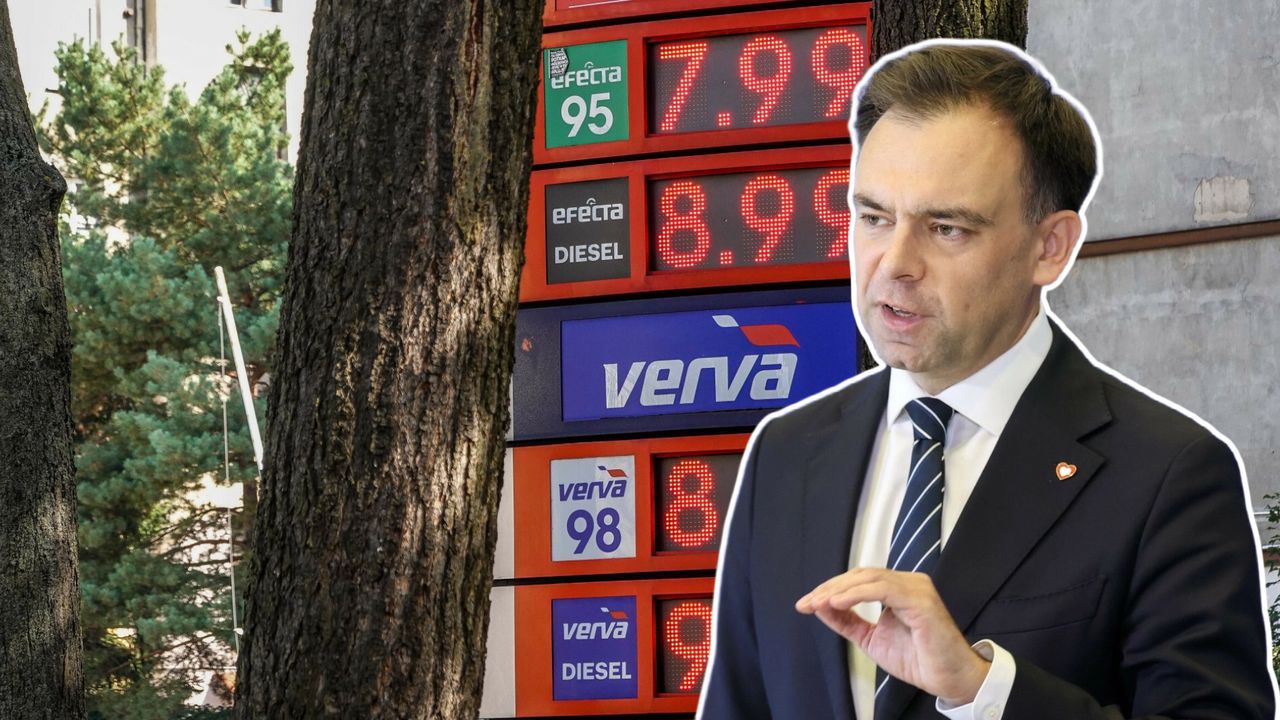
Od 1 listopada obowiązują przepisy ustawy o podatku od nadzwyczajnych zysków osiągniętych w okresie od marca 2026 r. do marca 2027 r. ze zbycia paliw ciekłych. Ministerstwo Finansów szacuje, że wpływy budżetowe z podatku wyniosą ok. 5,2 mld zł.
Ustawa przewiduje 60-proc. podatek od nadwyżkowych zysków osiągniętych ze sprzedaży paliw ciekłych. Danina obejmie nadzwyczajne zyski uzyskane w okresie od 1 marca 2026 r. do 31 marca 2027 r. przez przedsiębiorców zajmujących się wytwarzaniem paliw ciekłych oraz obrotem paliwami ciekłymi na podstawie koncesji na obrót paliwami z zagranicą.
WIDEO
Sprzedawca: to nowy "cmentarny" trend. Kosztuje 100–120 zł za sztukę
Podstawę opodatkowania stanowić będzie nadwyżka przychodów ponad poziom wynikający z historycznej marży osiąganej w 2025 r., powiększonej o 20 proc. Ustawa przewiduje minimalną marżę referencyjną na poziomie 2 proc. oraz ograniczenie podatku do 50 proc. dochodu lub zysku netto dla podmiotów niewytwarzających paliw.
Według rządu regulacja ma być odpowiedzią na gwałtowny wzrost marż i zysków części firm paliwowych po eskalacji konfliktu na Bliskim Wschodzie i zakłóceniach dostaw ropy naftowej.
Pierwotnie podatek od nadzwyczajnych zysków koncernów paliwowych miał być naliczany za okres od marca 2026 r. do grudnia 2026 r. W ocenie skutków regulacji ustawy przychody z daniny szacowano na 4 mld zł. W trakcie prac nad ustawą okres obowiązywania daniny wydłużono do końca marca 2027 r. Zgodnie z informacją resortu finansów – podaje PAP – wpływy za I kwartał 2027 r. sięgną ok. 1,2 mld zł.
Wpływy z nowej daniny mają posłużyć do sfinansowania programu CPN. Całkowity koszt pierwszych dwóch edycji programu – jak informowało wcześniej Ministerstwo Finansów – wyniósł około 5,2 mld zł.
Pierwsza edycja programu CPN obowiązywała od 31 marca do 1 lipca i wówczas koszty wyniosły 4,7 mld zł. Następnie program przywrócono na okres od 17 do 31 sierpnia, by ograniczyć ceny paliw w ostatnie dni wakacji. Wówczas koszt sięgnął 495 mln zł.
Minister finansów i gospodarki Andrzej Domański szacował, że miesięczny koszt obowiązywania CPN to ok. 1,6 mld zł. Tym samym w najnowszym okresie – od października do grudnia 2026 r. koszt programu może sięgnąć 4,8 mld zł.
Źródło: PAP
Piotr BeraDziennikarz Money.pl
Od wiosny 2022 r. na pokładzie money.pl. Wcześniej pracował w "Gazecie Wrocławskiej", "Gazecie Wyborczej" i portalu wroclaw.pl. Jest absolwentem Uniwersytetu Wrocławskiego.