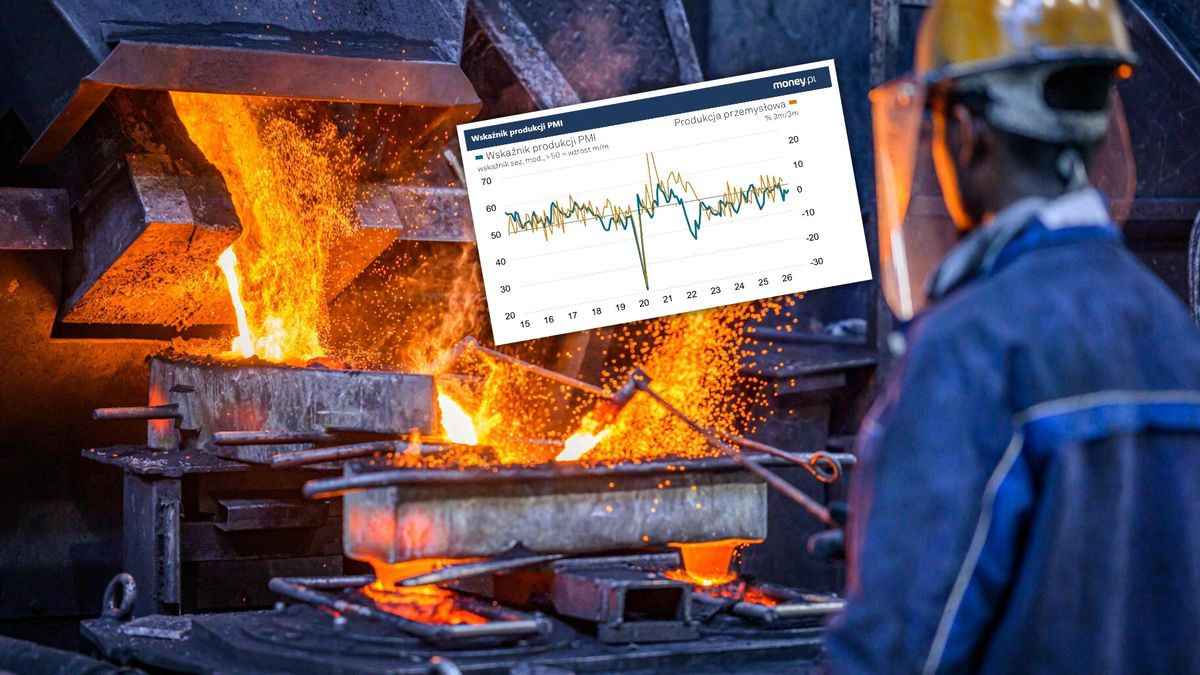
Polski sektor wytwórczy wciąż znajduje się w fazie kurczenia, jednak najnowsze dane dają powody do ostrożnego optymizmu. Zgodnie z raportem S&P Global, wskaźnik PMI wyniósł we wrześniu 49 punktów. To wynik zauważalnie lepszy od sierpniowego odczytu oraz nieznacznie przewyższający rynkowy konsensus. Warto jednak pamiętać, że wartość ta wciąż pozostaje poniżej granicy oddzielającej rozwój od regresu, co oznacza, że ogólne pogorszenie warunków biznesowych trwa nieprzerwanie od kilkunastu miesięcy.
Z badania wynika, że choć produkcja, nowe zamówienia i zatrudnienie nadal spadały, to działo się to w wyraźnie wolniejszym tempie niż w okresie wakacyjnym. Dynamika sektora pozostaje kluczowym wyznacznikiem kondycji PKB. Przedsiębiorcy zaczęli również z większym optymizmem patrzeć w przyszłość, a ich prognozy na najbliższy rok są najlepsze od wiosny. Firmy przygotowują się do zwiększenia produkcji pod koniec roku, o czym świadczy odbudowywanie zapasów środków produkcji.
Sytuację tę precyzyjnie opisuje Trevor Balchin, dyrektor ekonomiczny w S&P Global Market Intelligence.
We wrześniu główny wskaźnik PMI pozostał poniżej neutralnego progu 50,0, kontynuując obecny okres spadku w przemyśle, który rozpoczął się w maju 2025. Należy jednak zauważyć, że kilka kluczowych indeksów przesunęło się w odpowiednim kierunku – produkcja, nowe zamówienia oraz zatrudnienie spadały wolniej niż w sierpniu – tłumaczy ekspert.
Koszty produkcji wciąż ciążą firmom
Mimo poprawy w zakresie popytu i produkcji, polski przemysł wciąż zmaga się z wyzwaniami natury finansowej i logistycznej. Jak wskazują autorzy raportu, łańcuchy dostaw znajdują się pod presją, a czas oczekiwania na materiały uległ wydłużeniu. Inflacja kosztów co prawda nieco wyhamowała, ale nadal utrzymuje się na wysokim poziomie, co jest bezpośrednim echem zawirowań geopolitycznych na świecie. Wysokie ceny energii i surowców pozostają główną barierą dla szybszego odbicia w sektorze produkcyjnym.
Przedsiębiorstwa muszą mierzyć się z wyższymi cenami surowców, energii, paliw oraz transportu. Te obciążenia są sukcesywnie przerzucane na odbiorców końcowych, co widać w najnowszych danych – ceny wyrobów gotowych opuszczających fabryki rosły we wrześniu w przyspieszonym tempie.
Widmo podwyżki stóp procentowych
Sytuację w szerszym kontekście gospodarczym analizuje Monika Kurtek, główna ekonomistka i dyrektor Biura Analiz Ekonomicznych. Ekspertka zwraca uwagę, że presje kosztowe, powiązane między innymi z niestabilną sytuacją na Bliskim Wschodzie, mocno podbijają krajową inflację, która przekracza już poziom 4 proc. w ujęciu rocznym. Jak wskazuje najnowszy odczyt inflacji, presja cenowa w sklepach nie odpuszcza.
Jej zdaniem, relatywnie dobra odporność polskiego przemysłu na trudne warunki zewnętrzne może wpłynąć na najbliższe decyzje władz monetarnych.
Dla RPP to kolejny sygnał, że nie musi w tej chwili martwić się o wzrost PKB, problemem głównym pozostaje dla niej natomiast inflacja, która właśnie mocno wybiła ponad górną granicę odchyleń od celu NBP – podkreśla Monika Kurtek.
Z analizy ekonomistki wynika, że stabilizacja w przemyśle daje Radzie Polityki Pieniężnej wolną rękę do walki ze wzrostem cen. Jeśli prognozy wskazujące na utrzymanie się wskaźnika inflacji powyżej celu się potwierdzą, już w listopadzie decydenci mogą zdecydować się na zacieśnienie polityki monetarnej i podwyżkę stóp procentowych o 25 punktów bazowych.