Dzisiaj przedstawiciele banków i Komisji Nadzoru Finansowego spotkają się, by rozmawiać o propozycji pomocy dla osób, które zaciągnęły kredyty we franku szwajcarskim. Banki mają bowiem wiele pytań i wątpliwości, dotyczących zasad i tego jak miałby wyglądać mechanizm restrukturyzacji kredytów zaproponowany przez nadzór bankowy. Z analizy Money.pl wynika natomiast, że pomysł w obecnym kształcie nie pomoże frankowiczom, a wręcz przeciwnie, może być dla nich niebezpieczny.
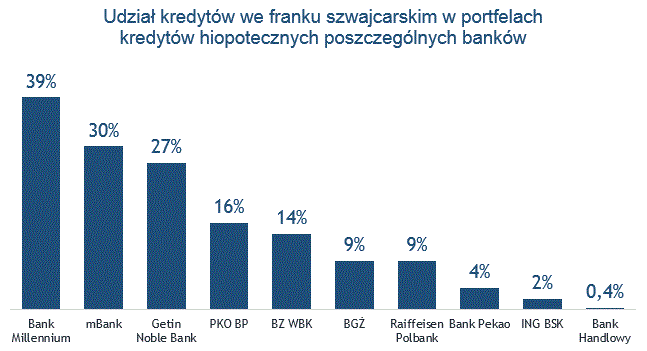
Millenium Bank i mBank, które w portfelu udzielonych kredytów hipotecznych mają najwyższy odsetek tych w szwajcarskiej walucie - odpowiednio 39 i 30 proc. - nie komentują na razie koncepcji KNF. Czekają na więcej szczegółów.
- _ Obecnie analizujemy propozycję Przewodniczącego KNF dotyczącą restrukturyzacji kredytów udzielonych we franku szwajcarskim, przedstawioną na posiedzeniu Komisji Finansów Publicznych. Czekamy także na zapowiedziane spotkanie banków z szefem KNF _ - poinformował Money.pl Wojciech Sury, rzecznik Getin Banku, który ma 27 proc. kredytów udzielonych w CHF.
Na rezultaty spotkania czeka także jeden z największych banków detalicznych PKO BP (na koniec III kwartału 2014 r. miał 16 proc. kredytów we franku). - _ Wówczas będzie możliwa pogłębiona analiza i odniesienie się do tej propozycji _- zaznacza Monika Floriańczyk z zespołu projektów strategicznych i analiz PKO BP. Przypomina też, że bank już zmierzył się z problemem znacznego umocnienia franka szwajcarskiego i wdrożył rozwiązania, które powinny ułatwić klientom obsługę kredytów w najbliższym czasie mi.in: do 30 czerwca będzie stosował 1 proc. spread przy obsłudze kredytów hipotecznych udzielonych w CHF, uwzględnia ujemną stawkę LIBOR w koszcie takiego kredytu i będzie zwracał klientom część raty kapitałowej w przypadkach, gdy ujemna stawka bazowa przekroczy marżę.
Źródło: Money.pl na podstawie danych z banków.
Natomiast nieoficjalne głosy ze środowiska bankowców, wskazują na wiele problemów, które mogą być konsekwencją wprowadzenia pomysłu KNF w życie. Wystarczy wspomnieć, że w środę akcje BZ WBK notowanego na warszawskiej giełdzie, który ma około 14 proc. kredytów we frankach szwajcarskich, spadły o 3 proc. Dzień wcześniej, we wtorek akcje PKO BP, po przedstawieniu koncepcji KNF także straciły kilka procent.
Można więc spekulować, że wdrożenie restrukturyzacji kredytów w szwajcarskiej walucie prawdopodobnie wywoła skutki finansowe odczuwalne nie tylko w sektorze bankowym, ale w szerszym wymiarze. Daleko idące konsekwencje mogą uderzyć rykoszetem w całą gospodarkę, bo skoro banki będą mniej zarabiały, to zmniejszą się wpływy z płaconych przez nie podatków. Również w mniejszym stopniu będą w stanie finansować przedsiębiorców, co z kolei może przełożyć się na wzrost bezrobocia.
Banki nie wiedzą także, jak do takiego rozwiązania podejdą audytorzy. Pojawiają się opinie, że kredyty niezabezpieczone hipotecznie, zgodnie z przepisami księgowymi będą się kwalifikowały do uznania za zagrożone, gdyż będą de facto pozbawione zabezpieczenia. A w takiej sytuacji audytorzy poproszą banki o utworzenie rezerw w 100 proc. pokrywających te zobowiązania.
Również wbrew opinii kierującego KNF Andrzeja Jakubiaka, może się wcale nie okazać neutralna dla budżetu._ - Przypomnę, że zarówno banki, jak i nadzór bankowy sugerowały, żeby zakazać oferowania kredytów walutowych na rynku polskim. W związku z tym uważam, że gdyby dochodziło do obciążania jakimiś kosztami, to te koszty powinny być mocniej rozłożone, nie tylko między klientów banków i banki, ale także pomiędzy NBP, trochę pomiędzy rząd-państwo i trochę pomiędzy Bankowy Fundusz Gwarancyjny _ - mówił we wtorek Krzysztof Pietraszkiewicz, prezes Związku Banków Polskich.
Pod koniec 2014 roku kredyty we franku udzielone przez banki w Polsce warte były 134,2 mld zł (liczone po kursie 3,47 zł za franka), ale w styczniu po wybiciu kursu waluty w górę - już 157 mld zł - wynika z szacunków KNF. Według danych związku Banków Polskich, nadal stanowią największą grupę w mieszkaniowych kredytów walutowych - w listopadzie ubiegłego roku było ich 565,8 tys. Dla porównania analogicznych pożyczek w euro było wtedy 108,1 tys., a w innych walutach - zaledwie 5,6 tys.
Źródło: KNF
ZBP ostrzega też w swoich opracowaniach, że przewalutowanie kredytów np. po kursie z dnia udzielenia oznaczałoby dla banków straty od 34 do nawet 62 mld zł. Tym samym fundusze własne sektora bankowego szacowane w listopadzie 2014 r. na 138,2 mld zł spadłyby do poziomu z 2008 roku czyli około 76,9 mld zł.
Przewalutowanie się opłaci?
Pomysł KNF polega na tym, by wartość zobowiązania klienta wobec banku, która została do spłaty została jednorazowo przewalutowana z franków na złotego, przy jednoczesnym podzieleniu go na dwie części.
- _ Pierwsza z nich to kredyt zabezpieczony hipotecznie, czyli ten, który odpowiadałby wartości na dzień udzielenia we franku szwajcarskim. Musimy wrócić do roku, w którym kredytobiorca zaciągał kredyt i sprawdzić jakie bank miał marże i prowizje i na tych samych warunkach go przeliczyć _ - tłumaczy Maciej Krzysztoszek z departamentu komunikacji społecznej KNF.
Następnie aby obliczyć drugą część, odejmujemy wartość zobowiązania po przeliczeniu na złote (czyli kapitał pozostały do spłaty), od tego co stanowi naszą symulację w złotych.
- _ Różnica będzie kredytem niezabezpieczonym hipotecznie, obciążona stałym oprocentowaniem w wysokości 1 proc. Ten kredyt podlega także częściowemu umorzeniu _ - dodaje Krzysztoszek. KNF proponuje, by za każde przykładowe 1000 złotych płacone przez klienta, bank umarzał taką samą kwotę. Jeśli więc np. część niezabezpieczona hipotecznie wynosi 50 tys. zł a kredytobiorca spłaci 500 zł miesięcznie, to drugie 500 zł bank umorzy. W rezultacie po miesiącu dług wyniesie 49 tys. zł.
- _ Prawdopodobnie tak będzie to wyglądać, natomiast konieczne jest jeszcze dopracowanie szczegółów z bankami _- zastrzega Krzysztoszek.
Aby taki podział i przewalutowanie były możliwe, KNF stawia jednak istotny warunek. Frankowicz musi wyrównać różnicę w koszcie kredytów - czyli między symulacją pożyczki w złotówkach i tą którą zaciągnął we frankach. Nadzór zakłada w tej kwestii dwie opcje: uiszczenie jednorazowe lub w ratach. Druga opcja byłaby oprocentowana 1 proc. podobnie jak część kredyty niezabezpieczona hipotecznie.
Zobacz, co zyska kredytobiorca wskutek przewalutowania kredytu według propozycji KNF
-_ Przewalutowanie kredytu po aktualnym kursie franka szwajcarskiego jest chyba najgorszym możliwym rozwiązaniem, przed którym, do tej pory, przestrzegano kredytobiorców _ - komentuje Konrad Pluciński, ekspert MarketMoney.pl. Przyjęcie średniego kursu NPB, a nie kursu sprzedaży waluty, który obowiązuje w banku sprawia, że oszczędzą oni połowę spreadu walutowego, czyli około 2,5 proc. - _ To jednak żadne pocieszenie skoro saldo nowego kredytu w złotych będzie nawet o kilkadziesiąt procent wyższe niż pierwotna kwota kredytu i to biorąc pod uwagę regularną spłatę raty przez kilka ostatnich lat _ - dodaje.
Bo jeśli do tego weźmiemy pod uwagę: wyższe oprocentowanie kredytu w złotych niż we frankach szwajcarskich; duże prawdopodobieństwo wzrostu stóp, co przełoży się na podwyżkę oprocentowania; konieczność oddania różnicy między zadłużeniem w złotych i we frankach; obowiązek pokrycia różnicy między sumą spłaconych rat, a suma rat, którą należałoby spłacić w przypadku analogicznego kredytu w złotych - to proponowane przez KNF rozwiązanie - jest nieopłacalne. - _ A nawet wręcz niebezpieczne dla kredytobiorców _ - podsumowuje Pluciński.