Zwroty na ropie z nami zostaną? Ekspert ostrzega przed osłabionym Trumpem

Tomasz Setta
Ole HansenOle Hansen
Źródło zdjęć: © Adobe, GETTY | F. Teixeira, mat. prasowe

Nawet jeśli ceny ropy w przyszłości spadną, to ryzyko geopolityczne związane z Iranem nadal będzie uwzględniane w wycenach tego surowca – mówi w wywiadzie dla money.pl Ole Hansen, dyrektor ds. strategii rynku surowców w duńskim Saxo Bank. Rozmawiamy również o tym, czy po listopadowych wyborach do Kongresu USA na rynki może wrócić dawno niewidziany spokój.
  • Dużo poważniejszym wyzwaniem od wysokich cen ropy jest niedobór diesla. Zwłaszcza że wchodzimy właśnie w szczytowy okres zużycia oleju napędowego, który jest wykorzystywany również jako paliwo grzewcze – mówi w rozmowie money.pl Ole Hansen.
  • Jeśli wojna na Bliskim Wschodzie potrwa do wiosny, wysokie ceny energii zbiegną się wtedy z rosnącym zapotrzebowaniem na paliwo w rolnictwie. To jeszcze mocniej odbije się w cenach podstawowych produktów – przestrzega.
  • Obawiam się, że osłabiony politycznie Trump może się okazać równie niebezpieczny jak osłabiony Iran – tak komentuje nadchodzące wybory uzupełniające do amerykańskiego Kongresu, w których republikanie mogą ponieść porażkę.

Tomasz Setta, dziennikarz money.pl: Notowania ropy naftowej to dla wielu od tygodni rollercoaster. Obserwujemy na przemian spadki i wzrosty cen. Wyobrażam sobie, że dla firm na całym świecie zaplanowanie czegokolwiek w takich warunkach to koszmar.

Ole Hansen, dyrektor ds. strategii rynku surowców w Saxo Bank: Pełna zgoda. Ceny ropy naftowej to najważniejszy globalny punkt odniesienia dla rynku energii, bo spośród wszystkich surowców energetycznych to właśnie handel ropą jest najbardziej intensywny. Cena za baryłkę ma więc ogromne znaczenie, a jej zmiana przekłada się na oczekiwania inflacyjne, stopy procentowe i kursy walut.

W tej chwili to ok. 110 dolarów, czyli najwięcej od pięciu miesięcy. Ale z historycznego punktu widzenia to nie jest szczególnie wysoka cena. Nadal pozostaje wyraźnie poniżej poziomów, które obserwowaliśmy w 2022 r. Tym razem największe napięcia występują nie na rynku samej ropy, ale na rynku gazu i produktów rafineryjnych.

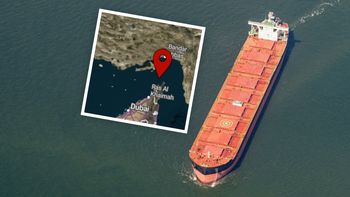
Z powodu "wąskiego gardła" na Bliskim Wschodzie na światowe rynki nie trafia wystarczająco dużo oleju napędowego, benzyny i paliwa lotniczego, a rafinerie, które mogą nadal produkować, już pracują na bardzo wysokich obrotach. To najważniejsze wyzwanie, przed którym stoimy.

W jakim stopniu odpowiada za to wojna na Bliskim Wschodzie, w jakim stopniu trwająca od lat wojna w Ukrainie?

Rosja odpowiada za ten problem, ale tylko częściowo. Według moich szacunków na Rosję przypada mniej więcej jedna trzecia, a pozostałe dwie trzecie to efekt wojny w Zatoce Perskiej i polityki Chin. Chiny są eksporterem produktów rafineryjnych, ale ponieważ same otrzymują mniej ropy, to ograniczyły również eksport diesla.

W rezultacie mamy do czynienia z globalnym problemem. Jego konsekwencje widzimy w postaci jednego z największych od wielu lat wzrostów rentowności obligacji. Koszty finansowania rosną, a banki centralne podnoszą stopy procentowe. Pojawia się pytanie: dokąd zmierza inflacja? Kiedy zacznie spadać i kiedy sytuacja się ustabilizuje? Dziś nie znamy jeszcze na nie odpowiedzi.

Rozumiem, że zakłócenia w światowym transporcie nie przybliżają nas do rozwiązania problemu i względnej stabilizacji?

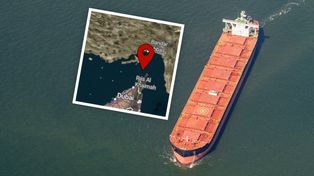
Ruch w Zatoce Perskiej powrócił mniej więcej do poziomu 80 proc. tego, czego byliśmy świadkami przed wojną w Iranie, ale dotyczy to przede wszystkim transportu ropy naftowej, a nie paliw gotowych i gazu. Wciąż mamy do czynienia z irańskimi atakami na statki.

Pamiętajmy, że jeśli pocisk trafi w tankowiec przewożący ropę, to taki atak może skończyć się dziurą w kadłubie. Jeśli jednak zaatakowany zostanie statek przewożący olej napędowy albo LNG, to w takiej sytuacji istnieje ryzyko eksplozji. Dlatego transport gotowych paliw i gazu przez zagrożony obszar, jakim jest cieśnina Ormuz, jest znacznie bardziej niebezpieczny niż transport samej ropy.

W rezultacie cały system energetyczny funkcjonuje przy niezwykle wysokich kosztach. Do ich obniżenia potrzebujemy normalizacji transportu i dostaw.

Droga ropa naftowa to nie jedyne nasze zmartwienie. W Europie mierzymy się też z cenami gazu, które są dziesięciokrotnie wyższe niż w Stanach Zjednoczonych.

Tu przyczyną problemów jest ograniczenie dostaw LNG z Kataru. Europa, która w dużej mierze nie korzysta już z dostaw rosyjskiego gazu transportowanego rurociągami, musi konkurować z Azją o dostawy. Najbliższe miesiące będą więc kosztowne dla europejskiej gospodarki.

Dla nas, konsumentów, oznacza to po prostu mniej pieniędzy na inne wydatki. Coraz większą część dochodów musimy przeznaczać na energię i podstawowe rzeczy, a nie na przyjemności, co oczywiście negatywnie wpływa na całą gospodarkę.

Wielu z nas z uwagą obserwuje ceny ropy naftowej, tymczasem z pańskich słów wynika, że dużo większym problemem są poważne ograniczenia w dostępie do oleju napędowego.

Zdecydowanie. Przede wszystkim dlatego, że ani pan, ani ja, ani nasi czytelnicy nie możemy wykorzystać bezpośrednio surowej ropy. Ten surowiec nabiera dla nas wartości użytkowej dopiero wtedy, gdy trafia do rafinerii i zostaje przetworzony na produkty takie jak tworzywa sztuczne, asfalt, paliwo lotnicze, olej napędowy czy benzyna. Problem polega na ograniczonej dostępności mocy rafineryjnych.

Nawet jeśli mamy wystarczająco dużo ropy, którą można dostarczyć do rafinerii, to przy braku wystarczających mocy produkcyjnych ceny gotowych paliw i tak będą rosły. To główny powód, dla którego diesel jest tak problematyczny. Mówimy o paliwie, które w ogromnym stopniu napędza światową gospodarkę. Diesel zasila maszyny rolnicze, statki rybackie, kontenerowce i jest kluczowy dla wielu innych gałęzi transportu i przemysłu.

Za benzynę też płacimy wyraźnie więcej.

Benzyna służy przede wszystkim do napędzania samochodów osobowych, a sezon największego zapotrzebowania na to paliwo właśnie się kończy. Tymczasem zima w przypadku oleju napędowego oznacza, że wchodzimy właśnie w okres szczytowego popytu, ponieważ jest on wykorzystywany również jako paliwo grzewcze.

To wszystko powoduje, że mamy do czynienia z pewnego rodzaju desperacją wśród polityków. Przykładem jest decyzja państw G7 z początku października o uwolnieniu dodatkowych zapasów z rezerw. Rynek zorientował się wówczas bardzo szybko, że to w dużej mierze stare wino w nowych butelkach. Nie przyniosło to istotnego pozytywnego efektu w postaci niższych cen.

Podobnie jest z porozumieniem dotyczącym rosyjskiego diesla. Amerykanie mówią w takich sytuacjach "too little, too late". To decyzje podjęte zbyt późno i na zbyt małą skalę, żeby móc wywrzeć znaczący wpływ na rynek, przynajmniej w krótkim terminie.

Wojna w Iranie trwa już ponad pół roku. Jako konsumenci boleśnie odczuwamy jej skutki przede wszystkim na stacjach benzynowych. Inflacja rośnie, ale daleko jej do rekordowych poziomów sprzed lat. Czy to oznacza, że mimo wszystko znaleźliśmy jakiś sposób, jak sobie poradzić z obecnym kryzysem?

Myślę, że wpływ tego kryzysu na gospodarkę w dużej mierze zależy od poziomu zamożności danego społeczeństwa. W Europie, również w Polsce, poziom dochodów jest na tyle wysoki, że ludzie przeciętnie mają środki pozwalające im na zapłacenie wyższych rachunków. Oczywiście, dzieje się to kosztem pozostałych wydatków. Ale przynajmniej większość ludzi jest w stanie zapłacić za ogrzewanie i nie musi obawiać się, że zamarznie.

W innych częściach świata sytuacja wygląda zupełnie inaczej. Tam przystępność cenowa podstawowych dóbr dramatycznie się pogorszyła. Jeżeli żywność i energia pochłaniają ogromną część dochodu, wzrost ich cen natychmiast obniża poziom życia. Dlatego już teraz widzimy znacznie poważniejsze skutki obecnego kryzysu w wielu państwach poza Europą, głównie w Azji, gdzie niektóre kraje ograniczają podaż lub zużycie energii.

Im dłużej będzie trwał ten kryzys, tym większa będzie skala potencjalnych problemów. Widzimy to również na rynku ropy naftowej. Na początku kryzysu mieliśmy bardzo dużą różnicę pomiędzy ceną bieżącą a cenami kontraktów z dostawą za dwanaście miesięcy.

Ropa z natychmiastowym transportem była znacznie droższa, ponieważ niedobór surowca występował tu i teraz. Ale w ostatnich miesiącach szybko zaczęły rosnąć także ceny kontraktów z odległym terminem dostawy, w tym kontraktów rocznych. Są dzisiaj na najwyższym poziomie od początku kryzysu. To oznacza, że rynek zaczyna już uwzględniać możliwość długotrwałych konsekwencji kryzysu energetycznego.

Jeszcze niedawno wydawało nam się, że nawet trzymiesięczna wojna będzie stanowiła ogromny problem. Tymczasem minęło już siedem, niemal osiem miesięcy od jej rozpoczęcia, a kryzys nadal trwa i każdego kolejnego dnia sytuacja może się pogarszać. Zwłaszcza jeśli konflikt przedłuży się do wiosny, kiedy ponownie wzrośnie zapotrzebowanie na paliwo w rolnictwie. Wtedy wyższe koszty energii zaczną jeszcze mocniej wpływać na produkcję podstawowych artykułów.

Wyobraźmy sobie na moment, że wojnę na Bliskim Wschodzie kończy definitywnie jakiś rodzaj porozumienia. Spodziewa się pan w takim scenariuszu gwałtownej obniżki cen surowców?

Gdyby tak się stało, a cieśnina Ormuz zostałaby całkowicie otwarta, rafinerie mogłyby zacząć zwiększać produkcję do maksymalnych poziomów, ale nie da się tego zrobić z dnia na dzień. Potrzeba czasu chociażby na to, żeby statki mogły się przemieścić i odebrać ładunki. Dlatego, gdyby nawet jutro doszło do podpisania porozumienia pokojowego, konsumenci nie odczuliby jego skutków jeszcze przez miesiąc lub dwa.

Po tym okresie powinniśmy jednak zobaczyć dość gwałtowny spadek marż i premii cenowych na produktach rafineryjnych. Koszty transportu zaczęłyby spadać, a rafinerie mogłyby zwiększać produkcję. Początkowo spadłyby również ceny samej ropy.

Dziś zbiorniki magazynowe są pełne, ropą są również wypełnione statki w Zatoce Perskiej. Jeśli tylko będą mogły wypłynąć, zrobią to, ale później nastąpi drugi etap. Najpierw trzeba będzie zmniejszyć poziom zapasów, a dopiero potem wznowić wydobycie, przy czym ponowne uruchomienie produkcji zajmie trochę czasu.

Czy w przyszłości mamy szansę na powrót do stanu gry sprzed wojny?

Prawdopodobnie nie, chyba że dojdzie do zmiany reżimu w Iranie. Teheran wie już, jak niewielkimi środkami można zakłócić globalne dostawy energii. Nie potrzeba do tego rakiet ani pocisków balistycznych. Wystarczy kilka dronów. Zresztą, podobną lekcję wynieśliśmy z wojny w Ukrainie.

Dlatego uważam, że nawet jeśli ceny ropy w przyszłości spadną, to ryzyko geopolityczne związane z Iranem nadal będzie decydować o wycenie tego surowca. Ten czynnik może dodawać do ceny za baryłkę kilka dolarów. Jeżeli dotąd cena ropy Brent mieściła się w przedziale 60-70 dolarów, to w przyszłości możemy raczej mówić o okolicach 70-90 dolarów.

Przed nami wybory uzupełniające do amerykańskiego Kongresu, zaplanowane na początek listopada. Sądzi pan, że po tym głosowaniu na rynki surowców wróci dawno niewidziany spokój?

Obawiam się, że osłabiony politycznie Donald Trump może się okazać równie niebezpieczny jak osłabiony Iran. Prezydent, który poniósł porażkę, może być nieprzewidywalny. Pierwsze miesiące po wyborach mogłyby przynieść ogromny chaos, a sytuacja polityczna w Stanach Zjednoczonych mogłaby znaleźć się w stanie zawieszenia.

Wiele zależy od tego, czy demokraci zdobędą większość w Senacie, co byłoby prawdziwym politycznym trzęsieniem ziemi. Jeśli chodzi o Izbę Reprezentantów, prawdopodobieństwo ich zwycięstwa jest oceniane na niemal 90 proc. Pojawiły się również doniesienia o skierowaniu kolejnego lotniskowca w rejon konfliktu.

Moim zdaniem istnieje duże ryzyko, że sytuacja w Zatoce Perskiej jeszcze się zaostrzy, zanim zacznie się poprawiać. Stany Zjednoczone zaszły już w tej wojnie tak daleko, że samo ogłoszenie zwycięstwa, bez rzeczywistego osiągnięcia celów, nie byłoby wiarygodne. Dlatego obawiam się, że politycznie osłabiony Trump po wyborach może zwiększyć ryzyko eskalacji konfliktu.

Pojawiły się nieoficjalne informacje, że Stany Zjednoczone biorą pod uwagę scenariusz, w którym Europa ponownie będzie korzystać z rosyjskiego gazu. Przywrócenie dostaw miałoby być elementem przyszłego porozumienia pokojowego z Ukrainą. Na ile prawdopodobny jest rozwój wydarzeń?

Nie jestem komentatorem politycznym, więc nie chciałbym spekulować na ten temat. Wydaje się jednak jasne, że w ostatnich latach Europa poczyniła znaczące inwestycje w niezależność energetyczną i wszystko wskazuje na to, że region zamierza konsekwentnie kontynuować ten proces.

Wybrane dla Ciebie