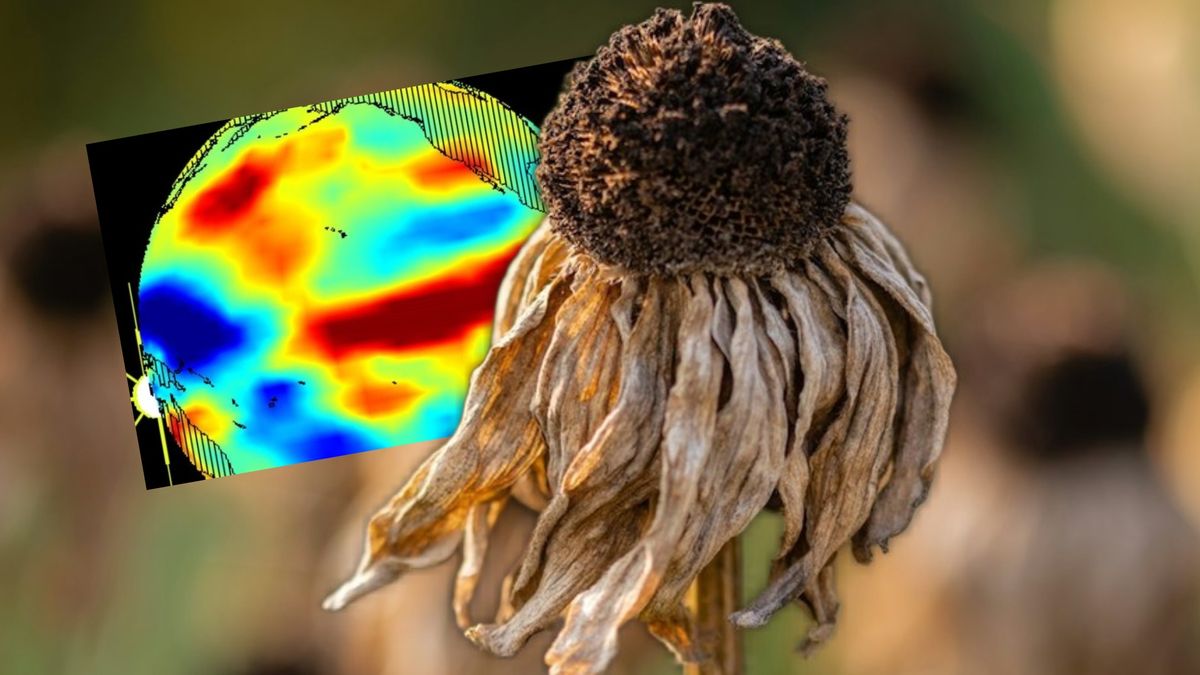
Zjawisko znane jako El Niño, polegające na ponadprzeciętnym wzroście temperatury powierzchni wód Oceanu Spokojnego w strefie równikowej, weszło w fazę, którą specjaliści określają mianem "super El Niño". Mechanizm ten ma bezpośredni wpływ na globalną cyrkulację atmosferyczną, co w konsekwencji prowadzi do redystrybucji opadów na rozległych obszarach globu. W bieżącym roku odnotowano, że temperatura wód w kluczowym dla pomiarów obszarze Pacyfiku przekroczyła średnią historyczną o 3 stopnie Celsjusza. Wynik ten oznacza przebicie dotychczasowego rekordu, który został ustanowiony w 2015 r.
Standardowe modele klimatyczne zazwyczaj prognozowały formowanie się tego zjawiska w okolicach listopada i grudnia. Obecna sytuacja odbiega od tych schematów, ponieważ wyraźny wzrost temperatur był rejestrowany już w czerwcu. – Wchodzimy na nieznany teren, bo tempo i skala zjawiska są wyjątkowe – mówi prof. Bogdan Chojnicki z Uniwersytetu Przyrodniczego w Poznaniu. Zmiany te oznaczają występowanie skrajnych warunków pogodowych w różnych częściach świata. Część regionów rolniczych zmaga się z przedłużającymi się suszami, podczas gdy inne doświadczają katastrofalnych ulew i nadmiaru wody.

Najbardziej zauważalne skutki anomalii mają wystąpić podczas europejskiej zimy, co zbiega się w czasie z okresem wegetacji i zbiorów na półkuli południowej. Szczególnie narażone na konsekwencje gospodarcze są rynki w Indonezji, Australii oraz krajach Ameryki Południowej. Choć geograficznie są to obszary odległe, globalizacja łańcuchów dostaw sprawia, że wahania podaży w tych regionach natychmiast znajdują odzwierciedlenie w notowaniach surowców na światowych giełdach, co ostatecznie dociera do krajowych konsumentów.
Makroekonomiczne skutki dla polskiej gospodarki
Wpływ zjawisk pogodowych na Pacyfiku na polską gospodarkę został skwantyfikowany w analizach makroekonomicznych. Z najnowszego raportu przygotowanego przez Allianz Research wynika, że Polska znajduje się w grupie państw Unii Europejskiej, które są najbardziej wyeksponowane na ryzyko wzrostu cen żywności wynikające z obecnego El Nino. Modele analityczne wskazują na konkretne wartości liczbowe dotyczące obciążeń dla gospodarki.
Według szacunków Allianz Research inflacja w segmencie żywności w Polsce może zostać podbita o 2,35 punktu procentowego. Równocześnie wyliczono, że wartość polskiego produktu krajowego brutto (PKB) w stosunku do scenariusza bazowego ulegnie obniżeniu o 25 miliardów złotych. Zjawisko to wynika z faktu, że wyższe koszty importu surowców rolnych oraz mniejsza podaż wpływają na koszty produkcji w przemyśle spożywczym, co z kolei ogranicza konsumpcję i wpływa na ogólny bilans handlowy państwa.
Mechanizm transmisji cen ze światowych rynków na polskie półki sklepowe jest złożony i dotyczy szerokiego koszyka produktów. Wśród towarów, których podaż jest najbardziej wrażliwa na obecne anomalie pogodowe, eksperci wymieniają między innymi **kawę, kakao, soję, olej palmowy, banany, ryż, a także kukurydzę, cukier i pszenicę**. – Ekstremalne zjawiska niemal zawsze szkodzą uprawom – podsumowuje prof. Bogdan Chojnicki, wskazując na fundamentalną zależność między stabilnością klimatu a bezpieczeństwem żywnościowym.
Anomalie pogodowe w Ameryce Południowej mają również pośredni wpływ na ceny produktów odzwierzęcych w Polsce. Wynika to z faktu, że kluczowym komponentem wysokobiałkowym w produkcji pasz dla zwierząt hodowlanych jest śruta sojowa. Produkt ten, będący frakcją pozostałą po procesie tłoczenia oleju z nasion soi, jest importowany do Polski w ilościach sięgających około trzech milionów ton rocznie, co generuje koszty na poziomie około sześciu miliardów złotych. Głównymi kierunkami importu są rynki Argentyny i Brazylii.
– Soja kojarzy się z produktami roślinnymi, ale jej cena ma znaczenie także dla ceny kurczaka, jajek czy tak często goszczącego na stołach schabowego – mówi prof. Sławomir Kalinowski. Wpływ El Niño na uprawy soi nie jest jednak jednoznacznie negatywny we wszystkich regionach. Modele meteorologiczne wskazują, że w części terytorium Argentyny oraz w południowych stanach Brazylii zjawisko to może przynieść zwiększone opady, co w tamtejszych warunkach hydrologicznych sprzyja wegetacji roślin. Ostateczny bilans podaży soi na rynkach światowych ukształtuje się w nadchodzących miesiącach, a decydujące będą zbiory zaplanowane na pierwszą połowę przyszłego roku.
Olej palmowy: opóźnione skutki niedoboru wody
Bardziej skomplikowana sytuacja dotyczy rynku tłuszczów roślinnych, w szczególności oleju palmowego, którego głównymi producentami są Indonezja i Malezja. Olej ten jest powszechnie stosowanym surowcem w przemyśle spożywczym (ciastka, nadzienia, margaryny) oraz kosmetycznym. Specyfika upraw palmy olejowej sprawia, że skutki niedoboru wody ujawniają się z dużym opóźnieniem, wynoszącym od kilku do nawet dwunastu miesięcy. Polska nabywa znaczne ilości tego surowca po jego wcześniejszym przetworzeniu w rafineriach na terenie innych państw europejskich.
Ewentualne ograniczenia w podaży oleju palmowego uruchamiają na rynku mechanizm substytucji. Producenci żywności mogą poszukiwać alternatywnych źródeł tłuszczu, jednak proces ten wiąże się ze znacznymi barierami technologicznymi. Wymiana surowca wymaga modyfikacji receptur w celu utrzymania pożądanych parametrów fizykochemicznych produktu końcowego, takich jak konsystencja, profil smakowy czy termin przydatności do spożycia. Jeśli duża liczba przedsiębiorstw przetwórczych zdecyduje się na jednoczesną zmianę bazy tłuszczowej, wygeneruje to gwałtowny wzrost popytu na rynkach alternatywnych. W rezultacie, problemy podażowe w sektorze oleju palmowego mogą wywołać presję inflacyjną na rynkach innych tłuszczów roślinnych, w tym oleju rzepakowym i sojowym.
Owoce importowane i azjatycki rynek ryżu. Banany: ryzyko zakłóceń w dostawach
W segmencie owoców importowanych szczególną uwagę rynków przyciągają dostawy bananów. W 2024 r. wolumen importu tych owoców do Polski przekroczył 500 tysięcy ton, a wartość transakcji wyniosła ponad 1,5 miliarda złotych. Struktura geograficzna dostaw jest silnie uzależniona od jednego państwa – niemal 50 proc. wartości importu przypada na Ekwador. Pozostałymi istotnymi partnerami handlowymi w tym sektorze są Kolumbia, Gwatemala oraz Kostaryka.
Zjawisko El Niño generuje asymetryczne ryzyka dla regionu Ameryki Łacińskiej. Podczas gdy w strefie przybrzeżnej Ekwadoru prognozowane są intensywne opady deszczu prowadzące do podtopień, na obszarach Kolumbii i państw Ameryki Środkowej rośnie prawdopodobieństwo wystąpienia dotkliwych susz. Skutki tych zjawisk nie ograniczają się wyłącznie do uszkodzeń samych plantacji. Ekstremalne zjawiska pogodowe prowadzą do degradacji infrastruktury transportowej, w tym dróg łączących obszary upraw z terminalami portowymi. Ponieważ cykl zbiorów bananów ma charakter ciągły (całoroczny), ewentualne zakłócenia w łańcuchach logistycznych znajdują odzwierciedlenie w dostępności towaru na półkach europejskich sklepów w ciągu zaledwie kilku tygodni. W przypadku fizycznego zniszczenia upraw, rynek musi przygotować się na długoterminowe wahania cenowe, spadki jakości surowca oraz nieregularność harmonogramów dostaw. Biorąc pod uwagę koncentrację upraw w jednym regionie klimatycznym, szybkie zrekompensowanie braków z innych części świata jest operacją wysoce utrudnioną.
Polska gospodarka rolna charakteryzuje się wysoką produkcją zbóż i buraków cukrowych, jednak krajowe ceny tych surowców nie są oderwane od sytuacji globalnej. W przypadku kukurydzy, której zbiory w Polsce pokrywają zapotrzebowanie wewnętrzne, wycena rynkowa jest pochodną sytuacji w głównych basenach produkcyjnych: Ameryce Południowej i Afryce Południowej. W państwach takich jak Brazylia występuje dodatkowo systemowa współzależność upraw – opóźnienia w zbiorach soi (wynikające z anomalii pogodowych) skracają okno agrotechniczne przeznaczone na wysiew kukurydzy, co obniża potencjał plonowania.
Wzrost giełdowych notowań kukurydzy oznacza w warunkach polskich automatyczny wzrost kosztów produkcji pasz. To z kolei bezpośrednio obciąża budżety przedsiębiorstw z sektora drobiarskiego i trzodziarskiego, przekładając się na wyższe ceny mięsa i jaj dla konsumentów końcowych. Zmiany cen wywołują zróżnicowane skutki finansowe wewnątrz samego sektora rolniczego. Gospodarstwa wyspecjalizowane w produkcji roślinnej i sprzedaży ziarna kukurydzy notują wzrost przychodów, podczas gdy gospodarstwa hodowlane, zmuszone do zakupu droższych komponentów paszowych, doświadczają spadku rentowności produkcji.
Cukier i pszenica: polski eksport a globalne trendy
Analogiczne mechanizmy funkcjonują na rynku cukru i pszenicy. Polska posiada status eksportera netto w przypadku obu tych towarów. Globalne ceny cukru są uzależnione od wolumenu zbiorów trzciny cukrowej w Indiach, Tajlandii oraz Brazylii. W przypadku rynku brazylijskiego, podaż cukru jest dodatkowo regulowana przez decyzje tamtejszych rafinerii dotyczące alokacji surowca pomiędzy produkcję cukru spożywczego a wytwarzanie bioetanolu. Ewentualne spadki globalnej podaży mogą poprawić wyniki finansowe polskich cukrowni i plantatorów buraka cukrowego, jednak równolegle oznaczają wyższe koszty surowcowe dla krajowych producentów napojów, słodyczy i przetworów owocowych.
Ostateczny wpływ zjawiska super-El Niño na wskaźniki makroekonomiczne i portfele konsumentów będzie widoczny w perspektywie kolejnych kwartałów. System klimatyczny otrzymał potężny impuls cieplny, który nakłada się na historycznie najwyższe temperatury wód oceanicznych w skali całego globu. Oprócz czynników meteorologicznych, na finalne ceny detaliczne żywności w Polsce będą wpływać również inne zmienne makroekonomiczne, takie jak wahania kursu złotego względem walut rezerwowych, koszty frachtu morskiego oraz ewentualne zakłócenia w handlu międzynarodowym wynikające z uwarunkowań geopolitycznych.