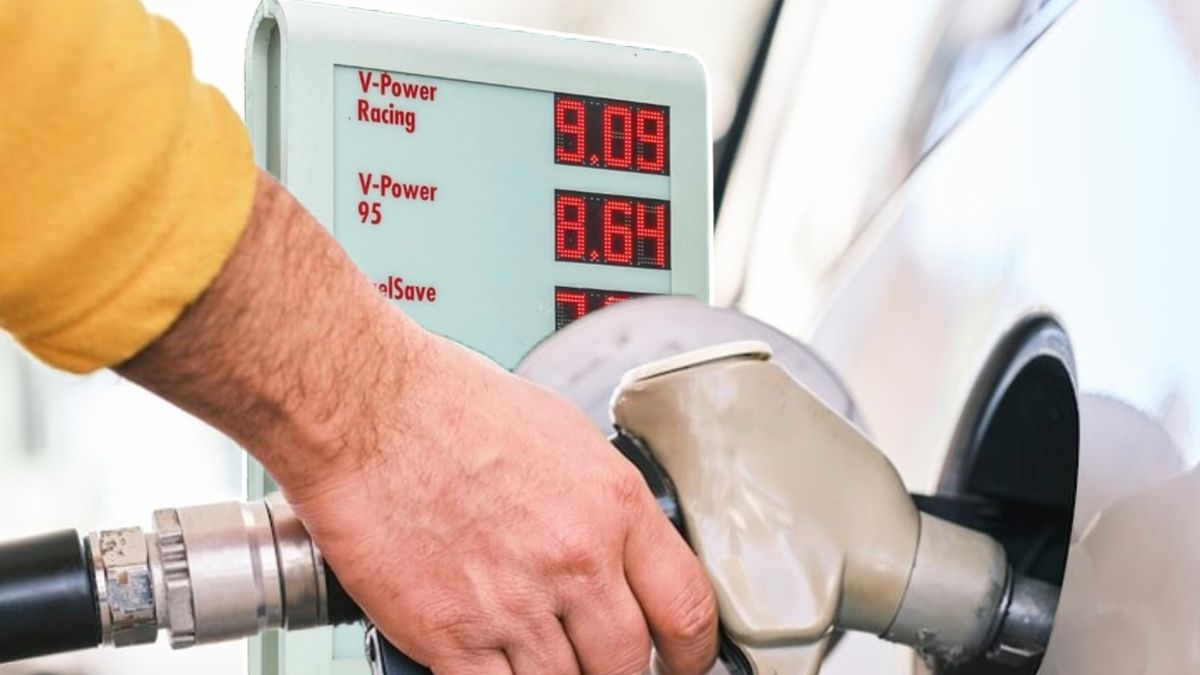


Jak wynika z najnowszych danych, cena popularnej "dziewięćdziesiątki piątki" osiągnęła poziom 7,97 zł za litr. Oznacza to wyrównanie dotychczasowego, historycznego rekordu, który padł w czerwcu 2022 r. Z kolei autogaz, mimo podwyżek, wciąż pozostaje o 75 groszy tańszy niż podczas swojego cenowego maksimum z 9 kwietnia.
DLA CIEBIEMorning Run Club by Opel Astra
Prognozy dla kierowców. Będzie jeszcze drożej
Obecne średnie ceny paliw na stacjach (stan na 17 września) oraz ich zmiany w ujęciu tygodniowym, zaprezentowane przez Reflex, prezentują się następująco:
- Benzyna bezołowiowa 95: 7,97 zł/l (wzrost o 7 gr)
- Benzyna bezołowiowa 98: 8,83 zł/l (wzrost o 9 gr)
- Olej napędowy: 9,00 zł/l (wzrost o 24 gr)
- Autogaz: 3,09 zł/l (wzrost o 8 gr)
To jednak poziomy, które raczej szybko nie wrócą. Analitycy nie mają dla zmotoryzowanych dobrych wiadomości na najbliższe dni. Biuro maklerskie Reflex prognozuje, że w nadchodzącym tygodniu kierowcy zobaczą na pylonach kolejne, wyższe wartości:
- Benzyna bezołowiowa 95: 7,99 zł/l (+2 gr)
- Benzyna bezołowiowa 98: 8,85 zł/l (+2 gr)
- Olej napędowy: 9,09 zł/l (+9 gr)
- Autogaz: 3,19 zł/l (+10 gr)
Przed dalszym wzrostem cen benzyny i diesla na stacjach kierowców może uchronić obniżka cen ropy naftowej i paliw gotowych, jeśli nastąpi przywrócenie przepustowości uszkodzonego ropociągu East-West w Arabii Saudyjskiej i nie będzie nowych ataków na infrastrukturę naftową – czytamy w komentarzu analityków firmy Reflex, Urszuli Cieślak i Rafała Zywerta.
Jednocześnie specjaliści nie pozostawiają złudzeń co do rynkowych perspektyw. – Ryzyko kolejnych podwyżek cen, zwłaszcza oleju napędowego, nadal pozostaje wysokie – ostrzegają analitycy.
Uszkodzony ropociąg i tąpnięcie na rynku
Skąd wzięły się tak drastyczne wzrosty na krajowych pylonach? Złożyły się na to dwa kluczowe czynniki: globalny i lokalny. Głównym winowajcą jest paraliż eksportu saudyjskiej ropy, wywołany uszkodzeniem strategicznego ropociągu East-West. To wydarzenie wywindowało ceny paliw gotowych na europejskim rynku ARA (Amsterdam-Rotterdam-Antwerpia) do rekordowych poziomów. Sytuację polskich kierowców dodatkowo pogorszyło osłabienie złotego względem głównych walut, co automatycznie podniosło hurtowe ceny importowanych paliw.
Miniony tydzień przyniósł ogromną zmienność na globalnych rynkach surowcowych. Choć notowania listopadowej serii kontraktów na ropę naftową Brent na giełdzie ICE po początkowym skoku do 110 dolarów za baryłkę ostatecznie spadły w okolice 102–103 dolarów, to sytuacja na rynku fizycznym (spot) wygląda znacznie gorzej. Tam wycena ropy Brent poszybowała w górę o blisko 7 dolarów w skali tygodnia, osiągając pułap około 125 dolarów za baryłkę.
Z informacji rynkowych wynika, że Arabia Saudyjska może w ciągu najbliższych dni przywrócić połowę przepustowości uszkodzonej infrastruktury. Pełny powrót do normalności może jednak zająć nawet do dwóch miesięcy, co oznacza utrzymującą się presję na ceny surowca.
Zablokowane dostawy i logistyczny koszmar
Awaria saudyjskiej infrastruktury wywołała efekt domina, który uderzył bezpośrednio w europejskie koncerny paliwowe. Z powodu problemów z ropociągiem East-West anulowano odbiór kilku kluczowych dostaw z egipskiego terminala Sidi Kerir nad Morzem Śródziemnym. Wśród poszkodowanych firm znalazł się polski Orlen, a także hiszpańskie Moeve, greckie Hellenic Petroleum czy brytyjsko-chiński Petroineos.
W odpowiedzi na te zawirowania Grupa Orlen podjęła natychmiastowe działania dywersyfikacyjne. Koncern zakontraktował 16 nowych dostaw surowca do swoich siedmiu rafinerii, których łączna moc przerobowa wynosi 0,86 mln baryłek dziennie. Nowe ładunki przypłyną z bardzo różnych kierunków, w tym z Norwegii, Wielkiej Brytanii, Algierii, Kazachstanu, Azerbejdżanu oraz obu Ameryk.
Sytuację na rynku naftowym dodatkowo komplikuje rosnące zagrożenie na szlakach żeglugowych. Ataki bojowników Huti sprawiają, że armatorzy masowo rezygnują z przeprawy przez Cieśninę Bab al-Mandab, wybierając znacznie dłuższą i droższą trasę wokół brzegów Afryki. Skala problemu jest potężna – podczas gdy w lipcu przez cieśninę przepłynęło ponad 60 największych tankowców klasy VLCC, a w sierpniu ponad 20, w ciągu ostatnich kilkunastu dni września nie pojawił się tam ani jeden statek tego typu. To oznacza wydłużenie łańcuchów dostaw i kolejne koszty, za które ostatecznie zapłacą kierowcy na stacjach.

Zajmuje się dziennikarstwem od 15 lat. Specjalizuję się w tematyce makroekonomicznej, choć bliskie są mi również kwestie społeczne i technologiczne. Wierzę, że sztuczna inteligencja nie zabiera pracy, lecz ją transformuje. Swoimi analizami pomagam czytelnikom zrozumieć złożone zjawiska gospodarcze i ich wpływ na codzienne życie. Śledzę najnowsze trendy technologiczne, badając ich konsekwencje dla społeczeństwa i rynku pracy.