Tekst powstał w ramach projektu WP Opinie. Przedstawiamy w nim zróżnicowane spojrzenia komentatorów i liderów opinii publicznej na kluczowe sprawy społeczne i polityczne.
Słyszę, że powszechne zaniepokojenie rodzi sytuacja na rynku walutowym, czyli znaczne osłabienie złotego. To oczywiste, że ludzie zwracają uwagę na ten właśnie rynek, a nie na to, co powoduje zmiany. Dla szerokiej publiczności kurs złotego jest najbardziej widoczny, a jego wpływ na nasze kieszenie jest najbardziej oczywisty.
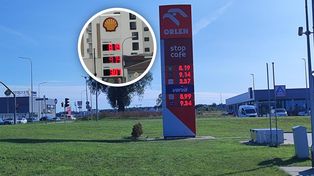
Nawiasem mówiąc, dla polskiego PKB słabszy złoty jest lepszy, bo zwiększa eksport i hamuje import. A jeśli nawet importu nie hamuje, to produkty z importu, np. ropa, są droższe przy słabym złotym, co prowadzi do wyższych cen, a więc i wyższych wpływów z VAT do budżetu. Przy okazji ciągle słyszę, że program CPN wynika z tego, że budżet dopłaca do niższych cen paliw. To oczywisty błąd logiczny: budżet traci, bo mniej do niego wpływa, a nie wydaje na dopłaty.
Dlaczego złoty słabnie?
Skoro wiemy już, że źródło słabości złotego leży ponad nim, to gdzie jest to "ponad"? Otóż fundamentem prowadzącym do osłabienia złotego jest globalne umocnienie dolara. Złoty zawsze reaguje na spadki kursu EUR/USD (umocnienie dolara) wzrostem ceny dolara, euro czy franka. Tym razem oczywiście też się tak stało.
"Zimna wojna" na modele AI. Wyścig USA z Chinami przyspiesza
W trakcie ostatnich 30 dni kurs EUR/USD stracił około 3 proc., USD/PLN wzrósł o około 4 proc., a EUR/PLN – o 2 proc. W całym 2026 r. EUR/USD wzrósł o 5,4 proc., a EUR/PLN – o około 4 proc., ale złoty potężnie stracił do dolara – około 11 proc. Relatywnie większe osłabienie złotego może nieco martwić i zwracać uwagę na stan finansów publicznych.
Złoty nie zareagował na ostatnie obniżenie ratingu przez agencję Moody’s. Wbrew oczekiwaniom niektórych analityków w poniedziałek, po piątkowym obniżeniu ratingu, złoty całkiem wyraźnie zyskał, a indeksy na GPW wzrosły o 2 proc., ustanawiając rekordy wszech czasów (na bardzo małym obrocie, co zawsze musi stawiać znak zapytania). O powodach takiego zachowania już na money.pl pisałem, więc nie będę się powtarzał. Dodam tylko, że w następnych dniach złoty pokazywał nadmiarową słabość, co jednak mogło mieć coś wspólnego z ratingiem.
Dlaczego dolar szybko się umacnia? Impuls do umocnienia w ostatnich 30 dniach dały czekanie na wrześniową decyzję FOMC i sama decyzja oraz tzw. wykres kropkowy (pokazuje poglądy ludzi z Fed z wyłączeniem jej szefa). Stopy wzrosły o 25 pb., nikt podwyżce się nie sprzeciwił, a wykres kropkowy pokazał, że FOMC (Federalny Komitet do spraw Operacji Otwartego Rynku, organ Fed – red.) najpewniej jeszcze raz w tym roku podniesie stopy (28.10 lub 9.12). ECB też co prawda podniósł stopy w strefie euro, ale są wątpliwości co do tego, czy zrobi to jeszcze raz w tym roku. Dość oczywista była reakcja rynku walutowego. Dolar musiał się umocnić, co oczywiście u nas pociągnęło za sobą osłabienie złotego.
Wyższe stopy procentowe w USA
Doszliśmy z rynku walutowego do decyzji FOMC, więc trzeba zapytać, dlaczego Fed podnosi stopy procentowe. Otóż podnosi z dwóch podstawowych powodów. Po pierwsze dlatego, że Rezerwa Federalna chce sprowadzić wskaźnik PCE (inflacja w wydatkach osobistych) do poziomu 2 proc. – teraz to 3,7 proc.
Jest jednak jeszcze jeden, nieco ukryty, powód. Otóż inwestorzy od początku rządów Kevina Warsha w Fed (od maja 2026) podejrzewają, że Warsh jest jastrzębiem z gołębim upierzeniem. Mówi dużo i często o zdecydowaniu w dążeniu do opanowania inflacji, ale nic nie robi. To zaś rodziło obawy o sprawczość Fed w dążeniu do opanowania inflacji. Takie obawy rodziły wzrost oczekiwań inflacyjnych, a to podnosiło rentowności obligacji długoterminowych. A te rentowności stanowiły odnośnik dla oprocentowania różnych kredytów, więc uderzały w gospodarkę USA.

Oczywiście podejrzewano, że olbrzymi wpływ na Warsha ma Donald Trump, który przecież go mianował i często wieczorami do niego dzwoni. A przecież wiadomo, że Trump chce mieć stopy procentowe bliskie zeru i chce też słabego dolara, co wpłynie na wzrost konkurencyjności USA oraz niewidoczne oddłużanie Stanów Zjednoczonych. Tak więc Warsh sprzeciwił się swojemu patronowi. Pewnie nie miał wyjścia, bo przecież w historii FOMC nie było (oficjalnego) głosowania, w którym szef Fed był przegłosowany. Warsh nie miał wyjścia: jego wiarygodność była w tym głosowaniu stawką, o której musiał pamiętać.
I tak dochodzimy do rynku długu, o którym pisałem na początku września. Od tego czasu sytuacja zdecydowanie się pogorszyła. W USA rentowności obligacji 10-letnich i 30-letnich sięgnęły poziomów sprzed 22 lat. To oczywiście podnosiło również rentowność obligacji w innych krajach (oprócz Chin), w tym w Polsce. Taki mechanizm zawsze na rynkach obowiązuje.
Poważna sytuacja na rynku długu
Są oczywiście i inne powody, które podnoszą rentowność obligacji. Wspominałem już o nich na początku września, więc tutaj w dużym skrócie: wysokie ceny ropy, które budują inflację i oczekiwania inflacyjne, konkurencja zadłużonych "pod korek" spółek budujących AI (Softbank emituje obligacje z rentownością 10 proc., Alphabet 7 proc. itd.), potężne zadłużenia wielu krajów (USA 123 proc. do PKB, Francja 116 proc., Włochy 137 proc., Hiszpania 101 proc., Chiny 99 proc., itd.) i niechęć polityków do ograniczenia tego długu.
Jak widać było w kolejnych dniach po decyzji FOMC, wzrost wiarygodności Fed nie pomógł w ograniczeniu rentowności obligacji – jedynie umacniał nadal dolara, co szkodzi przecież USA. Widać było, że cena ropy jest ważniejsza od tego, co zrobi Fed. W Xelionie obliczono, że korelacja między rentownością obligacji a ceną ropy jest obecnie na poziomie ponad 0,6, czyli jest bardzo wysoka.
Wystarczyło, żeby cena ropy po pięciu dniach spadków – o 17 proc. – zyskała 2 proc. i mocno wzrosły indeksy PMI (na które rynki w USA rzadko zwracają uwagę), żeby rentowności obligacji gwałtownie wystrzeliły na północ (wtedy właśnie były te 22-letnie szczyty). To oczywiście natychmiast potężnie umocniło dolara, bo zwiększyło oczekiwania na podwyżki stóp, a to przeceniło złotego.
Pozytywne sygnały dla złotego
Wbrew pozorom, w krótkim terminie ta zależność rentowności i dolara od ropy daje nadzieję na zwrot na rynku złotego oraz polskich obligacji. Nie wierzę w to, że politycy zaczną ograniczać zadłużenie. Nie zrobią tego bez zagrożenia globalnym kryzysem zadłużeniowym, który – według mnie – za kilka lat nadejdzie. Nie opanujemy też szaleństwa inwestycyjnego spółek sektora AI.
Wystarczy jednak porozumienie na linii USA – Iran, a może i Ukraina – Rosja, żeby cena ropy gwałtownie spadła, a to równie gwałtownie obniżyłoby rentowność obligacji i zmniejszyło presję na Fed. To zaś przeceniłoby dolara i pomogło złotemu. Jeśli ktoś nie wierzy w szybką przecenę ropy, to ma jeszcze jedną możliwość. Skoro administracji USA mocny dolar i droga ropa (szczególnie przed wyborami) nie odpowiadają, to może w krótkim terminie coś z tym zrobić.
Parę tygodni temu Scott Bessent, sekretarz skarbu USA, ostrzegał inwestorów, że z nim nie wygrają. Od tego czasu rentowności mocno wzrosły, a dolar się umocnił, pokazując znak figi sekretarzowi i prezydentowi. Śmiem twierdzić, że oni tego nie zniosą i wymyślą coś (potężną interwencję), co na pewien czas zmieni kierunki na rynkach obligacji i walutowych. A przecież krótkich pozycji na EUR/USD jest obecnie multum – wystarczy mały impuls, żeby zamykanie tych pozycji podniosło EUR/USD mocno, pomagając przy okazji złotemu. W krótkim terminie nie liczyłbym za bardzo na to, że złoty będzie tracił.