

Tekst powstał w ramach projektu WP Opinie. Przedstawiamy w nim zróżnicowane spojrzenia komentatorów i liderów opinii publicznej na kluczowe sprawy społeczne i polityczne.
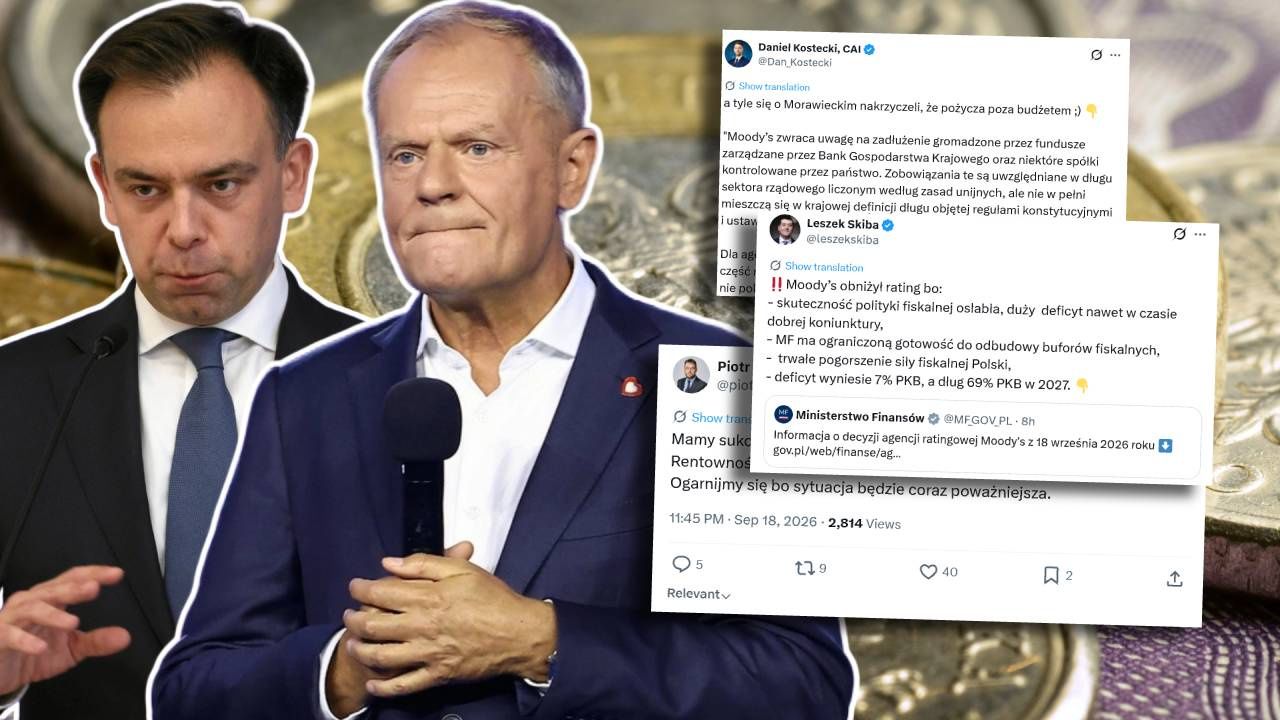
Agencja ratingowa Moody’s obniżyła Polsce długoterminowy rating z poziomu A2 na A3 (najniżej od 2002 r.). Na początku osłodzę tę gorzką informację, wspominając, że po pierwsze w ten sposób agencja zrównała się z dwoma pozostałymi, najważniejszymi, agencjami (Fitch i Standard&Poor’s), które od dawna oceniały polskie finanse o jeden poziom niżej od Moody’s.
Pozytywem jest też to, że nie ma już perspektywy negatywnej, a jest stabilna, z czego wynika, że agencja Moody’s w następnych 12–18 miesiącach nie oczekuje zmian ratingu (o ile coś nadzwyczajnego się nie wydarzy). Na początek tyle pozytywów, ale na końcu tekstu pojawią się też kolejne.
Publicznie mówiłem, że najpewniej przed wyborami Moody’s nie odważy się obniżyć ratingu. Szczególnie, że Sejm nie przyjął jeszcze projektu budżetu na 2027 r. Wskazywałem też jednak, że bardzo nietypowe zachowanie pary EUR/PLN może sugerować, iż ktoś coś wie i że jednak ten ruch nastąpi.
DLA CIEBIEPrzetestował setki zawodów. Który wybrałby na start? - Wojciech Kaczmarczyk II Pierwsza praca #4
Zazwyczaj, kiedy następowało globalne umocnienie dolara to mocno rósł kurs USD/PLN, ale EUR/PLN zyskiwał niewiele. W ostatnim tygodniu ten kurs wzrósł mocno – do poziomu z listopada 2024 r.
Mam bardzo ograniczone zaufanie do agencji ratingowych. Wszyscy zapewne pamiętamy to, jak oceniały sekurytyzację hipotek subprime w USA (rating był na najwyższym poziomie) i do czego to doprowadziło (Wielki Kryzys Finansowy z lat 2007 – 2009).
Od tego momentu oceny agencji biorę w duży nawias. Warto spojrzeć w historię.
Czy Moody’s ma rację?
5 sierpnia 2011 (piątek) roku agencja ratingowa Standard & Poor's obniżyła długoterminowy rating Stanów z AAA do AA+. Była to dość niesamowita informacja, ale dolar nie zareagował (w poniedziałek nawet zyskał). Mocno spadł wtedy indeks S&P 500, ale w październiku już nikt o tym spadku nie pamiętał.
Podstawowe pytanie brzmi: czy Moody’s ma rację? Jeśli wczytać się w uzasadnienie decyzji, to trudno dziwić się ocenom agencji.
Czy można zaprzeczyć tej tezie: "Utrzymują się wysokie deficyty fiskalne, co prowadzi do znacznego wzrostu długu publicznego i – w połączeniu z rosnącymi kosztami obsługi długu – osłabia wskaźniki zdolności obsługi długu". Nie można jej zaprzeczyć, bo przecież już obecnie obsługa długu będzie kosztowała w 2027 r. ponad 107 miliardów złotych (blisko 3 proc. PKB, czyli 2/3 tego, co wydamy na zbrojenia), a jeśli rentowność obligacji będzie nadal rosła, to nowy dług będzie tę kwotę podnosił.
Agencja pisze też: \"oceniamy, że skuteczność polityki fiskalnej uległa osłabieniu, co wynika z procyklicznego nastawienia budżetowego w ostatnich latach oraz ograniczonej gotowości lub zdolności polskich władz do odbudowy buforów budżetowych w okresie sprzyjającej koniunktury gospodarczej.\"
Przekładając z "ekonomicznego" na polski: mamy szybki rozwój gospodarczy i zamiast budować odporność na przyszłe spowolnienie dokładamy paliwa do pieca. Agencja mówi też, że w 2027 roku zadłużenie Polski sięgnie blisko 70 proc. PKB. Czy można coś temu rozumowaniu zarzucić? Zdecydowanie nie.

Czego polski rząd zrobić nie może
Problem jest w tym, że rząd Polski jest w pewnym sensie między młotem a kowadłem. Jak może bowiem poprawić sytuację w polskich finansach? Albo obniżając wydatki albo zwiększając podatki albo robiąc jedno i drugie. Wydatków jednak rząd zmniejszyć nie może. Cięcia w transferach socjalnych zakończą się oddaniem władzy w 2027 r. Cięcia w zbrojeniach? Ja w tej sprawie jestem "wyznania"Kołodkowego " i z chęcią bym je ograniczył, ale w obecnej, bliskiej histerii, narracji na temat rosyjskiego zagrożenia rząd tego też zrobić nie może.

Mało tego – ciągle mówi się o wprowadzeniu programu "CPN", który bez nowych wpływów do budżetu zwiększałby zadłużenie i deficyt budżetu, ale jest potrzebny po to, żeby nie utracić poparcia elektoratu. Rząd szuka tych pieniędzy w podatku od nadmiernych zysków koncernów paliwowych, ale prezydent z uporem wetuje ustawy, które mają nałożyć ten podatek.
Prezydent składa własny projekt ("PKN"), który według ministra Andrzeja Domańskiego zakończyłby się pamiętną katastrofą z czasów prezesa Obajtka (a ja zgadzam się z ministrem).
Wróci polityczna przepychanka
Może więc podniesienie podatków? Nawet te bardzo skromne (tytoń, alkohol) spotykają się z wetem prezydenta Nawrockiego, który przecież obiecał Konfederacji, że nie zgodzi się na żadne podwyżki podatków. Nawiasem mówiąc zrobił jeden wyłom, bo zgodził się na (szkodliwe według mnie) podniesienie podatku CIT tylko dla banków z 19 na 30 proc. Ale banków przecież nikt nie lubi, a palących i pijących alkohol jest w elektoracie wielu.
Tak więc rząd nie ma żadnego ruchu i może tylko czekać na to, co zrobi ostatnia z wielkich agencji (Standard&Poor’s), która 6 listopada przedstawi swoją ocenę naszych finansów.
Czy będzie nas bolało to obniżenie ratingu? Politycznie z pewnością – jedna strona powie "wina Tuska", a druga, że to wina prezydenta i właśnie taka przepychanka może szkodzić Polsce. Rynki pewnie jeden dzień muszą odchorować (złoty, akcje, obligacje), ale nie radzę ulegać nastrojom.
Moody’s rzeczywiście doszlusował do Fitch i S&P ze swoją oceną, więc jeśli nawet pojawi się w poniedziałek rano reakcja, to szybko wrócimy do głównego, rynkowego, nurtu, a za miesiąc już nie będziemy o tym wydarzeniu pamiętali.

Główny analityk domu inwestycyjnego Xelion.