Europa jest przeregulowana? "Mamy prawo wymagać od firm więcej"

Unia Europejska nie powinna przejmować się tym, że nadmiernie obciąża przedsiębiorstwa regulacjami, np. związanymi z polityką klimatyczną. UE jest wystarczająco dużą gospodarką, żeby narzucać przedsiębiorstwom z innych państw własne reguły gry – mówi w wywiadzie dla money.pl prof. Charl de Villiers, jeden z najbardziej wpływowych i najczęściej cytowanych naukowców w dziedzinie rachunkowości.
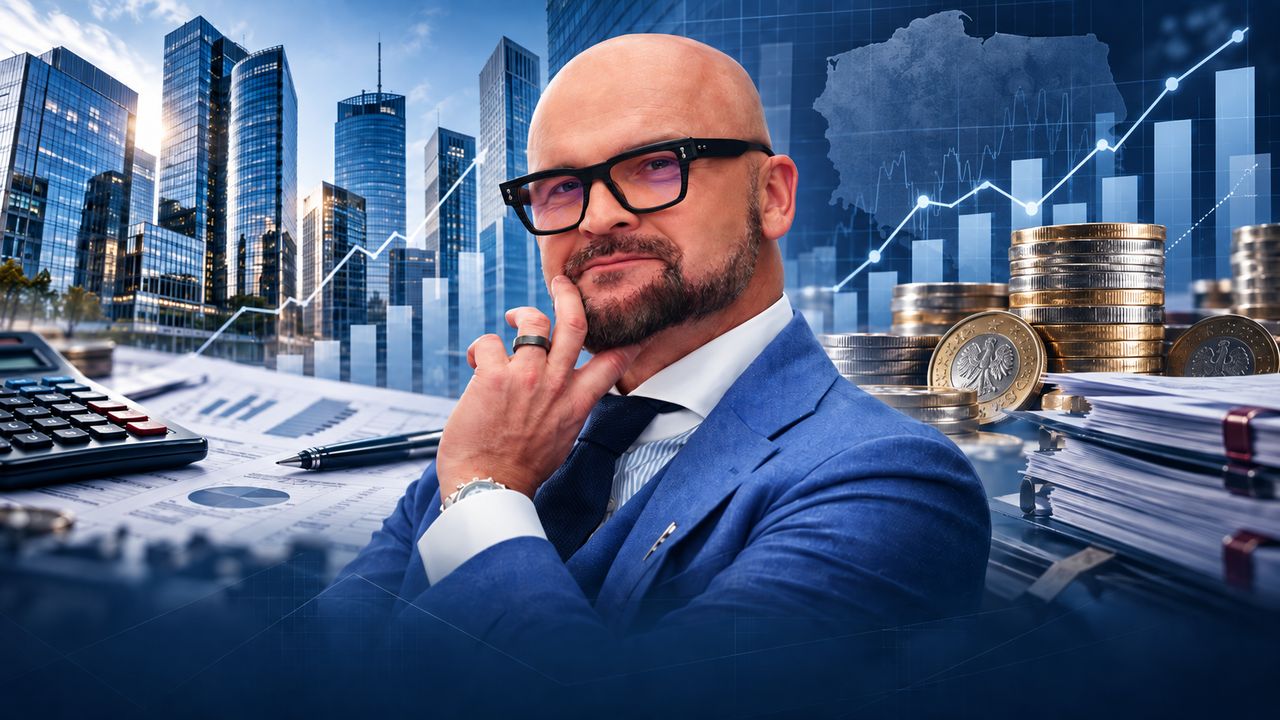
Charl de VilliersProf. Charl de Villiers
Źródło zdjęć: © SGH | Piotr Potapowicz • Zdjęcie wygenerowane przy pomocy AI
Grzegorz Siemionczyk
  • Podatek od nadzwyczajnych zysków koncernów to dobre rozwiązanie, ale wpływy z niego powinny być przeznaczone dla osób najbardziej potrzebujących – przekonuje prof. Charl de Villiers.
  • Jego zdaniem Europa nie powinna rezygnować z regulacji pod presją konkurencji. – Uważam, że to Chiny i USA powinny się zmienić, a nie Europa – podkreśla ekspert.
  • Nasz rozmówca dostrzega widoczny również w Polsce problem międzynarodowych koncernów, które wykorzystują luki w systemach podatkowych. – Ideałem byłyby jednolite w skali świata zasady opodatkowania przedsiębiorstw – mówi de Villiers.
  • W ocenie eksperta sztuczna inteligencja może doprowadzić do rewolucji podatkowej. – W skrajnym scenariuszu niektóre przedsiębiorstwa w ogóle nie będą potrzebowały pracowników – ostrzega.

Grzegorz Siemionczyk, money.pl: Polski rząd, w reakcji na wzrost cen paliw po ataku USA i Izraela na Iran, wprowadził niedawno podatek od nadzwyczajnych zysków koncernów paliwowych. Takie obciążenia były stosowane przez wiele państw po pandemii COVID-19, szczególnie w czasie kryzysu energetycznego z 2022 r., ale wciąż budzą kontrowersje. Czy istnieje jakaś uznana definicja nadzwyczajnego zysku?

Charl de Villiers, profesor rachunkowości i finansów na Uniwersytecie w Auckland: Odpowiem na to pytanie z perspektywy, która mnie najbardziej interesuje jako specjalistę ds. rachunkowości ESG. Jedną z kluczowych funkcji podatków jest zapewnianie sprawiedliwości społecznej. Dlatego zwykle ludzie zarabiający więcej płacą – w proporcji do dochodów – wyższe podatki niż ludzie zarabiający mniej.

O tym, co uważamy za sprawiedliwe, decydują społeczeństwa. I mogą tę definicję zmieniać, jeśli zmieniają się okoliczności. Z tym właśnie mamy do czynienia w przypadku podatku od zysków nadzwyczajnych. Jeśli zyski firm nagle rosną z powodu wydarzeń, na które nie miały żadnego wpływu, bez żadnego związku z ich decyzjami biznesowymi, to nie jest to sprawiedliwe. Część z tych dodatkowych zysków, uzyskanych kosztem reszty społeczeństwa, można więc przeznaczyć na coś, co będzie dla społeczeństwa korzystne.

W Polsce wpływy z tego podatku mają częściowo pokryć koszty obniżki cen paliw.

Nie jestem przekonany, że to akurat jest dobry sposób wykorzystania tych pieniędzy. Mówiąc o czymś korzystnym dla społeczeństwa miałem na myśli raczej pomoc osobom najbardziej potrzebującym lub budowę szpitali.

Firmy i reprezentujące je organizacje przekonują, że podatki od nadzwyczajnych zysków negatywnie wpływają na ich skłonność i zdolność finansową do inwestowania. To na dłuższą metę szkodzi gospodarce, a więc też społeczeństwu. Czy doświadczenia ze stosowaniem takich podatków z ostatnich lat uzasadniają te ostrzeżenia?

Nie znam wyników badań, które pozwoliłyby to rozstrzygnąć. Jasne jest, że zmiany regulacyjne, w tym podatkowe, które wywołują niepewność, wpływają na decyzje przedsiębiorców. Ale w tym przypadku nie ma przecież mowy o odbieraniu firmom owoców ich inwestycji. Opodatkowany – ale nie odbierany w całości – jest tylko zysk, który nie jest bezpośrednio powiązany z decyzjami firm. Nadal mają one więc dobre powody, aby się rozwijać i zwiększać skalę działalności oraz rentowność.

Dyskusja na temat podatku od nadzwyczajnych zysków ma szerszy kontekst. Wydaje się, że idea podatku dochodowego coraz mniej przystaje do złożonych i zmiennych realiów gospodarczych. Coraz trudniej jest określić, jaka część przychodów przedsiębiorstw jest faktycznie ich dochodem, czyli zyskiem. Dlatego podobne pod innymi względami firmy płacą nieraz bardzo odmienne podatki. Zna pan jakąś receptę na ten problem?

Zgadzam się, że przedsiębiorstwa mają dziś dość dużą przestrzeń do kształtowania własnych obciążeń podatkowych, wykorzystując niejednoznaczne przepisy. Te przepisy należałoby więc uszczelnić. To jednak nie jest proste. Jednym z pomysłów jest opodatkowanie przychodów zamiast dochodów, ale to obciążyłoby mocniej przedsiębiorstwa z branż, w których marże są zwykle niskie, prowadząc zapewne do wzrostu cen.

Nie uważam jednak, że rządy są zupełnie bezsilne. Przez dziesięciolecia zmienialiśmy zasady prowadzenia działalności gospodarczej, zobowiązując firmy do przestrzegania wielu zasad i norm, których dawniej nie było. Weźmy choćby zasady bezpieczeństwa i higieny pracy. Jasne jest, że takie zmiany przysparzały firmom dodatkowych kosztów, które w jakimś stopniu były przerzucane na klientów. Ale to nie oznacza przecież, że powinniśmy zrezygnować z tych regulacji.

W zachodniej cywilizacji zgodziliśmy się choćby na to, że przedsiębiorstwa nie powinny zatrudniać dzieci i nie powinny narażać na niebezpieczeństwo swoich pracowników i klientów. To, że te normy podwyższyły koszty pracy, nie ma żadnego znaczenia. I tak je powszechnie akceptujemy. Na tej samej zasadzie nie powinniśmy zanadto przejmować się ostrzeżeniami, że zmieniając zasady podatkowe dołożymy firmom kosztów. Jeśli tego wymaga sprawiedliwość społeczna, należy to zrobić.

Trudno się z tym nie zgodzić, ale równie trudno jest zaprzeczyć temu, że jeśli te regulacje i zasady podatkowe nie są powszechne, międzynarodowa konkurencja staje się nieuczciwa. Firmy, które działają w krajach z niższymi podatkami i łagodniejszymi regulacjami, zyskują przewagę, która nie ma nic wspólnego z ich faktyczną konkurencyjnością.

Często słyszę ten argument. Wiele osób uważa, że Europa powinna zrezygnować z tych regulacji, które nie obowiązują na przykład w Chinach czy w USA. Ja uważam, że to Chiny i USA powinny się zmienić, a nie Europa. Europejczycy muszą znaleźć sposób na to, aby chińskie i amerykańskie firmy, które chcą być obecne na europejskim rynku, przestrzegały tutejszych reguł gry.

Brzmi to jednak utopijnie. Obecnie nawet wewnątrz UE istnieją możliwości arbitrażu podatkowego i regulacyjnego. Wiele firm prowadzi paneuropejską działalność z Irlandii, korzystając z tamtejszych niskich podatków. Jak można wierzyć w to, że Europa jest w stanie "eksportować" swoje reguły gry?

Po pierwsze, to już się w jakimś stopniu dzieje. Takie państwa, jak Malezja czy Indonezja, mają dziś bardzo rozbudowane przepisy dotyczące ujawniania informacji o wpływie przedsiębiorstw na społeczeństwo i środowisko. Wprowadziły te regulacje po to, aby utrzymać konkurencyjność i nadążać za zmianami oczekiwań w krajach rozwiniętych. To zrozumiałe.

PKB całej Unii Europejskiej wynosi około 23 bln dol., trochę więcej niż PKB Chin. Amerykański PKB jest większy, sięga 30 bln dol. Ale w żadnym razie nie można powiedzieć, że Europa jest gospodarką zbyt małą, aby mogła wymagać czegoś od kontrahentów.

Podatki to rzeczywiście nieco bardziej skomplikowane zagadnienie, szczególnie w odniesieniu do międzynarodowych koncernów cyfrowych, które świadczą swoje usługi w wielu krajach, nie mając tam prawie żadnego majątku, a często nawet – jak twierdzą – pracowników. Są w stanie w tych krajach zarabiać, nie płacąc żadnych podatków, korzystając z możliwości transferowania zysków do rajów podatkowych. Szczerze powiedziawszy, nie wiem, jak można temu zaradzić.

Ideałem byłyby jednolite w skali świata zasady opodatkowania przedsiębiorstw. Pierwszym krokiem w tym kierunku miał być minimalny podatek CIT, propagowany przez OECD. Ale nie wprowadziły go nawet wszystkie kraje należące do tej organizacji, o innych nie wspominając. A sama idea odwołuje się do problematycznej koncepcji zysku firm.

Globalne podatki brzmią jak znakomity pomysł. Skoro potrafiliśmy doprowadzić do tego, że niemal 200 państw podpisało paryskie porozumienie klimatyczne, to wierzę w to, że w kwestii podatków świat również może się porozumieć.

Presja na takie globalne rozwiązania będzie narastała wraz z postępami w rozwoju sztucznej inteligencji. W skrajnym scenariuszu niektóre przedsiębiorstwa w ogóle nie będą potrzebowały pracowników, ale będą kontrolowały pozostałe środki produkcji, w coraz większym stopniu niematerialne. Te firmy w większości państw nie będą płaciły żadnych podatków – nawet pośrednio, od wynagrodzeń pracowników. A jednocześnie będą osiągały ogromne zyski trafiające do wąskiego grona ich właścicieli.

W takim świecie jedynym rozwiązaniem będzie bardzo wysokie opodatkowanie takich przedsiębiorstw i rozdzielanie wpływów z tego podatku pomiędzy wszystkie kraje, w których te firmy uzyskują przychody.

Powiedział pan, że Unia Europejska w pewnym stopniu jest w stanie upowszechniać swoje regulacje, na przykład te dotyczące raportowania ESG – czyli ujawniania przez firmy informacji dotyczących szeroko rozumianej odpowiedzialności środowiskowej, społecznej i zarządczej. Tymczasem w samej UE widać dążenie do złagodzenia tych wymogów. Czy sądzi pan, że Europa w swojej polityce klimatycznej, której elementem są te regulacje, poszła za daleko?

Jak rozumiem, odnosi się pan do Europejskich Standardów Raportowania Zrównoważonego Rozwoju (ESRS), czyli przepisów wykonawczych do dyrektywy CSRD. Standardy ESRS rzeczywiście zostały niedawno zmodyfikowane, bo ich wdrożenie w oryginalnej wersji uznano za zbyt uciążliwe. Przedsiębiorstwa skarżyły się na to, że brakowało osób z odpowiednimi kompetencjami, które mogły zajmować się raportowaniem niefinansowym.

Z drugiej strony w momencie, gdy część wymogów wycofano, firmy już się do nich przygotowywały. Znaczna część związanych z tym kosztów została poniesiona. Te przedsiębiorstwa, które tego nie zrobiły, zostały nagrodzone za bierność. A problem z niedoborem specjalistów był wyolbrzymiony. Wszystkie regulacje budzą początkowo niepewność.

Po pierwszej rundzie raportowania przedsiębiorstwa wiedziałyby już, jak poradzili sobie ich konkurenci. Firmy zaczęłyby się uczyć od siebie i po dwóch lub trzech cyklach raportowania wykształciłyby się najlepsze praktyki. Wydaje mi się więc, że poluzowanie CSRD było przedwczesne.

Opór wobec wymogów raportowania ESG brał się również z zawiłości współczesnych łańcuchów dostaw. Europejskie firmy skarżyły się na brak odpowiednich danych, bo kontrahenci z innych części świata nie ujawniają potrzebnych informacji.

To właśnie potwierdza, że UE zmierzała w dobrym kierunku. Buty, które mam na sobie, kupiłem w Europie, ale wyprodukowano je w Chinach. Czy to znaczy, że nie powinno mnie interesować to, jak traktowano pracowników, którzy te buty wytworzyli, ani to, jaki wpływ na środowisko miała produkcja materiałów, z których są zrobione?

Uważam, że Europejczycy mają prawo wymagać, aby rzeczy, które kupują, powstały z poszanowaniem zasad obowiązujących w Europie. Nie mogą tego wymagać, jeśli nie mają takich informacji. Europejskie firmy, które mają zagranicznych kontrahentów, muszą więc te informacje zdobyć. Na tym polega raportowanie ESG.

Ale jaką mamy pewność, że te informacje będą prawdziwe? Skoro ich pozyskanie jest kłopotliwe, to firmy będą miały pokusę, aby je po prostu zmyślić. Przecież żaden klient nie będzie w stanie tego zweryfikować. Nie obawia się pan tego, że wymogi dotyczące sprawozdawczości niefinansowej nie zwiększą wcale przejrzystości przedsiębiorstw, tylko stworzą nowy rodzaj kreatywnej księgowości?

Takie ryzyko oczywiście istnieje, ale proszę pamiętać, że jeśli firma przedstawi fałszywe informacje, a ktoś jednak kłamstwo odkryje, jej reputacja mocno ucierpi. To jest pewien bezpiecznik. Ostatecznie więc uważam, że wymaganie od firm informacji, których zdobycie jest dość trudne, jest lepsze niż pozwalanie im na to, żeby zupełnie nie liczyły się z oczekiwaniami klientów.

Do kogo właściwie ma być adresowana sprawozdawczość ESG? Rozumiem, że niektóre z informacji dotyczących wpływu firm na społeczeństwo i środowisko mogą być interesujące dla konsumentów, którzy chcą dokonywać świadomych wyborów. Ale kolejną grupą interesariuszy są inwestorzy, którzy potrzebują innych i inaczej podanych informacji. Najlepiej, aby były one wystandaryzowane, tak jak dzisiaj kluczowe wskaźniki kondycji finansowej firm. Czy to nie sprawi, że w praktyce przedsiębiorstwa będą musiały publikować znacznie więcej danych, niż wymagają przepisy?

Nie. Faktem jest, że inwestorzy oceniają działalność firm pod innym kątem niż pozostali interesariusze. Klientów interesuje to, jak rzeczy i usługi, z których korzystają, wpływają na społeczeństwo i środowisko. Inwestorzy chcą wiedzieć, jak oddziaływanie społeczeństwa i środowiska na firmę oraz firmy na społeczeństwo i środowisko oddziałuje na jej zdolność do zarabiania pieniędzy. To oznacza, że inwestorzy i inni interesariusze mogą w dużej mierze korzystać z tych samych danych, tylko oceniają je z innej perspektywy.

Czy nie jest tak, że ostatecznie inwestorów i tak interesują tylko tradycyjnie rozumiane wyniki finansowe firm, bo kwestie ESG mają znaczenie tylko o tyle, o ile przekładają się wprost na te wyniki?

Tak, ale to nie oznacza przecież, że raportowanie niefinansowe jest pozbawione sensu. Przyjmijmy, że działalność firmy wiąże się z wysoką emisją CO₂ i można oczekiwać, że w przyszłości pojawią się kary za takie emisje lub koszty związane z koniecznością kupowania uprawnień do emisji. To wpłynie na przyszłe przepływy pieniężne takiej firmy. Informacja na temat emisyjności przedsiębiorstwa pozwoli inwestorom uwzględnić to w jego wycenie już dziś.

W podejściu inwestorów do wyceny przedsiębiorstw nic się więc nie zmieniło. Oni nadal myślą w kategoriach ryzyka i szans. Tym, co się zmieniło, są realia, w których firmy funkcjonują. Kwestie społeczne i środowiskowe mogą dziś częściej wywoływać skutki finansowe, ponieważ społeczeństwa mają wobec firm większe oczekiwania. To dlatego inwestorzy potrzebują więcej informacji na temat działalności przedsiębiorstw, aby ocenić ich perspektywy i swoje przyszłe stopy zwrotu.

***

*Charl de Villiers jest profesorem rachunkowości i finansów na Uniwersytecie w Auckland w Nowej Zelandii. Specjalizuje się w zagadnieniach sprawozdawczości niefinansowej. Rozmowa odbyła się podczas jego wizyty w Szkole Głównej Handlowej w Warszawie.

Wybrane dla Ciebie