- Być może już w listopadzie Rada Polityki Pieniężnej będzie musiała poważnie zastanowić się nad tempem i skalą podwyżek stóp procentowych – mówi nam Ludwik Kotecki.
- Mamy szorstką kohabitację pomiędzy rządem a prezydentem. To powoduje, że jakiekolwiek działania zmierzające do naprawy finansów publicznych są niemożliwe – komentuje członek Rady Polityki Pieniężnej.
- Nie widzę dziś innego wyjścia niż trwanie i modlenie się o to, żeby to wszystko nie skończyło się jakąś gwałtowniejszą reakcją rynku finansowego – dodaje ekonomista w rozmowie z money.pl.
Tomasz Setta, money.pl: Inflacja w sierpniu podskoczyła do 3,4 proc. w skali roku. GUS potwierdza, że to najwyższy wynik od kilkunastu miesięcy. W trwającym wrześniu ceny mogą rosnąć jeszcze szybciej. Dobrze już było?
Ludwik Kotecki, członek Rady Polityki Pieniężnej: Niestety, na to wygląda. We wrześniu inflacja prawdopodobnie będzie wyższa niż w sierpniu, choć może nadal być poniżej granicy 4 proc. Moim zdaniem mamy tutaj kumulację dwóch rzeczy.
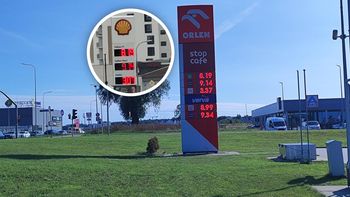
Ale jest jeszcze druga sprawa: w budżecie państwa nie ma środków, żeby amortyzować skutki tego szoku, np. za pomocą obniżek VAT-u czy akcyzy na paliwo. Bez tego odczyt wskaźnika cen towarów i usług konsumpcyjnych w październiku może przekroczyć poziom 4 proc.
25 lat pracy w McDonald’s. Od pracownika do prezesa - Tomasz Rogacz II Pierwsza Praca #5
Za ten skok inflacji będą odpowiadać tylko drogie paliwa, czy wyższe koszty energii będą też przenikać do pozostałych części gospodarki?
Konflikt na Bliskim Wschodzie trwa od marca; jego skutki obserwujemy od pół roku. W tym czasie nie obserwowaliśmy nigdzie specjalnie dużych podwyżek cen, poza, oczywiście, nośnikami energii. To oznacza, że nie wystąpiły do tej pory efekty pośrednie czy tzw. drugiej rundy. Nie możemy jednak zakładać, że tak już pozostanie. To byłoby nieracjonalne.
Prędzej czy później zobaczymy, zakładając, że ten konflikt nie zakończy się bardzo szybko, ten wpływ cen ropy naftowej i gazu ziemnego na inne ceny towarów i usług. Na razie mieliśmy to szczęście, że wysokie ceny paliw były amortyzowane przez stosunkowo niskie ceny żywności na globalnych rynkach. Ale i to może się zmienić.
Pamiętajmy, że nawozy produkowane dziś w warunkach bardzo wysokich kosztów surowców mogą się przekładać na wyższe ceny żywności wiosną przyszłego roku. W związku z tym uważam, że Rada Polityki Pieniężnej nie będzie mogła zbyt długo czekać i, niestety, będzie musiała zareagować dużo wcześniej.
Przypominam też, że skutki naszych decyzji oddziałują na inflację w horyzoncie od kilku miesięcy do nawet czterech-sześciu kwartałów. Dlatego jeśli mamy dziś przesłanki, by sądzić, że trwający konflikt podniesie wkrótce nie tylko ceny nośników energii, ale też innych produktów, to już dziś powinniśmy myśleć o tym, jak zareagować na tę sytuację. To pewnie będzie główny ból głowy Rady na następnych spotkaniach.
Sygnałem do działania będą najnowsze prognozy Narodowego Banku Polskiego w sprawie inflacji?
Listopadowa projekcja inflacji będzie diametralnie inna od tego, co zobaczyliśmy w lipcu. W tamtym dokumencie mieliśmy do czynienia z bardzo optymistyczną, jak się okazało, wizją świata. Ta wizja bardzo szybko została zweryfikowana przez rzeczywistość, rozwój wydarzeń na Bliskim Wschodzie.
Uważam, że Rada Polityki Pieniężnej będzie mieć teraz bardzo twardy orzech do zgryzienia, a listopad może być tym miesiącem, w którym dyskusja o podwyżkach stóp procentowych rozpocznie się na dobre.
Ma pan przekonanie, że pozostali członkowie Rady myślą podobnie? Wszystkie gołębie już na dobre odleciały z RPP?
Czytając wypowiedzi innych członków Rady, mogę powiedzieć tylko tyle, że na pewno nie przyleciały jeszcze jastrzębie. Sytuacja jest jednak poważna i moim zdaniem podjęcie pewnych działań będzie nieuniknione.
Listopadowa projekcja inflacji będzie zawierać informacje o tym, co czeka nas w kolejnych kwartałach. Jeśli moje przewidywania się potwierdzą i zobaczymy tam trwale podwyższoną inflację CPI (inflacja konsumencka, najczęściej przytaczana przez media – red.) powyżej poziomu 4 proc., to uważam, że Rada Polityki Pieniężnej będzie musiała poważnie zastanowić się nad tempem i skalą podwyżek stóp procentowych, być może począwszy już od listopada.
Nie możemy tych sygnałów zignorować, z jednym zastrzeżeniem: nie wiemy dziś, ile w listopadzie będzie wynosiła cena ropy naftowej. Nie da się przecież dziś wykluczyć, że powróci ona do 90 lub nawet 80 dolarów za baryłkę. Niemniej nie możemy jako Rada przymknąć na ryzyko, że tak się nie stanie, oczu i się spóźnić. Ważne będzie obserwowanie także innych miar inflacji, mniej podatnych na częste wahania.
W poprzednich latach wysokie ceny ropy i gazu doprowadziły ostatecznie w Polsce do bardzo wysokiej inflacji. Teraz też czeka nas podobny scenariusz, czyli dwucyfrowe tempo wzrostu cen?
W poprzednich latach mieliśmy równolegle dwa szoki: podażowy, związany z niedoborem surowców, ale też popytowy. Teraz ryzyka wystąpienia szoku popytowego raczej nie ma. Nie obserwujemy dziś nadmiernego popytu konsumpcyjnego, który wywierałby presję na wzrost cen. Jednak szok podażowy też jest groźny, bo trudniej optymalnie reagować na skutki "trumpinflacji", czyli wywołanego decyzjami Trumpa szoku o charakterze podażowym narzędziami polityki pieniężnej.
Rozumiem, że w następstwie pandemii COVID-19 przedsiębiorcy mieli dużo większą łatwość w "przerzucaniu" kosztów na klientów niż teraz?
Tak. Dodam jeszcze, że Polki i Polacy zdecydowanie bardziej ostrożnie podchodzą dziś do wydawania pieniędzy, realizowania swoich potrzeb konsumpcyjnych. Można spekulować o powodach tej wstrzemięźliwości i o tym, że jest to efekt wojny za naszą wschodnią granicą i wielu działań eskalacyjnych podejmowanych przez Federację Rosyjską. Mamy jednak przede wszystkim twarde dane o konsumpcji, która nie rośnie już tak dynamicznie jak jeszcze niedawno.
Rada Fiskalna po raz pierwszy w historii zaopiniowała projekt budżetu państwa. Sądzi pan, że to będzie jakaś nowa jakość w naszych dyskusjach o stanie finansów publicznych?
Tak, to zupełnie nowa jakość. Oczywiście, Rada Fiskalna to wciąż bardzo młoda instytucja. Jej prace wystartowały na początku tego roku, ale jest w dobrych rękach. To daje podstawy sądzić, że w ciągu kilku lat Rada zbuduje swoją pozycję na tyle mocno, że będzie słuchana nie tylko przez opinię publiczną, ale przede wszystkim przez polityków.
Wracając do opinii w sprawie budżetu, teraz piłka jest po stronie Ministerstwa Finansów. Resort musi się ustosunkować do stanowiska Rady Fiskalnej, bo tak mówi ustawa. Ma na to dwa miesiące, choć mam nadzieję, że zrobi to szybciej, najlepiej zanim ostateczna wersja projektu budżetu trafi do Sejmu.
W przeciwnym razie odpowiedź ministerstwa niewiele wniesie, szczególnie jeśli pojawi się ona na przykład pod koniec prac parlamentarnych nad budżetem. Podobny problem jest zresztą z opinią RPP do budżetu, która jest tradycyjnie przyjmowana w listopadzie.
Mówi pan o tym, że Rada Fiskalna "zbuduje" swoją pozycję w ciągu kilku lat. Chyba nie mamy tyle czasu, jeśli spojrzymy na tempo, w jakim polski dług zbliża się do ustawowych i konstytucyjnych progów ostrożnościowych?
Rzeczywiście, Rada Fiskalna trafiła na trudny okres, kiedy w finansach publicznych mamy niewiele czasu na ich uporządkowanie. Z drugiej strony mamy jednak Ministerstwo Finansów, które powinno być gotowe do przeprowadzenia takiej reformy. To, że dług publiczny niemal na pewno przekroczy w przyszłym roku próg ostrożnościowy 55 proc. PKB, powinno być dla polityków głośnym sygnałem alarmowym.
Dziś, niestety, nie da się z tym wiele zrobić. W pewnym sensie znaleźliśmy się w sytuacji bez wyjścia. Mamy po pierwsze szorstką kohabitację pomiędzy rządem a prezydentem, która z pewnym prawdopodobieństwem utrzyma się też po przyszłorocznych wyborach parlamentarnych. To powoduje, że jakiekolwiek działania zmierzające do naprawy finansów publicznych są niemożliwe, bo każde z nich – wydatkowe lub dochodowe – wymaga zmian ustawowych.
Druga kwestia to nadchodzący rok wyborczy, który utrudni, jeśli nie całkowicie uniemożliwi, jakąkolwiek poważną dyskusję na ten temat. Nie widzę dziś innego wyjścia niż trwanie i modlenie się o to, żeby to wszystko nie skończyło się jakąś gwałtowniejszą reakcją rynku finansowego.
Z opinii Rady Fiskalnej można wyciągnąć wniosek, że naprawa finansów publicznych powinna dotyczyć przede wszystkim wydatków państwa. Jaką mamy pewność, że ewentualny pakiet cięć zaprowadzi nas do celu? Pytam, bo to sprzężenie zwrotne: skromniejsza polityka socjalna może np. ograniczyć konsumpcję, a przez to zyski firm i wpływy do budżetu.
Odpowiem w ten sposób: im dłużej będziemy zwlekać z podejmowaniem adekwatnych działań, tym bardziej prawdopodobny staje się scenariusz, o którym pan mówi. Bez reformy po stronie wydatkowej, która w dużym stopniu odpowiada dziś za deficyt budżetowy na poziomie ponad 7 proc., czekają nas makroekonomiczne perturbacje.
Jedynym sposobem na uniknięcie takiego scenariusza byłoby przygotowanie takiej ścieżki konsolidacji finansów publicznych, która odbywałaby się stopniowo. Rozwiązanie teoretycznie istnieje, ale politycznie jest dziś nieosiągalne. Zamiast jednorazowego cięcia deficytu, można było zaplanować rozłożenie tych działań na cztery-sześć lat, po których dochodzimy do celu w postaci deficytu w okolicach 2–3 proc. PKB.
Na takie rozwiązanie i "taktykę salami" może być już po prostu za późno, między innymi ze względu na ryzyko przekroczenia 55 proc. PKB przez dług, a także konstytucyjnych 60 proc. w najbliższych latach.
W dużym uproszczeniu rozumiem, że wybór jest następujący: konsolidacja finansów publicznych tak czy tak będzie boleć, ale albo zrobimy to na naszych warunkach, stopniowo, albo pod przymusem rynków i bez żadnego planu?
Tak, przy czym przekroczenie progu 55 proc. PKB w przypadku długu publicznego jest już w zasadzie pewne. Naruszenie tej granicy w przyszłym roku, jeśli rzeczywiście nastąpi, będziemy mogli odnotować w komunikacie GUS wiosną 2028 r. A to oznacza, że przy planowaniu budżetu państwa na 2029 r. kolejny rząd będzie podlegać bardzo istotnym ograniczeniom.
Wrócę tutaj do wątku dotyczącego szorstkiej kohabitacji: w mojej ocenie nie ma dziś warunków do takiej zmiany prawa, która pozwoli nam uniknąć konsekwencji związanych z przekroczeniem progu. Ostatecznie jednak zobaczymy, jak będzie wyglądał układ polityczny po wyborach.