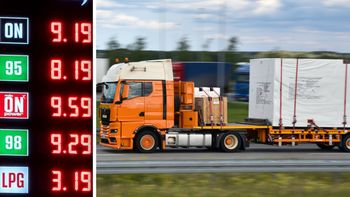


Wysokie ceny ropy naftowej, ale też ewentualne problemy z dostawami gotowych paliw rodzą pytania, jak firmy odpowiedzą na pogłębiający się kryzys. Intuicja podpowiada, że w takich okolicznościach przedsiębiorcy zdecydują się na proste przełożenie wyższych kosztów działalności na ceny ich produktów lub usług.
Dr Marcin Mazurek, główny ekonomista mBanku, tłumaczy w rozmowie z money.pl, że rzeczywistość jest bardziej złożona. – Firmy mogą przyjąć różne strategie działania. Z jednej strony mogą one wziąć na siebie podwyższone koszty produkcji czy transportu, przez co konsument nadal będzie płacił za towary lub usługi mniej więcej tyle samo – komentuje ekspert.
Taki scenariusz jest możliwy, bo rynek pracy jest wyraźnie słabszy, a pensje w gospodarce rosną dziś zdecydowanie wolniej niż w przeszłości. To wszystko bardzo mocno ogranicza przedsiębiorcom pole manewru przy planowaniu podwyżek cen.
DLA CIEBIEPrzetestował setki zawodów. Który wybrałby na start? - Wojciech Kaczmarczyk II Pierwsza praca #4
– Firmy mogą też próbować testować rynek pojedynczymi podwyżkami cen na zasadzie "a nuż się uda". Pamiętajmy jednak, że takie "rozpoznanie bojem" to wciąż za mało, by mówić o typowej presji inflacyjnej lub klasycznych efektach "drugiej rundy" – tłumaczy dr Marcin Mazurek.
Wystąpienie efektów "drugiej rundy", czyli rozlewanie się wysokich cen energii po całej gospodarce, można byłoby stwierdzić dopiero wtedy, gdyby był to pewien dłuższy, stały proces. I tu pojawia się kłopot dla członków Rady Polityki Pieniężnej: jak prawidłowo zinterpretować te sygnały i odróżnić incydentalne podwyżki cen wybranych towarów od typowej, narastającej presji inflacyjnej, która może wymagać reakcji RPP – komentuje nasz rozmówca.
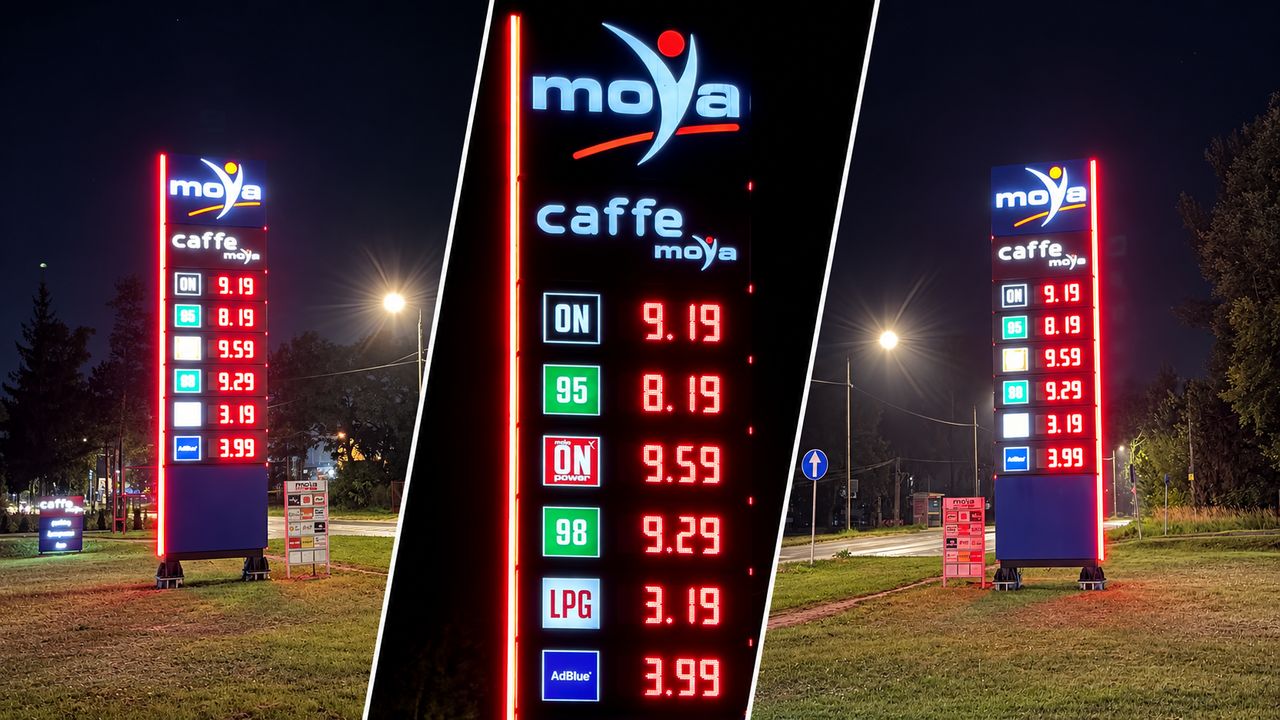
Drogie paliwo = drogi kredyt? Co zrobi RPP
W praktyce możemy być świadkami wzrostów cen wybranych towarów lub usług. Ale nadchodzący rozwój wydarzeń może być bardzo chaotyczny. – Pamiętajmy, że firmy mogą przecież przyjmować bardzo różne strategie radzenia sobie z rosnącymi kosztami, prawdopodobnie nie będą też robiły tego jednocześnie. Wychwycenie tych niuansów przez członków RPP będzie wyjątkowo trudnym zadaniem – dodaje główny ekonomista mBanku.
– Do wystąpienia presji inflacyjnej nie wystarczy sam wzrost cen paliw Potrzeba czegoś więcej – podkreśla Mazurek. – Oczywiście, droższe paliwo wpływa na koszty firm, może również oddziaływać na oczekiwania inflacyjne konsumentów. Tyle że większe wydatki na tankowanie nie będą wystarczającym argumentem za podwyżką wynagrodzeń, bo rynek pracy jest dziś relatywnie słaby i na pewno nie jest rynkiem pracownika – ocenia ekonomista.
Jeszcze tydzień temu prezes NBP Adam Glapiński przekonywał, że stopy procentowe mogą pozostać w Polsce stabilne nawet do końca roku, mimo spodziewanego, przejściowego podwyższenia inflacji. – Rzeczywiście, część członków Rady Polityki Pieniężnej brzmi dzisiaj zaskakująco "gołębio" – mówi Marcin Mazurek. – Ale moim zdaniem ich komunikaty w październiku będą zupełnie inne, jeśli w danych o inflacji za wrzesień zobaczą wynik powyżej 4 proc. w skali roku – dodaje.
Podwyżki stóp nie zwiększą dostaw ropy
Eksperci podkreślają, że trwający kryzys energetyczny wywołany przez wojnę na Bliskim Wschodzie to szok podażowy. W dużym uproszczeniu problemem jest ograniczony dostęp do wybranych surowców, czyli ropy naftowej i gotowych paliw.
Wspomniane okoliczności są całkowicie niezależne od Polski. Pytanie, co w tej sytuacji mogą zmienić ewentualne podwyżki stóp procentowych? – Taka ewentualna podwyżka, lub seria podwyżek może mieć po pierwsze funkcję sygnalną dla rynku – wyjaśnia dr Marcin Mazurek.
Po drugie, mogą być również skutecznym narzędziem ograniczania popytu. Ostatnie miesiące pokazały, że kierowcy w Polsce nie mają dziś żadnych impulsów do ograniczania zakupów, zwłaszcza w sytuacji, gdy rząd po raz kolejny zapowiada wprowadzenie ulg. Wyższe stopy procentowe mogą to zmienić – stwierdza główny ekonomista mBanku.
– Pamiętajmy też, że podwyżka kosztów pieniądza wpływa również na przemysł, który jest największym odbiorcą surowej ropy – dodaje. – W tym kontekście same podwyżki stóp w Polsce mogłyby mieć ograniczony skutek, ale jeśli w tym samym czasie zrobią to pozostałe banki centralne na świecie, w tym Europejski Bank Centralny i amerykańska Rezerwa Federalna, to wpływ takiej polityki będzie zdecydowanie większy – wyjaśnia nasz rozmówca.
– Niemniej, zgadzam się, że odpowiedź banków centralnych na szoki podażowe zawsze będzie dyskusyjna – ocenia dr Mazurek.

Dziennikarz money.pl. Autor wywiadów i reporter, przez wiele lat związany z radiem TOK FM jako jeden z prowadzących magazyn „EKG - Ekonomia, Kapitał, Gospodarka”. Laureat Nagrody Dziennikarskiej im. Mariana Krzaka i Nagrody SGH dla dziennikarza gospodarczego roku 2025.