Ważny sygnał z gospodarki. Prezes PKO BP dla money.pl: W Polsce słychać już silnik inwestycji
Ważny sygnał z gospodarki. Prezes PKO BP dla money.pl: W Polsce słychać już silnik inwestycji
– Po raz pierwszy w historii nominalne nakłady na środki trwałe przekroczą 700 mld zł, co oznacza dwucyfrowy wzrost. Mamy więc szansę na zryw inwestycyjny, choć prognozy są nieco niższe niż na początku roku – mówi w wywiadzie dla money.pl Szymon Midera, prezes PKO BP.
Dźwięk został wygenerowany automatycznie i może zawierać błędy
Polska gospodarka szykuje się do inwestycyjnego zrywu. – Po raz pierwszy w historii nominalne nakłady na środki trwałe przekroczą 700 mld zł, co oznacza dwucyfrowy wzrost – zapowiada Szymon Midera, prezes PKO BP.
– Wykonujemy gigantyczną pracę, żeby wdrożyć jeszcze w tym roku, i będziemy przekonywać do tego rozwiązania cały sektor – mówi Midera o modelowej umowie kredytu hipotecznego.
– Na pewno warto stawiać pytanie o finansową odpowiedzialność platform – podkreśla prezes PKO BP, wskazując na problem oszukańczych reklam.
Bank przyspiesza zagraniczną ekspansję. – Chcemy być polskim bankiem o najszerszej obecności w Europie, zarówno pod względem sieci, jak i możliwości obsługi firm – deklaruje Midera. Do końca 2027 r. PKO BP planuje mieć 12 zagranicznych oddziałów i przedstawicielstw.
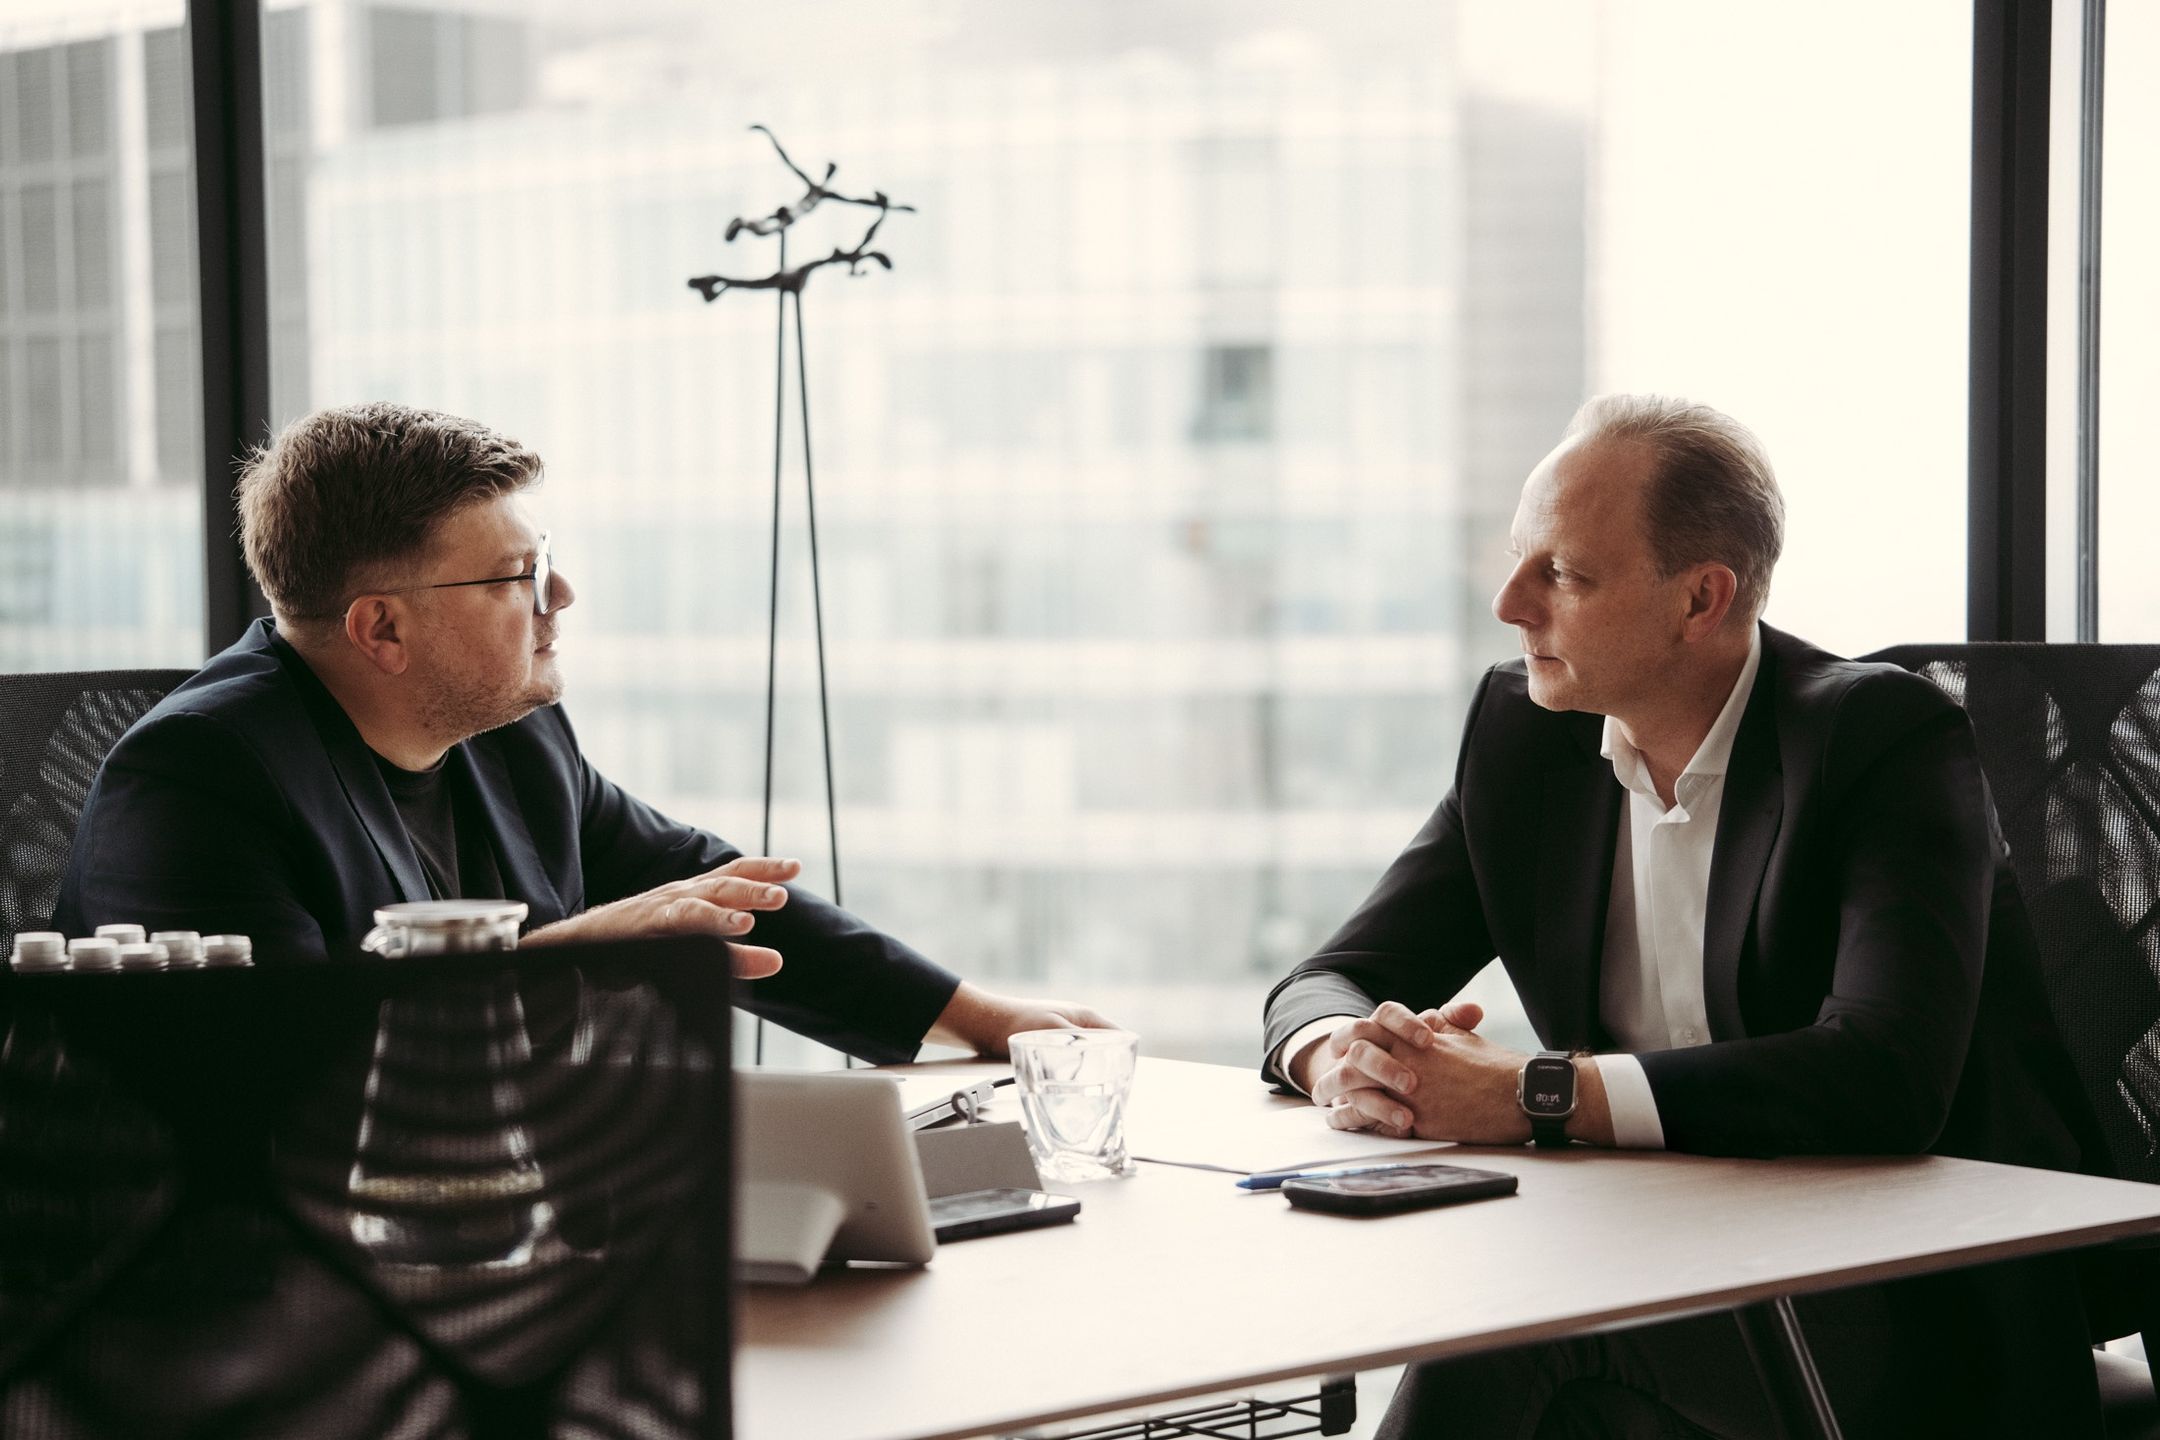
Łukasz Kijek, money.pl: Długo czekamy na odpalenie silnika inwestycji w gospodarce. Odpalił?
Szymon Midera, prezes zarządu PKO Banku Polskiego: Słychać już ten silnik. Widzimy to u nas po kolejnych uruchamianych transzach kredytów. Firmy są bardziej gotowe do podejmowania ryzyka i lepiej oceniają perspektywy zwrotu z inwestycji. W poszczególnych segmentach wygląda to różnie, ale łącznie wzrost kredytów korporacyjnych na rynku jest bliski dwucyfrowego.
Widać też wpływ środków unijnych, które już spływają, i dużych pieniędzy z budżetu. Pociągnęły za sobą decyzje inwestorów i wyraźnie zwiększyły skalę inwestycji. Na to czekaliśmy: żeby za tym impulsem poszły kolejne inwestycje.
WIDEO
Inflacja skoczyła, wrócił strach. Ekspert uspokaja. "Polacy wierzą"
Jak to przekłada się na liczby?
Po raz pierwszy w historii nominalne nakłady na środki trwałe przekroczą 700 mld zł, co oznacza dwucyfrowy wzrost. Mamy więc szansę na zryw inwestycyjny, choć prognozy są nieco niższe niż na początku roku. Zaczynaliśmy od 12 proc., teraz oczekujemy raczej 9–10 proc.
Czyli to nie jest tylko napędzane pieniędzmi z UE, ale firmy prywatne czują też większy apetyt na ryzyko?
Tak. Firmy prywatne coraz częściej decydują się na rozwój i inwestują w przyszłość. To ważne, bo musimy zwiększać produktywność firm i całej gospodarki. Widać to choćby po zmianie struktury kredytów – w PKO Banku Polskim mamy szybszy wzrost kredytów inwestycyjnych niż obrotowych. Na koniec pierwszego półrocza kredyty dla przedsiębiorstw wzrosły u nas o 14,9 proc. rok do roku, a saldo kredytów inwestycyjnych o 18 proc.
Obaw jednak nie brakuje. Na horyzoncie są inflacja i być może podwyżki stóp procentowych. Do tego rosnący deficyt. Które z tych ryzyk jest najgroźniejsze?
Największą niewiadomą jest geopolityka. Mamy wojnę za granicą i widzimy, jak sytuacja w Ukrainie wpływa na gospodarkę.
W takich warunkach bank ma być kotwicą dla klientów. Dawać im oparcie, kiedy wokół rośnie niepewność. Tak rozumiemy odporność PKO Banku Polskiego.
Jej podstawą jest siła finansowa. Mamy kapitał, który pozwala nam jednocześnie finansować klientów, inwestować w rozwój i dzielić się zyskiem. Jesteśmy przygotowani na trudniejsze warunki działania, żeby również wtedy wspierać firmy i gospodarstwa domowe.
Odporność ma też wymiar społeczny. W niepewnym świecie ludzie zamykają się w coraz mniejszych kręgach zaufania. Trzymają się tego, co znają, na czym mogą polegać. Dla banku to duża odpowiedzialność – powierzają nam przecież często oszczędności całego życia.
Dlatego tak ważne są bliskość i dostępność: dostęp do pieniędzy, wypłaty gotówki i kontakt z człowiekiem. Inwestujemy w bezpieczeństwo cyfrowe, mamy własną sieć bankomatów, a oddziały modernizujemy. Jesteśmy dostępni przez aplikację i telefon, ale też w prawie 900 oddziałach, do których można po prostu przyjść i porozmawiać.
Im mocniej wieje, tym ważniejsze, żeby ta kotwica trzymała.
Wynikowo to będzie najsilniejszy rok w historii PKO Banku Polskiego?
Mamy podstawy, żeby tak oczekiwać. Rośnie skala biznesu, przybywa klientów. Tylko w bankowości detalicznej w ciągu roku dołączyło do nas ponad 300 tys. osób.
Prawie 12,5 mln?
Blisko 13 mln.
Czy fakt rekordowych wyników może stać się pretekstem do sięgnięcia po kolejne podatki od banków? Deficyt i dług to poważny problem polskiej gospodarki. Bierzecie taki scenariusz pod uwagę?
Zysk pozwala nam budować kapitał, a ten jest podstawą udzielania kolejnych kredytów. Jeśli chcemy przyspieszenia inwestycji, banki muszą mieć zdolność do ich finansowania. Warto pamiętać, że już w pierwszym półroczu zapłaciliśmy ponad 3 mld zł CIT – o 67 proc. więcej niż rok wcześniej. Do tego dochodzi 7,7 mld zł dywidendy dla akcjonariuszy, z czego blisko 30 proc. trafi do Skarbu Państwa. Z tych dwóch źródeł pochodzi łącznie ponad 5 mld zł dla budżetu.
Czy jednak po tym, jak okazało się, że 9 stycznia 2024 r. Związek Banków Polskich miał przyjąć do swoich struktur giełdę kryptowalut Zondacrypto, cały sektor nie stał się łatwym celem? Czy to nie będzie łatwy argument, żeby powiedzieć, że banki muszą zapłacić podatek?
Nie chcę w tej rozmowie rozstrzygać sporu między Związkiem a państwa redakcją. Nie widzę natomiast podstaw, żeby tę sprawę przenosić na ocenę całego sektora i wyprowadzać z niej argument za dodatkowym podatkiem. O obciążeniach banków powinniśmy rozmawiać przez pryzmat ich wpływu na gospodarkę i finansowanie inwestycji.
Zaufanie do banków wymaga codziennej pracy. Budujemy je tym, jak traktujemy klientów, jak dbamy o bezpieczeństwo ich pieniędzy i czy pomagamy im w trudnych sytuacjach. To na tej podstawie klienci nas oceniają.
Zaufanie do sektora wzrosło o 3 punkty procentowe, do 60 proc. A do własnego banku – do 78 proc. Czyli to, co ludzie znają z codziennego doświadczenia, oceniają lepiej.
Dlatego banki tak mocno pracują dziś nad ofertą, obsługą i komunikacją. Marketing ma tu ważną rolę – buduje markę i daje klientowi powód, żeby nas wybrał. A potem trzeba pokazać, że dobrze wybrał.
W PKO Banku Polskim jesteśmy dziś w pierwszej trójce pod względem NPS, czyli gotowości klientów do polecania banku. W ciągu dziesięciu lat wspięliśmy się praktycznie z końca stawki. Teraz walczymy o najwyższe miejsca – taki cel postawiliśmy sobie w strategii.
To wymaga głębokiej zmiany w myśleniu i sposobie pracy. Nie wystarczy powiedzieć ludziom: "lepiej obsługujcie klientów". Trzeba sprawdzić, co klientowi utrudnia życie, i to zmienić. Słuchamy więc, jak klienci oceniają zmiany, i poprawiamy to, co nadal nie działa.
Dobry wynik nie oznacza, że zaufanie mamy już zapewnione na zawsze. Technologia zmienia oczekiwania klientów, ale potrzeba bezpieczeństwa i kontaktu z kimś, na kim można polegać, pozostaje. Musimy umieć dać im jedno i drugie.
Wróćmy do kondycji gospodarki. Kredyty hipoteczne i konsumenckie – czy tu też widać wyraźne ożywienie, czy wręcz przeciwnie, badania pokazują, że ludzie się czegoś boją? Jak to się ma do rzeczywistości?
W naszych danych widać ożywienie. Rośnie zarówno sprzedaż nowych kredytów, jak i wartość całego portfela. Także w hipotekach wzrost jest dwucyfrowy.
Osobnym zjawiskiem jest refinansowanie. Kończą się pięcioletnie okresy stałego oprocentowania, więc klienci porównują oferty i szukają korzystniejszych warunków. Przygotowaliśmy narzędzia, które pomagają nam sprawniej proponować im nowe warunki. Chcemy, żeby mieli dobry powód, by z nami zostać.
Kredyt w Polsce nadal jest relatywnie drogi w porównaniu z Europą Zachodnią, przede wszystkim ze względu na poziom stóp procentowych. Jeśli sytuacja na świecie będzie stabilniejsza i osłabnie presja inflacyjna, pojawi się przestrzeń do niższych stóp. To sprzyjałoby dalszemu wzrostowi kredytów.
A marże?
Są porównywalne z europejskimi. W Polsce są jednak obciążone podatkiem bankowym i jest w nich dyskontowane ryzyko.
Osobną sprawą jest pewność zasad, na których udzielamy kredytów. Dlatego jako największy kredytodawca hipoteczny, z około 30-procentowym udziałem w nowej sprzedaży, mocno angażujemy się w prace nad modelową umową kredytu hipotecznego. Chodzi o większą przejrzystość dla klienta i banku oraz ograniczenie ryzyka kolejnych wieloletnich sporów.
Taka umowa nie wyeliminuje wszystkich ryzyk, ale jest krokiem w dobrą stronę. Wykonujemy gigantyczną pracę, żeby ją wdrożyć jeszcze w tym roku, i będziemy przekonywać do tego rozwiązania cały sektor.
Myśli pan, że da się przekonać?
Myślę, że tak. Część banków zapewne chce najpierw zobaczyć, jak takie rozwiązanie sprawdzi się w praktyce. My jesteśmy gotowi zrobić ten pierwszy krok. Jako największy kredytodawca hipoteczny czujemy odpowiedzialność za standardy na tym rynku. A wspólny standard będzie tym skuteczniejszy, im więcej banków go przyjmie.
Na dziś nie widzimy dużych ryzyk. Wprowadziliśmy POLSTR do nowo udzielanych kredytów na początku września. Ale każda zmiana tej skali wymaga przygotowania i dobrego zrozumienia przez uczestników rynku. Dlatego tak ważne jest jasne informowanie klientów: co się zmienia i co to dla nich oznacza. Myślę, że wiele sektorowych dyskusji jest jeszcze przed nami.
Z punktu widzenia kosztów dla klienta ta zmiana powinna być neutralna. Największą wartością jest przejrzystość. Klient powinien rozumieć, jak działa zmienne oprocentowanie i jak na jego podstawie naliczane jest oprocentowanie kredytu.
Po wielu latach stabilizacji konkurencja na polskim rynku zaczęła nabierać rumieńców: jest Erste, pojawia się UniCredit. Widać też, że stawiają na klienta indywidualnego: czy konsument skorzysta na tej konkurencji?
Klienci na tym zyskają. Silniejsza konkurencja zawsze mobilizuje wszystkich do podnoszenia jakości i propozycji wartości. Każdy bank musi pracować mocniej na ich wybór. Samą rozpoznawalnością marki coraz trudniej będzie wygrać.
To dobry moment dla sektora. Przez ostatnie lata dużo energii poświęcaliśmy na obronę jego wiarygodności. Silniejsza konkurencja daje szansę, żeby więcej uwagi skierować na rozwój i na to, co konkretnie możemy zaoferować klientom. A zaufanie możemy budować na tym, jak działamy na co dzień.
Jak będzie wyglądał koszt rezerw na kredyty frankowe?
W części banków te koszty mają już niewielkie znaczenie dla wyników. Dla nas to ostatni rok z tym problemem.
Z kolei inny wyrok Trybunału w Luksemburgu w sprawie dotyczącej PKO Banku Polskiego głosi, że bank musi niezwłocznie zwrócić pieniądze z nieautoryzowanej transakcji, nawet jeśli zarzuca klientowi rażące niedbalstwo. Jakie znaczenie ma dla was ten wyrok?
Analizujemy ten wyrok i jego konsekwencje dla sposobu, w jaki rozpatrujemy sprawy klientów.
Równolegle pracujemy nad zapobieganiem oszustwom. Wzmacniamy zabezpieczenia, w tym biometrię i angażujemy się w działania przeciwko oszukańczym reklamom. Musimy ograniczać zagrożenia także tam, gdzie klient po raz pierwszy styka się z oszustem.
Banki mają tu swoją odpowiedzialność. Ale potrzebne jest również zaangażowanie platform, które publikują takie reklamy i na nich zarabiają. Skuteczna ochrona klientów wymaga działania po obu stronach.
Ofiarami są często seniorzy, których oszust jest w stanie szybko zmanipulować, wciągnąć w grę i wyciągnąć od nich pieniądze. A na koniec odszkodowanie płaci bank, ale to nie wy sprowadziliście złodziei.
Manipulacji ulegają też młodzi. Metody oszustów są bardzo zaawansowane. Potrafią wzbudzić zaufanie, wywołać poczucie zagrożenia i skłonić człowieka do działania pod presją. W skali całego sektora mówimy nawet o miliardzie złotych wyłudzonych przez przestępców. To pokazuje skalę problemu, którego nie można sprowadzać do wieku czy braku ostrożności.
Wróćmy do innych tematów rozwojowych. Mam wrażenie, że w ostatnich kwartałach stały się znakiem rozpoznawczym PKO Banku Polskiego. Jest Allegro, jest automarket.pl, a za chwilę będzie Żabka. E-commerce w banku jest coraz bardziej widoczny. Co ma to wam przynieść?
Chcemy mieć częstszy kontakt z klientem i bliższą relację. Sama aplikacja bankowa ma tu swoje ograniczenia – nawet najlepszego klienta używa wtedy, kiedy ma coś do załatwienia w banku. A wiele decyzji finansowych podejmuje gdzie indziej: kupując samochód czy robiąc codzienne zakupy.
Dlatego wychodzimy z usługami poza własną aplikację. Współpraca z Allegro to innowacja na skalę europejską: konto bankowe można otworzyć bez wychodzenia z aplikacji Allegro. PKO Allegro Klik jest najszybciej skalującą się metodą płatności na tej platformie. Z kolei nasz własny Automarket pod względem liczby transakcji wszedł już do europejskiej ligi platform sprzedających auta z finansowaniem online.
Tak rozumiemy niewidzialną bankowość: płatność czy finansowanie stają się prostą częścią załatwianej sprawy. Za tą wygodą stoi bank ze swoim kapitałem, zdolnością do finansowania i bezpieczeństwem.
Zapowiedź współpracy z Żabką brzmi ciekawie. Jaki tu będzie model?
Projekt z Żabką wystartuje jeszcze w tym roku. Oprócz fizycznych kart użytkownicy będą mogli skorzystać z usługi również poprzez aplikację i wirtualną kartę. Bardzo liczymy na tę współpracę ze względu na jej skalę i na młodych. Chcemy budować biznes wokół całego ekosystemu. Cel jest prosty: być absolutnym liderem, wykorzystać to do akwizycji nowych klientów i budowania głębokich relacji, pokazać, że nowoczesny bank może być najbliżej potrzeb. Wyobrażamy sobie mnóstwo potencjalnych korzyści z tej współpracy, zwłaszcza w kontekście młodych.
Na koniec mój ulubiony temat, czyli ekspansja zagraniczna. Jak to dziś wygląda, na jakim jest etapie, jakie są kamienie milowe?
Przyspieszamy. Działamy już na siedmiu rynkach unijnych, a do końca 2027 r. chcemy mieć 12 oddziałów i przedstawicielstw. Nasze cztery zagraniczne oddziały obsługują ponad 1,5 tysiąca firm i mają około 7 mld zł aktywów. Ale nie ścigamy się na wielkość bilansu – większe finansowania chcemy dzielić z innymi bankami, żeby rozkładać ryzyko. Stąd też nawiązana właśnie współpraca z Banca Transilvania. Będziemy wzajemnie rekomendować sobie klientów, a porozumienie otwiera też drogę do wspólnego finansowania większych projektów. To pozwala nam rozwijać biznes tam, gdzie nie mamy jeszcze dużej skali, korzystając z wiedzy i relacji lokalnego partnera. Chcemy być polskim bankiem o najszerszej obecności w Europie, zarówno pod względem sieci, jak i możliwości obsługi firm.
Dyrektor programowy serwisów premium w Wirtualnej Polsce oraz redaktor naczelny serwisu money.pl. Prowadzi program "Biznes Klasa" (+140 tys. subskrypcji na YT) oraz jest laureatem nagrody Grand Press Economy 2024. Dziennikarstwem ekonomicznym zajmuje się od blisko dwudziestu lat, wcześniej prowadził programy o świecie i gospodarce w TVN24 BiS i w TVN CNBC oraz był szefem serwisu newsroomu Gazeta.pl.