Dla klientów to szansa na szybką gotówkę, dla pożyczkodawcy – groźba lawiny przegranych procesów. Money.pl ujawnia kulisy negocjacji dwóch firm stojących po przeciwnych stronach sporów o pieniądze konsumentów. Pokazujemy, jak setki roszczeń Polaków posłużyły za argument w próbie dobicia sześcioletniego targu.
Helpfind najpierw pozyskał przez internet setki klientów i skierował ich sprawy do sądów. Później zaproponował pożyczkodawcy ugodę, która miała ograniczyć liczbę pozwów.
"Nie będzie się budowała linia orzecznicza na rynku" – przekonywał Helpfind w pisemnej ofercie. Spółka przedstawiła zapobieganie powstawaniu niekorzystnej linii orzeczniczej jako korzyść dla pożyczkodawcy.
Klienci sprzedają swoje roszczenia, by szybciej odzyskać pieniądze. Od tej chwili to firma decyduje, czy walczyć o nie w sądzie, czy dogadać się z pożyczkodawcą.
Na koniec 2025 r. Helpfind obsługiwał roszczenia warte ponad pół miliarda złotych. Spółka przyznaje, że nie informuje klientów o szczegółach ugód dotyczących sprzedanych przez nich wierzytelności.
Spółka powiązana z Helpfind jest stroną w sprawie, w której sędzia zarzuca bankowi próbę uniknięcia ważnego wyroku TSUE. Tymczasem sam Helpfind proponuje innemu pożyczkodawcy ugodę, która ma ograniczyć powstawanie niekorzystnych wyroków.
Skupowanie roszczeń jest legalne, ale może okazać się ryzykowne dla samych firm. Ekspert ostrzega, że klienci, którzy sprzedali swoje roszczenia za ułamek wartości, mogą w przyszłości próbować podważać zawarte umowy cesji.
DLA CIEBIE
Od pomysłu do inwestycji. Dotacje i finansowanie w praktyce
Najpierw pokaz siły...
Piątek, 5 czerwca 2026 r. Przedstawiciele Helpfind łączą się na wideokonferencji z członkinią zarządu dużej firmy pożyczkowej, przeciwko której zaczęli kierować pozwy. Rozmowa dotyczy roszczeń konsumentów, ale przy negocjacyjnym stole nie ma ani jednego z nich.
Menedżerowie Helpfind zaczynają od liczb. Opowiadają o wynikach testowej kampanii reklamowej, która w ciągu miesiąca miała przynieść około 3,8 tys. zgłoszeń od klientów pożyczkodawcy i blisko 500 podpisanych umów. Jak relacjonują, skierowanie pozwów do sądu zajęło im zaledwie tydzień.
Po takim wprowadzeniu pada propozycja współpracy.
– Uznaliśmy, że warto byłoby porozmawiać, dlatego że jest sporo plusów, jeżeli byśmy się dogadali. Prowadzimy postępowania przeciwko różnym instytucjom finansowym i ubezpieczeniowym. Z niektórymi wojujemy, że tak powiem, do końca. Z innymi jesteśmy dogadani – mówi przedstawiciel Helpfind.
Przekonuje, że współpraca z podmiotami skupującymi roszczenia jest znana na bardziej rozwiniętych rynkach.
– Na rynkach zachodnich funkcjonuje to też w ten sposób, że firmy takie jak państwo, banki czy inne instytucje chcą współpracować z takimi firmami jak my, bo one trochę czyszczą rynek z toksycznego aktywa i, można powiedzieć, w pewien sposób kontenerują to zagrożenie – tłumaczy.
Następnie przedstawia dwa warianty porozumienia.
– Albo dogadujemy się na jakiś cap generalny, kwotowy, czyli ustalamy, że ściągniemy z rynku roszczenia na określoną kwotę i rozliczymy je ugodowo, albo na jakiś cap miesięczny, czyli ustalamy, że nie zgłosimy więcej roszczeń, niż się umówiliśmy, i będziemy je zamykać w sposób ugodowy.
Po czym dodaje:
– No albo się nie dogadamy. To też jest oczywiście taka opcja.
Firmy skupujące roszczenia konsumentów mogą później negocjować ich zbiorowe rozliczenie bezpośrednio z bankami i pożyczkodawcami.
Pozwala na to cesja, czyli sprzedaż roszczenia. Klient otrzymuje uzgodnioną kwotę i nie musi sam walczyć o pieniądze w sądzie. Od tej chwili to firma decyduje, czy pozwać pożyczkodawcę, czy zawrzeć z nim ugodę. Jeśli odzyska więcej, niż zapłaciła klientowi, nie musi dzielić się z nim różnicą, chyba że przewiduje to umowa.
Takie właśnie wierzytelności znalazły się na stole negocjacyjnym Helpfind.
Przedstawiciel Helpfind tłumaczy na spotkaniu, dlaczego porozumienie miałoby się opłacać pożyczkodawcy. Przywołuje rynek kredytów frankowych, na którym – według jego szacunków – po pieniądze wystąpiła zaledwie połowa uprawnionych.
– I tutaj moglibyśmy założyć podobnie, że istnieje jakaś grupa klientów proaktywnych, szukających, chcących dochodzić swoich roszczeń. My naszymi działaniami marketingowymi moglibyśmy ich, że tak powiem, wzbudzić, ściągnąć te roszczenia z rynku i w ten sposób rozwiązać państwu problem.
Mechanizm jest prosty: reklamy przyciągają klientów, Helpfind odkupuje ich roszczenia, a następnie proponuje pożyczkodawcy zbiorową ugodę. Zamiast mierzyć się z kolejnymi pozwami, instytucja finansowa może negocjować z jedną firmą.
Przedstawiciel Helpfind wskazuje przy tym na ryzyko braku porozumienia. Jeśli jego firma nie przejmie roszczeń, klienci mogą trafić do innych kancelarii, z którymi pożyczkodawca nie będzie miał uzgodnionych zasad współpracy.
Rozmówczyni z firmy pożyczkowej dostrzega paradoks. Zwraca uwagę, że Helpfind proponuje rozwiązanie problemu, do którego powstania sam może przyczyniać się swoimi kampaniami reklamowymi. Mimo to pyta o pieniądze.
Tydzień później, 12 czerwca, Helpfind przesyła pisemną ofertę. Spółka potwierdziła money.pl, że przedstawiła pożyczkodawcy taką propozycję. Jej szczegóły odtworzyliśmy na podstawie dokumentów, korespondencji i zapisu rozmowy.
Helpfind proponuje zakończenie toczących się procesów, zatrzymanie kolejnych pozwów i ugodowe rozliczanie przyszłych roszczeń. Wszystko na uzgodnionych warunkach finansowych.
Pierwsza część oferty dotyczy 412 spraw, które już trafiły do sądów. Helpfind jest gotów wycofać pozwy, jeśli pożyczkodawca zapłaci blisko milion złotych dochodzonych należności, 282,6 tys. zł kosztów zastępstwa procesowego, czyli wydatków związanych z reprezentowaniem strony w postępowaniu sądowym, oraz zwróci połowę opłat sądowych.
Druga część obejmuje 471 przygotowanych pozwów. Po zawarciu porozumienia nie trafiłyby one do sądów. W zamian pożyczkodawca miałby zapłacić całość należności głównych oraz połowę wartości roszczeń związanych z sankcją kredytu darmowego.
Najdalej idzie trzecia część oferty. Helpfind proponuje, by przez trzy lata rozliczać bez udziału sądów do 800 nowych spraw miesięcznie. Przez kolejne trzy lata spółka i podmioty z nią powiązane miałyby powstrzymać się od zgłaszania nowych roszczeń tego rodzaju wobec pożyczkodawcy.
Łącznie porozumienie miałoby obowiązywać przez sześć lat. Ostatecznie strony nie podpisały umowy, a przedstawione warunki pozostały jedynie propozycją Helpfind.
Pożyczkodawca nie miałby płacić osobno za powstrzymanie pozwów, lecz za rozliczenie konkretnych roszczeń. Ugoda nie zamykałaby też drogi do sądu innym konsumentom ani kancelariom nieobjętym porozumieniem.
Ale w pisemnej ofercie pojawia się jeszcze jeden argument, wykraczający poza koszty pojedynczych procesów.
"Nie będzie się budowała linia orzecznicza na rynku" – przekonuje Helpfind. W dokumencie powtarza to zapewnienie przy poszczególnych grupach spraw, a w podsumowaniu wskazuje wprost, że ugoda "zapobiega kształtowaniu się niekorzystnej linii orzeczniczej" (sądowej).
Spółka przedstawia więc pożyczkodawcy nie tylko możliwość ugodowego zamknięcia roszczeń, lecz także korzyść polegającą na niedopuszczeniu do utrwalenia się niekorzystnych rozstrzygnięć sądowych. Wskazuje również na możliwość zaliczenia wypłat do kosztów podatkowych.
Dlaczego brak kolejnych rozstrzygnięć sądowych miałby być dla instytucji finansowej tak cenny?
Chodzi o błędy w umowach kredytowych. Jeśli bank lub firma pożyczkowa naruszy określone przepisy, klient może skorzystać z sankcji kredytu darmowego. Wówczas oddaje tylko pożyczoną kwotę, bez odsetek i innych kosztów kredytu.
Dlatego ugoda zamykająca setki postępowań przed wydaniem wyroków może być dla pożyczkodawcy atrakcyjna nie tylko ze względu na koszty tych konkretnych spraw.
W Łodzi walka o wyrok TSUE, w negocjacjach wyroki są problemem
Oferta Helpfind nabiera dodatkowego znaczenia w zestawieniu z inną sprawą. Powiązana z tą firmą spółka Consumer Rights Recovery walczy w Łodzi o rozstrzygnięcie Trybunału Sprawiedliwości UE (TSUE), które mogłoby pomóc tysiącom kredytobiorców. Tamtejszy sędzia zarzucił bankowi próbę uniknięcia takiego wyroku.
Spór dotyczy kredytu z 2021 r. Bank doliczył do niego ponad 4,4 tys. zł prowizji, a następnie pobierał od tej kwoty odsetki. Klient nie otrzymał jednak tych pieniędzy – posłużyły one do sfinansowania opłaty dla banku. Consumer Rights Recovery odkupiła roszczenie i pozwała bank. Łódzki sąd zwrócił się do TSUE z pytaniem, czy taka praktyka jest zgodna z unijnym prawem.
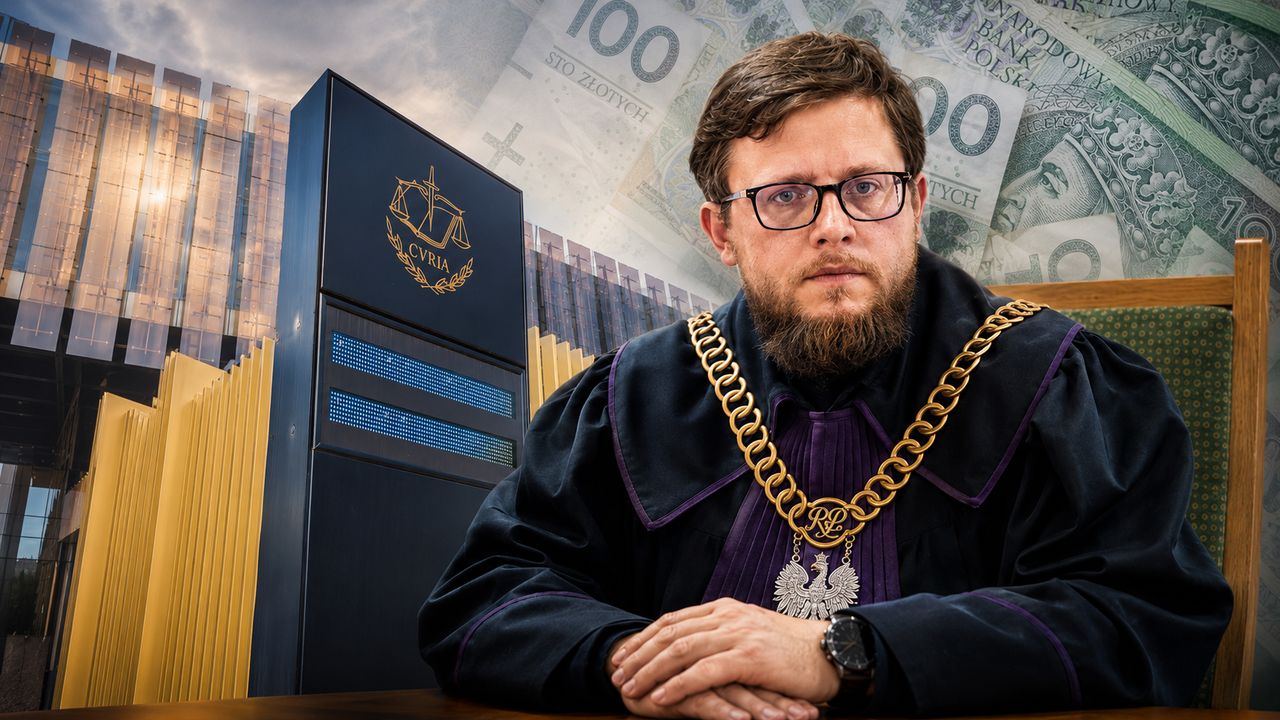
Zanim Trybunał odpowiedział, bank uznał roszczenie i zgodził się zapłacić dochodzoną kwotę. Spółka rozszerzyła pozew. Mimo to TSUE umorzył postępowanie, a sędzia Mateusz Podhalicz wystąpił o ponowne rozpatrzenie sprawy. Sprawa wróciła do Trybunału w Luksemburgu i nadal jest w toku.
– Zależało nam, żeby Trybunał zajął się sprawą – tłumaczył money.pl w sierpniu mec. Mariusz Plichta, pełnomocnik Consumer Rights Recovery.
W 65-stronicowym postanowieniu z 5 maja sędzia zarzucił bankowi działanie w złej wierze. Według niego bank uznał roszczenie nie dlatego, że zaakceptował argumentację kredytobiorcy, lecz po to, by uniknąć wyroku, który mógłby kosztować cały sektor znacznie więcej niż rozliczenie jednej sprawy.
Podhalicz nazwał ten mechanizm "strategicznym wygaszaniem sporu". Przywołał koncepcję socjologa prawa Marca Galantera, zgodnie z którą korporacje mogą wykorzystywać ugody, by nie dopuścić do powstawania niekorzystnych dla siebie reguł prawnych.
Erste Bank Polska, wcześniej Santander Bank Polska, kwestionuje przedstawioną przez sąd ocenę swoich działań.
Pół miliarda złotych w portfelu, czyli jak zarabia Helpfind
Helpfind należy do największych firm na polskim rynku dochodzenia roszczeń. Według własnych szacunków grupa odpowiada za blisko połowę pozwów dotyczących sankcji kredytu darmowego. Spółka deklaruje, że obsłużyła ponad 100 tys. roszczeń ubezpieczeniowych i bankowych oraz pozyskała około 160 tys. frankowiczów.
"Obecnie zawieramy około 2,5 tys. kontraktów miesięcznie, a naszym celem jest zwiększenie tej skali do około 4 tys." – informuje Helpfind.
Na koniec 2025 r. Helpfind obsługiwał roszczenia o łącznej wartości ponad pół miliarda złotych. Firma nie ujawniła, jaka jest ich wartość obecnie.
Spółka działa w kilku modelach. W niektórych produktach odkupuje wierzytelności, wypłacając klientowi początkowo co najmniej 10 proc. wartości roszczenia i przewidując dodatkowe wynagrodzenie po wygranej. Oferuje też prowadzenie spraw bez cesji, za opłatą wstępną i wynagrodzeniem za sukces.
O ocenę tego modelu poprosiliśmy dr. Tobiasza Nowakowskiego, współautora książki "Kontrola abuzywności klauzuli zmiennego oprocentowania w umowie kredytu zawieranej z konsumentem".
– Opisana praktyka jest w pełni zgodna z prawem. Funkcjonuje zresztą od lat z powodzeniem choćby na rynku ubezpieczeń komunikacyjnych, gdzie występuje podobny mechanizm skupowania roszczeń – ocenia ekspert.
Nowakowski zwraca jednak uwagę na ryzyko, z którym firmy skupujące wierzytelności mogą się zmierzyć w przyszłości. Jeśli orzecznictwo radykalnie zmieni się na korzyść kredytobiorców, skupowanie roszczeń może – jak podkreśla – obrócić się przeciwko przedsiębiorstwom, które zbudowały na nim swój biznes.
– Ci bowiem, którzy sprzedali swoje roszczenia za ułamek wartości, zaczną liczyć straty i kombinować, jak podważyć legalność cesji dokonanej na kancelarię. A narzędzi jest tutaj kilka – od klauzul abuzywnych po przepisy o wyzysku (art. 388 k.c.) – ostrzega Nowakowski.
Nie jest to jedyny sporny aspekt działalności firm skupujących roszczenia.
Pod koniec października money.pl ujawnił, że UOKiK przygląda się Helpfind. Urząd prowadzi postępowanie wyjaśniające dotyczące reklam spółki. Autor jednego z zawiadomień zarzuca jej skupowanie roszczeń za ułamek wartości i twierdzi, że wynagrodzenie firmy może sięgać nawet 80 proc. dochodzonej kwoty. UOKiK nie potwierdził tych wyliczeń.
W kontekście ujawnionej oferty istotne jest również to, co o negocjacjach wiedzą konsumenci, którzy wcześniej sprzedali swoje roszczenia.
Helpfind przyznaje, że nie informuje ich o szczegółach ugód dotyczących całych portfeli wierzytelności. Uzasadnia to faktem, że po dokonaniu cesji klient przestaje być właścicielem roszczenia. Inaczej wygląda sytuacja, gdy spółka jedynie prowadzi sprawę w imieniu konsumenta – wówczas to klient decyduje o zawarciu ugody.
Helpfind: nie prowadzimy procesów dla samych wyroków
Jak Helpfind godzi walkę o rozstrzygnięcie TSUE w Łodzi z ofertą, w której ograniczenie powstawania niekorzystnych wyroków przedstawia pożyczkodawcy jako korzyść?
Spółka tłumaczy, że instytucje finansowe często godzą się na ugody dopiero po serii przegranych procesów. Jej zdaniem wcześniejsze porozumienie pozwala szybciej rozliczyć roszczenia i uniknąć wieloletnich sporów.
"Naszym priorytetem jest szybkie zabezpieczanie interesów konsumentów, a nie prowadzenie tysięcy procesów wyłącznie po to, aby uzyskiwać kolejne wyroki" – przekonuje Helpfind w odpowiedzi na nasze pytania.
Spółka zapewnia również, że "orzecznictwo konsumenckie rozwija się przy tym niezależnie od naszych negocjacji".
Helpfind nie wyjaśnił jednak wprost, dlaczego w pisemnej ofercie przedstawił zapobieganie kształtowaniu się niekorzystnej linii orzeczniczej jako korzyść dla pożyczkodawcy.
O przebieg negocjacji zapytaliśmy również pożyczkodawcę. Firma odmówiła komentarza do szczegółów rozmów i propozycji ugodowych. Podkreśliła, że sporne kwestie prawne powinny rozstrzygać niezależne sądy, a przewidywalne orzecznictwo ma duże znaczenie dla stabilności rynku.
Zwróciła też uwagę na warunki sprzedaży roszczeń. W jej ocenie konsumenci często oddają firmom odszkodowawczym znaczną część potencjalnych korzyści finansowych.
Państwo nie analizuje takich ugód, ale zajmuje się czymś innym
O skutki zbiorowych negocjacji, w których brak niekorzystnej linii orzeczniczej przedstawiany jest jako korzyść dla instytucji finansowej, zapytaliśmy instytucje państwowe.
Ministerstwo Sprawiedliwości odpowiedziało, że "nie prowadzi analiz prawnych w tym zakresie". Urząd Komisji Nadzoru Finansowego nie przedstawił komentarza.
Zdaniem dr. Tobiasza Nowakowskiego rozwój rynku skupowania roszczeń jest konsekwencją wieloletniej bezczynności państwa. Ekspert przypomina, że politycy nie rozwiązali ustawowo problemu wadliwych umów kredytów frankowych, pozostawiając spory sądom i kancelariom prawnym.
– Instytucje państwa nie są w stanie wyjść z inercji regulacyjnej, bo politycy nie chcą zajmować się tematem ochrony konsumenta w sposób racjonalny i wyważony, uwzględniający argumenty obu stron. Mogłoby zostać to społecznie odebrane jako uleganie lobbystom rynku finansowego, a konsumenci to grupa liczna wyborczo. Nikt więc nie chce stać się wrogiem ludu – ocenia Nowakowski.
Według eksperta sukcesy frankowiczów przyspieszyły rozwój firm oferujących pomoc w dochodzeniu roszczeń. Przedsiębiorstwa zaczęły szukać kolejnych obszarów działalności, wykorzystując rosnące zainteresowanie sporami z instytucjami finansowymi.
– Dziś w zasadzie każda kancelaria prawna oferuje usługi z zakresu ochrony konsumenta – zauważa.
Nowakowski zwraca uwagę, że pożyczkodawcy mogą być zainteresowani ugodami nawet wtedy, gdy – według jego oceny – wygrywają obecnie zdecydowaną większość spraw o sankcję kredytu darmowego.
– Nikt nie ma gwarancji, jak za kilka lat będzie wyglądać linia orzecznicza i czy korzystne wyroki się utrzymają, zwłaszcza gdy sądy zaleje fala setek tysięcy spraw o sankcję kredytu darmowego – podkreśla ekspert.
Równolegle rząd pracuje nad nową ustawą o kredycie konsumenckim, która ma zmienić zasady stosowania sankcji kredytu darmowego. Żaden z przygotowywanych projektów nie reguluje jednak zasad działalności firm odszkodowawczych takich jak Helpfind.
Karolina WysotaDziennikarka Money.pl
Dziennikarka z doświadczeniem prasowym i internetowym. Laureatka nagród dziennikarskich: Nagrody Dziennikarstwa Ekonomicznego 2025 Press Club Polska za cykl publikacji o aferze Cinkciarz.pl, Nagrody Szkoły Głównej Handlowej w Warszawie dla najlepszego dziennikarza gospodarczego 2023 za wybitne osiągnięcia w popularyzacji nauk ekonomicznych oraz Nagrody Dziennikarskiej im. Mariana Krzaka za 2021 rok, przyznawanej przez Związek Banków Polskich – za konsekwencję w rzetelnym i przystępnym przedstawianiu złożonych tematów bankowo-finansowych, otwartość na różne punkty widzenia oraz uczciwe ukazywanie racji wszystkich stron rynku finansowego. Absolwentka dziennikarstwa na Uniwersytecie Wrocławskim. Dolnoślązaczka. Pasjonatka podróży blisko ludzi i daleko od luksusów, literatury pięknej i faktu oraz kina. Miłośniczka kotów.