Fala pozwów zalewa sądy. Klienci ruszyli na banki. Resort Żurka śledzi ofensywę
Fala pozwów zalewa sądy. Klienci ruszyli na banki. Resort Żurka śledzi ofensywę
Od początku roku do polskich sądów trafiło ponad 19,5 tys. spraw o darmowy kredyt – ustalił money.pl. Skalę narastających sporów monitoruje Ministerstwo Sprawiedliwości. W trzecim kwartale kredytobiorcy wyprzedzili firmy skupujące od nich roszczenia. Bankowcy mają powody do niepokoju.
Spór o darmowy kredyt. Kredytobiorcy kontra banki. Resort Żurka pokazał liczby
Dźwięk został wygenerowany automatycznie i może zawierać błędy
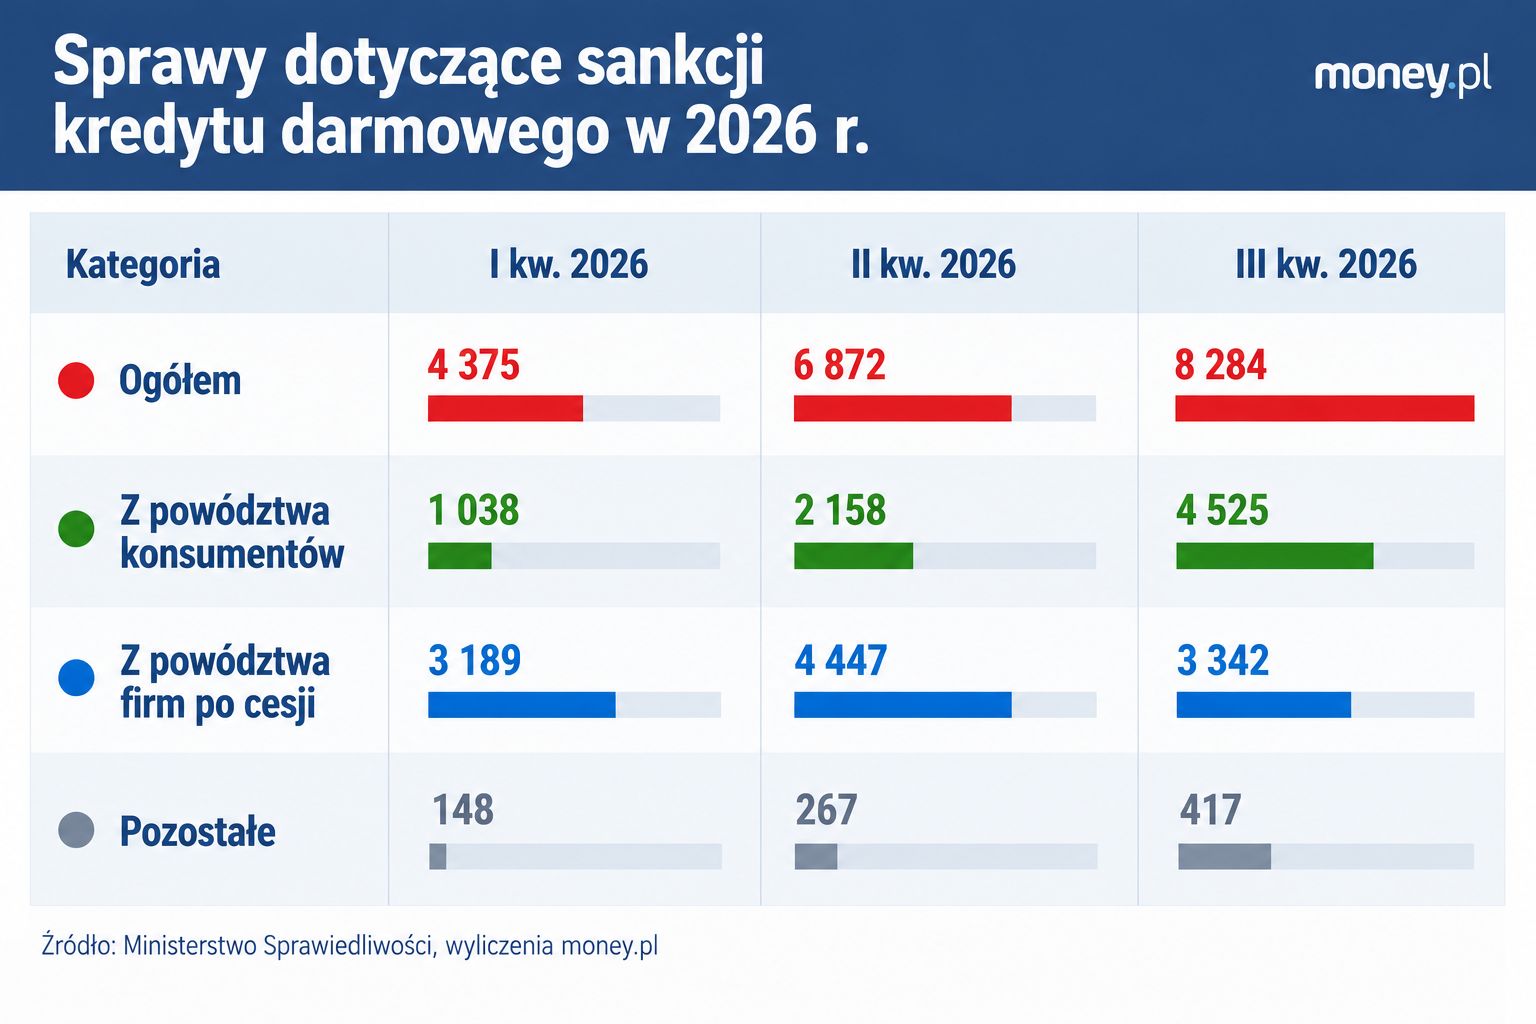
W III kwartale do sądów wpłynęły 8284 sprawy dotyczące sankcji kredytu darmowego, niemal dwa razy więcej niż na początku roku.
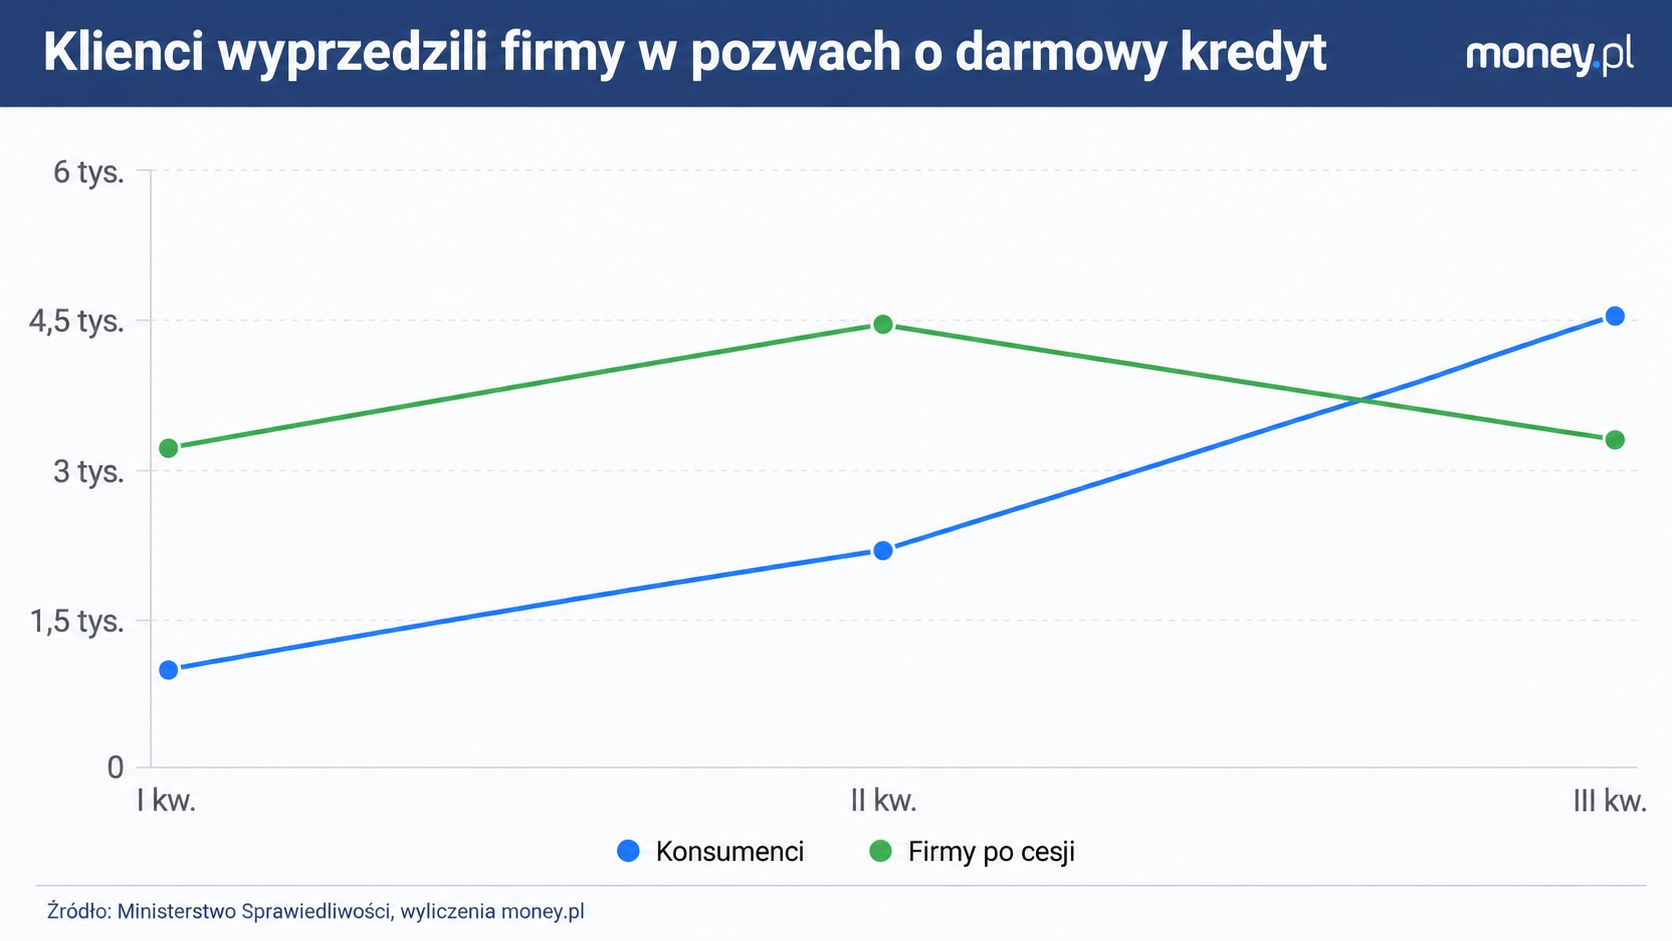
Liczba spraw wnoszonych przez konsumentów wzrosła w ciągu kwartału o 110 proc. W tym samym czasie liczba spraw firm działających na podstawie cesji spadła o jedną czwartą.
Banki częściej wygrywają procesy, ale liczba spraw pozostających do rozpoznania szybko rośnie.
Komitet Stabilności Finansowej uznał ryzyko związane z sankcją za jedno z najważniejszych zagrożeń dla systemu finansowego.
ZBP zalecił bankom zmianę sposobu naliczania odsetek po kwietniowym wyroku TSUE. Kwestionuje jednak automatyczne stosowanie sankcji kredytu darmowego.
Kredytobiorcy wyprzedzili firmy skupujące roszczenia
Na początku roku firmy, które odkupiły roszczenia od kredytobiorców, wnosiły do sądów niemal trzy razy więcej spraw niż sami konsumenci. W trzecim kwartale proporcje się odwróciły. Kredytobiorcy odpowiadali już za większość nowych spraw dotyczących sankcji kredytu darmowego.
W pierwszym kwartale do sądów wpłynęło 4375 spraw, w drugim 6872, a w trzecim już 8284. Łącznie od stycznia do września zarejestrowano 19 531 wpływów. Statystyka obejmuje obie instancje: 18 895 wpływów w pierwszej i 636 w drugiej. Ta sama sprawa może zatem zostać policzona dwukrotnie, jeśli trafi do sądu odwoławczego.
W pierwszym kwartale firmy skupujące roszczenia odpowiadały za blisko 73 proc. nowych spraw, a konsumenci za niespełna 24 proc. W trzecim kwartale udział konsumentów wzrósł do niemal 55 proc., podczas gdy firm spadł do 40 proc.
W ciągu trzech miesięcy liczba spraw wnoszonych przez konsumentów wzrosła ponad dwukrotnie, z 2158 do 4525. Firmy skupujące roszczenia złożyły w tym czasie o jedną czwartą mniej pozwów. W całym okresie styczeń–wrzesień nadal miały ich więcej niż konsumenci, lecz w najnowszych danych przewaga należy już do kredytobiorców.
WIDEO
Kredyty będą droższe? Kto zyska na końcu WIBOR-u? Odpowiadamy na pytania czytelników
Klienci wolą sami walczyć o pieniądze
Prawnicy zajmujący się sporami z bankami wskazują na dwie przyczyny tej zmiany. Firmy kończą kierowanie do sądów spraw opartych na roszczeniach skupionych kilka lat temu. Jednocześnie kredytobiorcy coraz częściej decydują się dochodzić pieniędzy we własnym imieniu, do czego zachęciły ich wyroki Trybunału Sprawiedliwości Unii Europejskiej.
Radca prawny Wojciech Bochenek, który reprezentuje konsumentów w sporach z instytucjami finansowymi, zwraca uwagę na chłodną kalkulację.
Konsumenci wnikliwiej dokonują analizy możliwości dochodzenia roszczeń od banków, coraz częściej wybierają bezpośrednie dochodzenie zamiast sprzedawać swoje roszczenie innemu podmiotowi. W tym aspekcie mogą przeważać względy ekonomiczne związane z wartością odzyskanego roszczenia – mówi Bochenek.
Firma skupująca roszczenia analizuje umowę kredytową i proponuje klientowi określoną kwotę za prawo do dochodzenia pieniędzy od banku. Po zawarciu umowy cesji sama kieruje sprawę do sądu. Bierze na siebie koszty i ryzyko procesu, ale też zatrzymuje wywalczoną kwotę. Jeśli wygra, jej zarobkiem jest różnica między odzyskanymi pieniędzmi a wydatkami na zakup roszczenia i prowadzenie sprawy.
Kredytobiorca dostaje pieniądze szybciej i nie musi czekać na zakończenie procesu. Oddaje jednak część kwoty, którą mógłby odzyskać samodzielnie, gdyby wygrał sprawę.
Adwokat Agnieszka Tomaszewska, pełnomocniczka spółki Helios Dynamics (wcześniej Zwroty Bankowe), która dochodzi roszczeń od banków między innymi na podstawie cesji, obserwuje wyczerpywanie portfeli wierzytelności kupionych w poprzednich latach.
Teraz składane są wręcz ostatnie pozwy z cesji, by wyczerpać portfele nabyte w latach wcześniejszych – mówi Tomaszewska.
Jej obserwacje mogą częściowo tłumaczyć spadek liczby spraw wnoszonych przez firmy. Dane ministerstwa pokazują wyłącznie aktywność w sądach. Nie wynika z nich, ile nowych umów cesji zawiera się obecnie.
Kredyt bez odsetek. O co walczą klienci?
Sankcja kredytu darmowego pozwala klientowi odzyskać odsetki, prowizje i inne koszty kredytu, jeśli kredytodawca naruszył określone obowiązki wynikające z ustawy. Kredytobiorca oddaje wtedy wyłącznie pożyczony kapitał.
Podstawą jest art. 45 ustawy o kredycie konsumenckim. Przepis wskazuje konkretne naruszenia, które mogą uzasadniać zastosowanie sankcji, między innymi błędy dotyczące obowiązkowych informacji o kredycie i jego kosztach.
Kredytobiorca składa bankowi pisemne oświadczenie o skorzystaniu z sankcji. Ma na to rok od wykonania umowy. Jeśli bank odrzuci żądanie zwrotu pieniędzy, sprawa może trafić do sądu.
Jednym z głównych zarzutów jest naliczanie odsetek od kredytowanych prowizji i innych kosztów, czyli od pieniędzy, których klient nie otrzymuje do dyspozycji.
Przykładowo bank udziela 40 tys. zł kredytu, a następnie dolicza do finansowania 5 tys. zł prowizji. Odsetki nalicza od całych 45 tys. zł, choć klient otrzymał 40 tys. zł.
Taką praktyką zajął się TSUE w wyroku z 23 kwietnia 2026 r. w sprawie C-744/24. Trybunał zakwestionował pobieranie odsetek od kwot przeznaczonych na koszty związane z kredytem. Polskie sądy rozstrzygają, jakie konsekwencje wynikają z takich naruszeń dla poszczególnych umów.
Firmy kupowały roszczenia, kancelarie czekały na wyroki
Zainteresowanie sankcją kredytu darmowego zaczęło rosnąć około 2021 r. – ocenia Tomaszewska. Najwięcej cesji zawarto w latach 2022–2024. Firmy skupujące roszczenia wykorzystały model znany z odzyskiwania prowizji za kredyty spłacone przed terminem.
Przy stosunkowo niewielkich roszczeniach konsumentom często nie opłacało się zatrudniać prawnika i prowadzić procesu. Firmy płaciły im z góry i same dochodziły pieniędzy od banków. W przypadku sankcji kredytu darmowego podejmowały większe ryzyko. Brakowało wyroków, które pozwalałyby przewidzieć, jak sądy podejdą do tych spraw.
Wtedy jeszcze mało który konsument wierzył, że można taką sprawę wygrać – wspomina Tomaszewska.
Kancelarie reprezentujące kredytobiorców również zachowywały ostrożność. Część przygotowywała sprawy i czekała na rozstrzygnięcia TSUE, które mogłyby wyjaśnić najważniejsze wątpliwości prawne.
– Wszystkie kancelarie zaczynają masowo składać pozwy – mówi Tomaszewska. Zna kancelarie, które mają około 4 tys. zleceń dotyczących sankcji kredytu darmowego. Szacuje, że w Polsce zawarto co najmniej kilkanaście tysięcy takich umów.
Bochenek ocenia, że kwietniowy wyrok dał kredytobiorcom mocne argumenty w sporach z bankami. Według niego wzrost liczby pozwów jest konsekwencją kwestionowania przez konsumentów sposobu naliczania odsetek od kredytowanych kosztów, co prowadzi do naruszenia przez banki obowiązków informacyjnych wynikających z ustawy.
Banki zmieniają praktykę. O darmowy kredyt nadal trzeba walczyć
Związek Banków Polskich przedstawił własną interpretację wyroku TSUE. We wrześniu zalecił bankom zaprzestanie naliczania odsetek od kredytowanych prowizji i innych kosztów pozaodsetkowych.
W przypadku umów aktywnych 23 kwietnia 2026 r. banki powinny również zwrócić klientom odsetki pobrane od tych kosztów po wydaniu wyroku. Szczegółowe zasady rozliczeń każda instytucja ma ustalić samodzielnie.
ZBP podkreśla, że TSUE nie przesądził o automatycznym zastosowaniu sankcji kredytu darmowego. Banki kwestionują więc żądania zwrotu wszystkich odsetek i kosztów kredytu wyłącznie z powodu naliczania odsetek od kredytowanych prowizji.
Związek broni wcześniejszej praktyki sektora, argumentując, że była zgodna z przepisami, stanowiskami organów nadzorczych i dotychczasowym orzecznictwem.
Kredytobiorcy występujący z sankcją domagają się zwrotu kosztów kredytu także za wcześniejsze okresy. ZBP rekomenduje zwrot określonych odsetek pobranych po kwietniowym wyroku. Różnica między tymi kwotami może być znaczna.
Banki częściej wygrywają. Spraw w sądach przybywa
Dotychczasowe statystyki wyroków są korzystniejsze dla banków. W sprawach procesowych przed sądami rejonowymi powództwa konsumentów uwzględniono w całości lub w części 87 razy, a oddalono 175 razy. W przypadku firm działających na podstawie cesji było to odpowiednio 80 i 324.
Dane obejmują rozstrzygnięcia w określonej kategorii postępowań. Część wyroków dotyczy spraw wniesionych przed kwietniowym orzeczeniem TSUE, a orzeczenia pierwszej instancji mogą zostać zaskarżone. Od stycznia do września do sądów okręgowych wpłynęło 626 spraw w drugiej instancji, a do sądów apelacyjnych kolejnych 10.
Rośnie liczba postępowań pozostających do rozpoznania. Po pierwszym kwartale było ich 3944, po półroczu 8888, a na koniec września już 14 793. W ciągu dziewięciu miesięcy sądy załatwiły 4759 spraw.
Skala sporów niepokoi Komitet Stabilności Finansowej, w którym zasiadają przedstawiciele najważniejszych instytucji odpowiedzialnych za bezpieczeństwo polskiego systemu finansowego.
Po posiedzeniu 30 września Komitet napisał:
W ocenie Komitetu ryzyko geopolityczne i ryzyko prawne związane z sankcją kredytu darmowego pozostają obecnie najważniejszymi źródłami zagrożenia dla stabilności systemu finansowego.
Dla banków stawką są potencjalne zwroty odsetek i opłat z tysięcy umów kredytowych. Ostateczna skala kosztów będzie zależała od rozstrzygnięć sądów.
Wzrostowi liczby pozwów towarzyszy dyskusja o nowych przepisach. Polska przygotowuje wdrożenie unijnej dyrektywy dotyczącej kredytów konsumenckich. Jednym z głównych punktów sporu jest przyszły kształt sankcji kredytu darmowego.
Ministerstwo Sprawiedliwości zakończyło w październiku cykl spotkań z przedstawicielami rynku finansowego, przedsiębiorców, organizacji konsumenckich i ekspertów. Zapowiedziało utrzymanie sankcji, choć jej zasady mają się zmienić. Resort chce powiązać konsekwencje naruszeń z ich rodzajem i wagą.
Projekt nowych przepisów nie został jeszcze upubliczniony. Według informacji przekazywanych w toku prac ma to nastąpić na przełomie listopada i grudnia.
O zmiany zabiega także sektor bankowy. Na zlecenie Fundacji Warszawski Instytut Bankowości powstał około 150-stronicowy raport o firmach finansujących spory z instytucjami finansowymi. Autorzy proponują między innymi limit wynagrodzenia takich firm, obowiązkowe ubezpieczenie OC, publiczny rejestr i zabezpieczenia pieniędzy należnych klientom. O tych propozycjach pisaliśmy już w money.pl.
Postępowanie toczy się w sprawie, a nie przeciwko przedsiębiorcy. UOKiK nie przesądził, że doszło do naruszenia prawa.
Od grudnia 2024 r. urząd bada również umowy cesji stosowane przez Lexitor i Helios Dynamics, którą reprezentuje Tomaszewska. Oba postępowania nadal trwają. Helios Dynamics zarzuca urzędowi przewlekłość. Lexitor nie odpowiedział na pytania money.pl.
Jeszcze kilka miesięcy temu większość spraw o sankcję kredytu darmowego trafiała do sądów za pośrednictwem firm skupujących roszczenia. Teraz przeważają pozwy samych kredytobiorców. Kolejne kwartały pokażą, czy utrzymają tę przewagę i jak poradzą sobie w procesach z bankami.
Karolina WysotaDziennikarka Money.pl
Dziennikarka z doświadczeniem prasowym i internetowym. Laureatka nagród dziennikarskich: Nagrody Dziennikarstwa Ekonomicznego 2025 Press Club Polska za cykl publikacji o aferze Cinkciarz.pl, Nagrody Szkoły Głównej Handlowej w Warszawie dla najlepszego dziennikarza gospodarczego 2023 za wybitne osiągnięcia w popularyzacji nauk ekonomicznych oraz Nagrody Dziennikarskiej im. Mariana Krzaka za 2021 rok, przyznawanej przez Związek Banków Polskich – za konsekwencję w rzetelnym i przystępnym przedstawianiu złożonych tematów bankowo-finansowych, otwartość na różne punkty widzenia oraz uczciwe ukazywanie racji wszystkich stron rynku finansowego. Absolwentka dziennikarstwa na Uniwersytecie Wrocławskim. Dolnoślązaczka. Pasjonatka podróży blisko ludzi i daleko od luksusów, literatury pięknej i faktu oraz kina. Miłośniczka kotów.