Kredyt hipoteczny 500 tys. zł. W którym banku zapłacisz najmniej?

Ranking
Źródło zdjęć: © Adobe, Agencja Wyborcza.pl | P. Ogorzalek

Kredyt hipoteczny to zobowiązanie na wiele lat, dlatego nawet niewielka różnica w oprocentowaniu może przełożyć się na znaczące oszczędności. Sprawdziliśmy, które banki oferują dziś najkorzystniejsze kredyty hipoteczne ze zmiennym i okresowo stałym oprocentowaniem. Porównujemy raty, całkowite koszty i zdolność kredytową oraz pokazujemy, jak rynek zmienia przejście z WIBOR-u na POLSTR.
  • Ranking pokazuje, że najtańsza oferta nie zawsze oznacza najniższą ratę.
  • Dlatego przy wyborze kredytu warto porównywać przede wszystkim całkowity koszt finansowania.
  • Coraz większe znaczenie ma też przejście z WIBOR-u na POLSTR, choć sam niższy wskaźnik referencyjny nie przesądza jeszcze o tańszym kredycie.
  • Duże różnice między bankami widać również w podejściu do zdolności kredytowej, co może wpływać na maksymalną dostępną kwotę finansowania.

Kredyt hipoteczny jest produktem, który, w znacznej większości przypadków, bierzemy tylko raz w życiu. Dlatego tak ważne jest, żeby decyzja o jego wyborze nie została podjęta pochopnie.

Żeby pomóc potencjalnym kredytobiorcom w dokonaniu wyboru, przygotowaliśmy ranking kredytów hipotecznych.

Porównaliśmy w nim kredyty hipoteczne o zmiennej i okresowo stałej stopie procentowej.


WIDEO
Kredyty będą droższe? Kto zyska na końcu WIBOR-u? Odpowiadamy na pytania czytelników

Ranking kredytów hipotecznych – kryteria

Niezależnie od rodzaju oprocentowania pozycja, jaką dany kredyt zajął w zestawieniu, zależała od wysokości całkowitej kwoty do spłaty.

W każdym rankingu, tj. kredytów hipotecznych o zmiennym i o okresowo stałym oprocentowaniu:

  • pod uwagę braliśmy jedną ofertę z każdego banku,
  • porównywaliśmy oferty w kwocie 500 tys. zł (według ostatnich danych BIK średnia kwota kredytu mieszkaniowego udzielonego w sierpniu br. wyniosła 489,29 tys. zł) przy założeniu, że kredytobiorca ma 20 proc. wkładu własnego, a okres spłaty wynosi 25 lat.

To jeszcze nie wszystko. Nie ograniczyliśmy się do pokazania, który kredyt mieszkaniowy jest najtańszy. Omawiamy też to, co obecnie dzieje się na rynku kredytów hipotecznych (przede wszystkim zamianę stawek WIBOR na wskaźnik POLSTR 1M Stopa Składana).

Pokazujemy, na jaką kwotę finansowania może liczyć singiel z dochodami 10 tys. zł netto, a ile kredytu otrzyma trzyosobowa rodzina, zarabiająca wspólnie 12 tys. zł miesięcznie, jaka była sprzedaż kredytów hipotecznych w sierpniu 2026 r. i na co trzeba zwrócić uwagę, wybierając właśnie teraz kredyt hipoteczny.

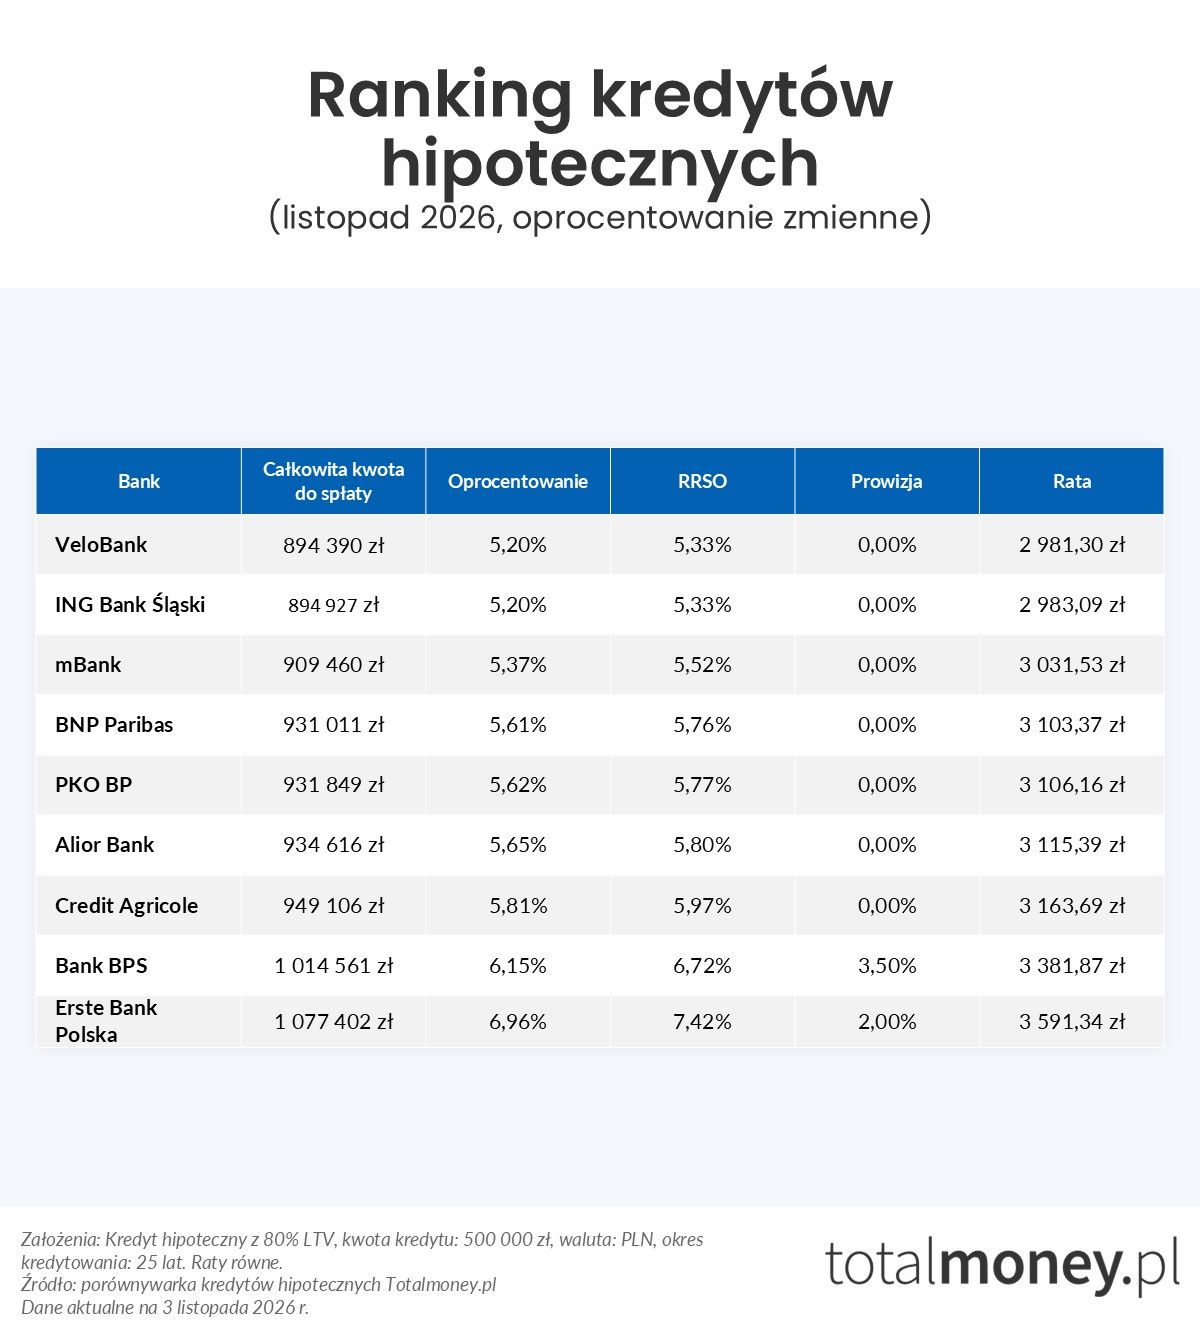
Ranking kredytów hipotecznych – oprocentowanie zmienne

Dla kredytu udzielonego w wysokości 80 proc. kosztów inwestycji średnia całkowita kwota do spłaty wynosi 948 591 zł, a średnia miesięczna rata – 3161,97 zł.

I miejsce – VeloBank

Pierwsze miejsce w rankingu kredytów hipotecznych o zmiennym oprocentowaniu zajął kredyt hipoteczny VeloDom dla Profesjonalistów. Całkowity koszt tego kredytu wynosi 894 390 zł, a miesięczna rata 2981,30 zł.

Pozostałe parametry tego kredytu są następujące:

  • oprocentowanie nominalne – 5,20 proc. w skali roku,
  • prowizja za udzielenie kredytu – 0 proc.,
  • RRSO – 5,33 proc.

Co warto jeszcze wiedzieć o kredycie hipotecznym VeloDom dla Profesjonalistów?

  • zmienne oprocentowanie kredytu jest ustalane na podstawie wskaźnika POLSTR 1M Stopa Składana powiększonego o marżę banku,
  • oferta jest skierowana do lekarzy wszystkich specjalizacji, pielęgniarek i pielęgniarzy, położnych, farmaceutów, diagnostów laboratoryjnych, ratowników medycznych, weterynarzy, radców prawnych, adwokatów, notariuszy, sędziów, prokuratorów, tłumaczy przysięgłych, architektów, księgowych, doradców podatkowych, biegłych rewidentów, przedstawicieli branży IT, pracowników banków,
  • jest przyznawany w procesie online,
  • maksymalna kwota to 90 proc. wartości nieruchomości,
  • maksymalny okres spłaty wynosi 35 lat,
  • oprocentowanie kredytu może być zmienne lub okresowo stałe,
  • bank nie pobiera prowizji za udzielenie kredytu (z kontem z pakietem i ubezpieczeniem VeloBezpieczny) oraz wcześniejszą spłatę lub nadpłatę kredytu.

II miejsce – ING Bank Śląski

Drugie miejsce zajął kredyt hipoteczny z ING Banku Śląskiego w ofercie specjalnej "Jesień na swoim – edycja 3" Łatwy Start. W przypadku tej oferty całkowity koszt kredytu to 894 927 zł, a miesięczna rata wynosi 2983,09 zł.

Pozostałe parametry tego kredytu są następujące:

  • oprocentowanie nominalne to – 5,20 proc. w skali roku,
  • prowizja za udzielenie kredytu – 0 proc.,
  • RRSO – 5,33 proc.

Co warto jeszcze wiedzieć o kredycie hipotecznym z ING Banku Śląskiego?

  • zmienne oprocentowanie kredytu jest ustalane na podstawie wskaźnika POLSTR 1M Stopa Składana powiększonego o marżę banku,
  • kredytem można sfinansować np. zakup nieruchomości, budowę domu lub remont,
  • maksymalna kwota kredytu to 80 proc. wartości nieruchomości,

ING Bank Śląski nie pobiera prowizji za nadpłatę i wcześniejszą spłatę kredytu.

III miejsce – mBank

Miejsce na najniższym stopniu podium zajął kredyt hipoteczny udzielany przez mBank w ofercie "Elastyczna hipoteka – edycja 3". Jego miesięczna rata wynosi 3031,53 zł, a całkowity koszt to 909 460 zł.

Pozostałe parametry tego kredytu są następujące:

  • oprocentowanie nominalne to – 5,37 proc. w skali roku,
  • prowizja za udzielenie kredytu – 0 proc.,
  • RRSO – 5,52 proc.

Co warto jeszcze wiedzieć o kredycie hipotecznym z mBanku?

  • zmienne oprocentowanie kredytu jest ustalane na podstawie wskaźnika POLSTR 1M Stopa Składana powiększonego o marżę banku,
  • prowizja za udzielenie kredytu i częściową wcześniejszą spłatę wynosi 0 proc.,
  • minimalny wkład własny wynosi 10 proc. wartości nieruchomości,
  • marża dla aktywnych klientów jest obniżana o 0,10 pp., a dla klientów, którzy złożą wniosek cyfrowo – o dodatkowe 0,2 pp.
Ranking kredytów hipotecznych
© Totalmoney.pl

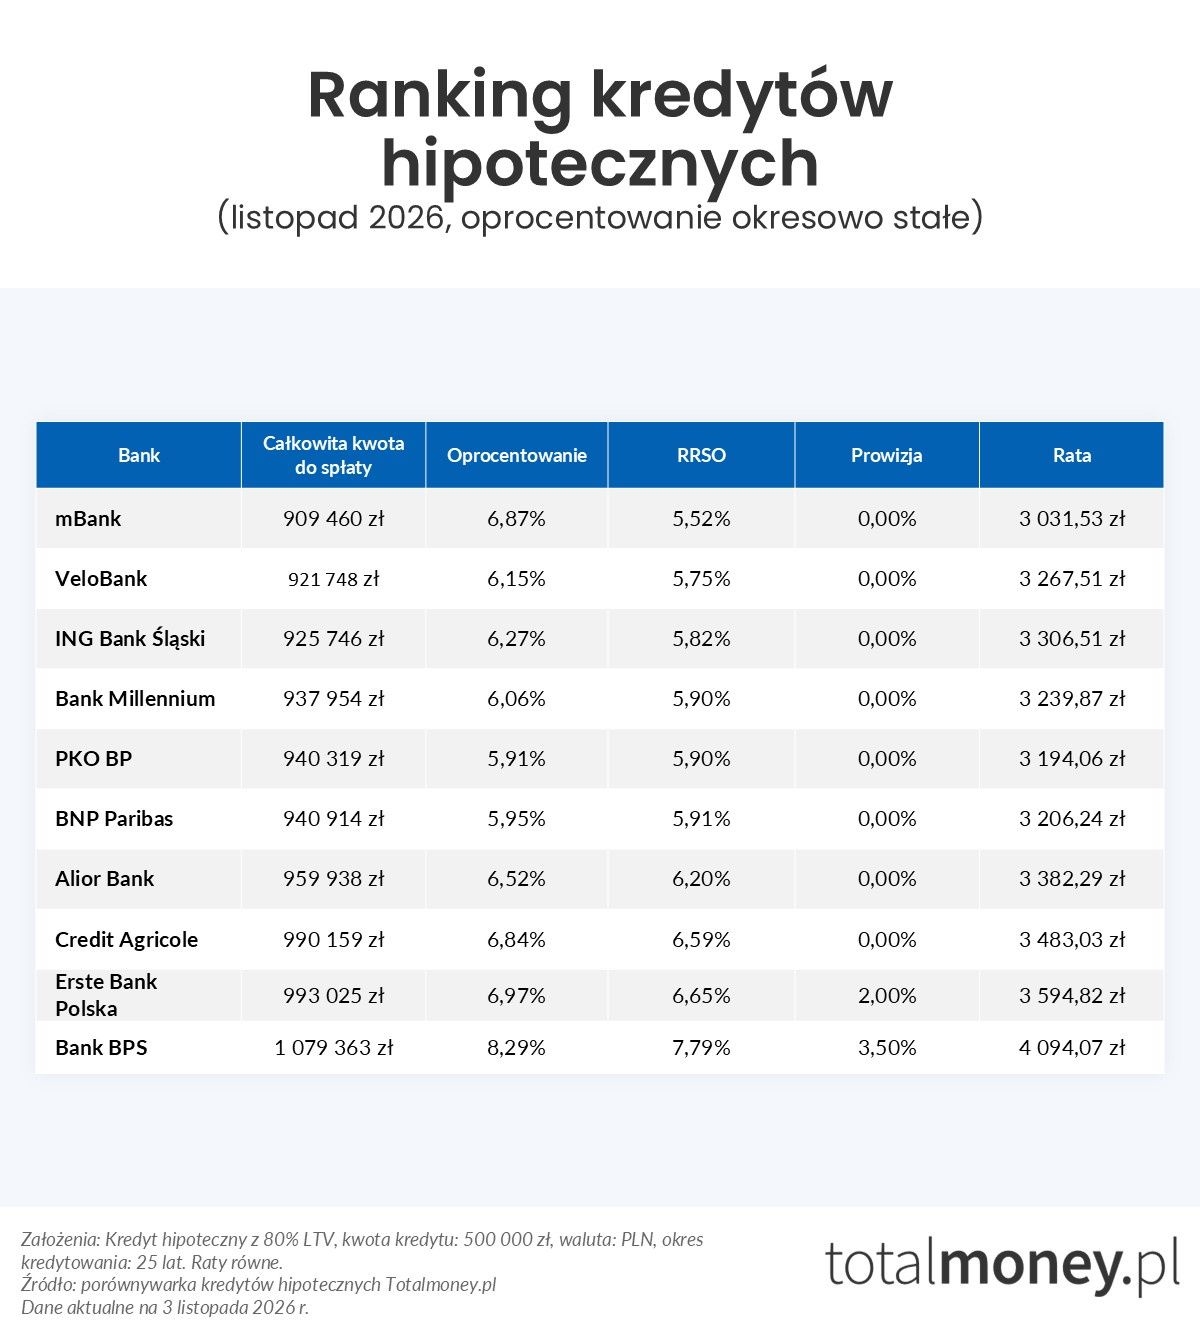
Ranking kredytów hipotecznych – oprocentowanie okresowo stałe

Dla kredytu udzielonego w wysokości 80 proc. kosztów inwestycji średnia całkowita kwota do spłaty wynosi 959 869 zł, a średnia miesięczna rata to 3379,99 zł.

I miejsce – mBank

Na pierwszym miejscu rankingu kredytów hipotecznych o okresowo stałej stopie procentowej znalazł się kredyt hipoteczny udzielany przez mBank w ofercie "Stała pewność – edycja 3". Jego miesięczna rata wynosi 3031,53 zł, a całkowity koszt to 909 460 zł.

Pozostałe parametry tego kredytu są następujące:

  • oprocentowanie nominalne to – 6,87 proc. w skali roku,
  • prowizja za udzielenie kredytu – 0 proc.,
  • RRSO – 5,52 proc.

II miejsce – VeloBank

Drugie miejsce zajął kredyt hipoteczny VeloDom dla Profesjonalistów. Jego całkowity koszt to 921 748 zł, a wysokość miesięcznej raty 3267,51 zł.

Pozostałe parametry tego kredytu są następujące:

  • oprocentowanie nominalne – 6,15 proc. w skali roku,
  • prowizja za udzielenie kredytu – 0 proc.,
  • RRSO – 5,75 proc.

III miejsce – BNP Paribas

Na miejscu trzecim w zestawieniu znalazł się kredyt hipoteczny z oferty ING Banku Śląskiego, którego miesięczna rata to 3306,51 zł, a całkowity koszt 925 746 zł.

Pozostałe parametry tego kredytu są następujące:

  • oprocentowanie nominalne – 6,27 proc. w skali roku,
  • prowizja za udzielenie kredytu – 0 proc.,
  • RRSO – 5,82 proc.
Ranking kredytów hipotecznych
© Totalmoney.pl

Co dzieje się na rynku kredytów hipotecznych?

Najistotniejszym wydarzeniem na rynku kredytów hipotecznych jest wprowadzanie do ofert kolejnych banków nowego wskaźnika, na podstawie którego jest ustalane zmienne oprocentowanie kredytów hipotecznych.

POLSTR 1M Stopa Składana

Dotychczas zmienne oprocentowanie kredytów hipotecznych ustalane było na podstawie stawek:

  • WIBOR 1M – w Banku Pekao S.A., ING Banku Śląskim i VeloBanku,
  • WIBOR 3M – w Alior Banku, Banku BPS, BNP Paribas, Credit Agricole, Erste Banku Polska i mBanku,
  • WIBOR 6M – taka stawka jest stosowana przez BOŚ Bank, PKO BP i UniCredit.

Jednak zgodnie z mapą drogową opracowaną przez Komitet Sterujący Narodowej Grupy Roboczej do spraw reformy wskaźników referencyjnych od 1 stycznia 2027 r. te wskaźniki będą stosowane tylko do obsługi już istniejących instrumentów finansowych (m.in. kredytów hipotecznych).

Zmienne oprocentowanie nowo udzielanych kredytów hipotecznych będzie od nowego roku ustalane na podstawie nowego wskaźnika: POLSTR 1M Stopa Składana.

Czym jest POLSTR?

POLSTR, czyli Polish Short Term Rate, jest wskaźnikiem referencyjnym, opierającym się na rzeczywistych transakcjach – jednodniowych depozytach niezabezpieczonych – zawieranych między największymi krajowymi instytucjami kredytowymi a instytucjami kredytowymi i finansowymi. Podsumowując, POLSTR bazuje na jednodniowych transakcjach zawieranych na rynku finansowym.

Z kolei POLSTR 1M Stopa Składana jest wynikiem matematycznego złożenia dziennych stóp POLSTR z jednego miesiąca.

Które banki przeszły na POLSTR?

Obecnie kredytów hipotecznych ze zmiennym oprocentowaniem ustalanym na podstawie wskaźnika POLSTR 1M Stopa Składana udzielają:

  • PKO BP,
  • Erste Bank Polska,
  • ING Bank Śląski,
  • Bank Pekao S.A.,
  • mBank,
  • Bank BPS,
  • VeloBank
  • i Credit Agricole.

POLSTR a WIBOR

Podstawowa różnica między stawką WIBOR a wskaźnikiem POLSTR polega na tym, że WIBOR "patrzy w przód" (przewiduje, jak w przyszłości mogą zmienić się stopy procentowe), a POLSTR pokazuje, co działo się na rynku pieniężnym.

Aktualne (według stanu na 2 listopada 2026 r.) wysokości tych stawek wynoszą:

  • WIBOR 1M – 3,92 proc.,
  • WIBOR 6M – 3,96 proc.,
  • WIBOR 6M – 3,99 proc.,
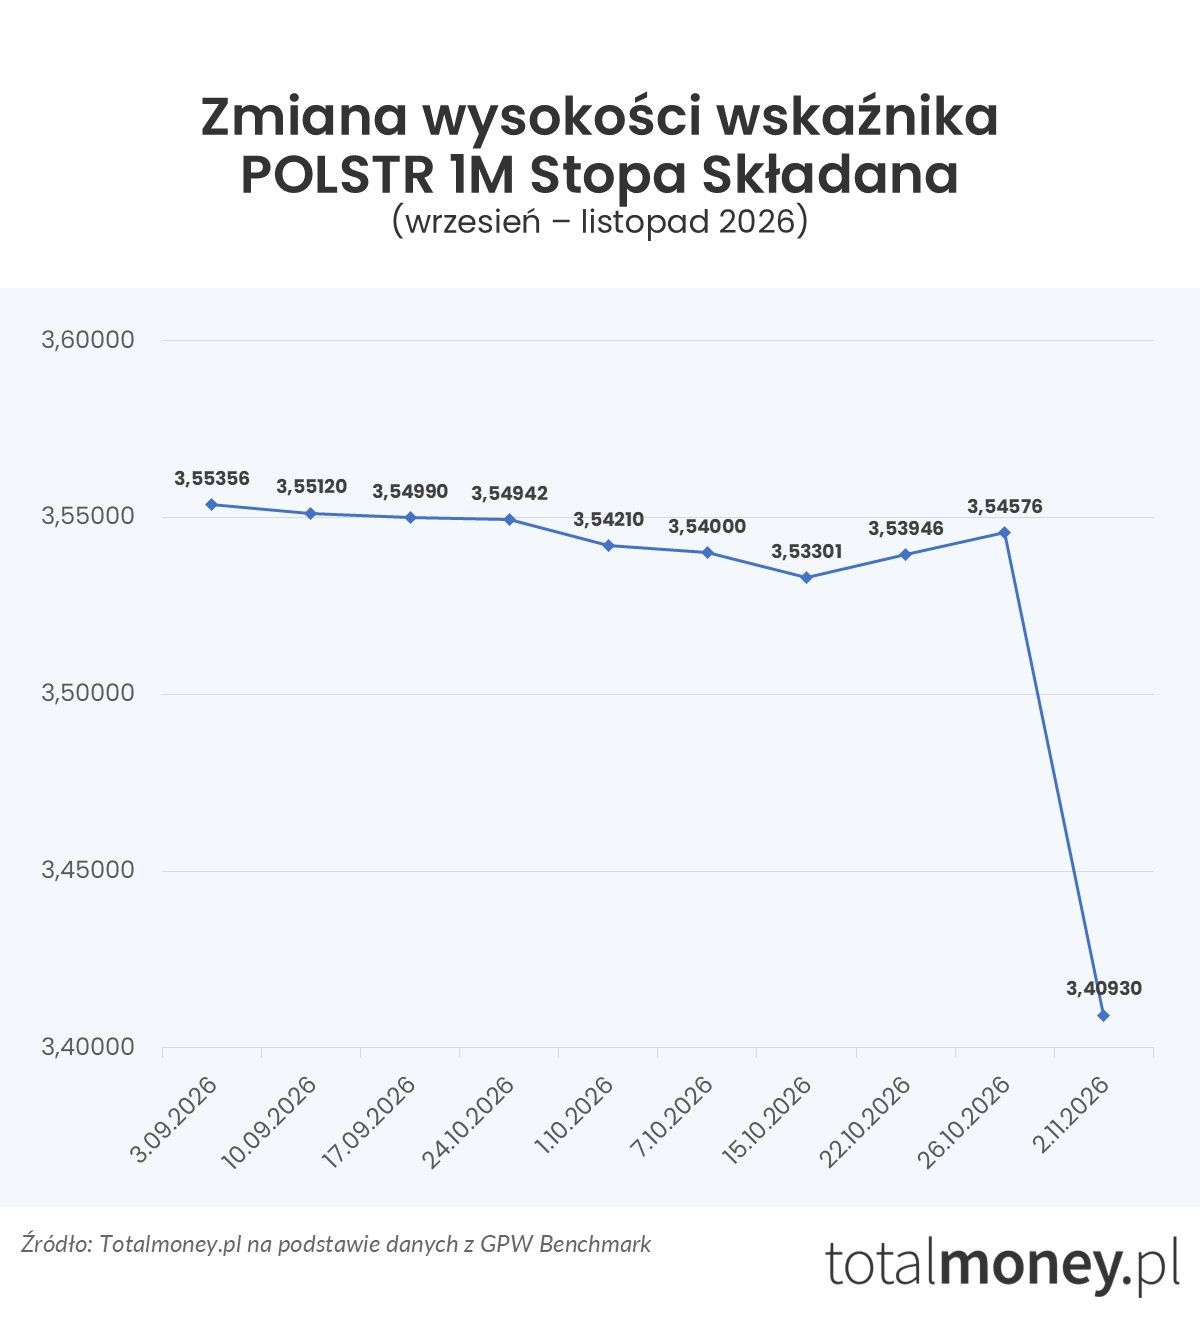
  • POLSTR 1M Stopa Składana – 3,40930 proc.

To, jak wskaźnik POLSTR 1M Stopa Składana zmieniał się od początku września, pokazuje wykres.

POLSTR
© Totalmoney.pl

To, że POLSTR 1M Stopa Składana jest niższy od WIBOR-u, nie oznacza, że kredyt, którego oprocentowanie jest ustalone na podstawie tego wskaźnika, będzie niższy niż w przypadku kredytu z oprocentowaniem ustalonym na podstawie WIBORU.

Trzeba też wziąć pod uwagę marżę, która jest doliczana do stawki referencyjnej. Marża wyższa niż przy kredycie, którego oprocentowanie jest oparte na WIBOR-ze, może w ten sposób zniwelować część różnicy między wskaźnikami.

Zdolność kredytowa

To, czy bank udzieli kredytu osobie, która wnioskuje o jego udzielenie, jaka będzie jego kwota (taka, o jaką wnioskowała, czy niższa) i okres spłaty, zależy od tego, czy wnioskodawca, w jego ocenie, będzie miał zdolność kredytową do spłaty kredytu wraz z naliczonymi odsetkami.

Bank, oceniając zdolność kredytową, bierze pod uwagę nie tylko wysokość dochodów wnioskodawcy, ale także np. liczbę osób w jego gospodarstwie domowym (w tym liczbę osób pozostających na jego utrzymaniu), spłacane przez niego zobowiązania finansowe (np. raty innych kredytów, limity na kartach kredytowych czy kredyty odnawialne w kontach osobistych).

Metodologia oceny zdolności kredytowej jest inna w każdym banku. Oznacza to, że maksymalna kwota kredytu, jakiego udzieli bank, może być niższa lub wyższa. Ile mogą wynieść takie różnice? Pokazujemy to na przykładzie dwuosobowej rodziny, której miesięczne dochody netto wynoszą 10 tys. zł.

Dane w tabeli są sortowane na podstawie maksymalnej kwoty dostępnej dla oprocentowania zmiennego.

Założenia

Klienci:

  • bezdzietne małżeństwo w wieku 35 lat,
  • umowa o pracę na czas nieokreślony od ponad 12 miesięcy,
  • dochód gospodarstwa 10 tys. zł netto,
  • brak zobowiązań, dobra historia kredytowa w BIK.

Kredyt:

  • okres kredytowania 25 lat,
  • klienci posiadają 20 proc. wkładu własnego (LTV kredytu, o który się starają, wynosi 80 proc.).

W przypadku oprocentowania:

  • zmiennego najwyższą kwotę kredytu zaoferowały: VeloBank, Bank Pekao S.A. i BNP Paribas. W tych bankach nasi klienci mogą uzyskać finansowanie w kwocie nawet 856,1 tys. zł.
  • okresowo stałego na najwyższą kwotę kredytu (nawet 794,5 tys. zł) klienci mogą otrzymać w BNP Paribas, Credit Agricole i VeloBanku.

Sprzedaż kredytów hipotecznych

Dane Biura Informacji Kredytowej (BIK) pokazują, że we wrześniu 2026 r. banki udzieliły łącznie 28,5 tys. kredytów mieszkaniowych na kwotę 13,886 mld zł. Średnia kwota kredytu wyniosła 486,5 tys. zł i była wyższa o 8,3 proc. niż rok wcześniej.

Od początku roku sprzedaż kredytów mieszkaniowych wyniosła 244,7 tys., a łączna kwota 114,417 mld zł.

Wybrane dla Ciebie