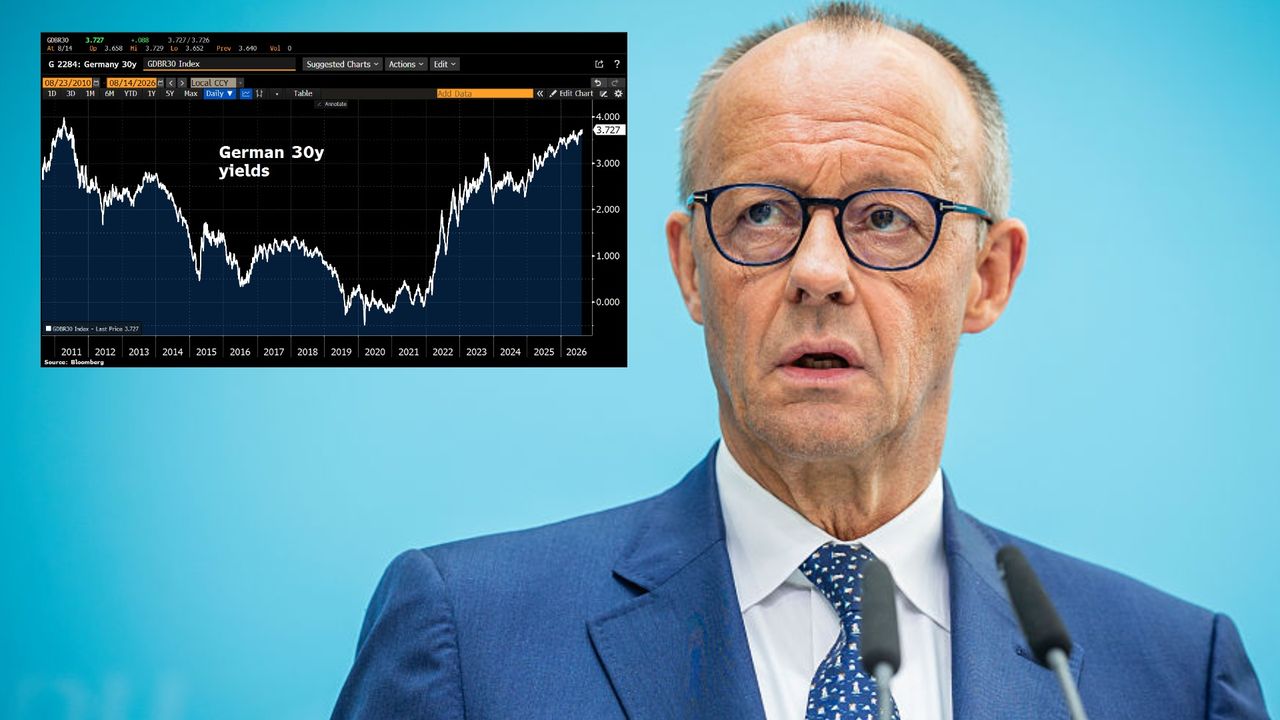
Europejscy politycy zaczynają dostosowywać swoje plany do oczekiwań rynku obligacji. W ostatnich tygodniach w Londynie, Paryżu i Rzymie pojawiły się pierwsze sygnały większej ostrożności w zarządzaniu publicznymi pieniędzmi. Powód? Inwestorzy coraz więcej żądają za pożyczanie pieniędzy państwom, które przez lata zwiększały zadłużenie. W niektórych krajach koszty finansowania długu osiągnęły poziomy niewidziane od dziesięcioleci.
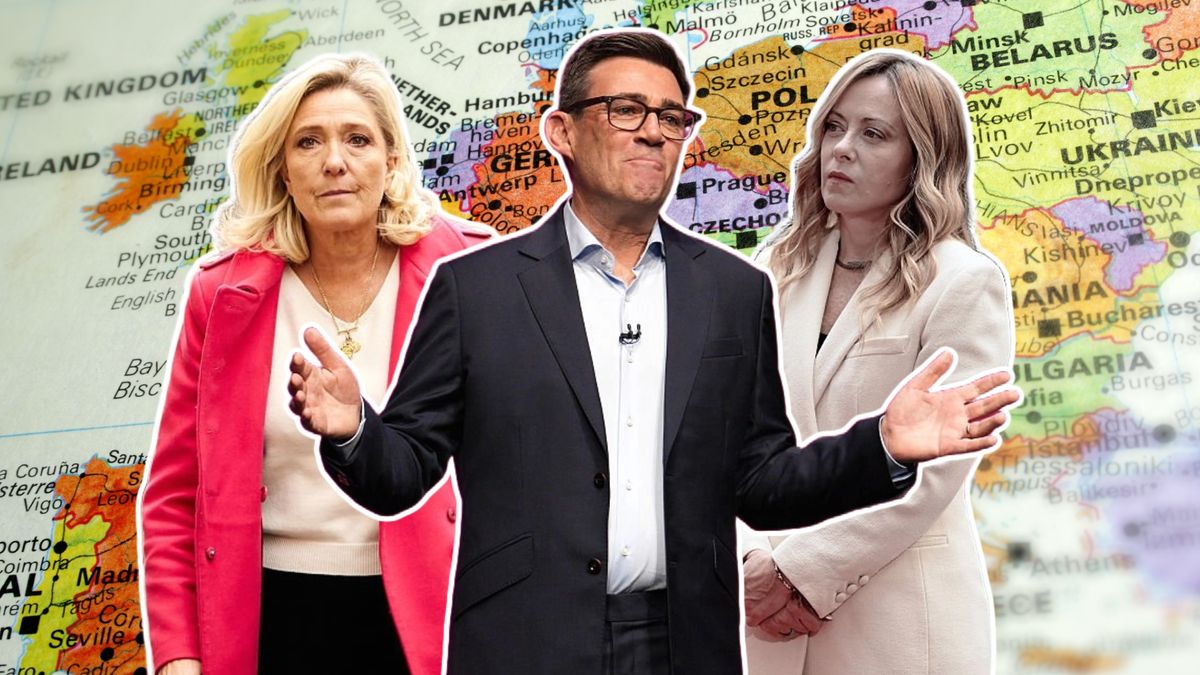
Jak opisuje Bloomberg, francuski rząd przedstawił plan ograniczenia deficytu, premier Wielkiej Brytanii Andy Burnham zapowiedział zmianę kosztownego systemu waloryzacji emerytur, a włoska premier Giorgia Meloni zmniejszyła planowane zadłużenie na wydatki obronne. Nawet Marine Le Pen, liderka francuskiej skrajnej prawicy, zaczęła mocniej akcentować potrzebę uporządkowania finansów publicznych.
Na razie trudno przesądzić, czy to początek trwałej zmiany, czy jedynie doraźna reakcja na niepokój inwestorów. Kierunek działań jest jednak wyraźny: najbardziej zadłużone europejskie gospodarki zaczynają liczyć się z konsekwencjami utraty zaufania rynków finansowych. Tym bardziej że sytuacja kontrastuje ze Stanami Zjednoczonymi, gdzie politycy wykazują mniejszą determinację do ograniczania rosnącego zadłużenia.
Myślę, że decydenci polityczni, podmioty gospodarcze i prawdopodobnie coraz częściej także całe społeczeństwo w Europie dostrzegają obecnie problemy fiskalne – ocenia w rozmowie z Bloombergiem Federico Barriga-Salazar, szef zespołu zajmującego się państwami Europy Zachodniej w agencji ratingowej Fitch Ratings.
Inwestorzy podnoszą alarm. Koszty długu najwyższe od dekad
W ostatnich tygodniach europejski rynek obligacji skarbowych znalazł się pod silną presją. Inwestorzy zaczęli pozbywać się papierów dłużnych państw rozwiniętych, obawiając się kolejnego przyspieszenia inflacji wskutek kryzysu energetycznego na Bliskim Wschodzie.
Niesie to za sobą poważne konsekwencje. Gdy inwestorzy tracą zaufanie do finansów danego kraju, żądają wyższego oprocentowania jego obligacji. W rezultacie rządy muszą drożej pożyczać pieniądze, a obsługa długu pochłania coraz większą część budżetu. Im więcej państwo wydaje na odsetki, tym mniej środków pozostaje na pozostałe zadania.
Największy niepokój budzi sytuacja Francji. Różnica między rentownością jej dziesięcioletnich obligacji a rentownością porównywalnych papierów niemieckich wzrosła do poziomów niewidzianych od czasów europejskiego kryzysu zadłużeniowego. To szczególnie istotny wskaźnik, ponieważ Niemcy uchodzą za jednego z najbezpieczniejszych pożyczkobiorców w Europie. Im większa różnica, tym wyższą premię za ryzyko inwestorzy przypisują Francji.
Presja objęła również Włochy. Choć kraj ma niższy deficyt niż jego północny sąsiad, ciąży na nim ogromny dług publiczny, który wkrótce może stać się największy w Europie pod względem relacji do PKB. Różnica rentowności między włoskimi a niemieckimi obligacjami również gwałtownie wzrosła.
Z kolei w Wielkiej Brytanii rentowności obligacji osiągnęły najwyższe poziomy od wielu dekad. Bloomberg Economics szacuje, że inwestorzy uwzględniają w ich wycenie dodatkową premię za ryzyko w wysokości około 30 punktów bazowych, czyli 0,3 punktu procentowego. To między innymi konsekwencja pamięci o kryzysie wywołanym decyzjami gospodarczymi rządu Liz Truss w 2022 r.
Bruksela ostrzega. Nie będzie zgody na swobodne zadłużanie
Wahania na rynku obligacji wywołały niepokój także w unijnych instytucjach. W czwartek, 8 października, Valdis Dombrovskis, komisarz UE do spraw gospodarki, podkreślił konieczność zachowania dyscypliny budżetowej.
Jak relacjonuje Bloomberg, odrzucił przy tym postulaty Włoch i Grecji, które domagały się większej swobody w prowadzeniu polityki fiskalnej, czyli możliwości zwiększania wydatków bez naruszania unijnych ograniczeń.
Presja inwestorów zaczyna wpływać również na kalkulacje polityczne. Przed wyborami we Francji, Włoszech, Polsce i Hiszpanii partie opozycyjne mogą coraz ostrożniej podchodzić do składania kosztownych obietnic.
Oczekujemy, że opozycyjne partie polityczne, zwłaszcza we Francji, Włoszech, Polsce i Hiszpanii, gdzie w tym i przyszłym roku odbędą się wybory, dołożą znacznie większych starań, aby uspokoić rynki i zapewnić je o swojej gotowości do utrzymania deficytów pod kontrolą – mówi cytowany przez Bloomberga Carlo Capuano, zastępca dyrektora do spraw sektora państwowego i publicznego w Scope Ratings.
Podobną ocenę przedstawił agencji wysoki rangą urzędnik strefy euro, który ze względu na delikatność sprawy zastrzegł anonimowość. Jego zdaniem rynek obligacji zaczyna wymuszać na europejskich rządach większą dyscyplinę.
Francja szuka 43 mld euro. Nawet Le Pen zmienia ton
Najbardziej widoczne zmiany zachodzą we Francji, gdzie rosnące koszty zadłużenia nakładają się na napiętą sytuację polityczną.
Już 24 września, gdy rentowności francuskich obligacji zaczęły gwałtownie rosnąć, Marine Le Pen zasugerowała, że może zrezygnować z próby obalenia rządu podczas prac nad budżetem na 2027 r. Liderka skrajnej prawicy, dotychczas kojarzona z kosztownymi obietnicami wyborczymi, zaczęła ostrzegać przed konsekwencjami utraty zaufania inwestorów.
Kryzys na rynku obligacji może wybuchnąć z dnia na dzień. Myślę o tym, co leży w interesie mojego kraju i mojego narodu – powiedziała Le Pen, cytowana przez Bloomberga.
Tydzień później francuski rząd przedstawił projekt budżetu zakładający działania oszczędnościowe o wartości 43 mld euro. Ich celem jest ograniczenie deficytu finansów publicznych z 5,4 proc. PKB w 2026 r. do 5 proc. PKB w 2027 r.
Minister finansów Roland Lescure określił plan jako znaczące przedsięwzięcie. Rząd musi bowiem pogodzić konieczność ograniczania wydatków z rosnącymi kosztami długu i sprzeciwem części parlamentarzystów.
Co istotne, własne propozycje Le Pen przewidują jeszcze większą redukcję deficytu – do 3,7 proc. PKB w 2027 r. Choć nie przedstawiła szczegółowego sposobu osiągnięcia tego celu, sam kierunek jej deklaracji zwrócił uwagę rządu.
– Trzeba przyznać, że presja ze strony rynków finansowych trochę nam pomaga. Dziś nie słyszałem, żeby jakakolwiek partia wzywała do luzowania fiskalnego – powiedział w tym tygodniu Lescure podczas spotkania ze stowarzyszeniem dziennikarzy ekonomicznych AJEF w Paryżu.
Minister dodał, iż odnosi wrażenie, że nawet Le Pen zaczęła opowiadać się za dyscypliną budżetową.
Meloni ogranicza pożyczki na zbrojenia. Stawką miliardy euro
Presja inwestorów przyniosła również zmianę planów we Włoszech. Jak informuje Bloomberg, gwałtowny wzrost różnicy rentowności między włoskimi i niemieckimi obligacjami skłonił premier Giorgię Meloni do ograniczenia planowanego zadłużenia związanego ze zwiększaniem nakładów na obronność.
Decyzję podjęto w ostatniej chwili. Łączna skala redukcji planowanych pożyczek może sięgnąć 8 mld euro.
Rzym zamierza obecnie zwiększyć wydatki wojskowe w ciągu dwóch lat o równowartość 0,6 proc. PKB, podczas gdy wcześniejszy plan zakładał 0,9 proc. PKB.
To istotna korekta w sytuacji, gdy europejskie państwa znajdują się pod presją zwiększania nakładów na bezpieczeństwo. W przypadku Włoch dodatkowym ograniczeniem pozostaje jednak ogromny dług publiczny. Nawet stosunkowo niewielkie zwiększenie kosztów jego obsługi oznacza dodatkowe obciążenie dla budżetu.
Wielka Brytania rusza z reformą emerytur. Rynki dostały sygnał
Na podobny problem odpowiada brytyjski premier Andy Burnham. Podczas konferencji Partii Pracy 29 września zapowiedział reformę jednego z najbardziej kosztownych mechanizmów brytyjskiego systemu emerytalnego.
Chodzi o tzw. triple lock, czyli potrójną gwarancję waloryzacji emerytur państwowych. Obecnie świadczenia rosną każdego roku zgodnie z najwyższym z trzech wskaźników: inflacją, wzrostem przeciętnych wynagrodzeń lub 2,5 proc.
Mechanizm chroni emerytów przed utratą siły nabywczej świadczeń, ale jednocześnie może prowadzić do bardzo wysokich podwyżek, które obciążają finanse publiczne.
Burnham zapowiedział zmianę zasad od 2030 r. Reforma ma ograniczyć automatyczny wzrost kosztów emerytalnych i pomóc sfinansować nowy system opieki społecznej.
Premier przekonywał, że zamierza wysłać rynkom finansowym oraz partnerom zagranicznym sygnał zaufania i stabilności. Choć pełne skutki finansowe proponowanych zmian nie są jeszcze znane, sam fakt podjęcia politycznie trudnego tematu ma znaczenie. Przez lata kolejne brytyjskie rządy unikały bowiem ingerowania w mechanizm gwarantujący emerytom wysokie podwyżki.
Nie oznacza to jednak, że Burnham całkowicie podporządkował politykę gospodarczą oczekiwaniom inwestorów. Wcześniej przekonywał, że Wielka Brytania powinna być mniej zależna od rynków obligacji. Podobne poglądy wyrażali również politycy innych europejskich państw.
Nie wszyscy chcą zaciskać pasa. Padają radykalne pomysły
Pomimo pierwszych oznak większej ostrożności polityka budżetowa pozostaje przedmiotem ostrych sporów.
Marine Le Pen, deklarując potrzebę ograniczania deficytu, jednocześnie wezwała Europejski Bank Centralny do interwencji, która pomogłaby obniżyć koszty francuskiego zadłużenia. Jej rywal z francuskiej lewicy, Jean-Luc Mélenchon, poszedł dalej, domagając się umorzenia długu publicznego.
Problemy nie ograniczają się do Francji. Belgia, która również zmaga się z wysokim zadłużeniem, nadal ma trudności z osiągnięciem porozumienia w sprawie budżetu.
Dlatego przedstawiciele banków centralnych coraz wyraźniej przypominają rządom o konieczności dostosowania wydatków do nowych realiów finansowych.
W czwartek, 8 października, główny ekonomista Europejskiego Banku Centralnego Philip Lane ostrzegł, że rządy muszą realistycznie ocenić zmianę warunków na rynku stóp procentowych. Innymi słowy, nie mogą zakładać, że pożyczanie pieniędzy znów szybko stanie się tak tanie jak w poprzednich latach.
Podobny apel wystosował prezes Banku Anglii Andrew Bailey. Podkreślił, że polityka budżetowa powinna zapewniać stabilność, a inwestorzy muszą postrzegać ją jako wiarygodną.
Lekcja Liz Truss. Rynki potrafią zmusić rząd do odwrotu
Dla europejskich polityków szczególnym ostrzeżeniem pozostaje historia Wielkiej Brytanii z 2022 r. Za krótkich rządów Liz Truss ogłoszenie planu szerokich obniżek podatków, bez wiarygodnego wskazania źródeł ich finansowania, wywołało gwałtowną wyprzedaż brytyjskich obligacji.
Rentowności skoczyły, funt znalazł się pod presją, a Bank Anglii musiał interweniować, by ustabilizować rynek. Kryzys przyczynił się do politycznego upadku Truss, która sprawowała urząd premiera zaledwie 44 dni.
Wydarzenia te pokazały, że nawet rząd jednej z największych gospodarek świata może zostać zmuszony do zmiany polityki pod wpływem reakcji inwestorów.
Doświadczenie to jest szczególnie bliskie Giorgii Meloni, która obejmowała władzę we Włoszech w czasie brytyjskiego kryzysu. Wcześniej była również członkinią rządu Silvio Berlusconiego, który upadł w 2011 r. w następstwie zawirowań na włoskim rynku długu.
Zdaniem Federico Barrigi-Salazara z Fitch Ratings historia Liz Truss stała się przestrogą dla europejskich przywódców. Pokazała bowiem, jakie konsekwencje może przynieść lekceważenie inwestorów.
Jak podkreśla Bloomberg, pierwsze ustępstwa polityków nie przesądzają jeszcze o trwałym zwrocie ku dyscyplinie budżetowej. Nie wiadomo też, czy wystarczą, by trwale uspokoić rynek obligacji. Widać jednak, że rosnące koszty zadłużenia zaczynają wpływać nie tylko na państwowe budżety, lecz także na decyzje polityczne w największych europejskich gospodarkach.
Źródła: Bloomberg, Reuters