Są nowe dane o polskim przemyśle. Znów rozminięcie z prognozami

Według najnowszych danych PMI od S&P Global, warunki operacyjne w polskim sektorze przemysłowym uległy dalszemu pogorszeniu w sierpniu na skutek spadków produkcji i nowych zamówień. Tempo spadków obu tych wskaźników osłabło jednak od lipca, a 12-miesięczne oczekiwania dotyczące produkcji nadal się poprawiały. Ceny nakładów spadły, a zatrudnienie zmniejszyło się w szybszym tempie, ponieważ zaległości nadal malały.

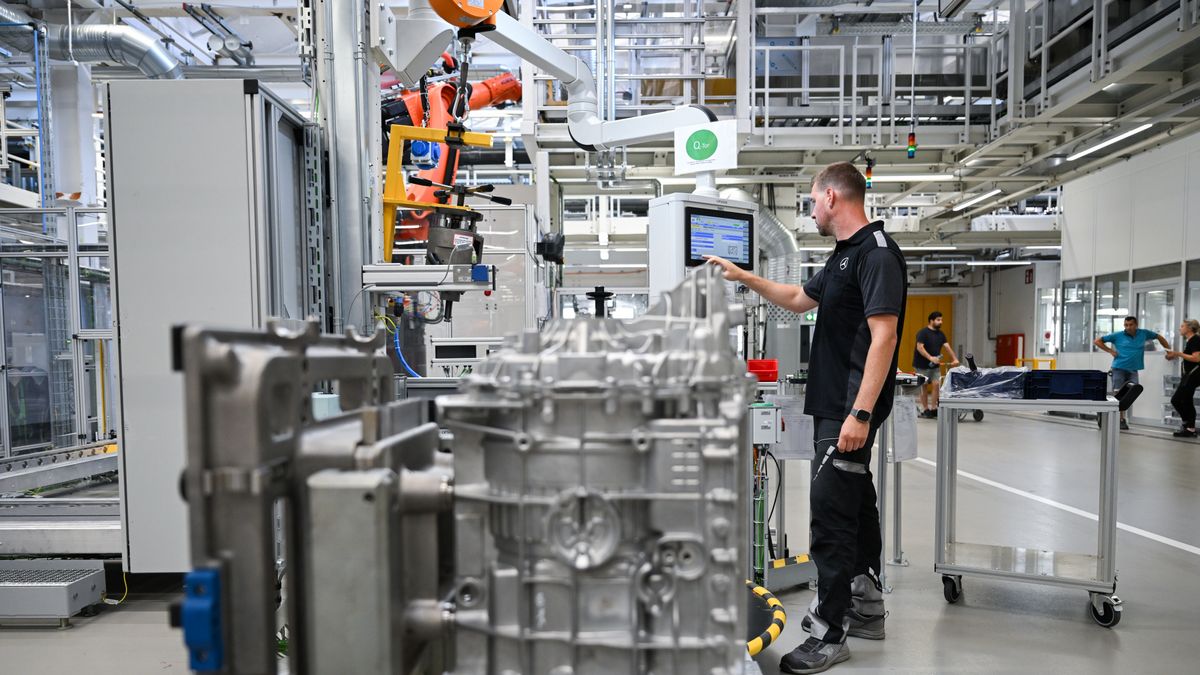
STUTTGART, GERMANY - JUNE 30: A worker assembles electric drive units for its CLA class electric vehicles at the Mercedes-Benz Untertuerkheim plant on June 30, 2025 in Stuttgart, Germany. (Photo by Florian Wiegand/Getty Images)Są nowe dane o polskim przemyśle
Źródło zdjęć: © GETTY | Florian Wiegand
Robert Kędzierski

Główny wskaźnik S&P Global Poland Manufacturing PMI to złożony, jednocyfrowy wskaźnik efektywności produkcji. Pochodzi on ze wskaźników nowych zamówień, produkcji, zatrudnienia, czasów dostaw dostawców i zapasów zakupów, a jego kompilacja trwa od 1998 roku. PMI waha się między 0 a 100, przy czym odczyt powyżej 50 wskazuje na ogólny wzrost w porównaniu z poprzednim miesiącem, a poniżej 50 na ogólny spadek.

PMI dla polskiego przemysłu wyniósł w sierpniu 46,6, wskazując na kolejne silne ogólne pogorszenie warunków operacyjnych u producentów. Wskaźnik wzrósł z 45,9 w lipcu, co oznacza drugi kolejny miesięczny wzrost indeksu, ale nadal był to trzeci najniższy wynik w ciągu ostatnich 14 miesięcy. Wzrost PMI od lipca znalazł odzwierciedlenie w czterech z pięciu składowych, chociaż wszystkie oprócz czasów dostaw dostawców nadal miały negatywny wkład. Jest jednak nieco słabszy od prognoz (46,8).

Dalsza część artykułu pod materiałem wideo


DLA CIEBIE
Biznes od środka x Mbank

Spadki nowych zamówień i produkcji, ale w wolniejszym tempie

Nowe zamówienia otrzymywane przez polskich producentów spadały piąty miesiąc z rzędu w sierpniu. Tempo spadku było słabsze niż w czerwcu i lipcu, ale nadal pozostawało wysokie. Rynki międzynarodowe nadal hamowały ogólny popyt. Nowe zamówienia eksportowe również spadały piąty miesiąc z rzędu, choć w najwolniejszym tempie od trzech miesięcy.

Trwający spadek nowych zamówień znalazł odzwierciedlenie w niższej produkcji i malejących zaległościach w sierpniu. Produkcja spadała czwarty miesiąc z rzędu, a tempo spadku pozostało wysokie, mimo że osłabło do najniższego poziomu od maja. Tymczasem poziom niezrealizowanych prac zmniejszał się czwarty miesiąc z rzędu, choć w najwolniejszym tempie od trzech miesięcy.

Zatrudnienie zostało zredukowane po raz szósty w 2025 roku w sierpniu, a tempo redukcji etatów przyspieszyło do najwyższego od maja. Polscy producenci zmniejszyli poziom zakupów nakładów czwarty miesiąc z rzędu w sierpniu, choć nie tak bardzo jak w lipcu. W konsekwencji zapasy zakupów były redukowane piąty miesiąc z rzędu. Mimo spadku popytu na nakłady, czasy dostaw dostawców wydłużyły się w największym stopniu od marca 2024 roku.

12-miesięczne perspektywy produkcji nadal poprawiały się w sierpniu, pomimo trwającego spadku nowych zamówień. Indeks Przyszłej Produkcji wzrósł drugi miesiąc z rzędu do najwyższego poziomu od marca, choć optymizm pozostał słabszy niż historyczny trend (od 2012 roku). Zaufanie wiązano z ożywieniem na rynkach europejskich, funduszami KPO, odbudową zapasów, nowymi produktami i inwestycjami w zespoły sprzedażowe. Nastroje osłabiła jednak nieco obecna recesja w popycie klientów.

Wybrane dla Ciebie