"Groszowa" rewolucja podatkowa? Niewielu skorzysta z reformy PIT

Robert Kędzierski
Piotr Juszczyk o reformie podatkówPiotr Juszczyk
Źródło zdjęć: © Adobe, mat. prasowe | D. Pablo

Reforma PIT ma przynieść podatnikom nawet 3,6 tys. zł rocznie. By jednak tyle zyskać, trzeba zarabiać naprawdę sporo. Osoba z niską lub przeciętną pensją nie zyska na zmianie nic. Jak tłumaczy Piotr Juszczyk z InFaktu, koszt zmian poniosą m.in. małe firmy wypychane z ryczałtu, które mogą zapłacić blisko 80 tys. zł więcej.
Przygotowana przez rząd reforma podatkowa, która przybiera właśnie kształt w Senacie, może zwiększyć dochody netto części podatników maksymalnie o 3,6 tys. zł w skali roku.

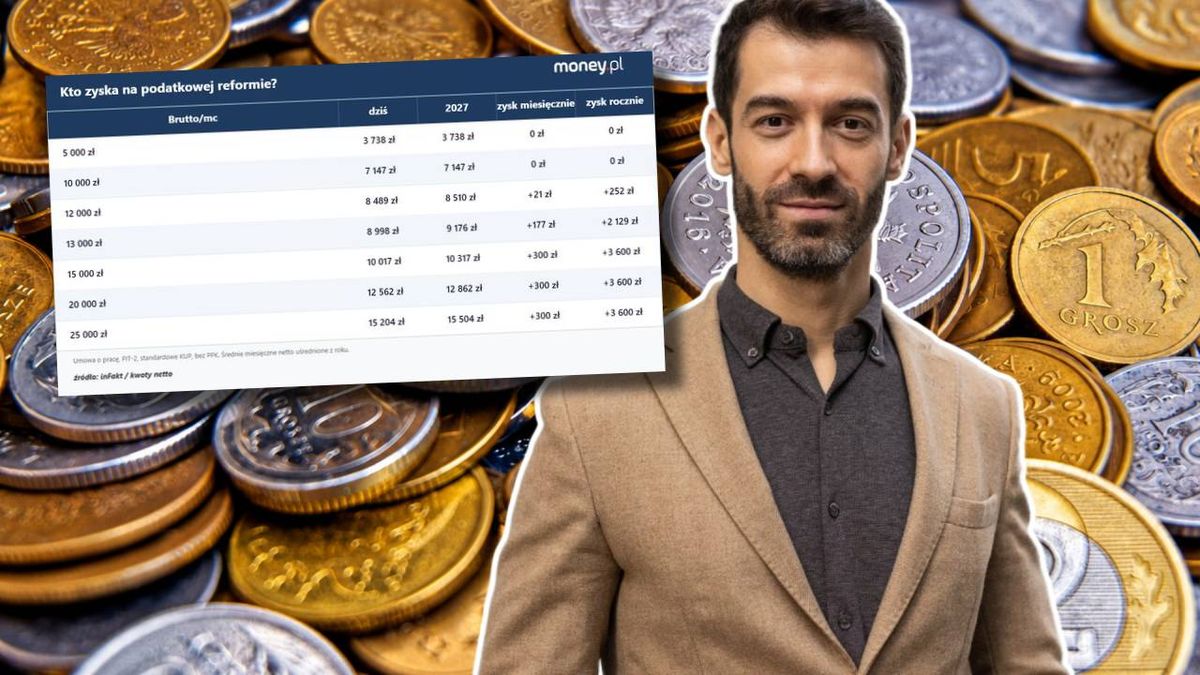
Z wyliczeń, które Piotr Juszczyk, główny doradca podatkowy InFaktu, przygotował dla money.pl, wynika jednak, że pracownik z przeciętnym wynagrodzeniem, wynoszącym ok. 9,2 tys. zł brutto, nie zyska na zmianach ani złotówki.

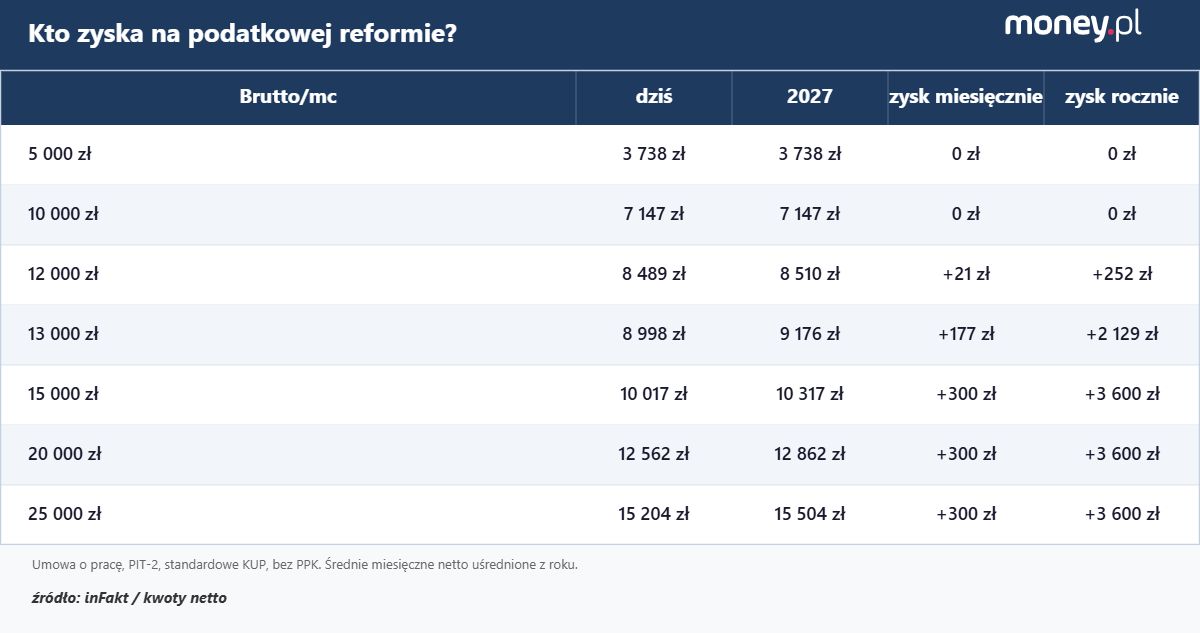
Pierwsze 20 zł miesięcznie więcej pojawi się na koncie dopiero przy pensji rzędu 11,9 tys. zł brutto.

Po drugiej stronie znajdują się przedsiębiorcy. Jak wylicza ekspert, właściciel firmy usługowej, który straci prawo do rozliczania się ryczałtem, może zapłacić nawet blisko 80 tys. zł więcej.

Z kolei właściciel sklepu może w 2027 r. przekazać fiskusowi kwotę wyższą niż zysk z dodatkowej sprzedaży.

Kto skorzysta na zmianach? Ekspert wylicza

Najważniejszym elementem nowej reformy jest podniesienie pierwszego progu podatkowego ze 120 do 130 tys. zł oraz wprowadzenie nowej stawki 24 proc. dla dochodów mieszczących się w przedziale od 130 do 150 tys. zł.

Te progi miały być corocznie waloryzowane, ale chociaż poprawka Ryszarda Petru przeszła przez Sejm, została wykreślona w Senacie.

Druga, zgłoszona wspólnie z posłem Januszem Kowalskim, usuwała z ustawy podwyżkę CIT z 19 do 22 proc. dla firm o przychodach przekraczających 50 mln euro rocznie. Ustawa wraca teraz do Sejmu, który rozpatrzy poprawki izby wyższej.

Pełne 3,6 tys. zł dopiero przy 14,8 tys. zł brutto

– To nie jest obniżka podatków, tylko przesunięcie rachunku – ocenia Piotr Juszczyk w komentarzu dla money.pl.

– Zacznę od tego, co w reformie jest dobre. Podniesienie progu ze 120 do 130 tys. zł i nowa stawka 24 proc. dla dochodów od 130 do 150 tys. zł to pierwsza od lat zmiana skali na korzyść podatników. Problem w tym, komu ta zmiana przysługuje – zaznacza Juszczyk.

Ekspert przeanalizował skutki reformy dla osób zatrudnionych na etacie. Przy wynagrodzeniu 9,2 tys. zł brutto, odpowiadającym przeciętnej pensji w sektorze przedsiębiorstw, korzyść wynosi zero. Tak samo jest przy pensji 11 tys. zł brutto.

Osoba zarabiająca 12 tys. zł brutto zyska ok. 250 zł w skali roku, przy czym odczuje to dopiero w ostatnim miesiącu.

Zapowiadane 300 zł miesięcznie, czyli 3,6 tys. zł rocznie, otrzyma dopiero pracownik z wynagrodzeniem ok. 14,8 tys. zł brutto, a różnicę zobaczy na wypłacie dopiero od października. Dalszy wzrost pensji nie zwiększa już korzyści. Przy 20 tys. zł brutto zysk jest taki sam jak przy 15 tys. zł i wynosi 3,6 tys. zł rocznie.

Kto skorzysta na rewolucji podatkowej?
Kto skorzysta na rewolucji podatkowej? © money.pl | wp.pl

3,5 mln osób?

Rząd szacuje liczbę beneficjentów reformy na 3,5 mln osób. Z danych Ministerstwa Finansów wynika natomiast, że w 2024 r. próg 120 tys. zł przekroczyło niespełna 2 mln podatników, co stanowiło 7,9 proc. osób rozliczających się według skali.

Jak podkreśla Juszczyk, nawet przy optymistycznym rządowym szacunku zdecydowana większość podatników na skali nic nie zyska. Dodaje też, że nie wszyscy uwzględnieni w rządowych wyliczeniach otrzymają maksymalną kwotę 3,6 tys. zł.

Ekspert zwraca uwagę na losy corocznej waloryzacji progów o inflację, którą do ustawy dopisał Sejm, a Senat z niej usunął. Juszczyk od lat uważa ją za najlepsze rozwiązanie w tej sprawie.

We wcześniejszym komentarzu dla money.pl przekonywał, że automatyczna indeksacja nie jest prezentem dla podatników, lecz sprawia, że państwo przestaje im zabierać pieniądze, a zamrożony próg jest w praktyce podatkiem, którego nikt nie uchwalił. Autor poprawki, Ryszard Petru, argumentował z kolei, że inflacja nie powinna prowadzić do ukrytego wzrostu obciążeń podatkowych.

– Bez waloryzacji próg 130 tys. zł zostanie zamrożony, tak jak przez lata był zamrożony próg 120 tys. zł. Wzrost płac będzie znów co roku wciągał kolejne osoby w wyższe stawki. Korzyść z reformy zacznie topnieć już w 2028 r. A inflacja dalej będzie cichym poborcą podatkowym – ostrzega ekspert.

Już po głosowaniu w Sejmie wątpliwości budziła sama konstrukcja przepisu o waloryzacji. Doradczyni podatkowa Małgorzata Samborska w artykule dla money.pl oraz ekonomista Artur Krawczyk na platformie X wskazywali, że zapis o waloryzacji górnych granic przedziałów skali podatkowej może być nieprecyzyjny. Nie przesądza on jednoznacznie, co stałoby się z pozostałymi elementami skali, w tym z kwotą zmniejszającą podatek.

Rachunek zapłacą ryczałtowcy, najbogatsi i największe spółki

Ta sama ustawa, która obniża PIT części pracowników, ośmiokrotnie zmniejsza limit przychodów uprawniający do ryczałtu, z 2 mln euro do 250 tys. euro. Według kursu z 1 października 2026 r. odpowiada to ok. 1,09 mln zł. Ministerstwo Finansów wylicza, że prawo do tej formy opodatkowania może stracić ok. 43 tys. przedsiębiorców.

Juszczyk pokazuje skutki zmian na przykładzie firmy informatycznej rozliczającej się ryczałtem według stawki 12 proc., która osiąga 1,15 mln zł przychodu rocznie przy kosztach 160 tys. zł.

Obecnie płaci ona ok. 155 tys. zł podatku i składki zdrowotnej. Po przejściu w 2027 r. na podatek liniowy jej obciążenia wzrosną do ok. 234 tys. zł, czyli o ok. 79 tys. zł. Niemal 31 tys. zł z tej różnicy przypada na samą składkę zdrowotną, która w przypadku podatku liniowego wynosi 4,9 proc. dochodu.

– Najbardziej niepokoi mnie termin. O prawie do ryczałtu w 2027 r. zdecyduje przychód z 2026 r. Ten rok się kończy, a ustawa wciąż jest w procesie legislacyjnym. Przedsiębiorca nie ma już czasu, żeby się do nowych przepisów przygotować. Może tylko sprawdzić, czy się zmieścił – mówi ekspert.

– W wersji uchwalonej przez Sejm był przepis, który moim zdaniem najbardziej karał za rozwój. Senat zaproponował tę stawkę skreślić i dobrze zrobił – ocenia Juszczyk.

Chodzi o regulację, zgodnie z którą firma mieszcząca się w nowym limicie w 2026 r. pozostaje na ryczałcie w 2027 r., ale jeśli w ciągu tego roku przekroczy 300 tys. euro przychodu, czyli ok. 1,31 mln zł, od nadwyżki zapłaci 17 proc. Senat zaproponował usunięcie tej stawki, jednak ostateczna decyzja należy do Sejmu. Odrzucenie poprawki przez posłów oznaczałoby powrót przepisu.

– Ryczałt to podatek od przychodu, a nie od zysku – przypomina ekspert. Jako przykład podaje sklep rozliczający się ryczałtem według stawki 3 proc., który w 2026 r. osiągnął 1 mln zł przychodu. Jeśli w 2027 r. sprzeda towary za 1,6 mln zł, nadwyżka wyniesie ok. 287 tys. zł. Przy marży 5 proc. sklep zarobi na niej ok. 14 tys. zł. W wersji sejmowej podatek od tej nadwyżki wyniósłby ok. 49 tys. zł zamiast ok. 9 tys. zł, przez co dodatkowa sprzedaż przyniosłaby stratę.

Zdaniem Juszczyka nawet usunięcie stawki 17 proc. nie rozwiązuje zasadniczego problemu. Limit spada ośmiokrotnie, a o prawie do ryczałtu w 2027 r. przesądzi przychód z kończącego się właśnie roku.

Oni odprowadzą wyższe podatki

Wyższe obciążenia obejmą również osoby o najwyższych dochodach. Danina solidarnościowa, czyli dodatkowy podatek od dochodów przekraczających 1 mln zł rocznie, wzrośnie z 4 do 5 proc. Nowa stawka zostanie zastosowana po raz pierwszy przy rozliczeniu za 2027 r., które trzeba złożyć do 2 maja 2028 r. Przedsiębiorca osiągający 2 mln zł dochodu zapłaci 50 tys. zł zamiast 40 tys. zł.

Kolejnym elementem jest podwyżka CIT z 19 do 22 proc. dla firm o przychodach powyżej 50 mln euro. Sejm usunął ją z ustawy, a Senat przywrócił, więc decyzja ponownie należy do posłów. Z wyliczeń eksperta wynika, że spółka z dochodem 10 mln zł zapłaciłaby 300 tys. zł więcej. Jeśli zysk zostanie wypłacony wspólnikom w formie dywidendy, łączne obciążenie wzrośnie z ok. 34,4 do ok. 36,8 proc.

Sejmowa decyzja o rezygnacji z wyższego CIT spotkała się z krytyką części ekonomistów. Piotr Kuczyński, główny analityk Xelion, nazwał ją na platformie X kuriozalną i wyraził nadzieję, że Senat wróci do rządowych ustaleń. Pytał również, dlaczego wyższe opodatkowanie miałoby dotyczyć wyłącznie banków i Orlenu.

Artur Krawczyk wyliczał z kolei, że usunięcie podwyżki zwiększyłoby koszt reformy o 6,2 mld zł w 2027 r. i o 8 mld zł w 2028 r. Przypominał też, że do przekroczenia progu długu publicznego na poziomie 55 proc. PKB w 2027 r. brakuje formalnie ok. 8 mld zł.

– Rezygnacja z podwyżki CIT dla największych firm oznaczałaby konieczność poszukania oszczędności w wydatkach budżetu w przyszłym roku. Mniejsze wpływy z CIT odbiją się także na dochodach w kolejnych latach, podobnie jak coroczna waloryzacja stawek podatkowych – ostrzegał wiceminister finansów Jarosław Neneman.

Według projektu ustawy budżetowej na 2027 r. dochody państwa mają wynieść 696,4 mld zł, a wydatki 977,6 mld zł. Deficyt budżetu państwa zaplanowano na 281,2 mld zł.

Minister finansów przekonuje, że zmiany "mniej więcej się bilansują". Piotr Juszczyk uważa to za najuczciwsze zdanie w całej debacie.

Jego zdaniem, skoro ustawa ma być neutralna dla budżetu, ktoś musi sfinansować 3,6 tys. zł dla dobrze zarabiających pracowników, a płacić będą małe firmy wypychane z ryczałtu, osoby o najwyższych dochodach i największe spółki. Ekspert wskazuje, że wynika to wprost z ustawy. Nowa skala podatkowa ma wejść w życie pod warunkiem podwyżki CIT i obniżenia limitu ryczałtu.

– Obniżka dla jednych jest dosłownie uzależniona od podwyżki dla drugich. Nie jestem przeciwnikiem wyższych progów. Jestem przeciwnikiem nazywania obniżką podatków czegoś, co dla większości podatników obniżką nie jest. Dla małych firm to zmiana zasad gry w ostatnich tygodniach roku – podkreśla Juszczyk.

Ekspert zwraca też uwagę na kwestię, która w debacie niemal się nie pojawia, czyli wdrożenie przepisów. Pracodawcy i biura rachunkowe muszą dostosować systemy kadrowo-płacowe tak, aby zaliczki na PIT od pierwszych wypłat w 2027 r. były naliczane według nowej skali. Aktualizacji wymaga również oprogramowanie księgowe.

Ryczałtowcy muszą natomiast sprawdzić, czy zachowają prawo do ryczałtu i wybrać nową formę opodatkowania, najczęściej do 20. dnia miesiąca następującego po miesiącu, w którym uzyskali pierwszy przychód w roku. Według Juszczyka nikt jeszcze tego nie robi, ponieważ nie wiadomo, czy i w jakim kształcie przepisy wejdą w życie.

Po rozpatrzeniu poprawek Senatu przez Sejm ustawa trafi do prezydenta, który będzie miał 21 dni na decyzję. W razie podpisania ustawy na wdrożenie zmian pozostanie od 4 do 5 tygodni, wliczając w to okres świąteczny.

– Podatnicy i księgowi nie powinni zgadywać w grudniu, jakie podatki zapłacą od stycznia. Pytanie, co z obietnicą 6-miesięcznego vacatio legis? – pyta ekspert.

Wybrane dla Ciebie